
Das Dilemma der Zentralbanken wird sichtbar. Die Fed hat ihren Leitzins um ¼ % angehoben, Bessent drückt die Anleiherenditen, und das geldpolitische Establishment der G7 hält den Atem an.
Bloße Zinsschritte von ¼ % dürften kaum zu Preisstabilität führen, da sie der sich abzeichnenden Verknappung bei Treibstoff und Nahrungsmitteln niemals hinterherkommen werden. Das erinnert an die 1970er-Jahre, als die Zurückhaltung der Behörden, die Zinsen ausreichend anzuheben, um die damaligen Inflationsprobleme zu bekämpfen, den Goldpreis lediglich anheizte.
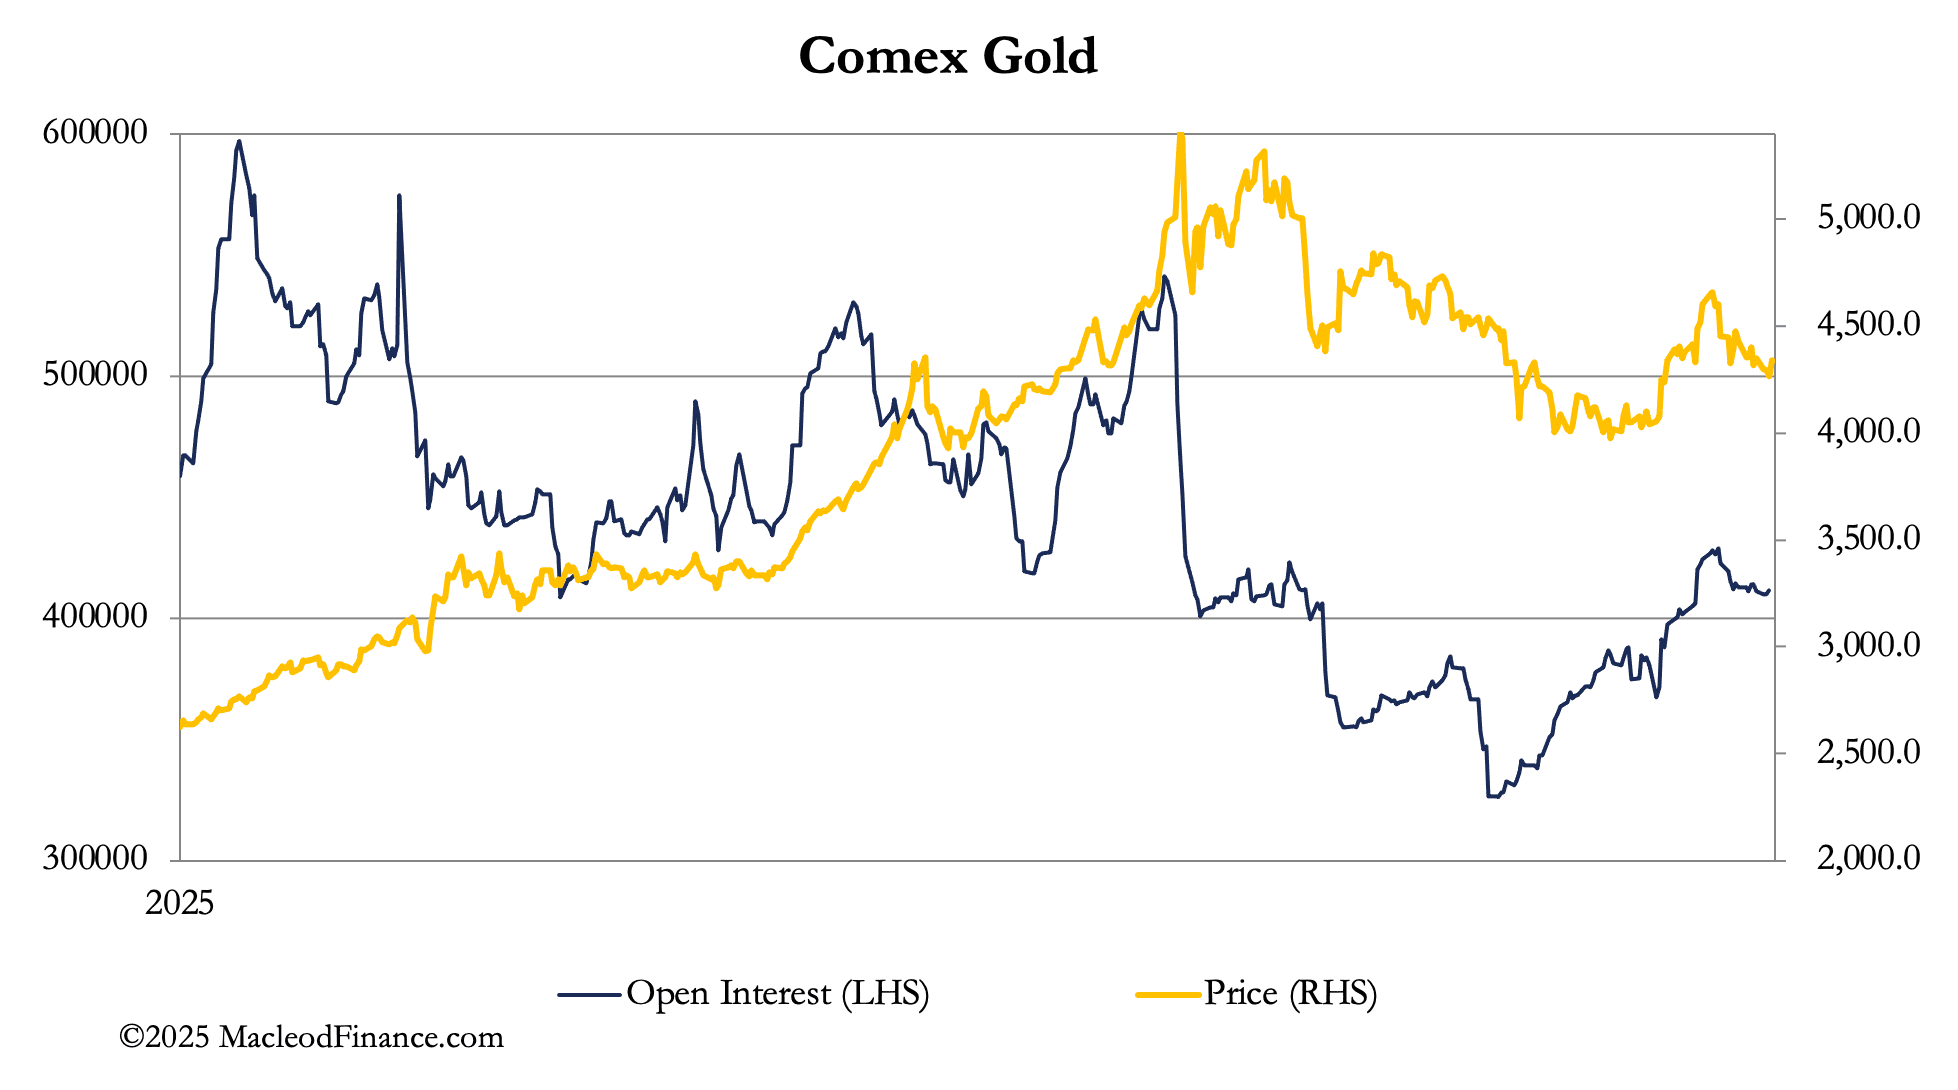
Nach drei Wochen Pause war die Anhebung des Leitzinses durch die Fed am Mittwoch um ¼ % auf eine Spanne von 3,75 % bis 4,00 % das Signal für die Edelmetalle, ihren neuen Aufwärtstrend wieder aufzunehmen. Die Fed-Entscheidung entsprach der Zinsanhebung der EZB um ¼ % am 10.. September, doch die Bank of England folgte gestern nicht, sondern beschloss, ihren Zins unverändert zu lassen.
Zur Rechtfertigung der abwartenden Haltung der BoE wurde die Darstellung entwickelt, die Verbraucherpreise stiegen trotz der Störungen der Ölversorgung nur verhalten. Wahrscheinlicher ist, dass sowohl die Fed als auch die Bank of England politische Erwägungen berücksichtigen – die Fed angesichts eines Präsidenten, der niedrigere Zinsen fordert, und Bailey bei der Bank of England, der den Neuling Burnham vor Healeys Haushalt Ende Oktober nicht verärgern will.
Unterdessen herrscht in den Medienkommentaren ein unheilvolles Schweigen zu den Entwicklungen im Nahen Osten. Die Huthis haben die vollständige Kontrolle über die Engstelle Bab al-Mandab übernommen und die Ost-West-Pipeline der Saudis bombardiert oder sabotiert, wodurch deren Ölexporte vollständig zum Erliegen gekommen sind. Die Leitmedien scheinen dies bislang nicht ernst genug zu nehmen und halten die Huthis offenbar für bloße, unerfahrene Terroristen. Das ist weit von der Wahrheit entfernt.
Ernstzunehmendere und besser informierte Beobachter verweisen auf eine regionale Auflösung des Status quo ante, bei der sektorale und tribale Kräfte entfesselt werden und sogar die Existenz der Herrscherhäuser am Golf bedrohen. Die Schließung von Hormus und Bab al-Mandab ist nur der erste Akt dieser Tragödie.
Das ist von Bedeutung, denn selbst den panglossianisch optimistischen Zentralbankern ist offenkundig, dass sich eine Entwicklung abzeichnet, die schlimmer ist als ihre schlimmsten Albträume. Engpässe bei Diesel, Kerosin und Schiffstreibstoff werden so weit absehbar fortbestehen und die gesamte Logistik zu Land, in der Luft und auf See stören. Die Dürre dieses Sommers verschärft das Problem der Verbraucherpreise zusätzlich; zusammen mit dem störungsreichsten El Niño der jüngeren Zeit sorgt sie für ernste Nahrungsmittelknappheit, während die Getreideversorgung aus der Ukraine vom Weltmarkt abgeschnitten ist.
Dies führt zu einem Einbruch der Wirtschaftstätigkeit, zugleich aber zu deutlich höheren Preisen für lebenswichtige Güter wie Energie und Nahrungsmittel. Es wird die Staatsfinanzen untergraben und jeden Spielraum für staatliche Eingriffe beseitigen. Die Staatsschuldenquoten dürften von ohnehin übermäßigen Niveaus aus in die Höhe schnellen, bedingt durch eine fatale Kombination aus sinkender Wirtschaftsleistung des privaten Sektors und rasch wachsenden Haushaltsdefiziten.
Kein Wunder, dass die Anleiherenditen deutlich steigen könnten. Kein Wunder, dass der US-Finanzminister versucht, die Renditen langlaufender Anleihen zu deckeln. Kein Wunder, dass Zentralbanker unbedingt vermeiden wollen, für Unruhe zu sorgen.
Und es überrascht kaum, dass Gold, Silber und der gesamte Rohstoffkomplex als Ausweg aus dem Kredit von Staaten und privatem Sektor gelten. Und aus technischer Sicht scheint Gold die Wende zu schaffen.
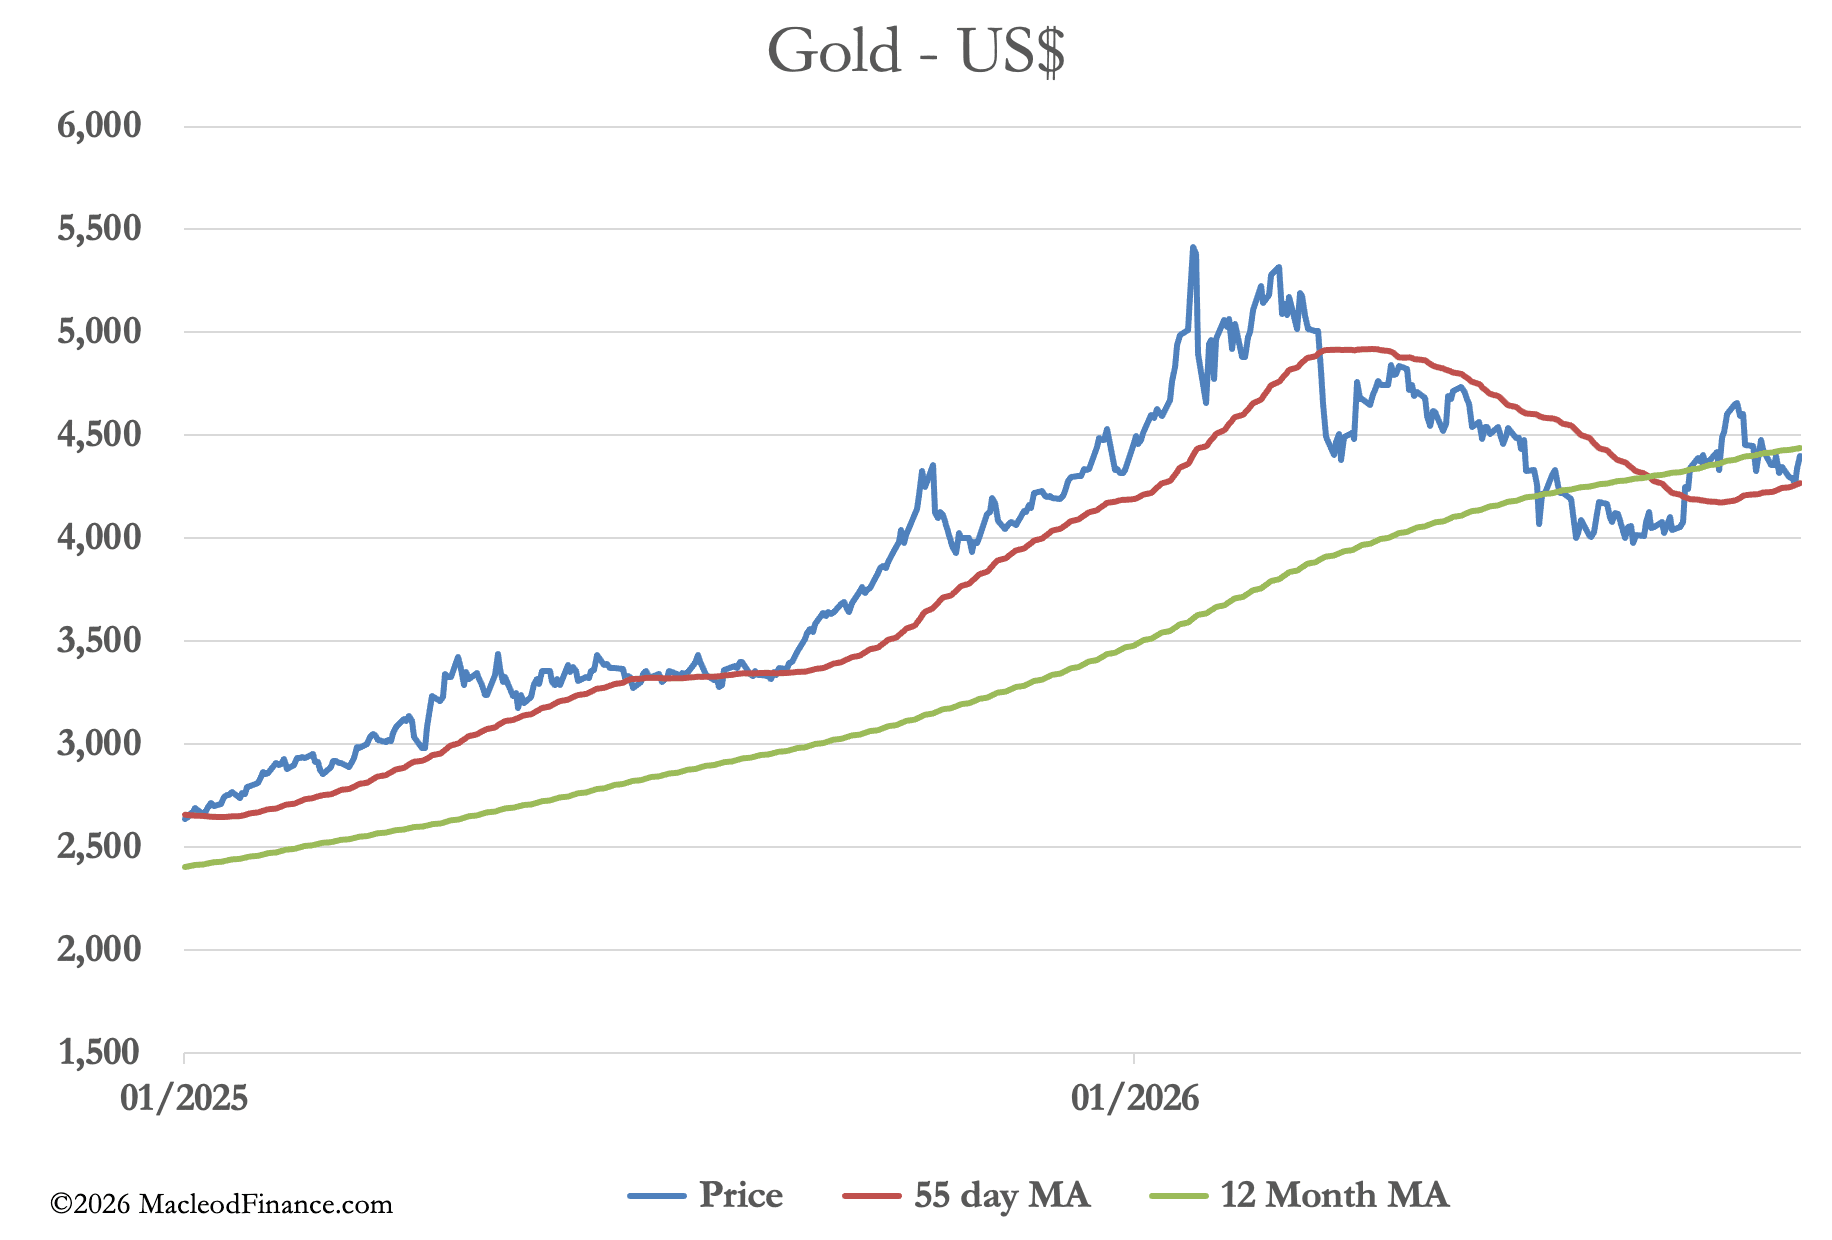
Nur ein wenig höher, und die Chartanalysten werden aufmerksam. Und nun, da die unmittelbare Unsicherheit über die Zinspolitik vorüber ist, sieht es danach aus, als nähmen Gold und Silber einen neuen Aufwärtstrend wieder auf. Weil sie jedoch unterrepräsentiert in den Portfolios sind, gibt es viele Käufer und wenige Verkäufer.