
In naher Zukunft dürfte sich die Haltung der Zentralbanker zum Goldanteil in ihren Reserven grundlegend wandeln. Das Scheitern der Geldpolitik der G20 seit der Finanzkrise löst ein allgemeines Umdenken aus, das schließlich zu einer neuen politischen Ausrichtung führen könnte.
Vorerst ist dies noch offen, abgesehen von der wachsenden Einsicht, dass die heutige Geldpolitik nicht funktioniert und dass die Annahme der vergangenen Jahrzehnte, Gold als Geld solle abgeschafft werden, möglicherweise ein Fehler war.
Die Vorstellung, westliche Zentralbanken könnten Gold mit der Zeit aus dem Geldwesen verdrängen, wurde durch die anhaltende asiatische Nachfrage durchkreuzt, die von den bemerkenswerten wirtschaftlichen Fortschritten ehemals kommunistischer Staaten befeuert wird, welche kapitalistische Methoden übernehmen. Die westlichen Finanzmärkte haben die weiterreichenden Folgen der Verschiebung der wirtschaftlichen Macht von den hoch verschuldeten Wohlfahrtsökonomien hin zu China, Russland und anderen Mitgliedern der Shanghaier Organisation für Zusammenarbeit sowie deren Auswirkungen auf Gold kaum zu erfassen begonnen.
Die Wohlfahrtsstaaten verlassen sich auf die Ausweitung von Geld und Kredit, um die wahren Kosten ihrer steigenden Staatsausgaben zu verschleiern. Sie hatten ein Interesse daran, die grundlegende Rolle von Gold als solidem Geld zu leugnen, weil es ihrem unsoliden Geld überlegen ist. Der wachsende Wohlstand der Asiaten aller Ethnien, die Gold weiterhin wegen seiner Fähigkeit schätzen, die Kaufkraft zu erhalten, untergräbt letztlich die westliche Geldpolitik sowie die dazugehörige Propaganda.
Die Verlagerung der physischen Nachfrage von West nach Ost ist ausführlich dokumentiert worden, seit die Shanghai Gold Exchange zu einem Kanal für die stark steigende physische Nachfrage wurde. Unvermeidlich hat der Wunsch des Westens, Gold zu verteufeln, diesen Prozess beschleunigt, und wir stehen nun an dem Punkt, an dem die Kontrolle über den Goldpreis plötzlich von den westlichen Kapitalmärkten, die mit Terminkontrakten, aufgeschobener Abwicklung und nicht zugeteilten Konten handeln, auf die Märkte übergehen könnte, die Edelmetall in Asien liefern.
Dieser Artikel behandelt die eurasischen geopolitischen Fragen, die für die kurzfristige Entwicklung des Goldpreises zunehmend an Bedeutung gewinnen, und erläutert, warum viele Zentralbanken ihre Goldreserven voraussichtlich schneller aufstocken werden als in der jüngeren Vergangenheit. Es ist eine Geschichte, die teils politisch ist, nun aber auch die Folgen eines künftigen Scheiterns der Eurozone und ihrer Währung einschließt. Das systemische Versagen der Eurozone, das grundlegende Fragen zur Zukunft des Euro aufwirft, und die damit verbundenen Risiken für andere Papierwährungen lassen sich inzwischen als offen erkennbar bezeichnen.
Russland
Beginnen wir mit Russland. Letzte Woche ereignete sich etwas sehr Interessantes: Laut der russischen Zeitung Iswestija wird Russland die letzte verbliebene Schuld der früheren UdSSR begleichen. Mit Bosnien und Herzegowina wurden Konditionen für eine Abschlusszahlung von 125 Millionen US-Dollar vereinbart, und dies scheint die letzte der alten Schulden zu sein, da Russland die übrigen getilgt und Forderungen gegenüber Kuba und mehreren anderen verschuldeten Ländern abgeschrieben hat.
Dies wirft die Frage auf, warum Putin, der im Westen als Dämon gilt, die alten Schulden nicht einfach nicht anerkennt, wie es ein böser Mensch sicherlich täte, sondern offenbar alle internationalen Forderungen an die russische Regierung beseitigt. Die Fremdwährungsschulden der russischen Regierung beliefen sich am 1. April 2016 auf etwa 40 Mrd. US-Dollar; bei unverändertem Stand dürfte der seither gestiegene Rubelkurs sie auf nur noch 30 bis 34 Mrd. US-Dollar gesenkt haben. Ein großer Teil dieser Schulden lautet vermutlich auf andere Währungen als den Dollar. Dem steht ein aktueller jährlicher Handelsüberschuss von 12 Mrd. US-Dollar gegenüber, und allein die Ölexporte haben zu heutigen Preisen einen Wert von rund 100 Mrd. US-Dollar.
Auch die Staatsfinanzen Russlands befinden sich in einem recht soliden Zustand: Das Haushaltsdefizit liegt in diesem Jahr unter 2 % des BIP, sofern der Ölpreis bei 50 US-Dollar pro Barrel bleibt. Die Inflationsrate dürfte auf etwa 4 % sinken, nachdem sie Ende 2015 bei 12,9 % gelegen hatte. Kurz gesagt: Russland verfügt über eine der gesündesten Staatsfinanzen der G20. Die Zentralbank hat mit ihrer Politik des soliden Geldes eine wichtige Rolle bei der Stabilisierung der Wirtschaft gespielt, und das trotz der Handels- und Finanzsanktionen des Westens und seiner Versuche, das Land zu destabilisieren.
Es gibt erdrückende Belege dafür, dass Russland vom amerikanischen Verteidigungs- und Geheimdienstapparat mit dem Ziel ins Visier genommen wurde, das Land in den Bankrott zu treiben. Bei den Euromaidan-Unruhen 2014 wurde eine amerikanische Präsenz festgestellt, und laut Seumas Milne vom Guardian bestimmten die USA die Regierung, die auf die Absetzung von Präsident Janukowitsch folgte. Die stellvertretende Außenministerin Victoria Nuland bestätigte im März 2016 recht detailliert die Hilfe für die Ukraine nach dem Euromaidan, darunter Unterstützung von mehr als 760 Millionen US-Dollar sowie zwei Kredite über jeweils 1 Mrd. US-Dollar. US-Berater arbeiteten in ukrainischen Ministerien und waren zudem in die Nationalbank und verwandte Institutionen eingebetteti.
Diese Berater waren vor Ort, als das Gold der Ukraine verschwand, was den Verdacht nährt, es sei von den USA beschlagnahmt worden. Auch die Destabilisierung Syriens hatte viel mit dem Verhältnis des Landes zu Russland zu tun; beide Bürgerkriege auf fremdem Boden wurden von Amerika und der NATO angestiftet.
Offenbar gibt es in den US-Geheimdiensten nach wie vor mächtige Kräfte, die darauf aus sind, Russland in den Bankrott zu treiben, ein Ziel, das kläglich gescheitert ist. Das ist die logische Erklärung für den Machtkampf zwischen Teilen des Geheimdienstapparats und Präsident Trump über die künftigen Beziehungen zu Russland. Russland hat diese Runde gewonnen und kann es sich nun leisten, die Entwicklungen in der amerikanischen Regierung abzuwarten. Warum also begleicht die russische Regierung all die alten Verbindlichkeiten der UdSSR?
Überraschenderweise hat Russland eine Geschichte der Erfüllung früherer Verpflichtungen. Doch damit hat Russland reinen Tisch gemacht, um die Wirkung weiterer Finanzsanktionen zu neutralisieren. Alternativ sieht es globale Finanz- und Systemrisiken wachsen und möchte sich davor schützen. Im ersten Fall hat es die Abhängigkeit vom Dollar so weit wie möglich beseitigt, der das wichtigste Kontrollinstrument ist, das Amerika gegen ihm missliebige Regime einsetzt. Im zweiten Fall gibt es unmittelbar vor der eigenen Haustür tatsächlich viel Anlass zur Sorge. Es ist immer offensichtlicher geworden, dass die EU und die Eurozone, Russlands westlicher Nachbar, auf eine politische Auflösung und eine wirtschaftliche, systemische und Währungskrise zusteuern, die unvermeidlich geworden ist. Wenn das Schlimmste eintritt, wird Russlands Bankensystem überleben, das des Westens hingegen nicht.
Russlands einzige verbleibende Schwäche, zumindest in westlichen Augen, sind die Auslandsverbindlichkeiten des Privatsektors, die zu aktuellen Wechselkursen auf etwa 400 Mrd. US-Dollar geschätzt werden. Das ist für eine Volkswirtschaft mit einem BIP von umgerechnet 1.300 Mrd. US-Dollar sicherlich eine beträchtliche Summe. Eine solche Sammelzahl sagt uns jedoch nichts darüber, wo und warum diese Verbindlichkeiten bestehen und welcher Anteil auf Euro und Dollar entfällt im Gegensatz zu den Währungen von Russlands Nachbarn.
Als Befürworterin soliden Geldes, zumindest in relativer Hinsicht, dürfte Russlands Zentralbank die grundsätzliche Auffassung vertreten, dass der Privatsektor nicht Sache des Staates ist. Statt Dollar gegen Verbindlichkeiten des Privatsektors zu horten, baut sie weiter ihre Goldreserven auf, und man kann nachvollziehen, warum. Das Problem beim Besitz von Dollar und damit von US-Staatsanleihen und Schatzwechseln besteht darin, dass Russland zum Gläubiger eines strategischen Gegners wird, der diese Bestände möglicherweise wertlos machen kann. Das zusätzliche Problem beim Besitz von Euro und auf Euro lautenden Staatsschulden besteht darin, dass Russland mit hinreichender Sicherheit davon ausgehen kann, dass der Euro mit dem Zerfall der Eurozone wertlos wird. Russland löst sich daher sowohl vom Dollar als auch vom Euro. Am Ende wird Russland ein Reserveportfolio aus überwiegend asiatischen Währungen, insbesondere dem Yuan, und Gold besitzen.
Gold hat für Russland den weiteren Vorteil, die Achillesferse des Westens zu sein. Allein durch eine Beschleunigung seiner Goldakkumulation kann Russland den Dollar destabilisieren. Es ist jedoch unwahrscheinlich, dass es diesen Weg ohne Provokation und ohne Abstimmung mit China einschlägt, dessen wirtschaftliche Zukunft es zunehmend teilt.
China
Sowohl Russland als auch China zeigen durch ihr Handeln, dass sie die strategische Macht der Kontrolle über physisches Gold verstehen; China hat zudem seine Bürger zum Kauf ermutigt. Und angesichts der merkantilistischen Pläne Chinas, die mit der Zeit erheblichen Wohlstand für seine Bürger schaffen dürften, wird die Goldnachfrage der Bevölkerung weiter wachsen. Sein Problem ist, dass es in seinen Reserven noch immer rund 1 Billion US-Dollar an Dollar und US-Staatsverbindlichkeiten hält. Es baut diese Bestände jedoch ab, indem es die Rohstoffe bevorratet, die für seinen expansiven Fünfjahresplan notwendig sind.
Es wird Zeit brauchen, bis China sich von einer so großen Menge an Dollar und auf Dollar lautenden Schulden lösen kann. Es wird jedoch einen Wendepunkt geben, an dem die Verluste dieser Dollar-Reserven infolge eines steigenden Yuan/Dollar-Wechselkurses geringer sind als der Rückgang der Yuan-Kosten für importierte Industrierohstoffe. Ab diesem Zeitpunkt werden Chinas Interessen sich zugunsten einer allmählichen Aufwertung des Yuan verschieben, sodass der Yuan zur bevorzugten Fiat-Währung auf dem gesamten asiatischen Kontinent werden kann.
Ob und wann China eine solche Politik umsetzt, wird erst die Zeit zeigen. Doch was mit Chinas Dollar-Reserven geschieht, ist den meisten asiatischen Zentralbanken klar, die sich zumindest in Foren wie dem Shanghaier Kooperationsrat und der Eurasischen Wirtschaftsunion untereinander abstimmen. Sie wissen, dass es nur eine Frage der Zeit ist, bis ihre eigenen Dollar-Reserven an Wert und Bedeutung verlieren, weil China eine ehrgeizige Politik verfolgt, den Gebrauch des Dollars sowohl bei der Abwicklung seines Handels als auch in seinen Währungsreserven zu minimieren.
Auch Japan gerät dadurch in eine schwierige Lage. Es ist dem Anschein nach ein Verbündeter der USA und steht politisch im Gegensatz zu China, doch seine wirtschaftlichen Interessen liegen ganz überwiegend in China und Südostasien. Aus handelspolitischen Gründen sollte es daher sein Dollar-Engagement verringern, und es scheint den Weg zu ebnen, indem es verspricht, einen Großteil der Erlöse in den USA zu investieren. Mit anderen Worten: Es wird Dollar und auf Dollar lautende Anleihen gegen Sachwerte tauschen, im Wissen, dass auch seine wichtigeren Handelspartner Verkäufer von Dollar-Papieren sind.
Es sieht daher so aus, als seien alle asiatischen Zentralbanken potenzielle Verkäufer von US-Schuldtiteln. Die Zentralbanken der kleineren südostasiatischen Staaten dürften durchaus versucht sein, zuvorzukommen, solange es noch möglich ist, und damit das Vertrauen in den Dollar in der gesamten Region untergraben. So hält Thailand beispielsweise US-Staatsanleihen im Wert von 66 Mrd. US-Dollar; allein 10 % davon zu aktuellen Preisen in Gold umzuschichten, erfordert den Kauf von 164 Tonnen, was schwierig zu erreichen ist, wenn andere Zentralbanken am Markt kaufen.
Die Wahl, vor der die Zentralbanken in ganz Asien unabhängig von ihren strategischen Bindungen stehen, besteht darin, das Dollar-Engagement durch japanische Yen, chinesische Yuan oder Gold zu ersetzen. Den Euro können wir als bedeutende Währung ausschließen, da die Zweifel an seiner Zukunft zunehmen. Mehr dazu weiter unten.
Petrodollars – eine bedrohte Art
Chinas Dominanz im Welthandel und sein enormer Energiehunger haben den Schwerpunkt des Nahen Ostens für immer vom US-Dollar hin zu den asiatischen Märkten und dem chinesischen Yuan verlagert. Es wird jedoch Zeit brauchen, bis diese Ölexporteure Vertrauen in den Yuan als akzeptables Handelsmittel fassen. In dieser Hinsicht ist der Iran wahrscheinlich weiter als Saudi-Arabien, denn die Saudis haben sich hinter einer langjährigen, engen Beziehung zu Amerika verschanzt, die Anfang der 1970er-Jahre ausgehandelt wurde.
Nachdem Nixon 1971 das Bretton-Woods-Abkommen beendet hatte, stieg der Ölpreis stark an, angetrieben von den Mitgliedern der OPEC. In Anerkennung des Unvermeidlichen legten Präsident Nixon und Henry Kissinger den Grundstein für den Petrodollar: Saudi-Arabiens überschüssige Öleinnahmen sollten zum Kauf von US-Staatsanleihen verwendet werden, und die saudischen Ölfelder sollten in der amerikanischen Einflusssphäre bleiben. Dies verschaffte US-Banken einen Zugang in der Region, die zudem Dollar recycelten, um die Defizite lateinamerikanischer Länder zu finanzieren. So wurde der Petrodollar geborenii.
Heute wird aus dem Nahen Osten kaum noch Öl nach Amerika exportiert, sodass die Vereinbarung, die zum Petrodollar führte, heute kaum noch eine wirtschaftliche Grundlage hat, außer dass der Dollar die Weltreservewährung ist und ein gewisses Niveau an internationalen Reserven gehalten werden muss. Im Rahmen der ursprünglichen Vereinbarung wurde Saudi-Arabien von den USA als enger Verbündeter geschützt, und seine inneren Angelegenheiten sollten nie infrage gestellt werden; im Gegenzug würde es sein Öl in Dollar bepreisen. Folglich konnte sich eine strenge und extreme Form des sunnitischen Wahhabismus halten, abgeschirmt von jedem gesellschaftlichen Fortschritt. Naturgemäß kam es zu zunehmenden Spannungen mit einer Welt, die sich weiterentwickelte, und es gibt überzeugende Belege dafür, dass saudische Interessen vor diesem Hintergrund extremistischen islamistischen Terrorismus finanziert haben, von Al-Qaida bis zum Islamischen Staat, mit Unterstützung der USA, sei sie stillschweigend oder anderweitig gewesen.
Seit dem grauenhaften Anschlag auf die Zwillingstürme in New York im Jahr 2001 ist der amerikanische Schutz für den wahhabitischen Staat jedoch zunehmend unter Druck geraten, insbesondere nach den erfolglosen Unternehmungen von Präsident Obama im Gefolge des Arabischen Frühlings. Als Präsident Trump gewählt wurde, war das Petrodollar-Abkommen faktisch tot und begraben. Darüber hinaus setzte der Einbruch des Ölpreises 2014–15 die saudische Regierung einer Finanzkrise aus und zwang sie, US-Staatsanleihen zu veräußern. Auch hier sehen wir also Verkäufer von Dollar, in diesem Fall durch finanzielle Umstände gezwungen. Zudem sind die wirtschaftlichen Interessen Saudi-Arabiens, ebenso wie die der Golfstaaten und des Irans, nun wieder auf den Rest Asiens ausgerichtet, den Markt für den Großteil seines Öls.
Abschied von der Eurozone und vom Euro
Abschließend wenden wir uns Europa zu. Schon lange vor dem Brexit-Votum des vergangenen Jahres war klar, dass das europäische politische Modell, das nach dem Zweiten Weltkrieg entworfen wurde, überholt war und in einer veränderten Welt nicht bestehen konnte. Finanz- und Handelsmacht haben sich vom Modell etablierter Handelsblöcke wie der EU zugunsten aufstrebender Nationen verlagert. Die EU wurde zusammen mit der NATO in der Zeit des Kommunismus von Amerika konzipiert, als die Sowjets eingedämmt werden mussten; heute ist sie nicht mehr relevant. Der Brexit hat diese Tatsache lediglich offengelegt.
Da die EU aus politischen Zielen heraus entstand und von ihnen getrieben wurde, hat sie die finanzielle und wirtschaftliche Realität stets ignoriert. Als die Einführung des Euro beschlossen wurde, stellten Länder wie Italien, Frankreich, Spanien, Griechenland und Portugal fest, dass ihre Kreditkosten in Euro nur noch einen Bruchteil der früheren Kreditkosten in Lira, Franc, Peseta, Drachme beziehungsweise Escudo betrugen. Die Folge war eine explosionsartige Zunahme der Verschuldung und der staatlichen Verschwendung. Die unvermeidliche Kreditkrise, die auf einen Kreditrausch folgt, wurde jedoch immer wieder aufgeschoben. Irgendwann wird die Krise eintreten. Sie wird gerade wegen des Aufschubs weit größer ausfallen, und jeder weiß oder ahnt dies zumindest. Der fehlende wirtschaftliche Fortschritt in den überschuldeten EU-Volkswirtschaften ist jedoch aufschlussreich, und der öffentliche Unmut wächst. Zudem kann jeder EU-Bürger inzwischen erkennen, dass der Brexit einen attraktiven Präzedenzfall geschaffen hat und dass außerhalb dieser zunehmend bedeutungslosen Union mit ihrer fehlerhaften Währung eine bessere Zukunft in Aussicht steht.
Aus diesem Grund schrillen beim Establishment überall in Europa wegen des Brexit die Alarmglocken. Bei den bevorstehenden Wahlen in diesem Jahr laufen die Niederlande, Frankreich und Italien, allesamt wichtige Bestandteile der Eurozone, Gefahr, Protestregierungen zu wählen, deren Politik darauf abzielt, dem Korsett der EU zu entkommen. Und wenn den Rebellen diesmal das Amt verwehrt bleibt, werden sie dadurch weiteren Zulauf erhalten.
Bereits jetzt sehen wir, dass die Kapitalflucht angesichts der politischen Risiken dieses Jahres Rekordniveaus erreicht, da Italiener, Spanier und Franzosen Geld zu deutschen, luxemburgischen und niederländischen Banken verschieben. Diese Kapitalflucht spiegelt sich deutlich in den wachsenden TARGET2-Salden wider, wie unten dargestellt. 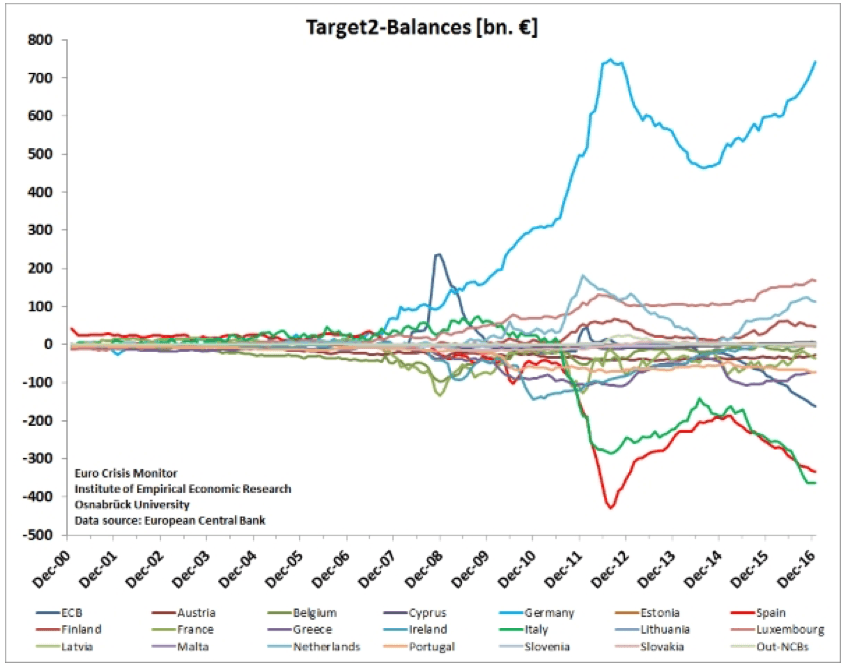
Ende Januar meldete die Bundesbank einen neuen Rekordstand ihres Saldos von 795,6 Mrd. €, bei Weitem der größte Posten innerhalb der gesamten Ungleichgewichte von über 1 Billion €, und ein Anstieg gegenüber Dezember. Nahezu alles davon ist Kapitalflucht, wie sich aus dem niedrigen Niveau der Salden vor der Finanzkrise von 2008 ableiten lässt, als systemische Risiken keine Rolle spielten.
Wie ein Einwohner der Eurozone glauben kann, bei deutschen Banken sicher zu sein, entzieht sich jeder Logik, doch so ist es. Der vorherige Höchststand Ende 2011 spiegelte die wachsende Erkenntnis in der gesamten Eurozone wider, dass Gelder bei spanischen und italienischen Banken gefährdet waren und deutsche Banken als sicher galten. Kapitalflucht erzeugt Spannungen, und diese traten in den folgenden achtzehn Monaten schließlich in Zypern zutage, bevor die Banken des Landes im März 2013 zusammenbrachen.
Die Zypern-Krise wurde von der EU mit böswilliger Absicht gehandhabt: Sie war entschlossen, an Zypern und seinen russischen Kunden, die das Land als Steueroase nutzten, ein Exempel zu statuieren und Russland dafür zu bestrafen, dass es Zypern ein Jahr zuvor einen Notkredit über 2,5 Mrd. € gewährt hatte, nachdem die EU selbst die Hilfe für Zypern verweigert hatte. Letztlich brachten viele Russen ihr Geld auf verschiedenen Wegen in Sicherheit, während die einheimische Bevölkerung die Hauptlast der Krise trug.
Weniger bekannt wurde der Anstieg der europäischen Nachfrage nach physischem Gold, der zu anhaltenden Berichten führte, zwei große niederländische Banken hätten Übertragungen an Kunden aus deren nicht zugeteilten Konten eingestellt. Die Bestände physischer ETFs lagen auf Rekordniveau.
Die Knappheit am physischen Markt führte zu einer koordinierten Baisse-Attacke auf Gold, die den Preis im April 2013 stark sinken ließ, indem sie schwache Hände in physischen ETFs ins Visier nahm. Die Operation war erfolgreich und dämpfte die westliche Nachfrage, ermöglichte es jedoch chinesischen und indischen Käufern, davon zu profitieren. Das Nettoergebnis ist, dass die physische Liquidität in den westlichen Märkten deutlich zurückgegangen ist und die Fähigkeit des Marktes, heute einen Anstieg der europäischen Nachfrage aufzunehmen, durch das verringerte Angebot an physischem Gold in westlichen Tresoren eingeschränkt ist.
Zypern war winzig. Griechenland, das darauf folgte, war immer noch klein. Nun stehen wir vor Italien. Und bevor es soweit ist, debattieren die Niederländer im Parlament darüber, ob sie den Euro verlassen sollen. Eine Reihe von Wahlen in Italien, den Niederlanden und Frankreich mag zur Bildung establishmentkritischer Regierungen führen oder auch nicht, doch sie wird den Status quo mit ziemlicher Sicherheit untergraben. Und mit schwindendem Vertrauen in die politische Lage, ein Prozess, der bereits begonnen hat und durch die TARGET2-Salden bestätigt wird, dürfte sich das Gefühl einer Krise zwangsläufig verstärken. Entscheidend ist, dass Amerika, das den Vorläufer der EU in den späten 1940er-Jahren geschaffen hat, erstmals einen Präsidenten und eine Regierung hat, die sie offen kritisieren, indem sie den Brexit unterstützen.
Die Nachfrage nach physischem Gold, mit dem sich das alternative Kontrahentenrisiko von Einlagen bei Banken der Eurozone vermeiden lässt, dürfte daher zwangsläufig steigen. Der World Gold Council hat im vergangenen Jahr einen deutlichen Anstieg der Nachfrage aus Deutschland gemeldet. Es ist zu vermuten, dass in der Eurozone als Erstes vermögende Privatpersonen in großem Umfang Gold kaufen werden, um sich vor einem systemischen Ereignis zu schützen, das so gut wie sicher geworden ist und sogar das gesamte Bankensystem bedrohen wird.
Es gibt jedoch noch eine weitere Frage: Was geschieht mit den Goldbeständen der nationalen Zentralbanken der Eurozone, wenn die Eurozone zerfällt? Sie könnten als Teilsicherheit für Rettungskredite des IWF verlangt werden, und zweifellos werden Edelmetallbanken Vorschläge unterbreiten, die eine Übertragung des nationalen Goldes in ihre Verfügungsgewalt vorsehen. Andererseits spricht einiges dafür, Goldreserven zu halten, um das Vertrauen in die Währungen zu stärken, die den Euro möglicherweise ersetzen sollen. Dies ist wahrscheinlich ein Grund dafür, dass die Bundesbank 411 Tonnen ihres in New York und Paris gelagerten Goldes zurückgeholt hat, was für die Aufwertung der Bilanz einer neuen D-Mark nützlich wäre.
Das ist eine Sorge für später. Für den Moment sollten wir kurz darüber nachdenken, welche Folgen es für das gesamte Bankensystem der Eurozone hätte, wenn sich die Wahrnehmung verbreitet, dass die TARGET2-Salden beim Zerfall der Eurozone nicht beglichen werden können. Wir können sicher sein, dass Zentralbanken und Staatsfonds diesen stillen, tödlichen Ansturm auf das Bankensystem der Eurozone mit wachsender Sorge beobachten. Vor dem Brexit müssen sie gehofft haben, dass der politische Wille, eine Bankenkrise aufzuschieben und zu entschärfen, stets vorhanden sein würde. Das ist nicht nur nicht mehr der Fall, es wird auch zunehmend schwierig, für das Überleben der Eurozone zu argumentieren. Das Problem wird Zentralbanken und Staatsfonds, die über die Allokation ihrer Reservewerte entscheiden, bereits deutlich. Keine staatliche Institution wagt es, den Zusammenbruch der EU öffentlich zu erörtern, aus Furcht, die unausweichliche Krise auszulösen.
Fazit
Die meisten Exportländer, die Devisenreserven ansammeln, werden zu Verkäufern von Dollar. Das geschieht entweder aus strategischen Gründen, wie im Fall Russlands und Chinas, oder weil ihre wirtschaftlichen Interessen sich zunehmend an der sino-russischen Handelspolitik ausrichten. China, Russland, Japan und der Nahe Osten sind daher allesamt künftige Verkäufer des Dollars und der zugrunde liegenden US-Staatsanleihen und Treasury Bills in ihrem Besitz. Auch allen anderen Zentralbanken dürfte diese Entwicklung inzwischen bewusst sein, und sie sollten ihre Engagements entsprechend überprüfen.
In den kommenden Monaten werden sich die Überlebensaussichten der Eurozone mit nahezu völliger Sicherheit weiter verschlechtern, und eine objektive Analyse muss die Folgen ihres Untergangs und desjenigen des gesamten Euro-Finanzsystems einbeziehen. Die Kapitalflucht innerhalb des Systems lässt sich nur durch einen systemischen Zusammenbruch bereinigen. Damit stehen zwei große Reservewährungen auf der Verkaufsliste der meisten Zentralbanken: der Dollar und der Euro.
Zusammen sind sie die Weltreservewährung und die Währung des nächstgrößeren Wirtschaftsraums der Welt. Sie stehen für 40 % des weltweiten BIP, jenen Teil, der die Welt von gestern repräsentiert. Daher vollzieht sich in der Einstellung nahezu aller Zentralbanken zu Gold ein grundlegender Wandel, und sei es nur, weil es außer Yen, Yuan, Pfund Sterling und Schweizer Franken sonst nichts gibt.
i Aussage vor der Anhörung des Auswärtigen Ausschusses des US-Senats, März 2016
ii Eine Beschreibung der Entstehung des Petrodollars finden Sie unter https://www.bloomberg.com/news/features/2016-05-30/the-untold-story-behind-saudi-arabia-s-41-year-u-s-debt-secret.
Die in diesem Artikel geäußerten Ansichten und Meinungen sind die des Autors bzw. der Autoren und geben nicht die Ansichten von Goldmoney wieder, sofern nicht ausdrücklich anders angegeben. Der Artikel dient ausschließlich der allgemeinen Information und stellt weder seitens Goldmoney noch seitens des Autors bzw. der Autoren eine Rechts-, Finanz-, Steuer-, Anlage- oder Buchhaltungsberatung dar. Sie sollten sich nicht auf die in diesem Artikel enthaltenen Informationen stützen oder danach handeln, ohne zuvor unabhängigen fachlichen Rat einzuholen. Es wurde sorgfältig darauf geachtet, dass die Informationen in diesem Artikel zuverlässig sind; Goldmoney übernimmt jedoch keine Gewähr dafür, dass sie richtig, vollständig und aktuell sind oder als Hinweis auf zukünftige Ergebnisse verstanden werden können, und sie sollten nicht als solche herangezogen werden. Goldmoney haftet nicht für Ansprüche, Verluste, Schäden oder Unannehmlichkeiten, die sich aus den in diesem Artikel enthaltenen Informationen oder Meinungen ergeben. Jede Handlung, die aufgrund der in diesem Artikel enthaltenen Meinungen und Informationen vorgenommen wird, erfolgt auf Ihr eigenes Risiko.