
Dadurch sind sie nicht nur dem Zinszyklus ausgesetzt, sondern sie haben auch ihre Kapitalbasis nicht im Gleichschritt mit der Ausweitung ihrer Bilanzen erhöht. Daraus ergibt sich das Problem steigender Zinsen und Anleiherenditen: Bei Bewertung zu Marktpreisen sind die großen Zentralbanken zahlungsunfähig, da ihre Verbindlichkeiten inzwischen ihre Vermögenswerte übersteigen.
Dieser Artikel stellt fest, dass dies auf die Bank of England, das Federal Reserve Board, die Bank of Japan und das gesamte Eurosystem zutrifft. Andere Zentralbanken werden nicht untersucht.
Zweifellos wird dies kurzfristig dadurch gelöst werden, dass die Regierungen mehr Eigenkapital in ihre Zentralbanken einbringen. Es gibt jedoch eine wesentliche Ausnahme, nämlich die EZB und das Eurosystem, dessen Anteilseigner mit den einzigen geringfügigen Ausnahmen der irischen, der maltesischen und der slowenischen Zentralbank sämtlich in ein negatives Eigenkapital abgleiten.
Angesichts der Verflechtung des globalen Finanzsystems ist die Fähigkeit der Zentralbanken, das Überleben ihrer eigenen Geschäftsbankennetze zu garantieren, infolge eines Zusammenbruchs des Eurosystems daher mit an Sicherheit grenzender Wahrscheinlichkeit beendet. Der Präzedenzfall ist das Scheitern einer frühen Zentralbank im Jahr 1720, der Banque Royale von John Law. Diese Erfahrung lässt erkennen, wie sich dies voraussichtlich entwickeln wird.
Einleitung
Weithin wird angenommen, dass Geschäftsbanken Risiken tragen, Zentralbanken hingegen keine. Aus diesem Grund gelten Banknoten als Bankeinlagen überlegen. Es sind die Geschäftsbanken, die scheitern, und die Zentralbanken, die diejenigen retten, die der Rettung würdig sind. Sie sind die Kreditgeber der letzten Instanz.Als solche wird ihre finanzielle Integrität nicht infrage gestellt. Natürlich zählen wir die Zentralbanken der Schwellenländer in der Regel nicht zu dieser Aussage, doch jedes Risiko wird stets eher in ihren Währungen als in der Institution gesehen. Wir wissen, dass die Reserve Bank of Zimbabwe einige unkonventionelle geldpolitische Maßnahmen betreiben kann und betreibt, aber ihr Fortbestand wird nicht angezweifelt. Allgemein wird angenommen, dass eine Zentralbank, die ihre Währung in unbegrenzter Menge ausgeben kann, in keinem Land jemals bankrottgehen kann, und deshalb scheitert die Währung und nicht die Institution.
Folglich kommen und gehen Geschäftsbanken, aber die Zentralbanken fließen wie der alte Mississippi („Ol’ Man River“) einfach immer weiter. Zumindest scheint das die Erfahrung zu sein. Doch bis in die jüngsten Jahrzehnte hat die Geschichte keine großen Zentralbanken erlebt, die routinemäßig große Beträge in ihre nationalen Anleihemärkte investierten, denn jede seriöse Zentralbank hat stets davor zurückgescheut, die Defizite ihrer Regierung offen inflationär zu finanzieren.
QE tritt auf den Plan – und seine inflationären Folgen
Das änderte sich im Jahr 2000, als die Bank of Japan als erste die quantitative Lockerung (Quantitative Easing, QE) einführte. Bestärkt durch die unerwartete Preisstabilität nach der Monetisierung von Vermögenswerten durch die BOJ, führten die anderen großen Zentralbanken QE erst im Gefolge der Finanzkrise ein, die zum Zusammenbruch von Lehman führte. Nachdem dieser Präzedenzfall geschaffen worden war, wurde QE zu einem festen Bestandteil der Geldpolitik, wobei die Zentralbanken in Anleihen mit längeren Laufzeiten investieren als die Geschäftsbanken, die ihre Laufzeiten in der Regel auf weniger als fünf Jahre begrenzen.Nach Auffassung des Establishments der Zentralbanken ist QE ein unkonventionelles geldpolitisches Instrument, das nur dann eingesetzt wird, wenn die Zinssätze auf extrem niedrige Niveaus gesenkt wurden. Liegt die Preisinflationsrate weiterhin unter dem vorgegebenen Ziel von 2 % und gilt die Gesamtproduktion als unterhalb des Potenzials, kommt QE zum Einsatz. Hinzu kommt die Taylor-Regel, die besagt, dass eine Zentralbank die Zinsen senken sollte, wenn die Inflation hartnäckig unter dem Zielwert von 2 % liegt oder wenn das BIP-Wachstum zu langsam ist und unter seinem Potenzial liegt, selbst wenn dies negative Zinsen bedeutet. QE wird dann als Alternative oder als Ergänzung zu diesem unnatürlichen Zustand gerechtfertigt.
Das Ergebnis ist eine explosionsartige Ausweitung der Bilanzen der Zentralbanken. Die addierte Bilanzsumme der Fed, der EZB, der BOJ und der Volksbank von China stieg von 5 Billionen US-Dollar im Jahr 2007 auf 31 Billionen US-Dollar Ende Dezember – mehr als das Sechsfache.[i] Diese Zunahme hat die Blase bei den Finanzanlagen angetrieben; der Zusammenhang besteht in der Unterdrückung der Renditen von Staatsanleihen durch derart massive Marktinterventionen mittels Gelddrucken.
Die unvermeidliche Folge dieser koordinierten globalen Ausweitung der Geldmenge waren weitverbreitete Preissteigerungen bei Rohstoffen, Logistik, Arbeit und Konsumgütern. Da die Zentralbanker auf die japanische Preisentwicklung nach dem Vorstoß der BOJ mit QE vertraut hatten, scheinen sie von den Folgen für die globalen Preise überrascht worden zu sein. Sie scheinen vergessen zu haben, dass eine Ausweitung der Menge einer Währung deren Kaufkraft verwässert – eine einfache Tatsache, die sich in der Regel in steigenden Preisen für alles niederschlägt. Bis heute wird man keinen Zentralbanker finden, der die Preisinflation mit seiner sogenannten Geldpolitik in Verbindung bringt; stets werden andere, unerwartete Faktoren des Privatsektors verantwortlich gemacht.
Diese vorsätzliche Blindheit erstreckt sich auch auf das erwartete Gegenmittel, nämlich die Verteuerung des Geldes, von der jeder, der mit Geldpolitik befasst ist, glaubt, dass dies die Aufgabe der Zinssätze sei. Man hofft, die Kosten für Kredite geringfügig anheben zu können, um die Nachfrage wieder auf ein nicht inflationäres Niveau zu bringen und ihre Anleihekäufe allmählich zu beenden. Das ist jedoch alles Selbsttäuschung.
Zinssätze sind nur für einen Kreditnehmer, der die Rendite einer Investition berechnet, die Kosten des Geldes. Sparer, einschließlich ausländischer Eigentümer einer Währung, sehen das anders. Wenn sie sich vom Eigentum an einer Währung trennen, erwarten sie eine Entschädigung für den Verlust ihrer Nutzung bis zur Rückgabe, einen Ausgleich für das mit dem Kreditnehmer verbundene Risiko und zunehmend auch die Berücksichtigung der Erwartungen hinsichtlich der Veränderungen der Kaufkraft der Währung zwischen der Hergabe und der endgültigen Rückgabe. Aus diesen Gründen wird ein Zinssatz stets durch die Markterwartungen bestimmt, und die Kontrolle, die eine Zentralbank über die Zinsen ausübt, ist stets nur vorübergehend. Was wir heute erleben, sind die Anfänge des Scheiterns einer lange bestehenden staatlichen Unterdrückung der Zinsen.
Angesichts dieses Scheiterns deuten die Märkte nun darauf hin, dass die Zinsen steigen werden, weil die derzeit unterdrückten Niveaus unnatürlich sind. Wir können nicht sagen, wie weit sie steigen werden, um die künftige Kaufkraft der wichtigsten Währungen zu diskontieren – das ist Sache der Märkte. Doch angesichts der außergewöhnlichen Entwertung der Währungen seit 2008 und noch dramatischer seit März 2020 sollte kein Zweifel bestehen, dass die Märkte zunehmend weitere erhebliche Entwertungen erwarten werden.
Schon ein Blick auf den Dollar zeigt, wie verfestigt diese Zwänge heute sind. Abbildung 1 zeigt das Ausmaß der Geld- und Kreditausweitung (M3), das sich noch nicht in der Ausweitung des BIP niedergeschlagen hat.
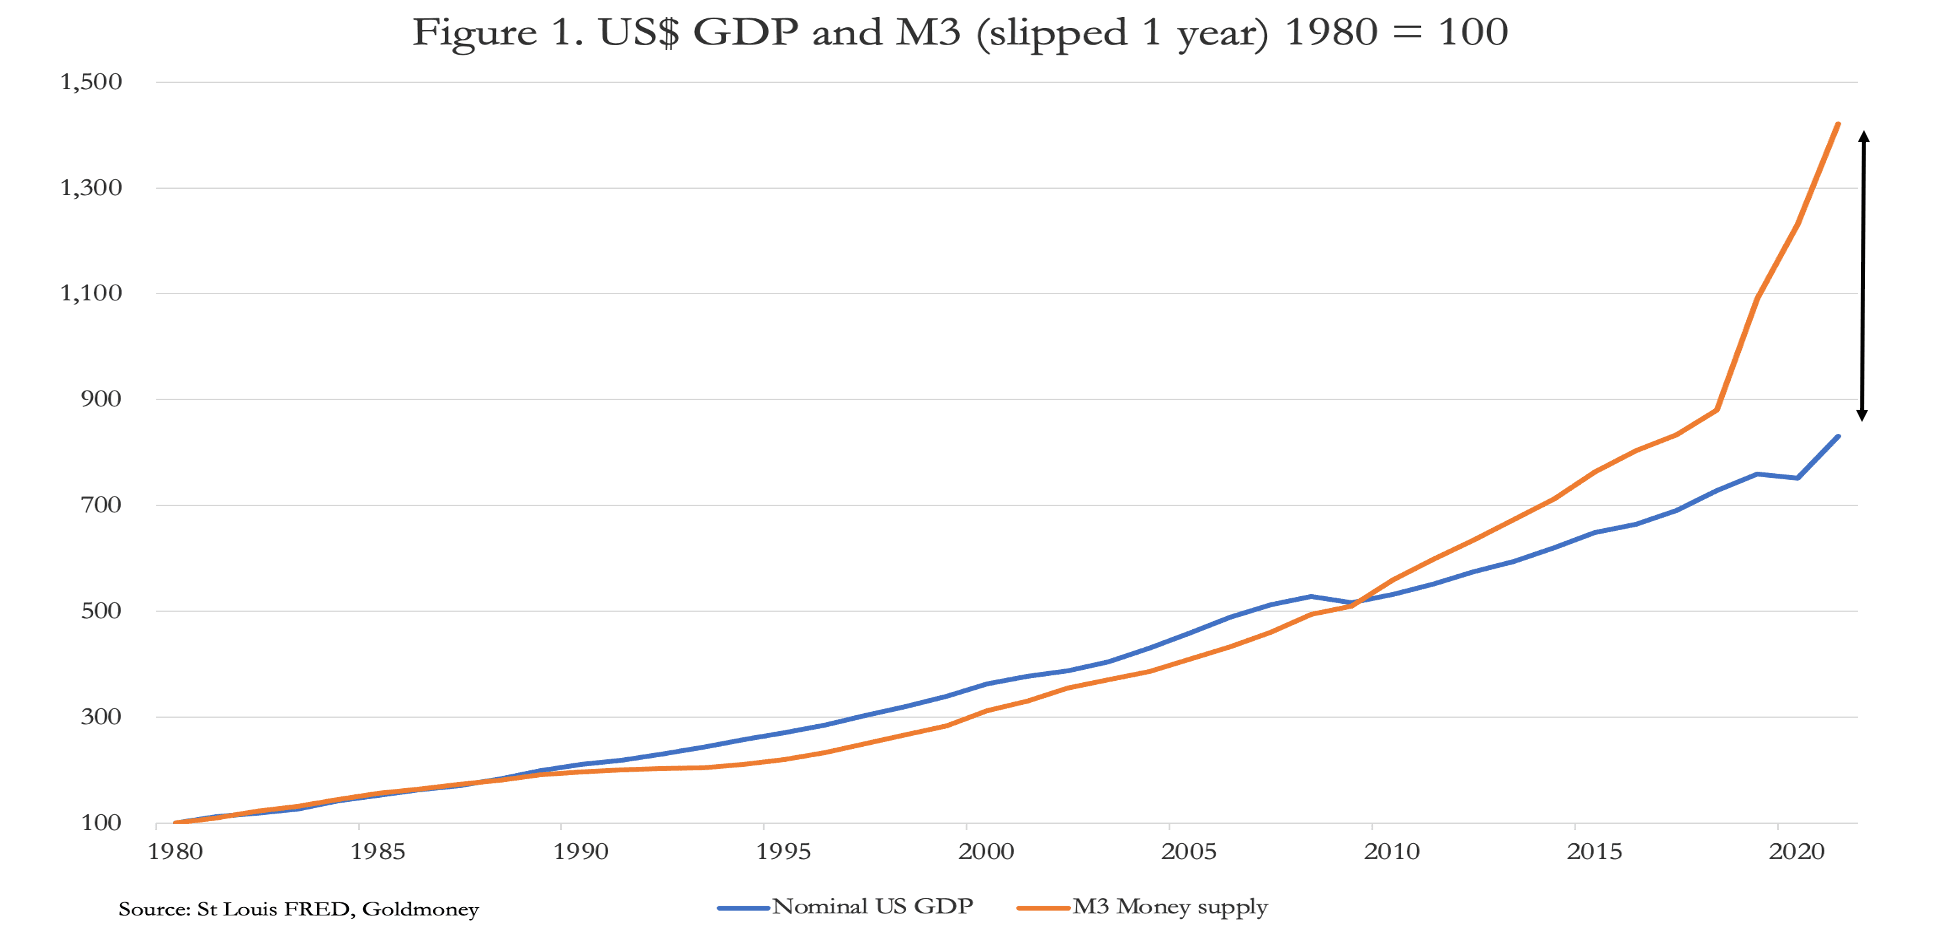
Für die durch die markierte Lücke angezeigte Abweichung kann es nur zwei Erklärungen geben. Die erste lautet, dass zunehmende Mengen an Währung und Kredit in Sekundärmärkten gebunden sind; diese werden zurückgehen, sobald die Zinsen steigen und die spekulative Blase endet. Dies wurde zum Teil durch die quantitative Lockerung (QE) befördert, soweit Einlagen in den Händen von Pensionsfonds und Versicherungsgesellschaften nicht in Neuemissionen angelegt wurden (die dann mit zeitlicher Verzögerung in der Realwirtschaft zirkulieren würden), sondern stattdessen zum Kauf bestehender Wertpapiere dienten, die in den BIP-Statistiken nicht erfasst sind.
Zweitens wird sich die Lücke zwischen dem Wachstum von M3 und dem des BIP durch weitere Preissteigerungen bei den BIP-Komponenten verringern. Nach den jüngsten amtlichen Statistiken steigen die Preise um mehr als 7 Prozent. Inoffizielle Statistiken (etwa von Shadowstats.com) behaupten, der Wert liege eher bei 15 Prozent. Wie hoch der tatsächliche Wert auch sein mag: Es besteht eindeutig ein weit größerer Aufwärtsdruck auf die Preise infolge der Entwertung der Währungen in der Vergangenheit, und die Geldpolitik bestreitet dies vehement.
Wie auch immer die konjunkturellen Aussichten aussehen (und dies ist keine Frage des BIP, das lediglich eine Geldsumme und sonst nichts ist), werden die Märkte die Zinsen in allen sich entwertenden Währungen nach oben zwingen, vor allem um den Verlust an Kaufkraft auszugleichen. Wenn die Anleiherenditen deutlich steigen, wird die globale Blase bei den Finanzanlagen entscheidend untergraben. Dieses Ergebnis wird zunehmend sicher.
Es stellt sich nun die Frage, welche Auswirkungen diese Entwicklungen auf das Bankensystem, einschließlich der Zentralbanken, haben werden. Über die Folgen für den Bankkreditzyklus, der die Geschäftsbanken betrifft, ist bereits viel geschrieben worden; das muss hier nicht wiederholt werden. Unser Augenmerk muss stattdessen den Zentralbanken mit ihren gewaltigen Portfolios an Finanzaktiva gelten und der Frage, wie sie betroffen sein werden. Dieser Artikel untersucht die Folgen eines Anleihe-Bärenmarkts für die Finanzen der Bank of England, des Federal Reserve Board, der Bank of Japan und der Europäischen Zentralbank.
Die Bank of England

In einem aktuellen Artikel für The Sunday Telegraph wies Jeremy Warner darauf hin, dass steigende Zinsen und Anleihekurse die Verluste, die auf den Bestand der Bank of England an Staatsschulden von 895 Mrd. US-Dollar voraussichtlich entstehen, „dramatisch erhöhen“ werden; dieser Bestand wurde „in mehr als zehn Jahren der sogenannten quantitativen Lockerung aufgebaut“.[ii] Unter Bezugnahme auf den jüngsten Briefwechsel zwischen dem Gouverneur und dem Schatzkanzler führte Warner weiter aus, dass die Dividendenzahlungen aus dem Gilt-Portfolio an das britische Finanzministerium geflossen seien und dass künftig voraussichtlich Zahlungen in umgekehrter Richtung erforderlich sein würden.Warner schätzt, dass sich die bisherigen Verluste der Bank auf etwa 100 Mrd. Pfund belaufen und dass ein Abbau des Portfolios durch Auslaufenlassen im nächsten Monat zu ersten Verlusten der Bank von 3 Mrd. Pfund aus fälligen Anleihen führen könnte. Glücklicherweise für die Bank of England ist das Finanzministerium aufgrund einer früheren Vereinbarung verpflichtet, die Verluste der Bank zu decken. Die Zahlen in Tabelle 1 oben spiegeln den Stand des zuletzt verfügbaren geprüften Jahresabschlusses wider; der Abschluss für das Jahr bis Ende dieses Monats wird in einigen Monaten veröffentlicht werden und mit Warners Schätzungen übereinstimmen.
Durch QE erworbene Anleihen werden außerbilanziell geführt und befinden sich im Bank of England Asset Purchase Facility Fund Limited, der durch ein Darlehen der Bank finanziert wird. Wir können vernünftigerweise annehmen, dass die Laufzeiten bis zu zwanzig Jahre und mehr gestreut sind; unsere Berechnungen in Tabelle 1 gehen von einer durchschnittlichen Laufzeit von zehn Jahren aus. Im Jahr bis zum 28. Februar 2021 beliefen sich die Nettoverluste aus Finanzinstrumenten (d. h. dem durch QE erworbenen Gilt-Portfolio) auf 56.108 Mio. Pfund. Das negative Eigenkapital, das nach unserer Schätzung in Tabelle 1 78 Mrd. Pfund und nach Warners jüngerer Schätzung 94 Mrd. Pfund beträgt, wird vom Finanzministerium vollständig gedeckt werden.
Wie das Finanzministerium damit umgeht, ist eine interessante Frage. Es ist unwahrscheinlich, dass das Finanzministerium seine Ausgaben kürzen wird, um die Verluste der Bank zu decken. Stattdessen werden sie dem Staatsdefizit hinzugerechnet und durch weitere Gilt-Emissionen finanziert, was den Finanzierungsbedarf erhöht. Und wenn die Bank fällige Gilts zur gleichen Zeit aus ihrer Bilanz auslaufen lässt, in der die Zinsen durch die steigende Preisinflation nach oben gezwungen werden, während der Kreditbedarf dennoch gedeckt werden muss, ergibt sich ein Rezept für eine mögliche Finanzierungskrise.
Kommt hinzu, dass der Verdacht entsteht, die Bank of England werde faktisch von der Regierung gerettet; dann könnte für ausländische Gläubiger jeder Vertrauensvorschuss in Bezug auf die Währungsstabilität erheblich beschädigt werden. Wird die Insolvenz der Bank nur durch eine Rettung durch die Regierung abgewendet, könnte die Illusion der britischen Öffentlichkeit, Regierung und Bank of England besäßen die magische Fähigkeit, die Menschen durch endlose Ausgaben und Inflation glücklich zu machen, vorzeitig enden.
Dies wirft jedoch auch Fragen zur Lage anderer Zentralbanken auf, die möglicherweise nicht die Voraussicht oder auch nur die Möglichkeit hatten, zuvor Rettungsvereinbarungen mit ihren Regierungen zu treffen. Zentralbanken sollen von ihren Regierungen unabhängig sein (wenngleich wir alle wissen, dass dies eine Fiktion ist), was nahelegt, dass im Rahmen von QE keinerlei Vereinbarungen hätten getroffen werden dürfen.
Die Position der Fed

Das Federal Reserve Board hat seit der Lehman-Krise im Jahr 2008 erhebliche Vermögenswerte angesammelt, wie die Grafik in Abbildung 1 zeigt.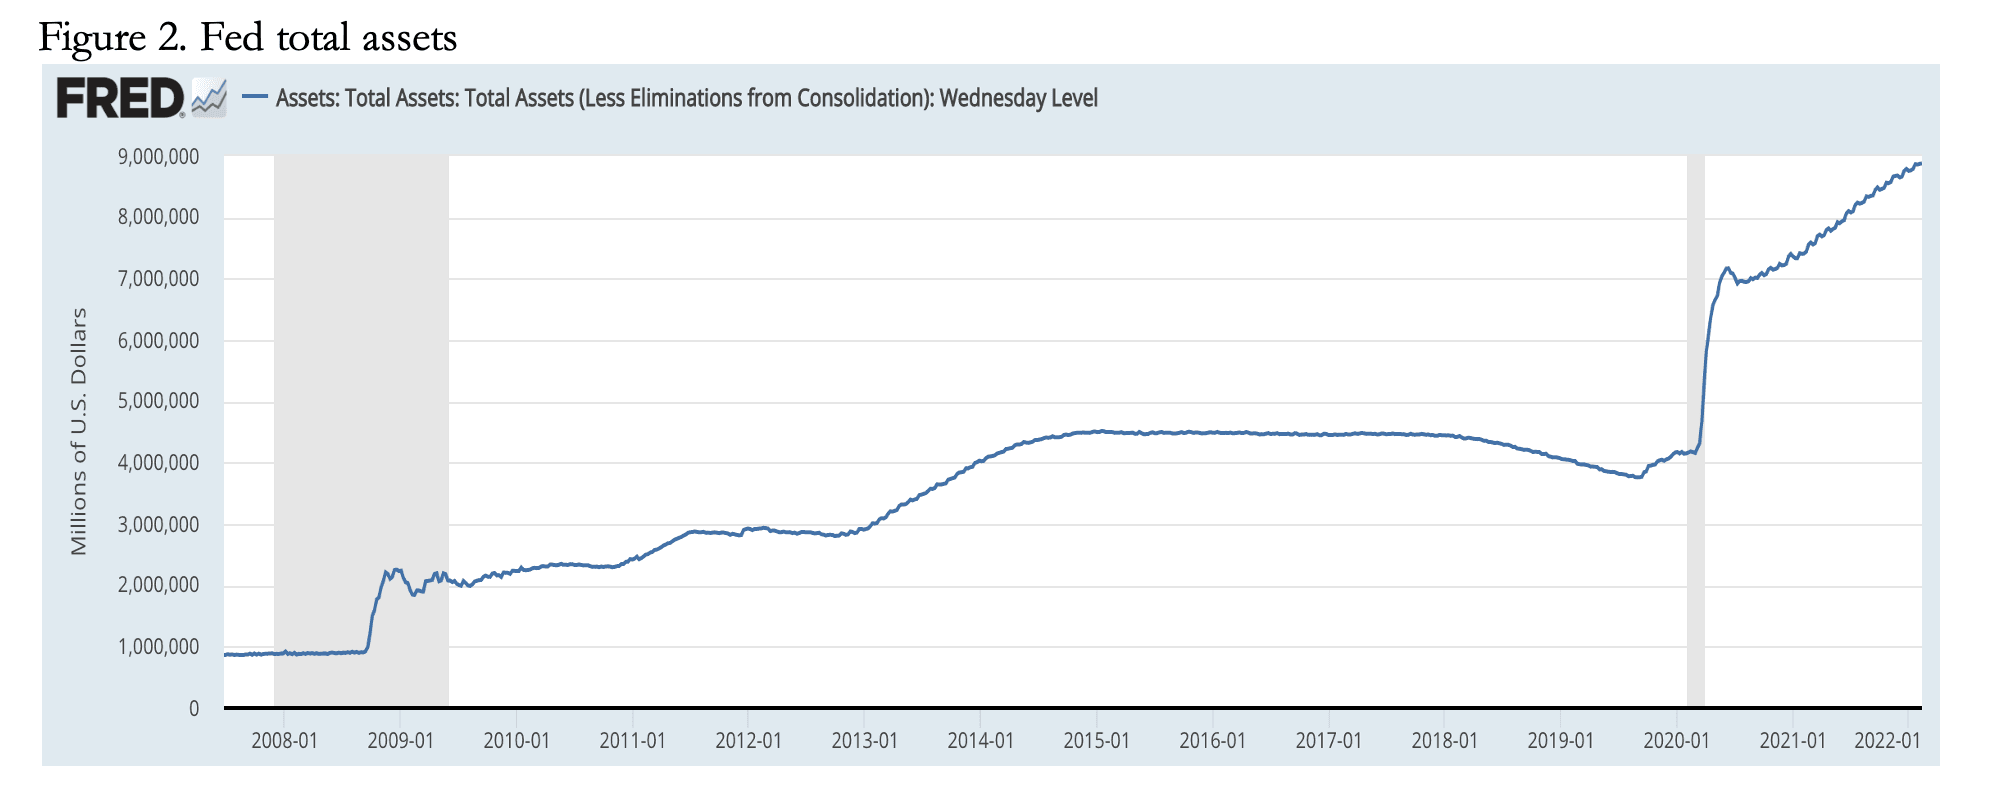
Von 900 Mrd. US-Dollar kurz vor dem Zusammenbruch von Lehman führte die quantitative Lockerung (QE) die Bilanz bis Dezember 2014, als die ersten Versuche einer Rückführung (Tapering) begannen, auf 4.500 Mrd. US-Dollar; dies mündete im September 2019 in die Repo-Krise. Und nach den Covid-Lockdowns mit nahezu zwei Jahren Fed-Funds-Zinsen von null beläuft sich die Bilanz nun auf 8.878 Mrd. US-Dollar, fast das Zehnfache des Niveaus vor der Lehman-Pleite. Auf der Passivseite hat dies zu einer Ausweitung der Einlagen der Geschäftsbanken auf 3.859 Mrd. US-Dollar geführt, auf der Aktivseite zu Staats- und Agency-Anleihen im Gesamtwert von 8.267 Mrd. US-Dollar. Staats- und Agency-Anleihen werden in der Bilanz zum Nennwert ausgewiesen, wodurch der Fed die Peinlichkeit erspart bleibt, Verluste auf diese Bestände auszuweisen. Würden sie jedoch zu Marktpreisen bewertet, wäre das Eigenkapital der Fed von knapp 65 Mrd. US-Dollar um ein Vielfaches aufgezehrt, wie in Tabelle 2 oben dargestellt, die die Veränderung der Umlaufrendite der fünfjährigen US-Staatsanleihe als Näherungswert für sämtliche Bestände der Fed an Staats- und Agency-Anleihen verwendet. Die Laufzeitstruktur der US-Staatsschulden ist im Vergleich zu anderen großen Staaten kurz, und die Renditen von Agency-Anleihen sind keine einfache Angelegenheit, wenn man die fällig werdenden Hypotheken innerhalb einzelner Verbriefungen berücksichtigt.
Seit dem Bilanzstichtag Ende September ist die Rendite der fünfjährigen US-Staatsanleihe von 0,997 % auf 1,925 % Anfang dieser Woche gestiegen, womit das Eigenkapital der Bilanz mehr als fünffach aufgezehrt wäre. Und sollten die Anleiherenditen erneut steigen, wird sich die Lage weiter verschlechtern. Die Praxis, diese Anleihen in der Bilanz der Fed zum Nennwert auszuweisen, in der Annahme, dass sie bis zur Endfälligkeit gehalten werden, dient offenkundig bequem der Gesichtswahrung. Man kann nachvollziehen, dass ein Eigeninteresse besteht, daran zu glauben, dass Zinsen und Anleiherenditen nicht steigen werden, und dass darauf, wenn sie es doch tun, ein hohes Maß an Panik folgt.
Doch die Grafik in Abbildung 1 zeigt, dass die Weitergabe der Geldmengenausweitung in steigende Preise kaum begonnen hat. Da auch der Privatsektor mit großen Mengen unproduktiver Schulden belastet ist, wird es zu zahlreichen Insolvenzen kommen, wenn die Zinsen steigen, um die sinkende Kaufkraft des Dollars widerzuspiegeln. Eine Kombination aus der Abwicklung von Fehlinvestitionen und fallenden Preisen für Finanzvermögen wird die Fed mit geldpolitischen Mitteln kaum abmildern können, erst recht nicht zu einem Zeitpunkt, an dem ihre eigene finanzielle Glaubwürdigkeit möglicherweise zusammenbricht.
Die Bank of Japan

Die Bank of Japan kauft seit dem Jahr 2000 Staatsanleihen und hat ein beträchtliches Portfolio aufgebaut. Derzeit besitzt sie Staatsanleihen im Wert von 528 Billionen Yen (4,6 Billionen US-Dollar), von denen 27 % auf Laufzeiten von zwei und fünf Jahren entfallen, der Rest auf Laufzeiten von zehn Jahren und länger. Das bedeutet, dass die BOJ stark den Kursschwankungen von Anleihen ausgesetzt ist. So führt beispielsweise ein Anstieg der Umlaufrendite einer zehnjährigen Anleihe um 100 Basispunkte zu einem Kursrückgang von über 11 % gegenüber dem aktuellen Niveau; bei den Laufzeiten von 20 bis 40 Jahren, die 29 % des JGB-Portfolios der Bank ausmachen, fällt er noch größer aus.[iii]Zusätzlich zu den JGBs in der Bilanz der BOJ befinden sich dort Unternehmensanleihen und Commercial Paper im Wert von 11,5 Billionen Yen sowie börsengehandelte Fonds und REITs im Wert von 37,3 Billionen Yen.
Die Rendite der zehnjährigen JGB ist seit dem Bilanzstichtag in Tabelle 3 von 0,025 % auf 0,223 % gestiegen, wodurch der Anleihekurs um über 1 % gefallen ist. Der bisherige Verlust auf das Portfolio allein aus dieser Quelle beträgt 7,4 Billionen Yen, verglichen mit Eigenkapital und Kapitalrücklagen von 4,4 Billionen Yen. Seit der Septemberbilanz ist das Eigenkapital der BOJ auf Marktpreisbasis aufgezehrt.
Es überrascht kaum, dass die BOJ öffentlich erklärt hat, sie werde unbegrenzt zehnjährige JGBs zu 0,25 % kaufen, um den Ausverkauf am Anleihemarkt zu dämpfen. Eine höhere Rendite wäre für die Bank mehr als peinlich, da sie bereits eine Rekapitalisierung benötigt, vermutlich mit dem Geld ihrer hoch verschuldeten Regierung.
Doch wie wir gesehen haben, war die globale Geldentwertung beispiellos und hat überall zu höheren Preisen geführt. Die Preise für Lebensmittel, Verkehr, Energie, Bildung und Gesundheitsversorgung werden in Japan vom Staat stark subventioniert, und das ist der Hauptgrund dafür, dass die Verbraucherpreisinflation so niedrig erscheint. Mit anderen Worten: Wenn die Preisinflation weiterhin durch Subventionen niedrig gehalten werden soll, geschieht dies auf Kosten einer weiteren Geldmengenausweitung, die ihrerseits erst den Druck auf steigende Anleiherenditen verursacht.
Japan wird von gegenwärtigen und künftigen globalen Einflüssen nicht abgeschirmt bleiben. Sofern die Bank of Japan ihre QE-Politik nicht ändert, dürfte der Yen gegenüber Rohstoffen stark fallen, wodurch Preissubventionen zunehmend nicht mehr haltbar wären.
Bei einer Staatsverschuldung von 266 % des BIP und einem für das laufende Jahr erwarteten Haushaltsdefizit von etwa 8,5 % ist die japanische Volkswirtschaft weniger als ein Viertel so groß wie die der USA. Hätte die US-Regierung diesen Schuldenstand, beliefe er sich auf 130 Billionen US-Dollar, was einen Hinweis darauf gibt, wie gravierend die Schuldenfalle ist, in der sich die japanische Regierung befindet.
Zusammenfassend lässt sich sagen: Nicht nur ist das Eigenkapital der BOJ durch den bisherigen Anstieg der Anleiherenditen aufgezehrt worden, sondern weitere erhebliche Verluste werden nur vorübergehend dadurch aufgeschoben, dass sie mit inflationären Eingriffen in die Anleihekurse noch einmal alles auf eine Karte setzt.
Die EZB und das Eurosystem

Die EZB und ihr Netzwerk nationaler Zentralbanken unterscheiden sich von anderen Zentralbanken, weil die EZB gegenüber keiner nationalen Regierung rechenschaftspflichtig ist und die nationalen Zentralbanken ein doppeltes Mandat haben: zuerst gegenüber der EZB selbst und erst danach gegenüber ihren nationalen Regierungen.Dies bedeutet, dass die EZB sich nicht an eine Regierung wenden kann, um einen Fehlbetrag in ihren Bilanzen auszugleichen. Ihre Anteilseigner sind die nationalen Zentralbanken im Euroraum, die ihre EZB-Anteile in unterschiedlichem Umfang halten, insgesamt 8,2 Mrd. €. Es ist eine Situation entstanden, in der steigende Anleiherenditen zugleich die Finanzen der EZB und die ihrer Anteilseigner untergraben, sodass die EZB und die nationalen Zentralbanken allesamt refinanziert werden müssen.
Tabelle 4, die durchschnittliche Anleihelaufzeiten von zehn Jahren unterstellt, veranschaulicht diesen Punkt. Mit Ausnahme von Irland, Malta und Slowenien haben bei allen nationalen Zentralbanken die Verluste infolge fallender Anleihekurse das Eigenkapital überschritten; die Tabelle zeigt die Auswirkungen für ausgewählte nationale Zentralbanken, die EZB und das Eurosystem insgesamt. Die Berechnungen in Tabelle 4 beruhen auf der Veränderung der Renditen der jeweiligen nationalen Staatsanleihen, wobei für die EZB und das Eurosystem ein durchschnittlicher Rückgang der Anleihekurse in ihren Portfolios um 600 Basispunkte seit dem 31. Dezember angenommen wird. Bei italienischen, spanischen, griechischen und portugiesischen Papieren, die den Großteil der Anleihen ausmachen, sind die Kursrückgänge größer.
Die Ergebnisse dieser Analyse sind erschreckend. Hinzu kommt das zusätzliche Problem des Zahlungssystems TARGET2, dessen Ungleichgewichte sich auf nahezu 1,792 Billionen € summieren; unter Berücksichtigung weiterer Faktoren belaufen sich die gesamten bereinigten Ungleichgewichte auf 2,476 Billionen €. Es wird angenommen, dass TARGET2 uneinbringliche und zweifelhafte Forderungen in Repo-Sicherheiten verbirgt, die, wenn sie in den nationalen Geschäftsbankensystemen verblieben wären, mit hoher Wahrscheinlichkeit als notleidend eingestuft würden. Das Zahlungssystem der Eurozone spiegelt zudem die Salden von Nettoexporteuren wie Deutschland und von Nettoimporteuren wie Italien wider. Abbildung 3 zeigt die TARGET2-Position Ende Dezember.
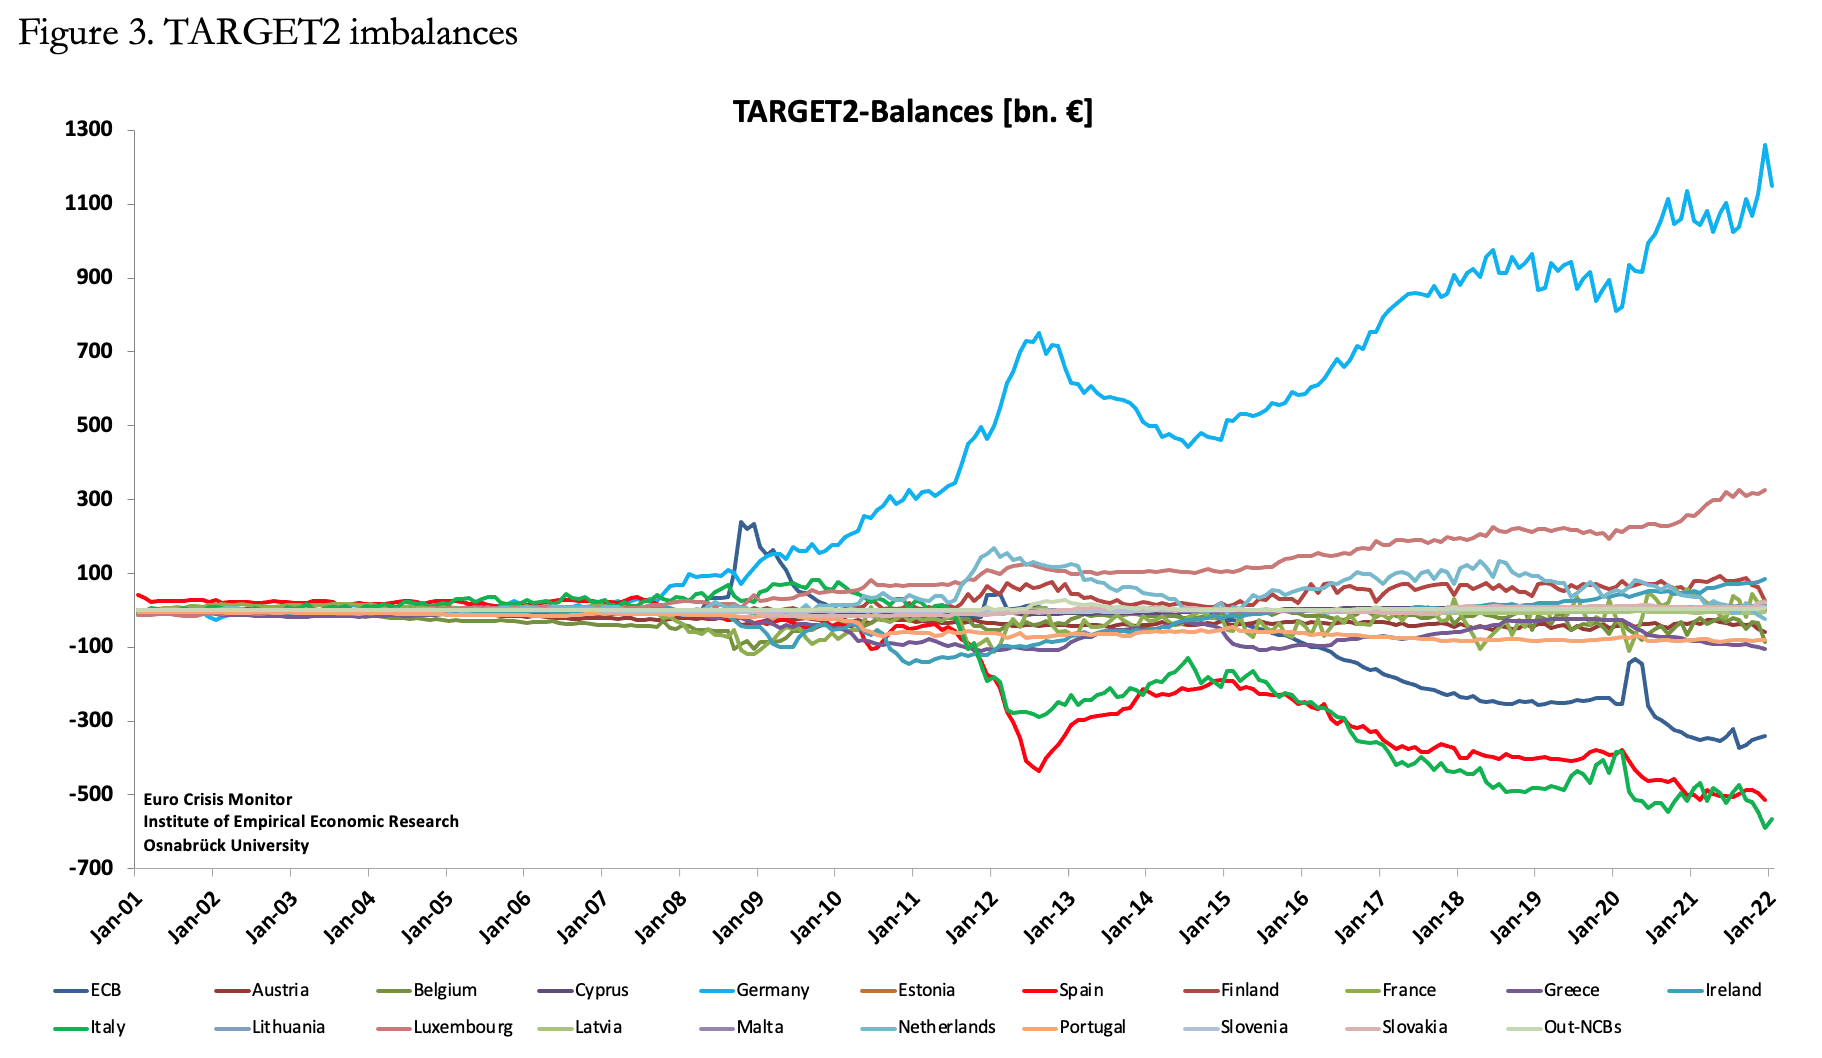
Theoretisch hätten diese Ungleichgewichte nie entstehen dürfen. Sie zeigen beispielsweise, dass die Deutsche Bundesbank von anderen nationalen Zentralbanken, insbesondere von Italien und Spanien, sowie von der EZB selbst 1,261 Billionen € zu bekommen hat. Mit fallenden Anleihekursen kommt jedoch eine neue Dynamik hinzu. Das Folgende stammt aus einem Aufsatz von Karl Whelan, der die Bedenken von Jens Weidmann zu den TARGET2-Ungleichgewichten kritisiert, die dieser 2012 in einem Brief an den EZB-Präsidenten Mario Draghi geäußert hatte:[iv]
„… jede nationale Zentralbank im Eurosystem verfügt derzeit über Vermögenswerte, die ihre Verbindlichkeiten übersteigen, und die TARGET2-Forderungen insgesamt entsprechen den TARGET2-Verbindlichkeiten. Die wahrscheinlichste Lösung der Target-Ungleichgewichte im Falle eines vollständigen Auseinanderbrechens des Euro wäre daher eine Bündelung der von TARGET2-Schuldnern gehaltenen Vermögenswerte, die an die TARGET2-Gläubiger übertragen würden, um den Saldo auszugleichen. Dies könnte dazu führen, dass die Bundesbank eine Reihe von Vermögenswerten aus der Peripherie hält, die möglicherweise weniger als ihren Nennwert wert sind; dieses Szenario würde jedoch zu Verlusten der Bundesbank führen, die weit unter dem aktuellen Wert ihrer TARGET2-Forderung lägen.“
Whelans Kritik an Weidmanns Bedenken ist im Kern keynesianisch und entspricht der Meinung des EU-Establishments. Es ist jedoch festzuhalten, dass derzeit nahezu alle nationalen Zentralbanken im Eurosystem ein negatives Eigenkapital aufweisen, bei dem die Verbindlichkeiten die Vermögenswerte übersteigen; genau diesen Zustand schließt Whelans Aufsatz aus. Und bei weiter steigenden Anleiherenditen wird eine Lösung der TARGET2-Ungleichgewichte unmöglich, ohne dass das Eurosystem auseinanderbricht.
Ein Teil des Problems ist die Kreditvergabe der EZB und der nationalen Zentralbanken an Geschäftsbanken über Repos. Zusammen mit Repos zwischen Geschäftsbanken wird der gesamte Repo-Markt in Euro auf mehr als 10 Billionen € geschätzt. Dieser Markt ist durch extrem günstige Refinanzierung und dadurch gewachsen, dass einige der nationalen Zentralbanken bei der Qualität der Sicherheiten ein Auge zudrückten. Steigende Zinsen werden Repos weniger attraktiv machen und eine Art Kontraktion der Bankkredite auslösen, und zwar zu einem Zeitpunkt, in dem die Hilfe aus dem Zentralbankensystem zur Rettung des Geschäftsbankennetzes durch deren eigene sich verschlechternde Finanzlage beeinträchtigt sein wird.
Folgen für die Geschäftsbanken
Die seit langem gehegte Annahme, Zentralbanken seien das Sicherheitsnetz und der Kreditgeber letzter Instanz in einer Wirtschafts- oder Finanzkrise, wird durch die fragile Verfassung der großen Zentralbanken voraussichtlich infrage gestellt. Zwar mag es zu Schäden an den nationalen Währungen kommen, doch geht das gesamte Finanzestablishment davon aus, dass dies ein vertretbarer Preis für den Schutz der Interessen der Einleger sei und dass Bankenstürme um jeden Preis vermieden werden müssten. Dahinter steht die Überzeugung, dass die eigene finanzielle Lage einer Zentralbank unerheblich sei, solange sie über eine Notenpresse verfüge.Diese Annahmen setzen sich rücksichtslos über die Frage des öffentlichen Vertrauens hinweg. Dieses wird es voraussichtlich nicht hinnehmen, dass ein Staat als oberster Beschützer der Banken erscheint, indem er seine Zentralbank zur Bewältigung einer Krise rekapitalisiert. Vielmehr besteht ein erhöhtes Risiko, dass die breite Bevölkerung Ausweichmaßnahmen zu ihrem eigenen Schutz ergreift und damit jede Erfolgsaussicht untergräbt. Es ist eine Sache, wenn Zentralbanker geldpolitische Expertise für sich beanspruchen, aber eine ganz andere, wenn die politische Klasse dies glaubwürdig tun will.
Es besteht daher ein erhöhtes Risiko eines Politikversagens und letztlich auch eines Währungsversagens. Besonders akut ist dies, wenn keine Verbindung zwischen der politischen Klasse und einer Zentralbank besteht. Dies ist die einzigartige Lage der EZB, die nun die Besonderheit aufweist, darauf angewiesen zu sein, dass ihre eigenen bankrotten Anteilseigner sie vor dem Bankrott retten. Und wenn die Zinsen in den kommenden Wochen steigen, wird der aufgeblähte Repomarkt des Eurosystems schrumpfen, was unweigerlich zu Zusammenbrüchen von Geschäftsbanken innerhalb der Eurozone führen wird.
Zu glauben, Brüssel könne über Nacht mit einem Rettungspaket zu Hilfe eilen, ist der Triumph der Hoffnung über die Erfahrung. Uneinige, zerstrittene Politiker und Bürokraten würden Wochen, ja Monate benötigen, um sich auf ein Rettungspaket zu einigen, selbst wenn eine Einigung erzielt werden kann, was angesichts aller gegenseitigen Schuldzuweisungen und Beschämungen mit ziemlicher Sicherheit eine vergebliche Hoffnung ist. Märkte und Banken für mehr als wenige Tage zu schließen, während die Debatte tobt, würde das Krisengefühl lediglich verstärken.
Die Finanzstruktur der Eurozone, die stark voneinander abweichenden wirtschaftlichen und politischen Interessen der Mitgliedstaaten sowie das Erbe vertuschter Altschulden aus einer Reihe von Finanzkrisen und Kompromissen seit ihrer Gründung deuten allesamt darauf hin, dass kein Wille besteht, die Insolvenz der EZB zu beheben. Nur wenn einzelne Regierungen hinter ihren eigenen nationalen Zentralbanken stehen, können diese rekapitalisiert werden, und zwar unter der Bedingung, dass das Eurosystem beendet wird. Deutschland kann Italien, Spanien und Frankreich nicht länger subventionieren. Eine rekapitalisierte Bundesbank wird sich von ihrem EZB-Kapitalschlüssel lösen müssen, ebenso wie alle anderen nationalen Zentralbanken. Und die Bundesbank wird alle Hände voll zu tun haben, ihr eigenes Geschäftsbankennetz zu stabilisieren.
Die Währung wird verschwunden sein, ersetzt durch – was? Damit eine neue deutsche Landeswährung Erfolg hat, wäre vermutlich eine Erneuerung der bestehenden Führung der Bundesbank sowie die Berufung glaubwürdigerer Vertreter einer soliden Geldpolitik erforderlich. Selbst dann wäre die Versuchung, jede notleidende Bank und jedes notleidende Unternehmen zu retten, schwer zu überwinden. In Euro denominierte Staatsschulden wären getilgt, doch damit eine neue Währung Erfolg hat, müssen die Staatsausgaben vollständig durch Steuern finanziert werden – die Ausweitung von Währung und Kredit muss enden.
Das Chaos in den übrigen Staaten der Eurozone würde mit ziemlicher Sicherheit ausschließen, dass ein Währungsersatz gelingt, ohne dass man von dem gehegten Sozialismus abrückt. Bitten Italiens, Griechenlands, Spaniens, Portugals und Frankreichs um die Fortsetzung deutscher Subventionen müssen im Interesse der neuen deutschen Währung unbeachtet bleiben. Die politischen und wirtschaftlichen Folgen sind unvorstellbar, abgesehen vom nahezu sicheren Zusammenbruch des gesamten europäischen Projekts.
Die systemischen Risiken für andere Bankensysteme, die gegenüber den Geschäftsbanken des Eurosystems und der Euro-Währung engagiert sind, werden deren Schwierigkeiten noch vergrößern. Das Beispiel des Zusammenbruchs der österreichischen Credit-Anstalt im Jahr 1931 wird die heutigen Zentralbanker verfolgen, und sie werden sicher so schnell handeln, wie ihre Finanzen es erlauben, um die Destabilisierung ihrer eigenen Geschäftsbankensysteme zu verhindern.
Ein globaler Bankenzusammenbruch kann nur dann verhindert werden, wenn die übrigen Zentralbanken mit größter Dringlichkeit einen Weg finden, die Eurozone zu stützen.
Der Präzedenzfall John Law deutet auf den Ausgang hin
Es muss ein Weg gefunden werden, das Eigenkapital der Zentralbanken zu stärken. Fremdkapital genügt nicht – es muss Eigenkapital sein. Vielleicht findet die EZB eine supranationale Institution wie den IWF, die sie stützt. Wie auch immer das Liquiditätsproblem der Zentralbanken gelöst wird: Es wird für Etatisten nicht nur peinlich sein, sondern der Öffentlichkeit auch signalisieren, dass ihr Vertrauen in ihre Fiat-Währungen möglicherweise völlig unbegründet war.Die Parallelen zum Scheitern von John Laws Mississippi-Projekt vor 302 Jahren, fast auf den Tag genau, sind bemerkenswert. Ende Februar 1720 sollte Laws Banque Royale mit seinem Mississippi-Unternehmen fusionieren, doch bereits früher im Monat begann das Vorhaben auseinanderzufallen. Je mehr Aktien die Bank kaufte, um den fallenden Kurs der Mississippi-Aktie zu stützen, desto mehr Livre-Banknoten gelangten in Umlauf und untergruben deren Kaufkraft. Das Horten von Gold- und Silbermünzen nahm zu, und die Öffentlichkeit begann, die Banknoten abzulehnen. Anleger begannen, Aktien zu verkaufen und Banknoten gegen jede Art von transportablen Vermögenswerten abzustoßen, als Law anfing, Gold- und Silbermünzen zu beschlagnahmen.
Was heute mit den Zentralbanken geschieht, beginnt den Problemen der Banque Royale zu ähneln. Die Politik der quantitativen Lockerung zur Stützung der Preise von Finanzanlagen unterscheidet sich nicht von Laws Programm zur Stützung der Aktien seines Mississippi-Unternehmens. Der Vertrauensverlust in seine Papier-Livres, der sich in stark steigenden Preisen zeigte, beginnt sich nun in den heutigen Papierwährungen zu wiederholen.
Die Mississippi-Aktien fielen von 12.000 Livres Mitte Februar auf 8.500 Livres am 1. März. Auch die Währung begann zu kollabieren, und bis September gab es an den Börsen in London und Amsterdam keinen Wechselkurs mehr für sie, das heißt, sie war wertlos geworden. Heute haben die Preise von Finanzanlagen zu sinken begonnen, und wie ihre sinkende Kaufkraft zeigt, gilt dies auch für die Währungen.
Auf Grundlage des Präzedenzfalls John Law konnten wir nicht nur den heutigen Ablauf der Ereignisse vorhersehen, sondern erhalten auch alarmierende Bestätigung dafür, dass sich das, was 1720 in Frankreich mit Laws Vorläufer der heutigen Zentralbanken geschah, nun in globalem Maßstab wiederholt. Und sicherlich fehlte bisher nur ein Teil des Puzzles: die Insolvenz moderner Zentralbanken – bis jetzt.
[i] Yardini Research.
[ii] 13. Februar 2022.
[iii] Statistische Veröffentlichung der Bank von Japan vom 15. Februar 2022
[iv] Siehe https://www.karlwhelan.com/IrishEconomy/WeidmannMunchau.pdf
Die in diesem Artikel geäußerten Ansichten und Meinungen sind die des Autors bzw. der Autoren und geben nicht die Ansichten von Goldmoney wieder, sofern nicht ausdrücklich anders angegeben. Der Artikel dient ausschließlich allgemeinen Informationszwecken und stellt weder seitens Goldmoney noch seitens des Autors bzw. der Autoren eine Rechts-, Finanz-, Steuer-, Anlage- oder Buchhaltungsberatung dar. Sie sollten keine im Artikel enthaltenen Informationen zur Grundlage von Handlungen oder Entscheidungen machen, ohne zuvor unabhängigen fachlichen Rat einzuholen. Es wurde Sorgfalt darauf verwendet, dass die Informationen im Artikel verlässlich sind; Goldmoney übernimmt jedoch keine Gewähr dafür, dass sie richtig, vollständig und aktuell sind und/oder als Hinweis auf zukünftige Ergebnisse verstanden werden können, und sie sollten nicht als solche betrachtet werden. Goldmoney haftet nicht für Ansprüche, Verluste, Schäden oder Unannehmlichkeiten, die sich aus den in diesem Artikel enthaltenen Informationen oder Meinungen ergeben. Jede Handlung, die aufgrund der in diesem Artikel enthaltenen Meinungen und Informationen vorgenommen wird, erfolgt auf Ihr eigenes Risiko.
Die in diesem Artikel geäußerten Ansichten und Meinungen sind die des Autors bzw. der Autoren und geben nicht die Ansichten von Goldmoney wieder, sofern nicht ausdrücklich anders angegeben. Der Artikel dient ausschließlich allgemeinen Informationszwecken und stellt weder seitens Goldmoney noch seitens des Autors bzw. der Autoren eine Rechts-, Finanz-, Steuer-, Anlage- oder Buchhaltungsberatung dar. Sie sollten keine im Artikel enthaltenen Informationen zur Grundlage von Handlungen oder Entscheidungen machen, ohne zuvor unabhängigen fachlichen Rat einzuholen. Es wurde Sorgfalt darauf verwendet, dass die Informationen im Artikel verlässlich sind; Goldmoney übernimmt jedoch keine Gewähr dafür, dass sie richtig, vollständig und aktuell sind und/oder als Hinweis auf zukünftige Ergebnisse verstanden werden können, und sie sollten nicht als solche betrachtet werden. Goldmoney haftet nicht für Ansprüche, Verluste, Schäden oder Unannehmlichkeiten, die sich aus den in diesem Artikel enthaltenen Informationen oder Meinungen ergeben. Jede Handlung, die aufgrund der in diesem Artikel enthaltenen Meinungen und Informationen vorgenommen wird, erfolgt auf Ihr eigenes Risiko.