
Dieser Artikel erklärt, warum der einzige Zyklus, auf den es ankommt, der Bankkreditzyklus ist, von dem aus alle anderen zyklischen Beobachtungen betrachtet werden sollten. Das reicht jedoch nicht aus, denn Bankkreditzyklen allein zerstören keine Währungen – das ist die Folge der Politik der Zentralbanken und der Ausweitung der Geldbasis.
Der Zusammenhang zwischen der Geldbasis und den Veränderungen der Kaufkraft einer Währung ist nicht mechanisch. Sie schafft lediglich den Rahmen. Entscheidend ist die weit verbreitete Wahrnehmung in der Öffentlichkeit, wie viel Liquidität für Ausgaben persönlich benötigt wird. Durch die Veränderung des Verhältnisses zwischen vorhandener Währung und erwartetem Bedarf wird die Kaufkraft grundlegend verändert. In den frühesten Phasen einer Hyperinflation der Preise führt dies zu Ungleichgewichten zwischen Angebot und Nachfrage, die sich in den heute erkennbaren Panikkäufen von lebensnotwendigen Gütern äußern.
Panik um Energie und andere Güter des täglichen Bedarfs ist erst der Anfang. Wird die Ausweitung von Währung und Kredit nicht gestoppt, werden die derzeitigen Verwerfungen rasch in eine breitere Flucht aus der Währung in Sachwerte übergehen – einen Crack-up-Boom.
Einleitung
Seit achtzehn Monaten erlebt die Welt einen Boom der Rohstoffpreise, der unweigerlich Spekulationen über eine neue Kondratieff-Welle, oder K-Welle, ausgelöst hat. Wer sie googelt, findet sie beschrieben als einen langen Zyklus der Wirtschaftstätigkeit in kapitalistischen Volkswirtschaften mit einer Dauer von 40 bis 60 Jahren. Sie markiert Phasen der Entwicklung und Korrektur, die von technologischer Innovation getrieben werden.[i]Die heutigen Anhänger der Theorie beschreiben sie anhand der Jahreszeiten. Der Frühling steht für die Erholung, die in einen Boom mündet. Der Sommer bedeutet zunehmenden Wohlstand und Reichtum bei nachlassendem Wachstum. Der Herbst steht für stagnierende Wirtschaftsbedingungen. Und der Winter ist eine lähmende Depression. Diese Beschreibungen kamen in Kondratieffs Werk jedoch nicht vor. Van Duijn[ii] deutete sie anders, nämlich anhand von Lebenszyklen: Einführung, Wachstum, Reife und Niedergang.
Wir müssen das Wort Wachstum verwerfen und durch Fortschritt ersetzen. Wachstum, gemessen am BIP, ist nicht mehr als eine Zunahme der im Umlauf befindlichen Menge an Währung und Bankkredit und daher bedeutungslos. Die meisten Menschen, die von Wachstum sprechen, glauben, Fortschritt oder eine allgemeine Verbesserung der Lebensqualität zu beschreiben. Tatsächlich billigen sie damit den Inflationismus.
Es besteht kaum ein Zweifel, dass der wirtschaftliche Fortschritt ungleichmäßig verläuft, doch das liegt an Innovationen. Kondratieffs Anhänger behaupten, Innovation sei ein zyklisches Phänomen, da die Theorie als Zyklustheorie sonst nicht haltbar wäre. Ein Wirtschaftshistoriker würde einwenden, dass die Wurzel der Innovation in der Anwendung technologischer Entdeckungen liegt, die ihrer Natur nach zufällige und keine zyklischen Ereignisse sein müssen.
Außerdem muss entschieden werden, wie die K-Welle zu messen ist. Geht es um Schwankungen des Preisniveaus, und wovon genau, oder um Produktionsmengen? Man bedenke, dass BIP und BSP erst in den 1930er-Jahren erfunden wurden und alle früheren BIP-Zahlen auf Schätzungen beruhen. Wird sie von Walt Rostows These getrieben, die K-Welle werde durch Schwankungen der relativen Knappheit von Nahrungsmitteln und Rohstoffen angetrieben?[iii] Oder ist sie ein monetäres Phänomen, das nach dem Zweiten Weltkrieg zu enden schien, als die Ausweitung der Währung nicht mehr durch einen Goldstandard behindert wurde?
Dies entsprach dem Argument von Edward Bernstein, einem wichtigen Berater der US-Delegation in Bretton Woods, als er zu dem Schluss kam, dass auf den Krieg nicht zwingend die tiefe Nachkriegsdepression folgen müsse, die nach historischem Vorbild damals allgemein erwartet wurde. Kondratieffs Wellentheorien gerieten in Vergessenheit, weil der Nachkriegseinbruch ausblieb, bis die Preisinflation in den 1970er-Jahren zunahm und Kondratieff wieder in Mode kam.
Kondratieff behauptete, seine Wellentheorie sei ein globales kapitalistisches Phänomen, das auf große Volkswirtschaften wie Großbritannien, Amerika und Deutschland zutreffe und dort nachweisbar sei. Es gibt jedoch keinen statistischen Beleg für eine lange Welle in der britischen Industrieproduktion in der ersten Hälfte des neunzehnten Jahrhunderts, als Britannia die Wellen der Wirtschaft beherrschte. Und obwohl es von Zeit zu Zeit Finanzkrisen gab, trat die Abwärtsphase, die Kondratieffs Zyklus vervollständigen würde, nie ein.
Da K-Wellen heute für so viele Analysen zyklischer Faktoren und deren Fortschreibung grundlegend sind, sollte der Mangel an Belegen und Strenge in der Kondratieff-Theorie diejenigen beunruhigen, die an sie glauben. Dass das Tempo des menschlichen Fortschritts schwankt, ist unbestreitbar, und dass es darüber hinaus einen erkennbaren Zyklus dieser Schwankungen jenseits gewöhnlicher saisonaler Einflüsse gibt, lässt sich nicht leugnen. Doch das ist ein Kreditzyklus, ein Faktor, den Bernstein zumindest teilweise verstand, als er zutreffend vermutete, dass man eine Nachkriegsdepression durch eine Ausweitung der Geldmenge verhindern kann.
Bankkreditzyklen und Inflation
Wenn die Ausweitung der Geldmenge überwiegend auf Bankkredite zurückgeht, ist sie zyklischer Natur. Ihre Folgen für die Kaufkraft der Währung folgen dem Zyklus, jedoch mit zeitlicher Verzögerung. Zudem ist die Wirkung in einer Bevölkerung, die eher spart, schwächer als in einer, die einen größeren Teil ihres Einkommens für den unmittelbaren Konsum ausgibt. Zu diesem Effekt ist kein weiterer Kommentar erforderlich, außer dass die Preise über den gesamten Bankkreditzyklus hinweg voraussichtlich relativ stabil bleiben. So verhielt es sich in Großbritannien, das die Weltwirtschaft in dem Zeitraum von der Einführung des goldenen Sovereign nach dem Coinage Act von 1816 bis zum Ersten Weltkrieg größtenteils dominierte.Abbildung 1 bestätigt, dass das allgemeine Preisniveau von 1822 bis 1914 trotz schwankender Bankkreditvolumina im Großen und Ganzen unverändert blieb. Der Preiseffekt der Ausweitung des münzgedeckten Geldumlaufs zwischen diesen beiden Zeitpunkten sowie des Bevölkerungswachstums glich die Senkung der Produktionskosten aus, die durch eine Kombination aus verbesserten Produktionsmethoden, technischen Entwicklungen und höheren Mengen zustande kam. Was die Grafik nicht abbilden kann, ist der bemerkenswerte Fortschritt bei der Verbesserung des Lebensstandards für alle im Laufe des neunzehnten Jahrhunderts.

Der Goldstandard wurde zu Beginn des Ersten Weltkriegs aufgegeben, und das allgemeine Preisniveau verdoppelte sich mehr als. Nachdem die Preise während des Krieges gestiegen waren, empfahl das Cunliffe-Komitee im Dezember 1919 die Rückkehr zum Goldstandard, und das Währungsangebot wurde ab 1920 mit diesem Ziel beschränkt. 1925 wurde anstelle eines Münzstandards ein Goldbarrenstandard eingeführt, der das Pfund Sterling an den Vorkriegskurs von 4,8665 US-Dollar band; dieser blieb bis 1931 bestehen.[iv] Von da an begann die Kaufkraft der Währung langfristig zu sinken, da die Geldmenge der Zentralbanken ausgeweitet wurde.
Diese Veränderungen weisen keine langfristige Zyklizität auf. Nach der Aufgabe des Goldstandards sank das Pfund Sterling schlicht ab, im Einklang mit anderen Währungen, die in den 1930er Jahren die Goldkonvertibilität aufgaben. Der Schlüssel zu dieser Abwertung liegt nicht in Schwankungen der Bankkredite, sondern in der Ausweitung der Basisgeldmenge. Und es gibt keinen Beleg für einen Kondratieff-Zyklus oder einen anderen langfristigen Produktionszyklus. Es kann sich nur um einen monetären Effekt handeln.
Die Rolle des Geldes in langen Wellen
Man sollte bedenken, dass die sogenannten Belege, die Kondratieff entdeckte, im Kopf eines Marxisten entstanden, der davon überzeugt war, dass der Kapitalismus scheitern werde. Der Abschwung eines kapitalistischen Winters oder der Rückgang des Wachstums – gleich, welche Definition man zugrunde legt – war von vornherein in den antikapitalistischen Kuchen eingebacken. Die Marxisten und andere Sozialisten waren und sind noch immer allzu bereit, angebliche Mängel des Kapitalismus zu behaupten, die sich in ihren Augen in periodischen Rezessionen, Einbrüchen und Depressionen zeigen.Ob Kondratieffs wirtschaftliche Voreingenommenheit seine Analyse gefärbt hat oder nicht, hätte er nur durch tiefe Selbstprüfung beantworten können. Doch solange es keine belastbaren Belege für seine Wellentheorie gibt, sollten wir sie verwerfen. Schließlich gibt es eine lange Geschichte des religiösen Eifers, mit dem unhaltbare Theorien auf dem Gebiet der Wirtschaft und des Geldes entstehen. Die Auswirkungen von Sonnenfleckenzyklen und die angebliche Bedeutung von Jahrestagen sind typische Beispiele für dieses Ouija-Brett-Thema.
Nichtmonetäre Zyklusthemen wie das von Kondratieff entwickelte haben den Sozialismus im Kern. Es wird unterstellt, dass Kapitalisten, bürgerliche Geschäftsleute, die durch Arbeitsteilung Konsumgüter mit Gewinnabsicht herstellen und liefern wollen, aus Gier die Geschäftsrisiken einer Überinvestition leichtfertig missachten. Das ist Unsinn. In freien Märkten werden Narren schnell entdeckt, und sie werden ebenso schnell aussortiert. Erfolgreiche Unternehmer und Geschäftsleute sind sich der Risiken sehr wohl bewusst und starten keine Projekte in der Erwartung, dass diese unprofitabel sein werden. Es ist daher unwahr, zu behaupten, das kapitalistische System scheitere aus diesem Grund.
Im Gegenteil: Wirklich freie Märkte sind allein für die rasche Verbesserung der menschlichen Lebensverhältnisse verantwortlich, während es staatliche Eingriffe sind, die zu periodischen Krisen führen, indem sie die Beziehungen zwischen Produzenten und Verbrauchern stören und einen Kreislauf aus Zinsunterdrückung und Währungsausweitung in Gang setzen.
Wirklich freie Märkte bringen wirtschaftlichen Fortschritt, indem sie die Nachfrage der Verbraucher vorwegnehmen und Kapital effizient einsetzen, um sie zu bedienen. Es ist kein Zufall, dass Volkswirtschaften mit minimalen staatlichen Eingriffen weit höhere Lebensstandards erreichen als solche, die vom Staat kleinteilig gesteuert werden. Hongkong unter zurückhaltender britischer Verwaltung, ohne natürliche Ressourcen und mit einem Zustrom verarmter Flüchtlinge aus dem chinesischen Festland, stand in scharfem Gegensatz zu China unter Mao. Das Nachkriegsdeutschland mit Ost und West, bewohnt von denselben Menschen, der Osten kommunistisch, der Westen kapitalistisch, liefert einen weiteren unbestreitbaren Beweis dafür, dass der Kapitalismus dort erfolgreich ist, wo der Sozialismus scheitert.
Der marxistische Sozialismus beseitigt Zyklen mit der brutalsten Methode. Er kann die wirtschaftlichen Kalkulationen, die nötig sind, um die Produktion mit der erwarteten Nachfrage zu verbinden, nicht leisten. Es gibt keinen Mechanismus zur Umverteilung von Kapital für eine effizientere Verwendung. Der Konsum wird nie befriedigt, und die Verbraucher müssen endlos auf minderwertige Produkte warten. Jeder Anschein eines Zyklus wird schlicht aus der Existenz unterdrückt.
Nahezu die gesamte Literatur zu den langen Wellen geht davon aus, dass sich Preise allein aufgrund von Angebot und Nachfrage bei Rohstoffen und Gütern verändern, nie aber durch Schwankungen der Geld- und Kreditmenge. Doch selbst unter einem Goldstandard schwankten Geld- und Kreditmenge ständig. In Großbritannien, und damit im übrigen finanziell entwickelten Teil der Welt, der dessen Bankpraktiken übernahm, war Gold nur eine teilweise Deckung für Währung und Bankeinlagen, die seit den Tagen der Londoner Goldschmiede auch die Schaffung von Schulden außerhalb des Bankensystems erleichterten. Während Gold ursprünglich als Münzgeld verwendet wurde, endete selbst diese Rolle im Zahlungsverkehr 1914, als Großbritannien den Goldmünzstandard verließ.
Nachdem die zufällige Natur des Kapitalismus der freien Märkte erläutert wurde, muss nun der Unterschied zum kapitalistischen Bankwesen erklärt werden. Dieses geht auf die Londoner Goldschmiede zurück, die Einlagen zu ihrem eigenen Vorteil verwendeten und sechs Prozent aus den Gewinnen zahlten, die sie im Geldgeschäft erzielten. Daraus entwickelte sich das Mindestreservesystem, das zum Bankenmodell des Britischen Weltreichs und der übrigen Welt wurde.
Der Bank Charter Act von 1844 erneuerte nicht nur die Urkunde der Bank of England, sondern legitimierte das Mindestreservesystem zusätzlich, indem er dem Argument der Banking School nachgab, die im Umlauf befindliche Kreditmenge werde durch die gewöhnlichen Abläufe des Wettbewerbs unter den Banken hinreichend kontrolliert.
Wenn Banken unabhängig voneinander handelten und um Kunden und Geschäft konkurrierten, könnten wir vernünftigerweise folgern, dass es von Zeit zu Zeit zu zufälligen Bankenpleiten ohne Zyklizität käme, wie die Banking School argumentierte. Im kapitalistischen Wirtschaftsleben sorgt dieser Prozess der schöpferischen Zerstörung dafür, dass die Verbraucher bestmöglich bedient werden und sich eine Volkswirtschaft zu ihrem Vorteil entwickelt. Bei Banken ist es jedoch anders. Jede Bank schafft Einlagen, die zwischen den Banken ausgetauscht werden, und Ungleichgewichte werden zentral verrechnet. Daher steht jede Bank in finanziellen Beziehungen zu ihren Wettbewerbern und ist deren Kontrahentenrisiken ausgesetzt, die, wenn sie schlagend werden, Verluste für sie selbst und andere Banken verursachen und im Extremfall eine Krise des gesamten Systems riskieren. Das Bankwesen ist daher ein Kartell, dessen Mitglieder, die in ihrem eigenen Interesse handeln, dazu neigen, gleichgerichtet zu handeln. Im neunzehnten Jahrhundert führte dies zu systemischen Krisen, von denen die berüchtigtsten die Zusammenbrüche von Overend Gurney und Baring waren. Um dieses systemische Risiko anzugehen, übernahm das Zentralbankwesen die Rolle des Kreditgebers der letzten Instanz, damit solche Zusammenbrüche künftig eingedämmt würden.
Doch diese Risikominderung stärkte das Bankenkartell nur noch weiter und führte zur Möglichkeit eines vollständigen Banken- und Währungszusammenbruchs. Und da Banker nur beschränkt haften und persönlich kaum mehr als ihr Gehalt riskieren, in dem Wissen, dass eine Zentralbank sie stets auffangen wird, wird eine rücksichtslose Ausweitung der Bilanz reich belohnt – bis sie scheitert. Fred „the Shred“ Goodwin, der die gediegene Royal Bank of Scotland zur größten Bank Europas ausbaute, bevor sie in Staatsbesitz zusammenbrach, war ein jüngeres Beispiel dieser Gattung.
Es sind diese Unterschiede zwischen dem Bankwesen und anderen wirtschaftlichen Tätigkeiten, die einen Zyklus von Bankkreditausweitung und -schrumpfung antreiben, während nichtfinanzielle Geschäftstätigkeiten keine Zyklen auslösen können. Die staatlich geförderte Struktur des Bankensystems versucht, ihn zu kontrollieren. Regierungen lösen über ihre Zentralbanken zudem einen Boom der Geschäftstätigkeit aus, indem sie die Zinsen unterdrücken, als wichtigstes Mittel, das Wachstum von Währung und Kredit zu fördern. Die durch diese Eingriffe und ihre Fortsetzung entstehenden Verzerrungen führen unweigerlich zu einer abschließenden Krise. Ludwig von Mises formulierte es so:
„Die wellenförmige Bewegung, die das Wirtschaftssystem erfasst, die Wiederkehr von Boomphasen, auf die Depressionsphasen folgen, ist das unvermeidliche Ergebnis der immer wieder unternommenen Versuche, den Brutto-Marktzins mittels Kreditausweitung zu senken. Es gibt kein Mittel, den endgültigen Zusammenbruch eines durch Kreditausweitung herbeigeführten Booms zu vermeiden. Die Alternative besteht nur darin, ob die Krise früher eintreten soll, infolge eines freiwilligen Verzichts auf eine weitere Kreditausweitung, oder später als endgültige und totale Katastrophe des betroffenen Währungssystems.“[v]
Eine lange Phase der Kreditausweitung mit relativ geringen Rückschlägen, die in einer solchen Krise endet, könnte leicht mit einem 40- bis 60-jährigen Kondratieff-Zyklus verwechselt werden. Der Irrtum liegt jedoch darin, seine Ursprünge zu verkennen. Kondratieff versuchte uns zu überzeugen, dass Boom und Krise ein Merkmal kapitalistischer Unzulänglichkeiten seien, obwohl es sich um ein Währungs- und Kreditproblem handelt. Die Ironie besteht darin, dass Stalin sich weigerte, auch nur eine Expansionsphase im Kapitalismus anzuerkennen, und Kondratieff in den Gulag und 1938 vor ein Erschießungskommando schickte. Er lebte als Marxist-Leninist und wurde von dem System hingerichtet, das er verehrte.
Nachdem wir die Quelle der Zyklen in einer Kombination aus staatlichem Handeln und Schwankungen von Währung und Kredit in einem staatlich geförderten Bankensystem und nicht in kapitalistischer Produktion mit Gewinnabsicht ausgemacht haben, können wir eingestehen, dass es weitere zyklische Folgen gibt. Ob sie existieren oder nicht, ist meist eine Frage der Vermutung. Rein finanzielle Zyklen, wie die Elliott-Wellen-Theorie, verdanken ihre Antriebskräfte ebenfalls Kreditzyklen und nicht der Geschäftstätigkeit.
Die Auswirkungen auf Rohstoff- und Verbraucherpreise
Anhänger der Kondratieff-Welle behaupten, Rohstoff-Hausse- und Baissephasen seien die Folge eines K-Wellen-Frühlings und -Sommers, auf die der Herbst folgt, in dem der Höhepunkt erreicht wird, und dann der Winter, in dem die Preise einbrechen, bevor sie in den nächsten K-Wellen-Zyklus hinein wieder steigen. Wir haben jedoch gezeigt, dass die K-Welle durch die Belege nicht gestützt wird. Vielmehr sind Veränderungen des allgemeinen Rohstoffpreisniveaus eine Funktion von Veränderungen der Geldmenge. Und wie wir gesehen haben, gibt es bei der Bankkreditvergabe eine Basiskomponente und eine zyklische Komponente.Wir müssen unsere Aufmerksamkeit nun von den in Abbildung 1 gezeigten langfristigen britischen Statistiken auf die aktuelle Lage beim US-Dollar richten, in dem Rohstoffe seit den frühen 1970er-Jahren fast ausschließlich bepreist werden. Die nachstehende Grafik der Fed von St. Louis zeigt einen Index für Industrierohstoffe seit 1992.
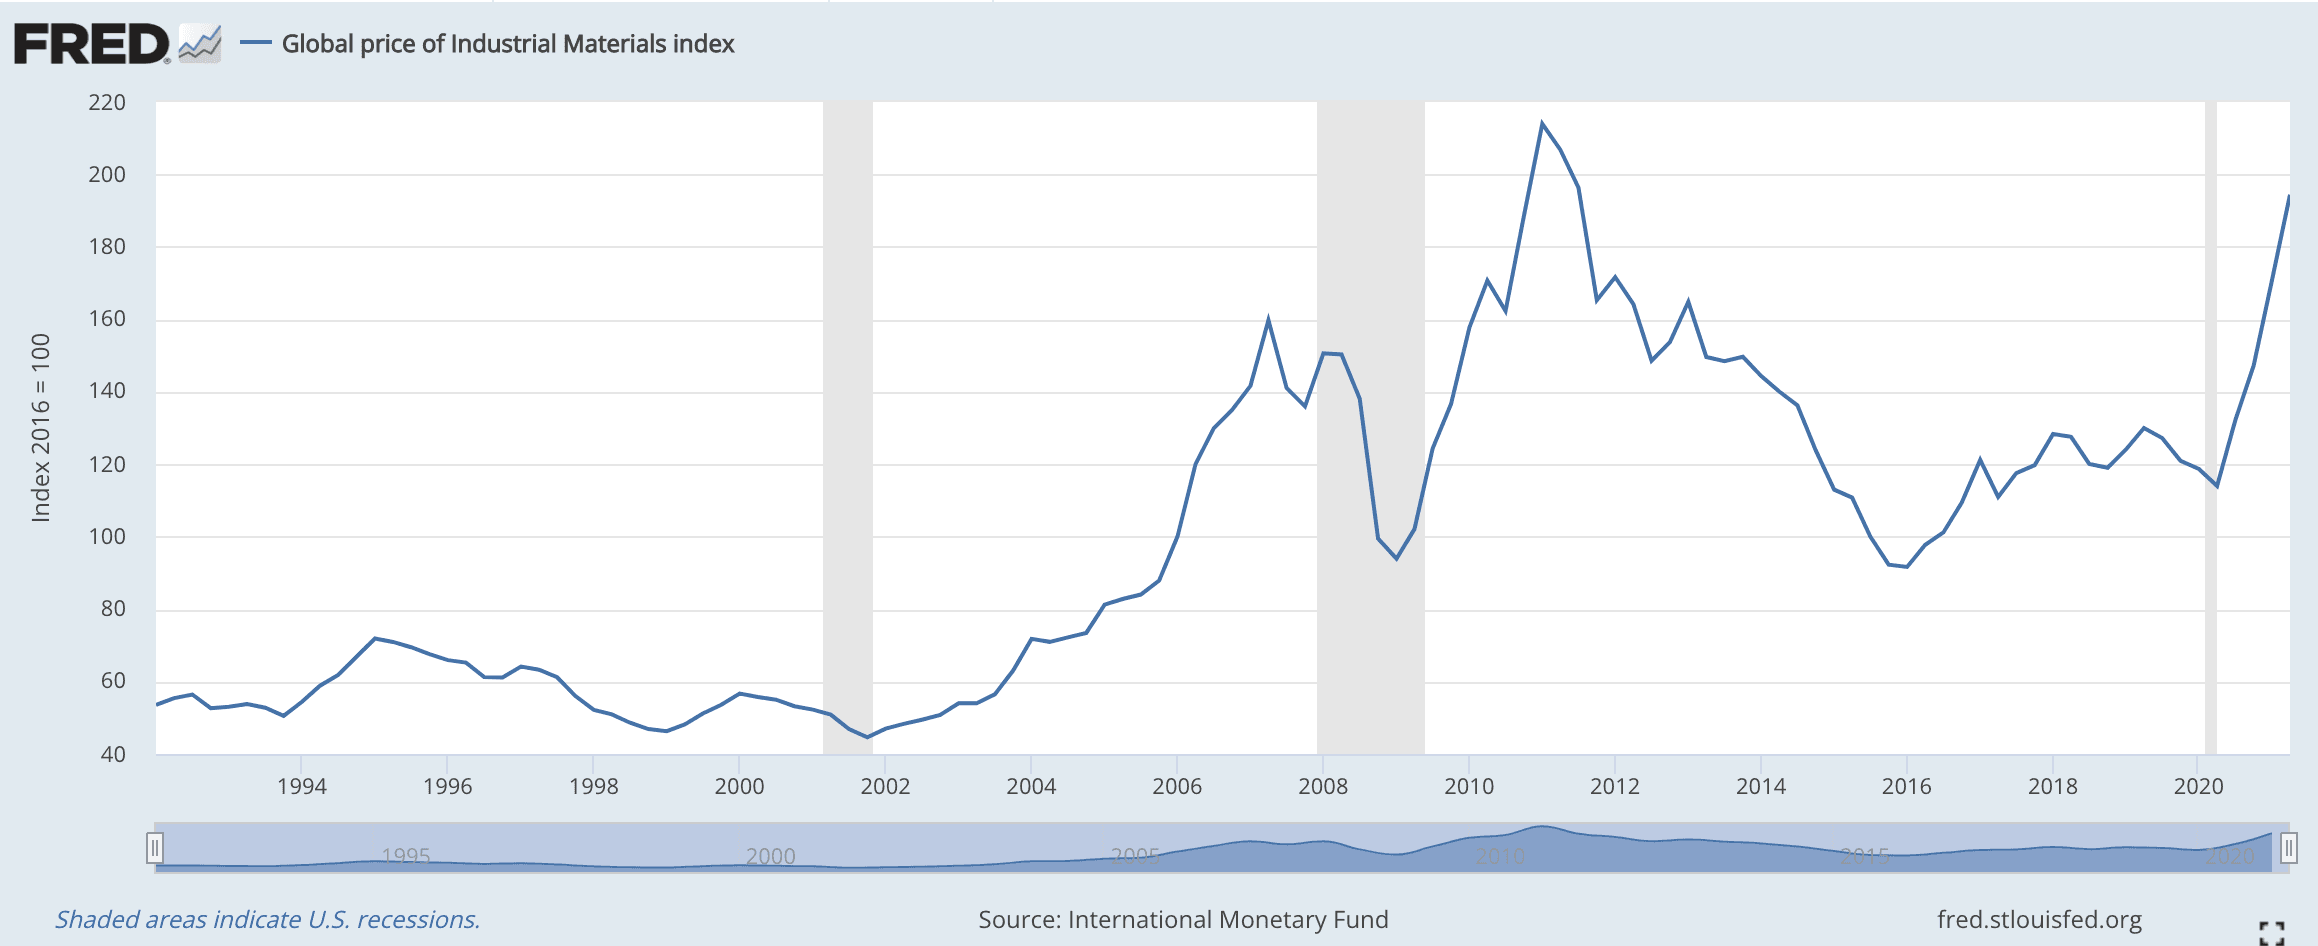
Wir können erkennen, warum der Kondratieff-Mythos fortbestehen könnte: Die Preise für Industrierohstoffe haben sich zwischen 2011 und 2016 mehr als halbiert. Diese Schwankungen kamen jedoch überwiegend von der Dollarseite der Preise, deren handelsgewichteter Index zwischen diesen Jahren stark anstieg. Zwischen 2016 und 2018 schwächte sich der Dollar ab, bevor er sich bis 2020 wieder festigte. Es war offensichtlich die Kaufkraft des Dollars, die sowohl die spekulativen als auch die kommerziellen Ströme an den internationalen Rohstoffmärkten antrieb.
Im März 2020 senkte die Fed ihren Leitzins auf die Nullgrenze und kündigte QE (Gelddrucken) in beispielloser Höhe von 120 Mrd. US-Dollar pro Monat an. Abbildung 2 unten zeigt die Folgen für das allgemeine Rohstoffpreisniveau.

Seit Ende März haben sich die Preise der Bestandteile dieses ETF fast verdoppelt und scheinen nach einer Konsolidierungsphase erneut zu steigen. Anhänger der K-Welle könnten dies als Beleg für einen neuen Kondratieff-Frühling oder -Sommer werten, in dem die Weltwirtschaft vor einem neuen Schub an wirtschaftlichem „Wachstum“ steht. Dabei wird jedoch die Ausweitung der Fed-Bilanz außer Acht gelassen, die sich in der Basisgeldmenge widerspiegelt, wie die nächste FRED-Grafik zeigt.

Die Geldbasis hat sich seit dem Stimulus der Fed im März 2020 ungefähr verdoppelt, zusätzlich zur Ausweitung nach der Lehman-Krise. Die letzte Ausweitung untergrub die Kaufkraft des Dollars, gemessen an den in Abbildung 2 gezeigten Rohstoffpreisen, in ähnlichem Maße.
Belege für die Folgen der Preisinflation
Plötzliche Anstiege der Geldmenge wirken sich störend auf die Märkte für Waren und Dienstleistungen sowie auf das Verhalten des Einzelnen aus. Neben der Untergrabung der Kaufkraft einer Währung geraten die Lieferungen lebensnotwendiger Güter durch unerwartete Nachfrageverschiebungen durcheinander. Im Lauf der Geschichte gab es immer wieder Belege für diese inflationären Folgen, die oft durch staatliche Versuche, Preiskontrollen durchzusetzen, noch verschärft wurden. Der römische Kaiser Diokletian verursachte mit seinem Höchstpreisedikt eine Hungersnot unter den Bürgern, die gezwungen waren, Rom zu verlassen, um auf dem umliegenden Land nach Nahrung zu suchen. Das Edikt machte die Lebensmittelversorgung unwirtschaftlich und führte zu extremer Knappheit. Unter der Herrschaft Heinrichs I. in England kam es 1124 durch die Verschlechterung des Silbergehalts der Münzen zu einer Währungskrise, die in Verbindung mit einer schlechten Ernte die Preise für Grundnahrungsmittel in die Höhe trieb und eine weitverbreitete Hungersnot auslöste. Die Französische Revolution wird der Gleichgültigkeit des Königshauses und der Aristokratie gegenüber den Massen zugeschrieben; sie ereignete sich jedoch zur Zeit der Assignaten-Inflation, die zu verstärkter Unzufriedenheit unter den unteren Schichten und zum Sturm auf die Bastille führte. Und heute erleben wir weitverbreitete Störungen bei der Versorgung mit lebensnotwendigen Gütern, von Energie bis zu kohlensäurehaltigen Nahrungsmitteln. Die Lehre aus der Geschichte lautet: Es hat gerade erst begonnen.Warum die heutigen Störungen bei Logistik und Energie gerade erst begonnen haben
Die Probleme entstehen, weil das Wissen der Einzelnen über das Verhältnis zwischen Geld und Gütern aus der jüngeren Vergangenheit stammt. Sie nutzen dieses Wissen, um zu entscheiden, was sie für den künftigen Verbrauch kaufen, und, sofern sie ein Unternehmen führen, für die Produktion. In letzterem Fall könnten sie ihre Lagerhaltung von den heutigen Just-in-time-Verfahren abweichen lassen, um einen ausreichenden Vorrat an Komponenten sicherzustellen. Dadurch steigt die Nachfrage nach diesen Komponenten, und es kommt zu Engpässen bei wichtigen Produktionsfaktoren.Verbraucher, die mit Engpässen konfrontiert sind, verändern das Verhältnis zwischen ihrer Geldliquidität und Gütern, die sie nicht unmittelbar benötigen, aber zu einem späteren Zeitpunkt zu verbrauchen erwarten. Kontostände und verfügbare Kreditkartenlimits werden beispielsweise abgebaut, um die Autotanks mit Kraftstoff zu füllen, obwohl keine Fahrt geplant ist. Wie wir es heute im Vereinigten Königreich sehen, führt dies rasch zu Kraftstoffknappheit und Rationierung an den Tankstellen.
Während die Behörden versuchen, die Lage zu beruhigen, indem sie entweder bestreiten, dass ein Versorgungsproblem besteht, oder Preiskontrollen einführen, dürften die Verbraucher diese Maßnahmen als Propaganda ansehen und als Anlass, ihre Geldliquidität durch den Kauf weiterer Güter noch stärker zu verringern. Die Flucht aus der Währungsliquidität wirkt sich überproportional auf die Preise aus, insbesondere bei lebensnotwendigen Gütern. Die Verbraucher treiben die Preise schlicht weiter nach oben, bis keine weiteren Preissteigerungen mehr erwartet werden. Genauer gesagt: Der Wert der Währung fällt weiter.
Es lohnt sich, das Problem in seinem tatsächlichen Zusammenhang zu veranschaulichen. Würden einerseits alle beschließen, lieber möglichst viel Bargeld als Güter zu halten, würden die Preise zusammenbrechen. Tatsächlich ist dies eine Situation, die nicht eintreten kann. Würden andererseits alle beschließen, ihre gesamte Liquidität loszuwerden, indem sie alles kaufen, nur um die Währung loszuwerden, dann sinkt die Kaufkraft der Währung auf null. Anders als im ersten Fall kann dies geschehen und geschieht auch, wenn sich weithin die Erkenntnis durchsetzt, dass die Währung wertlos werden könnte. Mit anderen Worten: Eine staatlich ausgegebene, ungedeckte Währung bricht dann zusammen.
Bisher führt kaum jemand die heutigen logistischen und wirtschaftlichen Verwerfungen auf die Geldinflation zurück, obwohl, wie oben dargelegt, die empirische Evidenz auf einen klaren Zusammenhang hindeutet. Auch Regierungen und Zentralbanken scheinen dies nicht zu erkennen. Sie scheinen jedoch ein unbestimmbares Risiko einer Verbraucherpanik zu spüren, die Kraftstoff- und andere Engpässe noch verschärfen würde. Bisher werden logistische Probleme dafür verantwortlich gemacht, die sich offenbar weiter verschärfen.
Äußerungen führender Zentralbanker, die derzeit auf einer von der EZB organisierten Tagung in Portugal zusammenkommen, bestätigen die offizielle Haltung, populäre Melodien zu spielen, während das Schiff untergeht. Die Chefs der Fed, der EZB, der Bank of England und der Bank of Japan stimmen laut Daily Telegraph darin überein, dass Personalmangel, Chaos in der Schifffahrt und stark steigende Kraftstoffkosten bei nahendem Winter voraussichtlich zu weiteren Störungen führen werden[vi]. Andrew Bailey, Gouverneur der Bank of England, warnte: „…dass sich das BIP des Vereinigten Königreichs erst Anfang nächsten Jahres wieder auf das Niveau vor der Pandemie erholen wird.“ Neben der genauen Beobachtung der Inflation durch die Bank merkte er jedoch an, dass die Geldpolitik angebotsseitige Schocks nicht lösen könne. Jay Powell räumte ein, dass sich Engpässe und Probleme in den Lieferketten offenbar am Rand geringfügig verschärfen. Doch alle Zentralbanker waren sich einig, dass der Preisdruck vorübergehend sein werde.
Aus diesen Äußerungen lässt sich der Wunsch erkennen, das Boot nicht ins Schwanken zu bringen und keine weitere Panik unter den Verbrauchern auszulösen. Besorgniserregender ist das Beharren darauf, dass die Inflation ein vorübergehendes Problem bleibt. Solange die Notenpressen nicht gestoppt werden, müssen sie daran glauben. Es bestätigt, dass keine Absicht besteht, die Geldpolitik zu ändern. Doch diese Probleme beschränken sich nicht auf den Westen.
Diese Woche erfahren wir, dass selbst China, das eine Politik der Begrenzung des Geldmengenwachstums verfolgt hat, vor einer Energiekrise steht: Die Kohlevorräte in den Kraftwerken sind kritisch niedrig, und die Kohlepreise haben sich vervierfacht. Energie wird rationiert, und die Produktion von allem, von Lebensmitteln und Futtermitteln bis hin zu Stahl- und Aluminiumwerken, die andere Fabriken beliefern, ist betroffen, wobei diese wiederum mit Stromausfällen konfrontiert sind.[vii]
China ist das Fertigungszentrum der Welt. Die Vereinigten Staaten sind auf Chinas Exporte angewiesen. Anfang dieser Woche lagen rund siebzig Containerschiffe vor San Pedro vor Anker oder trieben in den dafür vorgesehenen Gebieten; nach einem leichten Rückgang wird erwartet, dass die Zahl wieder steigt. Und in China kommt es in Busan, Schanghai, Ningbo und Yantian zu Verzögerungen in den Häfen von mehr als drei Tagen[viii]. Die Charterraten für Schiffe sind von 10.000 US-Dollar pro Tag auf bis zu 200.000 US-Dollar explodiert.[ix] Es besteht kein Zweifel, dass die Verbrauchernationen in Amerika und Europa, da die nördliche Hemisphäre in den Winter eintritt, noch mehr Produktknappheit, weitere Preissteigerungen und anhaltende Störungen der Logistik erleben werden.
Die Zentralbanken werden immer verzweifelter versuchen, die Verbraucher vom Horten von Waren abzuhalten, indem sie behaupten, Engpässe und Preissteigerungen seien vorübergehend. Was sie nicht erkennen, ist, dass die Folgen der Währungsentwertung dazu geführt haben, dass Konsumgüter falsch bepreist sind, was die Engpässe anheizt. Diese Engpässe lassen sich nur durch noch höhere Preise beheben, selbst ohne weitere Geldentwertung, bis die Verbraucher keine weiteren Preissteigerungen mehr erwarten.
Angesichts massiver und weiter wachsender Staatsdefizite, die zu finanzieren sind, haben die Zentralbanken jedoch kein Mandat, die Ausweitung der Geldmenge zu begrenzen. Eine Beschleunigung der Geldentwertung, da jede Einheit weniger kauft, ist daher unvermeidlich, weil Verbraucher wie Unternehmen zu begreifen beginnen, dass es keine Grenze für Preissteigerungen gibt.
Zu Ende gedacht, fällt die Kaufkraft einer Währung exponentiell, bis sie keinen Wert mehr hat. Die Geschwindigkeit hängt davon ab, wie lange die handelnden Menschen brauchen, um zu erkennen, was geschieht. Wird dies nicht gestoppt, erlebt eine Volkswirtschaft, was in den 1920er-Jahren als Flucht in die Sachwerte oder als „Crack-up-Boom“ bezeichnet wurde.
Ökonomen heute scheinen die durch Geldinflation verursachte Instabilität nicht begreifen zu können. Sie passen ihre Modelle so an, dass diese sie ausblenden. Wie von Mises es ausdrückte: „Die mathematischen Ökonomen sind ratlos, wenn es darum geht, den ursächlichen Zusammenhang zwischen der Zunahme der Geldmenge und dem, was sie ‚Umlaufgeschwindigkeit‘ nennen, zu verstehen“[x]. Die Verwirrung im Denken der Zentralbankökonomen macht es unwahrscheinlich, dass sie die notwendigen Maßnahmen ergreifen, um ihre Währungen früher statt später vor dem Abgleiten in die Wertlosigkeit zu bewahren.
Entscheidend für die Lösung des Problems ist es, das Vertrauen zu erhalten, dass die Währung ihre Kaufkraft behält. Doch mit dem Aufkommen der Kryptowährungen wächst der Anteil der Öffentlichkeit, der im Voraus die inflationären Folgen versteht und weiß, dass Fiat-Währungen mit zunehmender Geschwindigkeit entwertet werden. Das ist eine grundlegende Veränderung gegenüber früher, als, wie Keynes es formulierte und dabei angeblich Lenin zitierte,
„es kein feineres, kein sichereres Mittel gibt, die bestehende Grundlage der Gesellschaft zu stürzen, als die Währung zu entwerten. Der Prozess setzt alle verborgenen Kräfte des ökonomischen Gesetzes auf der Seite der Zerstörung ein, und zwar auf eine Weise, die nicht einer von einer Million Menschen zu diagnostizieren vermag“[xi].
Die Tatsache, dass heute Millionen Menschen verstehen, dass die Währung entwertet wird, dürfte es dem Staat in diesen schwierigen Zeiten erschweren, das Vertrauen in die Währung aufrechtzuerhalten.
Wir sollten wissen, dass das, was mit den Rohstoffpreisen geschieht, keine langfristige Kondratieff-Welle ist, auch keine andere Welle mit Ursprüngen in der Produktion jenseits rein saisonaler Faktoren. Wir können eindeutig sagen, dass die Ursache in veränderten Mengen an Währung und Bankkredit liegt. Wir können außerdem erkennen, dass die bisherige Ausweitung der Geldmenge weitere Effekte hat, die die Preise noch höher treiben. Wir können davon ausgehen, dass die Währungsausweitung anhält, sodass die Preise für Rohstoffe und Konsumgüter weiter steigen werden. Oder, anders ausgedrückt, auf eine Weise, die mit andauernder Unterbrechung wahrscheinlich breiter verstanden wird: Die Kaufkraft der Währungen, in denen die Preise gemessen werden, wird weiter fallen.
[i] Investopedia.com
[ii] The Long Wave in Economic Life von JJ van Duijn. Boston: George Allen and Unwin, 1983. Siehe Kapitel 8.
[iii] Rostow
[iv] Ein Edelmetallstandard funktionierte so, dass nur 400-Unzen-Barren gegen eingelöste Währung ausgegeben wurden, wodurch die breite Öffentlichkeit faktisch vom Goldstandard ausgeschlossen war, während vor dem Ersten Weltkrieg Währung gegen Goldmünzen getauscht werden konnte. Der Dollarwechselkurs spiegelte seinen Kurs gegenüber Gold von 20,67 US-Dollar pro Unze wider.
[v] Human Action von Ludwig von Mises, Kapitel 20.8: „The Monetary or Circulation Credit Theory of the Trade Cycle“.
[vi] Daily Telegraph, 30. September: Recovery will be delayed until 2022, Bailey warns.
[vii] Daily Telegraph, 29. September: China’s energy crisis will send a chill through global markets.
[viii ]Seatrade maritime News, 29. September.
[ix] Splash247.com. Boxship charter rates hit unprecedented $200,000 a day, 8. September.
[x] Ebenda, Kapitel 17.8 „The Anticipation of Expected Changes in Purchasing Power“.
[xi] The Economic Consequences of the Peace.
Die in diesem Artikel geäußerten Ansichten und Meinungen sind die des Autors bzw. der Autoren und geben nicht die Ansichten von Goldmoney wieder, sofern dies nicht ausdrücklich angegeben ist. Der Artikel dient ausschließlich allgemeinen Informationszwecken und stellt weder seitens Goldmoney noch seitens des Autors bzw. der Autoren eine Rechts-, Finanz-, Steuer-, Anlage- oder Buchhaltungsberatung dar. Sie sollten sich nicht auf die in diesem Artikel enthaltenen Informationen stützen oder danach handeln, ohne zuvor unabhängigen fachlichen Rat einzuholen. Es wurde Sorgfalt darauf verwendet, dass die Informationen in diesem Artikel zuverlässig sind; Goldmoney übernimmt jedoch keine Gewähr dafür, dass sie richtig, vollständig und/oder aktuell sind oder als Hinweis auf künftige Ergebnisse zu verstehen sind, und sie sollten nicht als solche herangezogen werden. Goldmoney haftet nicht für Ansprüche, Verluste, Schäden oder Unannehmlichkeiten, die infolge von in diesem Artikel enthaltenen Informationen oder Meinungen entstehen, und jede Handlung aufgrund der in diesem Artikel enthaltenen Meinungen und Informationen erfolgt auf eigenes Risiko.