
Das wichtigste Ereignis im neuen Jahr dürfte sein, dass die Fed ihren eisernen Griff auf die Märkte verliert. Der Abwärtstrend des Dollars gegenüber anderen Währungen und Rohstoffen ist bereits fest etabliert und führt zu diesem Ergebnis.
Die Ereignisse des Jahres 2021 werden die Folge einer sich entwickelnden Hyperinflation des Dollars sein. Ausländische Halter von Dollar und Dollar-Vermögenswerten – derzeit insgesamt 27,7 Billionen US-Dollar – werden ihr Engagement mit Sicherheit schneller abbauen. Dies ist eine existenzielle Bedrohung für die Politik der Fed, mittels QE fortwährend Vermögenswerte aufzublähen, um einen Vermögenseffekt zu fördern, und das rasch wachsende Haushaltsdefizit der US-Bundesregierung durch die Unterdrückung der Zinsen weiter zu finanzieren.
Blasen werden dann platzen und etablierte Anleger einem gleichzeitigen Zusammenbruch der Papierwährungen, Anleihen und Aktienmärkte aussetzen, der sich als sehr rasch erweisen könnte. Es bleibt die Frage, was die kollabierenden Papierwährungen ersetzen wird: auf dezentralen Registern basierende Kryptowährungen mit begrenzter Ausgabemenge, wie Bitcoin, oder Edelmetalle, wie Gold?
Wenn sich der Staub gelegt hat, wird es eindeutig Gold sein, schon allein deshalb, weil die Zentralbanken es bereits in ihren Reserven halten und es in der Vergangenheit als Geld eine lange Erfolgsbilanz vorzuweisen hat.
Dieser Artikel untersucht den wirtschaftlichen und finanziellen Hintergrund des Jahres 2020 für die wahrscheinlichen Entwicklungen im Jahr 2021, bevor er zu seinen Schlussfolgerungen gelangt.
Einleitung
Es ist wieder die Zeit, in der wir auf die jüngsten Ereignisse zurückblicken und überlegen, was im neuen Jahr vor uns liegen könnte. Das Jahr 2020 war geprägt von einem Abgleiten in eine Finanzkrise vor März, als der S&P500-Index zwischen Januar und März ein Drittel seines Wertes verlor, bis die Fed am 16. März ihren Leitzins auf null senkte und am darauffolgenden Montag ihre Absicht erklärte, QE unbegrenzt auszuweiten.
Öffentlich war der Auslöser für die inflationäre Großzügigkeit der Fed das Covid-19-Virus und die dadurch ausgelösten Lockdowns in Europa und dann zunehmend auch in Amerika. Doch bei einem Rückblick auf Ereignisse wie die Repo-Krise im September zuvor, als dem Bankensystem die Bilanzkapazität ausging, und angesichts der drohenden wirtschaftlichen Folgen eines Bärenmarkts bei Aktien kommen Zweifel auf. Die Covid-Krise lieferte den Vorwand für eine beispiellose Geldmengenausweitung, die nötig war, um die Wirtschaft vor dem Strudel einer Kontraktion der Bankkredite zu retten. Sie wirkte wie ein Zauber, wie die Grafik in Abbildung 1 zeigte.

Alles hing von den Ankündigungen der Fed im März ab. Der Einfachheit und Klarheit halber habe ich jedoch Kupfer als Stellvertreter für Rohstoffe, den S&P als Stellvertreter für nicht festverzinsliche Finanzanlagen und Gold als Stellvertreter für nichtstaatliches Geld aufgenommen.
Vor den Ankündigungen der Fed im März entsprach die Entwicklung aller drei Vertreter einem Einbruch der Konjunkturaussichten, wobei Gold als Absicherung gegen die wirtschaftlichen Folgen stieg. Nach diesem Wendepunkt wurden die Folgen der Geldmengeninflation zum beherrschenden Thema, und der handelsgewichtete Dollar-Index ging zurück. Die Auswirkung auf eine breitere Auswahl von Vermögenswerten zeigt Abbildung 2.
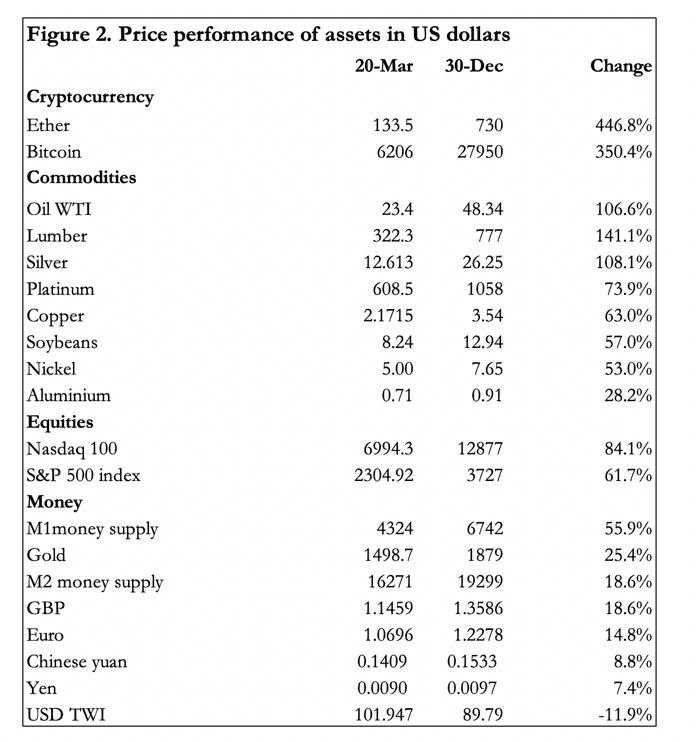
Wenn die Preise der meisten Rohstoffe und der nicht festverzinslichen Finanzanlagen gemeinsam steigen, lässt sich im Allgemeinen sagen, dass sie einen Rückgang der Kaufkraft der Währungen widerspiegeln, in denen sie gemessen werden. Dies wird durch die Entwicklung der in der Tabelle unter der Rubrik „Geld“ aufgeführten Positionen im Vergleich zu allen anderen bestätigt. Der Dollar hat sogar gegenüber anderen Währungen nachgegeben, was sich im handelsgewichteten Index und im moderaten Anstieg der übrigen aufgeführten Währungen zeigt. Es ist anzumerken, dass wie beim Dollar auch bei allen aufgeführten nationalen Währungen die Geldmenge zunahm, die Wirkung jedoch beim Dollar am größten war. Die Tabelle in Abbildung 3 vermittelt eine Vorstellung vom Ausmaß im Zusammenhang mit den US-Bundesfinanzen, und es ist zu erkennen, dass von den Finanzierungsquellen mehr über die Anleihemärkte durch QE als über Steuern aufgebracht wurde.

Es ist bedauerlich, in einem Jahr gezwungen zu sein, mehr Mittel durch Geldinflation als durch Besteuerung aufzubringen; muss dies jedoch zwei Jahre in Folge geschehen, begibt man sich auf den Weg in die Hyperinflation. Die Schätzung des CBO für das Haushaltsdefizit des laufenden Fiskaljahres, die Anfang September erstellt wurde, ging davon aus, dass es auf 1,81 Billionen US-Dollar sinken würde, deutlich weniger als die 3,311 Billionen US-Dollar im Fiskaljahr 2020. Die Ereignisse zeigen, dass diese Schätzung viel zu optimistisch war und überarbeitet werden muss; das Defizit dürfte voraussichtlich ebenso hoch oder sogar höher ausfallen als 2020. Und da das CBO die Steuereinnahmen für das Fiskaljahr 2020 als etwas niedriger schätzt, wird QE voraussichtlich einen noch größeren Anteil der Staatsausgaben finanzieren.
Dies dürfte kein Einzelfall bleiben. Die etablierten Kommentatoren hatten im März die Propaganda der Fed übernommen, als diese nahelegte, ihre Geldpolitik sei ausschließlich eine Reaktion auf Covid. Es hatte seinen Grund, dass der Welthandel nach den Zollkriegen zwischen Amerika und China vor zwei Jahren einbrach und dass die Repo-Sätze im September 2019 plötzlich anzeigten, dass die damals geltenden Zinssätze viel zu niedrig waren, ohne dass die Repo-Stimulierung drastisch ausgeweitet wurde. Und der Einbruch des S&P 500 zwischen Januar und März verlief zunehmend genau parallel zum Verlauf des Börsencrashs von 1929 an der Wall Street.
Je genauer man hinsieht, desto überzeugender ist, dass Covid als Deckmantel für weit größere Risse in der US-Wirtschaft und im US-Geldsystem diente und damit auch für die Weltwirtschaft. Der oben genannte Verweis auf 1929 ist nicht leichtfertig gewählt. Die Kombination aus einer Wende im Zyklus der Bankkreditvergabe und dem berüchtigten Smoot-Hawley Tariff Act ist ein Doppelgänger der jüngsten Ereignisse. Der bedeutendste Unterschied liegt im Geld: 1929 wurden Preise in Gold gemessen, indem der Dollar als Goldersatz fungierte. Heute werden Preise in einer unbegrenzt ausweitbaren Papierwährung ausgedrückt, die allein durch das Vertrauen in die US-Regierung gedeckt ist.
Wer verstehen möchte, was 2021 bevorsteht, muss den Kreditzyklus, die schädlichen Wirkungen von Handelszöllen und die wirtschaftlichen Unterschiede zwischen solidem und unsolidem Geld verstehen. Es ist wenig sinnvoll, der Praxis der Broker zu folgen und konkrete Prognosen abzugeben; das ist eine zwecklose Übung. Wichtiger ist es, die monetären und wirtschaftlichen Kräfte zu verstehen, die den Hintergrund für die Märkte im neuen Jahr bilden.
Geldinflation ist das einzige Steuerungsinstrument der Fed
Eines muss klar gesagt werden: Das wichtigste Instrument, über das die Fed verfügt, ist wirtschaftlich zerstörerisch – die Inflationierung der Geldmenge. Je stärker sie inflationiert, desto mehr Vermögen wird von der produktiven Wirtschaft auf den Staat übertragen. Je erfolgreicher die Fed die Geschäftsbanken dazu anregt, die Bankkredite auszuweiten, desto mehr Vermögen wird von der Gesamtwirtschaft auf sie selbst und ihre bevorzugten Kunden übertragen. Je stärker das Geld durch die Vermehrung seiner Menge verwässert wird, desto mehr Vermögen wird von den Sparern auf die Kreditnehmer übertragen. Dennoch haben sich die Verantwortlichen der Geldpolitik selbst davon überzeugt, dass die Geldmengeninflation eine positive Kraft sei. Nun jedoch, da sie sich auf eine unkontrollierbare Beschleunigung zubewegt, wird die Geldmengeninflation die zugrunde liegende zerstörerische Kraft sein, die 2021 offengelegt wird.
Die Fed kann zudem Einfluss auf die Geschäftsbanken im Hinblick auf die Ausweitung der Bankkredite nehmen. Sie versucht dies durch die Unterdrückung der Zinssätze, doch abgesehen von der Einführung von Vorschriften mit Gesetzeskraft sind die Befugnisse der Fed in dieser Hinsicht begrenzt. Zudem beruht ihre Steuerung der Zinssätze auf der irrigen Annahme, diese ließen sich einsetzen, um die Rate der Geldmengeninflation zu steuern, was, wie die Ereignisse zeigen, nur in begrenztem Maße gelingt.
Auch die Ziele der Geldmengeninflation müssen klar benannt werden, und sie sind zweifacher Art. Das wichtigste ist, sicherzustellen, dass der Staat stets finanziert ist. Die Fed kann ihre Unabhängigkeit nicht dadurch beweisen, dass sie den Politikern mitteilt, sie müssten sich zur Finanzierung der Haushaltsdefizite auf die Geschäftsbanken verlassen und die Zinskosten auf sich nehmen. Zwar ist die Fed dem Namen nach unabhängig, doch muss sie wie andere Zentralbanken den Anweisungen ihrer Regierung folgen und hat keinen Anteil an der Festlegung des Haushalts – einer Voraussetzung für Geldmengenkontrolle.
Die zweite Aufgabe besteht darin, Vollbeschäftigung bei einem Preisinflationsziel von zwei Prozent zu gewährleisten. Hierbei haben die Statistiker der Regierung die Zahlen so unterdrückt, dass die Fed reichlich Spielraum hat, die Geldmenge zur Finanzierung der Staatsausgaben zu erhöhen, ohne dass die Folgen offensichtlich werden.
Die politischen Planer sind im Allgemeinen zuversichtlich, dass sie die Geldmenge zur Erreichung dieser beiden Ziele ausweiten können. Trotz gelegentlicher Rückschläge tun sie dies seit der Finanzialisierung der US-Wirtschaft Mitte der Achtzigerjahre mit wachsendem Vertrauen, einige Jahre nachdem erstmals die Berechnungsmethoden für Preise zum Zweck der Indexierung geändert worden waren – der Beginn eines Prozesses, der heute ein vollständig gesteuertes Ergebnis ermöglicht. Der Fed scheint nun nichts mehr im Weg zu stehen, die Geldmenge im Jahr 2021 auszuweiten.
Das ist eine Illusion. Es gibt erste Anzeichen dafür, dass ein erhebliches Risiko besteht, dass sowohl die Märkte als auch die breitere US-Bevölkerung beginnen, die Folgen einer Geldpolitik zu begreifen, die auf unendliche Ausweitung festgelegt ist. Belegt wird dies durch die in Abbildung 2 oben dargestellten steigenden Preise, insbesondere bei Kryptowährungen, deren Anhänger die entscheidende Lektion über das Verhältnis der Raten der Geldmengenausweitung und ihre Folgen für die Preise gelernt haben.
Es herrscht zunehmend das Gefühl, selbst unter den Anhängern des etablierten Mainstreams, dass Bitcoin „zum Mond fliegen“ wird, solange die Politik der Fed auf ihrem derzeitigen Kurs bleibt. In einem Interview bei CNN plädierte der Chefanlagestratege von Morgan Stanley kürzlich für Bitcoin als Absicherung gegen das Gelddrucken.[i] Etablierter geht es kaum, allenfalls noch bei Goldman Sachs. Goldman lehnte Bitcoin Berichten zufolge noch im vergangenen Mai als kein echtes Wertobjekt ab.[ii] Im Dezember wurde daraus ein „Inflationsschutz für Privatanleger“.[iii] Auch JPMorgan wird zunehmend optimistisch für Bitcoin.[iv]
Die Analyse der Äußerungen dieser Säulen des Establishments zeigt, dass sie die Folgen der Geldpolitik für Bitcoin begriffen haben, nicht jedoch zwangsläufig für den Dollar. Einfach ausgedrückt hat die Mehrheitsmeinung die Tragweite eines Inflationsschutzes noch nicht vollständig erfasst, und zwar nicht gegen steigende Preise für Waren und Dienstleistungen – die gängige makroökonomische Definition von Inflation –, sondern gegen die klassische Definition einer Inflationierung der Geldmenge. Da sich das Verständnis im Mainstream von der Ablehnung durch Goldman Sachs im vergangenen Mai hin zu einer wachsenden Akzeptanz von Bitcoin als Anlagewert erst in jüngster Zeit entwickelt hat, handelt es sich um einen Trend, der nicht nur den Preis von Bitcoin und seinen nahen Substituten betrifft, sondern auch die weiteren Folgen der Währungsentwertung.
Bei früheren Hyperinflationen, die allesamt ähnlich ungedeckte Papierwährungen betrafen, hinkte das Verständnis der Öffentlichkeit für inflationäre Geldpolitik der Realität stets hinterher; erst sehr spät im Entwertungsprozess hörte man auf zu glauben, dass Geld für Transaktionen einen objektiven Wert behalte. Im Jahr 2021 ist ein Unterschied zu erwarten: Eine gebildete, technologieaffine und wachsende Gruppe wird allen vor der letzten Krise mitteilen, was mit ihrem Geld geschieht. Und es gibt keinen so sichtbaren Beweis wie einen rasch steigenden Bitcoin-Preis dafür, dass ein tragfähiger Inflationsschutz für den Vermögenserhalt der Mittelschicht von zentraler Bedeutung ist.
Dies beschreibt keine Wiederholung des Zusammenbruchs der Papiermark von 1919–23, des meistzitierten Beispiels. Wir beschreiben vielmehr eine Kombination aus einer Öffentlichkeit, die wahrscheinlich erheblich schneller als die deutsche Mittelschicht erkennen wird, dass ihr Vermögen zerstört wird, und einer hochgradig finanzialisierten modernen Wirtschaft. Obwohl die Fed derzeit zuversichtlich ist, das Geld in seinem inflationären Einsatz zu kontrollieren, dürfte ihre Politik schon recht früh im Jahr 2021 durchschaut werden. Abgesehen davon, dass rasch steigende Bitcoin-Preise ein öffentlicher Beleg für die Folgen der Geldpolitik sind, steigt die Wahrscheinlichkeit, dass sich der Crash von 1929 in heutiger Zeit wiederholt und Geschäftsbanken und Zombie-Unternehmen mit in die Tiefe reißt. Es wird das Scheitern des keynesianischen Experiments sein, und zwar aus denselben Gründen, aus denen John Laws Mississippi-Blase scheiterte, und weil Keynes global wurde, wird es dramatischer ausfallen. Das dürfte der Wirklichkeit näherkommen als die deutsche Hyperinflation der frühen 1920er-Jahre.
Der Boden für einen Kollaps des Dollars wird bereitet
Um das Defizit der Regierung zu finanzieren, hat die Fed die Zinsen unterdrückt. Auch andere Zentralbanken haben ihre Zinsen niedrig gehalten und ihre Anleihemärkte dabei erheblich stärker verzerrt als die Fed, bis hin zum Ankauf von Staatsanleihen zu negativen Zinsen. So weit ist die Fed nicht gegangen, doch es gibt Anzeichen dafür, dass die Kosten der Finanzierung der Staatsverschuldung nun zu steigen beginnen. Abbildung 4 zeigt die Rendite der zehnjährigen US-Staatsanleihe.
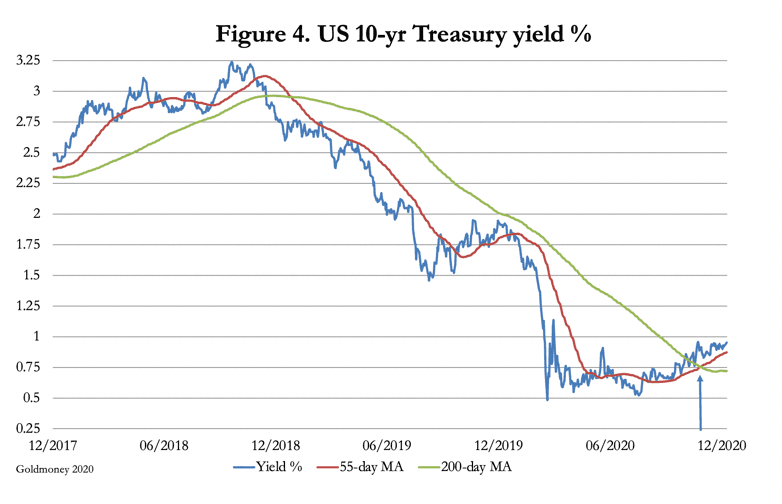
Technische Analysten werden die Bedeutung eines Golden Cross erkennen, das im Chart mit einem Pfeil markiert ist. Es ist einer der zuverlässigsten Indikatoren für einen Trendwechsel und deutet darauf hin, dass künftig mit höheren Renditen zu rechnen ist. Schon für sich genommen ist dies aussagekräftig, doch hinzu kommt der außergewöhnliche Umfang des ausländischen Besitzes an Dollar und an auf Dollar lautenden Finanzanlagen: 21.662 Mrd. US-Dollar an langfristigen Wertpapieren und weitere 6.003 Mrd. US-Dollar an kurzfristigen Wertpapieren und Bankeinlagen, zusammen 27.665 Mrd. US-Dollar.[v] Das entspricht etwa 140 % des US-BIP an Vermögenswerten und Dollareinlagen, die über den auf Dollar lautenden Märkten schweben.
Versetzen wir uns in die Lage ausländischer Inhaber, die nun sowohl den beunruhigenden Trend bei den Renditen als auch den Rückgang des handelsgewichteten Dollars seit März sehen (siehe die Tabelle in Abbildung 2 oben): Für sie muss zunehmend offensichtlich sein, dass das Halten von Dollar nahezu sicher zu Verlusten führt. Und die Zinsvergütung auf Anleihen reicht bei Weitem nicht aus, um sie für die Summe der Risiken zu entschädigen, die mit dem Halten einer fremden Währung verbunden sind, und angesichts der Beschleunigung der monetären Inflation auch nicht für den allgemeinen Verlust an Kapitalwert bei Termineinlagen und festverzinslichen Anleihen. Darüber hinaus dürfte die zunehmend unmittelbare Aussicht auf Letzteres, von der das Golden Cross in Abbildung 4 erzählt, das Tempo ausländischer Verkäufe von Anleihebeständen erhöhen und die Renditen in Richtung eines Punktes treiben, an dem sie ausländische Inhaber schon heute für künftige Verluste an Kaufkraft entschädigen würden. Dies ist jedoch einer jener Fälle, in denen steigende Renditen die Lage der Staatsfinanzen verschlechtern und eine Neubewertung des Marktes hin zu noch höheren Renditen erfordern. Kurz gesagt: Ausländische Verkäufer von Dollar werden beginnen, die Zinserwartungen zu bestimmen, und diese Rolle von der Fed übernehmen.
Die trügerische Sicherheit der Aktienmärkte
Einen Einblick in das Denken der Zentralbanken in Bezug auf Finanzanlagen gab ein Aufsatz, der für die Quarterly Review der Bank of England im ersten Quartal 2014 verfasst wurde und einen Abschnitt über die Funktionsweise der quantitativen Lockerung enthielt.[vi] Die ursprüngliche Absicht war, Pensionsfonds und Versicherungsgesellschaften die Möglichkeit zu geben, niedrig verzinste Staatsanleihen über die Geschäftsbanken an die Zentralbank zu verkaufen. Sie sollten dann in höher verzinste Wertpapiere wie Unternehmensanleihen und Aktien investieren können. Das war der Plan, und zweifellos spielen Pensions- und Versicherungsfonds dieses Spiel auch heute noch in gewissem Umfang mit.
Seit 2014 ist die quantitative Lockerung ein beherrschendes Merkmal der Geldpolitik, und sie dient zunehmend dazu, die bei der Fed gehaltenen Bankreserven zu stärken, ohne dass dies an die investierenden Institutionen weitergegeben wird. Dennoch haben wir eine Erklärung dafür, warum die Aktienmärkte weiter schweben: Die quantitative Lockerung ist eine offizielle Politik der Zentralbanken, die Aktienmärkte aufzublähen, um einen Vermögenseffekt zu erzeugen – dies wird in dem Aufsatz der Bank of England offen ausgesprochen. Vermutlich ist die Fed zuversichtlich, dass ein manipulierter Aktienmarkt durch die quantitative Lockerung weiter manipuliert werden kann, und schließt die Möglichkeit eines Scheiterns der Politik aus. Der Geist von John Law, dessen Geld- und Aktienblase vor dreihundert Jahren unter auffallend ähnlichen Bedingungen in sich zusammenfiel, hat den Mitgliedern des FOMC bislang keine schlaflosen Nächte bereitet.
Die Lehre aus John Law lautet, dass sich Risse zeigen werden, die zum Zusammenbruch der Fiat-Währung und der Aktienblase führen. Zunächst wird die Abkehr vom Dollar und von Finanzanlagen mehr mit festverzinslichen Anleihen als mit Aktien zu tun haben. Doch die Auswirkung steigender Anleiherenditen auf die Portfolioinvestitionen des ausländischen privaten Sektors in Aktien in Höhe von 8.600 Mrd. US-Dollar wird darin bestehen, die Bewertungsannahmen zu untergraben. Wenn sich der Trend steigender Renditen von US-Staatsanleihen und die Aussicht auf weitere Rückgänge des Dollarkurses durchsetzen, dürften Aktien einer Welle ausländischer Verkäufe ausgesetzt sein, die voraussichtlich mit Verkäufen inländischer Anleger zusammenfallen wird. Und angeführt wird der Ausstieg der inländischen Anleger aus Aktien von den Pensions- und Versicherungsfonds, die ihre niedrig verzinsten Staatsanleihen über ihre Banken an die Fed verkauft haben.
Die Aktienbewertungen sind im Verhältnis zu einer von Covid gezeichneten Realwirtschaft („Main Street“) bereits bis an die Belastungsgrenze gedehnt und anfällig für zunehmende Konkurse aufgrund von Störungen in den Lieferketten sowie für Insolvenzen im Dienstleistungssektor – Probleme, die in den kommenden Monaten gewiss zunehmen werden. Das Zusammentreffen zweier Faktoren braut sich zu einem perfekten Sturm zusammen: zum einen die derzeit in Aktien angelegten Dollar in ausländischem Besitz, die von Natur aus flüchtig sind, weil ihre Erträge in anderen Währungen gemessen werden und sie nicht zu den Kerninvestitionen dieser Anleger gehören, zum anderen die wachsende Erkenntnis inländischer Anleger, dass die Renditen festverzinslicher Anlagen steigen und die Aktienbewertungen untergraben.
Mit einer Verdichtung der Isobaren ist zu rechnen, und vorausschauende Anleger werden die Luken dichtmachen, vielleicht schon früh im neuen Jahr, nach dem Ende der saisonalen Rally. Die Fed wird dann vor derselben Situation stehen wie John Law Anfang 1720 in Frankreich, als die Stützung der Vermögenspreise durch das Gelddrucken zu scheitern begann und sowohl die Vermögenswerte (vor allem sein Mississippi-Unternehmen und seine Bank) als auch seine Papierwährung zusammenbrachen. Die Währung wurde an den Devisenmärkten in London und Amsterdam in weniger als neun Monaten wertlos, während der Wert des Unternehmens, gemessen in praktisch wertlosem Papiergeld, ebenfalls um über 80 % fiel.
Die Ähnlichkeiten zwischen damals und heute sind nicht zu übersehen. Statt nach Unterschieden zu suchen, ist es weit besser, die Lehren daraus zu ziehen, was geschieht, wenn ein monopolistischer Staat die Kontrolle über die Märkte verliert – eine Situation, die heute zunehmend droht. Nicht nur der Wert von Finanzwerten bricht zusammen, sondern auch die Währung. Dies ist bei Weitem die wichtigste Botschaft für die amerikanische Wirtschaft und die Finanzmärkte. Und da der Dollar die weltweite Reservewährung ist, drohen anderen wichtigen Währungen ähnliche Folgen.
Aus diesem Grund ist es ein Fehler, die Zukunft des Dollars lediglich als eine Frage seines handelsgewichteten Index zu betrachten. Da andere Währungen Einbußen bei ihrer Kaufkraft hinnehmen müssen, ist die Bedeutung übergewichteter Dollar in ausländischer Hand nur ein erster Effekt. Andere werden folgen, abgewandelt durch nationale Probleme, die für jede Währung eigentümlich sind. Der Zusammenbruch der Werte festverzinslicher Anlagen und von Aktien wird zu einem weltweiten Phänomen, das sie alle antreibt.
Heute befinden sich diese Gefahren im frühesten Stadium der Wahrnehmung: Die Renditen festverzinslicher Dollaranlagen beginnen zu steigen, und Anleger spekulieren darüber, wo sie investieren sollen, um ihre überschüssigen Dollarbestände zu verringern. Doch sie haben noch nicht gemeinsam verstanden, welche Eigenschaften eine echte Absicherung gegen eine zusammenbrechende Papierwährung haben muss. Diese finden sich nicht in einem breiten Spektrum von Aktien. Ihre Grundlage wird durch einen Währungskollaps zerstört, wie die Episode um John Law deutlich gezeigt hat. In den heutigen Märkten werden Zombie-Unternehmen, die vollgestopft sind mit Fehlinvestitionen, untergehen. Um zu überleben, werden Unternehmen, die nicht in die Zombie-Kategorie fallen, gezwungen sein, sich erheblich zu verkleinern. Wenn diese Faktoren offensichtlicher werden, erweisen sich Portfolios, die in breit gestreute Aktien investiert sind, als die schlechteste Form des Vermögenserhalts.
Absicherung gegen einen Zusammenbruch des Dollars
Wir haben festgestellt, dass ein Zinsanstieg und die zunehmende Zahl corona-bedingter Insolvenzen im neuen Jahr den Bewertungshintergrund für Finanzwerte bilden werden. Ein breit gestreutes Portfolio solcher Werte ist damit für den Vermögenserhalt zerstörerisch, und das in einer Zeit, die sich als Phase monetärer Hyperinflation erweist. Das heißt nicht, dass einzelne Aktien, gemessen in sich entwertenden Währungen, nominal nicht gut abschneiden werden. Da moderne Finanzwirtschaften jedoch auf dem Sand von Zombie-Unternehmen gebaut sind, dürfte die Beseitigung dieses angesammelten Ballasts eine der ersten Hürden im neuen Jahr sein.
Statt Zuflucht in regulierten Anlagen zu suchen, sollte man sie in solidem Geld suchen, also in dem Geld, das ungedecktes Fiat-Geld schließlich ersetzen wird. In einem früheren Artikel für Goldmoney, The psychology of money, habe ich analysiert, worum es sich dabei voraussichtlich handelt.[vii] Ich kam zu dem Schluss, dass Regierungen und Zentralbanken nach einem unbestimmten Zeitraum gezwungen sein würden, den Status ihrer Fiat-Währungen auf Goldsubstitute umzustellen, da Goldreserven der einzige Vermögenswert sind, den sie besitzen, um eine solidere Geldform zu stützen als unbegrenzt ausgeweitetes Fiat-Geld.
Damit wissen wir, wie Fiat-Währungen letztlich abgelöst werden. Es sind jedoch erhebliche Hürden zu überwinden, nicht zuletzt die Überzeugung des Establishments, ein Staat könne wirtschaftliche Ergebnisse besser steuern als Einzelne, die ihre eigenen wirtschaftlichen Ziele verfolgen. Dazu müsste die Makroökonomie verworfen und durch die Laissez-faire-Politik ersetzt werden, die aus der Manchester-Schule in ihrem Kampf gegen die Getreidegesetze und andere Zölle im Großbritannien des neunzehnten Jahrhunderts hervorging. Als erster Schritt wird es jedoch keine Alternative dazu geben, den Zusammenbruch des Dollars und anderer wichtiger Währungen durch eine glaubwürdige Golddeckung aufzuhalten; die Lehren daraus müssen womöglich später gezogen werden.
Für Spekulationen über Zeitpunkt und Dauer dieser Ereignisse ist es zu früh. Wie in diesem Artikel dargelegt, lehrt die Episode um John Law jedoch, dass ein Zusammenbruch der heutigen Währungen und Finanzwerte bemerkenswert schnell eintreten könnte. Geschieht dies, wird die Verwirrung voraussichtlich sowohl die Preise von Kryptowährungen als auch von Edelmetallen, gemessen in kollabierendem Fiat-Geld, erheblich in die Höhe treiben. In einer zweiten Phase wird debattiert werden, ob Bitcoin oder Gold das von den Fiat-Währungen hinterlassene Vakuum erbt, wenn eine breitere Bevölkerung das Fiat-Geld ablehnt und ihre Wahl trifft.
Anzunehmen, wie es Bitcoin-„Hodler“ tun, dass Regierungen dabei nichts mitzureden haben, ist jedoch ein naiver Irrtum. Staaten besitzen keine Bitcoin, aber sie besitzen Gold. Gold ist ihr letztes Mittel, und dort wird es auch landen. Und Gold als Geld besitzt die inhärente Flexibilität, die eine erfolgreiche Geldform braucht, wie sich vor dem Ersten Weltkrieg gezeigt hat.
Fazit
Die Parallelen zwischen der heutigen finanziellen Lage und der im Frankreich John Laws vor fast genau dreihundert Jahren sind zu auffällig, um sie zu ignorieren, und deuten stark auf einen ähnlichen Ausgang hin. Dies ist zum Hintergrund für die Beurteilung der monetären und finanziellen Entwicklung im Jahr 2021 geworden. Im Hinblick auf Finanzanlagen sind folgende Punkte zu beachten:
• Bis Ende 2021 könnten wir das Ende der Fiat-Währungen erleben. Das wahrscheinlichste Ergebnis ist, dass die Zentralbanken gezwungen sein werden, ihre Fiat-Währungen in glaubwürdige Goldsubstitute umzuwandeln. Viele Zentralbanken werden dies zweifellos nicht schaffen, da sie nur wenig oder gar kein Gold besitzen, das nicht durch Kredite und Leasing belastet ist. Andere, wie die Fed, besitzen lediglich einen Goldschein des US-Finanzministeriums, das aus geopolitischen Gründen voraussichtlich äußerst ungern seine hegemoniale Macht über andere Nationen lockern wird, indem es akzeptiert, dass Gold den Dollar als weltweite Leitwährung ersetzt.
• Die Fed wird mit großer Wahrscheinlichkeit die Kontrolle über die Finanzmärkte verlieren, da sie gezwungen ist, den Dollar hyperinflationär auszuweiten. Ausländer werden Dollar, festverzinsliche Anlagen und Aktien abstoßen und ihr Engagement von 27,7 Billionen Dollar auf ein Liquiditätsniveau senken, das enger mit ihren Handelsaussichten zusammenhängt.
• Aktien werden von der Fed durch QE auf extreme Bewertungen aufgeblasen, eine Politik, die zum Scheitern verurteilt ist, sobald die Zinsen steigen müssen. Sie wird mit großer Wahrscheinlichkeit zu einem heftigen Bärenmarkt nach dem Muster von 1929–32 führen, mit dem Unterschied, dass Finanzanlagen in kollabierendem Fiat-Geld statt in goldgedeckten Dollar bewertet werden.
• Damit bleibt das Feld führenden Kryptowährungen (insbesondere Bitcoin) und Edelmetallen überlassen. Nach einem unbestimmten Zeitraum können wir sicher sein, dass Gold das Geld sein wird, das Fiat-Geld ersetzt, weil Währungsgold bereits im Besitz von Regierungen und ihren Zentralbanken ist.
[i] Siehe https://www.youtube.com/watch?v=H8hm3IDWT_A
[ii] Siehe https://fortune.com/2020/05/27/goldman-sachs-bitcoin-call-leaked-documents-slides-crypto-clients/
[iii] Siehe https://fortune.com/2020/05/27/goldman-sachs-bitcoin-call-leaked-documents-slides-crypto-clients/
[iv] Siehe https://www.forbes.com/sites/youngjoseph/2020/12/14/bitcoin-faces-a-600-billion-catalyst-jpmorgan-strategists-say/?sh=41f1febf1e6c
[v] Zu langfristigen Wertpapieren siehe https://ticdata.treasury.gov/Publish/slt2d.txt, zu kurzfristigen Wertpapieren und Bankeinlagen siehe https://ticdata.treasury.gov/Publish/bltype.txt
[vi] Siehe Money creation in the modern economy, S. 21–25: https://www.bankofengland.co.uk/quarterly-bulletin/2014/q1/money-creation-in-the-modern-economy
[vii] Siehe https://www.goldmoney.com/research/goldmoney-insights/the-psychology-of-money
Die in diesem Artikel geäußerten Ansichten und Meinungen sind die des Autors bzw. der Autoren und geben nicht die Ansichten von Goldmoney wieder, sofern dies nicht ausdrücklich angegeben ist. Der Artikel dient ausschließlich allgemeinen Informationszwecken und stellt weder seitens Goldmoney noch seitens des Autors bzw. der Autoren eine Rechts-, Finanz-, Steuer-, Anlage- oder Buchhaltungsberatung dar. Sie sollten sich nicht auf Informationen in diesem Artikel stützen oder auf deren Grundlage handeln, ohne zuvor unabhängigen fachlichen Rat einzuholen. Es wurde Sorgfalt darauf verwendet, dass die Informationen in diesem Artikel verlässlich sind; Goldmoney übernimmt jedoch keine Gewähr dafür, dass sie richtig, vollständig und aktuell sind und/oder als Hinweis auf zukünftige Ergebnisse verstanden werden können, und sie sollten nicht als solcher herangezogen werden. Goldmoney haftet nicht für Ansprüche, Verluste, Schäden oder Unannehmlichkeiten, die sich aus Informationen oder Meinungen in diesem Artikel ergeben. Jede Handlung auf Grundlage der in diesem Artikel enthaltenen Meinungen und Informationen erfolgt auf Ihr eigenes Risiko.