
Widerlegung des fehlgeleiteten Angriffs von Matt Obriens und der Washington Post auf Gold
Es ist unser Anliegen, jeden Mainstream-Artikel zu widerlegen, der Falschinformationen über Gold verbreitet und/oder ein grobes Missverständnis der Geldgeschichte erkennen lässt. Matt O’Brien tut in seinem „Wonkblog“ in der Washington Post vom 23. Februar 2016 mit dem Titel „This might be Ted Cruz’s worst idea“ beides. Die „schlechteste Idee“ bezieht sich hier auf die Ansicht des texanischen Senators, eine Rückkehr zum Goldstandard wäre für die US-Wirtschaft von Vorteil. Eines von O’Briens Hauptargumenten gegen den Goldstandard, abgesehen von seiner Behauptung, dass offenbar niemand im „ideologisch vielfältigen Expertengremium der University of Chicago“ ihn für eine gute Idee halte, lautet, dass in Gold bepreiste Waren und Dienstleistungen seiner Ansicht nach volatiler seien als in US-Dollar bepreiste Waren und dass die Preise, man höre und staune, mitunter sogar erheblich fallen könnten.

Quelle: Washington Post
Offensichtlich lässt O’Brien völlig außer Acht, dass unter einem Goldstandard der Dollar und Gold ein und dasselbe sind. Mit demselben Argument hätte O’Brien zeigen können, dass die Preise für US-Waren und -Dienstleistungen, gemessen in Euro, kanadischen Dollar oder japanischen Yen, noch volatiler waren, und daraus folgern können, dass Euro, kanadischer Dollar und Yen als Geld viel zu volatil seien (siehe Abbildung 1). Es versteht sich von selbst, dass mehr als 500 Millionen Menschen diese Währungen täglich verwenden. Wäre Gold seit 1988 die offizielle Währung der Vereinigten Staaten gewesen, hätte das Preisdiagramm genauso gleichmäßig ausgesehen, mit dem Unterschied, dass es nicht nach oben zeigen, sondern einfach eine flache horizontale Linie sein würde, ganz ähnlich wie vor 1971.
Das ist ein einfacher Punkt, der nicht schwer zu verstehen ist. Jeder, der sich ein wenig mit Währungen, Gold und allgemeinen volkswirtschaftlichen Grundsätzen beschäftigt hat, versteht ihn.
US-Waren, gemessen in Fremdwährung, sind deutlich volatiler als in USD (oder übrigens in Gold). Das sagt nicht viel aus, weshalb normalerweise niemand ein solches Diagramm zeigen würde.
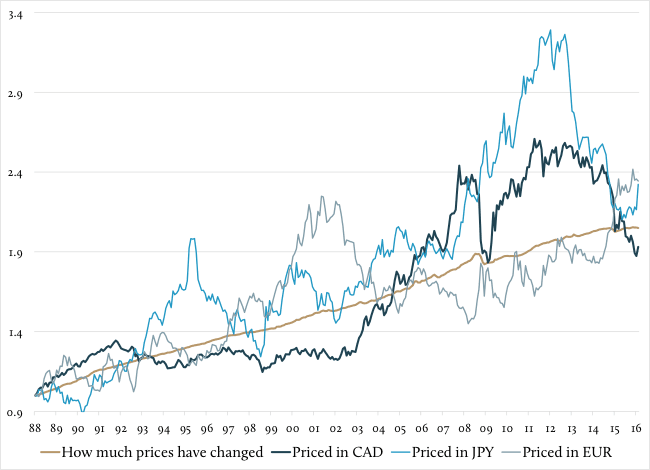 Quelle: Bloomberg, GoldMoney
Lassen Sie uns das alles einen Moment lang beiseitelassen und annehmen, dass sich die Preise für US-Waren und -Dienstleistungen in den vergangenen 30 Jahren unter einem Goldstandard tatsächlich so entwickelt hätten, wie sie es in Gold gemessen getan haben. Das offenbart einen weiteren Fehler in O’Briens Tirade gegen Gold. Er behauptet:
„Immerhin spielt der Goldpreis für eine Mittelstandsfamilie keine Rolle. Er hat nichts mit dem Preis für Lebensmittel, Wohnen, Bildung oder irgendetwas anderem zu tun, das jemand braucht, der sich nicht auf den Weltuntergang vorbereitet.“
Das ist schlichtweg falsch. O’Brien versucht, seinen Standpunkt mit der oben gezeigten Grafik zu belegen, die angeblich darstellt, wie sich die Preise seit 1988 (ein völlig willkürlicher Startpunkt) entwickelt haben und wie sie sich unter einem Goldstandard entwickelt hätten. Als Quelle nennt er die FRED-Datenbank der Federal Reserve Bank of St. Louis, doch diese gibt nicht an, was die Daten tatsächlich zeigen. Man kann nur vermuten, dass der Ersteller der Grafik den CPI-Deflator verwendet und ihn mit dem Goldpreis überlagert hat. Das Problem ist, dass dies – um Matt O’Briens eigene Worte zu verwenden – nicht wirklich widerspiegelt, „was für eine Familie der Mittelschicht zählt“. Denn der CPI (und nicht Gold) hat offenbar recht wenig, wenn nicht sogar „nichts mit dem Preis für Lebensmittel, Wohnen, Bildung oder irgendetwas anderes für irgendjemanden“ zu tun. Schauen wir uns also an, wie sich die Preise für Güter und Dienstleistungen, die für die Mittelschicht von besonderer Bedeutung sind, in Gold gerechnet entwickelt hätten. Dabei verwenden wir O’Briens willkürlichen Startpunkt 1988 (und nicht das Ende des Goldstandards im Jahr 1971, was sinnvoll gewesen wäre, oder einfach das Ende des 20. Jahrhunderts oder irgendeinen anderen, intuitiveren Zeitpunkt als 1988). Das Jahr 1988 könnte durchaus zufällig der mathematisch günstigste Startpunkt sein, um sein fehlerhaftes Argument zu stützen.
Beginnen wir mit der Energie. O’Brien erwähnt Energie nicht ausdrücklich, obwohl sie für eine Familie der Mittelschicht sicherlich von Bedeutung ist. Laut der US-Energieinformationsbehörde (EIA) wurden in den USA in den vergangenen fünf Jahren durchschnittlich 3,2 Milliarden Barrel Benzin pro Jahr verbraucht. Bei einem Durchschnittspreis von 3,30 USD/Gallone entspricht dies rund 1.400 USD pro Person (einschließlich jedes Kindes und Rentners). Das ist jedoch nur die Hälfte der Rechnung, denn der gesamte Rohölverbrauch der USA beträgt rund sieben Milliarden Barrel pro Jahr. Das bedeutet nicht, dass ein durchschnittlicher Vierpersonenhaushalt unmittelbar 10.000 USD für Kraftstoff ausgibt, denn ein großer Teil des Kraftstoffs wird von Firmenwagen, Lastwagen und anderen gewerblichen Fahrzeugen und Maschinen verbraucht. Letztlich bestimmen diese gewerblichen Kosten jedoch auch die Preise der konsumierten Waren und Dienstleistungen. Rechnet man Busfahrkarten, Flugtickets und die Häuser im Nordosten hinzu, die im Winter auf Heizöl angewiesen sind, wird deutlich, dass die Rohölkosten einen großen Teil der Konsumausgaben ausmachen, sowohl direkt als auch indirekt. Insgesamt haben die USA in den vergangenen fünf Jahren rund 6 % ihres BIP für Rohöl ausgegeben. Für die durchschnittliche Familie der Mittelschicht ist das eindeutig von Bedeutung. Die folgende Grafik zeigt die Benzinpreise im Einzelhandel einschließlich Steuern. Wie man sieht, sind die Benzinpreise in Gold gerechnet tendenziell etwas weniger volatil. Dies wird noch deutlicher, wenn man den Zeithorizont bis zum Ende des Goldstandards im Jahr 1971 ausdehnt. (Wer wissen möchte, warum das so ist, kann unseren Bericht zum Goldpreis-Rahmenwerk hier lesen.)
Die Preise für Erdölprodukte sind in Gold gemessen etwas weniger volatil
 Quelle: Bloomberg, Energy Information Administration, GoldMoney
Aber vielleicht ist Öl der Ausreißer, und O’Brien hat bei anderen wichtigen Konsumgütern recht? Schauen wir uns also Lebensmittel an, denn jede Familie der Mittelschicht braucht Nahrung. Das Magazin The Economist veröffentlicht in seinem Big-Mac-Index den Preis eines Big Mac für verschiedene Länder. Die Idee ist, die Kaufkraft der Währungen verschiedener Länder zu vergleichen. Das ist aber auch ein hervorragendes Instrument, um zu vergleichen, wie sich Lebensmittelpreise im Zeitverlauf verändert haben. Schließlich ist der Big Mac ein Standardprodukt, das überall in den USA gleich serviert wird, ein Massenartikel, der sich seit 1988 kaum verändert hat, was ihn für unseren Vergleich ideal macht. Diese Grafik sieht etwas anders aus. Die Preise steigen in Gold gemessen zwischen 1995 und 2000 etwas an, sind aber bei Weitem nicht so volatil, wie O’Briens Grafik suggeriert. Danach sinken die Preise und liegen schließlich knapp unter ihrem Ausgangsniveau von 1988.
Das ist nichts anderes als die Fortsetzung eines Trends, der in der Menschheitsgeschichte seit Hunderten von Jahren besteht. Er zeigt, dass die Gesellschaft in der Lage ist, die Grenzen der Knappheit durch technologischen Fortschritt zu verschieben. Man denke daran, wie viele Kalorien pro Tag der durchschnittliche Amerikaner im Jahr 1800 und im Jahr 1900 erwerben konnte und wie sich dies bis 1950 verbessert hat. Es ist gut, dass der durchschnittliche Amerikaner nicht mehr wie früher die Hälfte seines Tageseinkommens für Nahrung aufwenden muss. Ist es sinnvoll, sich davor zu fürchten, dass die Erwartung sinkender Lebensmittelpreise zu einer geringeren Gesamtnachfrage führt, weil die Menschen den Kauf von Lebensmitteln auf einen späteren Zeitpunkt verschieben? Natürlich nicht. Ist es ein Problem, wenn der durchschnittliche Amerikaner einen größeren Anteil seines verfügbaren Einkommens für Lebensmittel ausgeben muss? Das ist es durchaus. Der Preis eines Big Mac ist seit 1988 in US-Dollar gerechnet um 101 % gestiegen. Im Vergleich dazu ist das mittlere Haushaltseinkommen nur um 97 % gestiegen. Das mag nach wenig aussehen, aber es läuft dem Aufwärtstrend des Wohlstands, den die Verbraucher in den vorangegangenen 200 Jahren genossen haben, völlig zuwider; in den meisten dieser Jahre war der US-Dollar an Gold (oder Silber) gebunden.
Obwohl der Preis für einen Big Mac schneller gestiegen ist als das verfügbare Haushaltseinkommen vor Steuern, liegt der Preis für einen Big Mac in Gold gemessen leicht unter dem Preis von 1988
 Quelle: The Economist Big-Mac-Index, Bloomberg, GoldMoney
Fallende Preise (also Deflation) sind der Schreckgeist der heutigen ökonomischen Mainstream-Lehren. Die herkömmliche Auffassung lautet, dass es die Deflation war, die die US-Wirtschaft Anfang der 1930er-Jahre von einer normalen Rezession in die Weltwirtschaftskrise stürzte. Wenn Verbraucher erwarten, dass der Preis eines Gutes in Zukunft niedriger sein wird, so das Argument, schieben sie den Kauf auf. Dadurch sinkt die gesamtwirtschaftliche Nachfrage, die Rezession vertieft sich und kann sich möglicherweise zu einer lang anhaltenden Depression auswachsen. Daher müsse eine Preisdeflation um jeden Preis vermieden werden. Das mag teilweise plausibel klingen, doch Verbraucher verhalten sich nicht immer so, wie Ökonomen es für richtig halten. Nehmen wir das iPhone als Beispiel: Man kann sicher sein, dass es in einem Jahr ein neues Modell gibt und das aktuelle Modell für die Hälfte des Preises verkauft wird. Dennoch scheinen die Menschen vom neuesten Modell nicht genug zu bekommen. Tatsächlich sind fallende Preise für Computer und die meisten elektronischen Geräte seit Jahren die Regel, und dennoch steigen die Verkaufszahlen weiter.
Tatsache ist: Fallende Preise sind für die meisten Menschen etwas Gutes. Nach Jahrzehnten stagnierender Reallohnzuwächse begrüßt die Mehrheit der US-Verbraucher niedrigere Preise. Und trotz der Behauptungen von Mainstream-Ökonomen, es bestehe ein enger Zusammenhang zwischen Deflation und Depression, scheinen die historischen Daten das Gegenteil zu belegen. In einem Forschungsbericht aus dem Jahr 2004 für das National Bureau of Economics analysierten Andrew Atkeson von der UCLA und Patrick Kehoe aus der Forschungsabteilung der Federal Reserve Bank of Minneapolis Wirtschaftsdaten aus mehr als 100 Jahren für 17 Länder. Sie kamen zu dem Ergebnis: „Die einzige Episode, in der wir Belege für einen Zusammenhang zwischen Deflation und Depression finden, ist die Weltwirtschaftskrise (1929–34). In den übrigen Daten für 17 Länder und mehr als 100 Jahre gibt es hingegen praktisch keinen Beleg für einen solchen Zusammenhang.“ Es scheint, dass Deflation nicht automatisch zu einer Rezession oder gar einer Depression führt. Und selbst in Bezug auf die Weltwirtschaftskrise würden Ökonomen der Österreichischen Schule argumentieren, dass keynesianische Ökonomen Ursache und Wirkung verwechseln: Die Deflation sei in erster Linie die Folge der Rezession gewesen und nicht umgekehrt.
O’Brien führt auch das Wohnen als wichtigen Kostenfaktor für eine Mittelschichtfamilie an, und wir gehen gerne ebenfalls darauf ein. Ein Haus unterscheidet sich insofern von einem Konsumgut, als man nicht jeden Tag ein Haus kauft. Man beginnt, auf ein Haus zu sparen, und spart über einen sehr langen Zeitraum, bis man genug zurückgelegt hat, um den Kauf oder zumindest die Anzahlung zu leisten. Schwankungen der Preise von Monat zu Monat sind daher weniger bedeutsam. Entscheidend ist, wie lange man sparen muss, um das Haus zu kaufen (oder abzubezahlen, wenn man es finanziert). Inflation ist allerdings ein echtes Problem. Wenn man 1.000 USD zurücklegt und sich die Kaufkraft dieser 1.000 USD 20 Jahre später halbiert hat, wird es zu einer Sisyphusarbeit, genug Geld für den Hauskauf zu sparen.
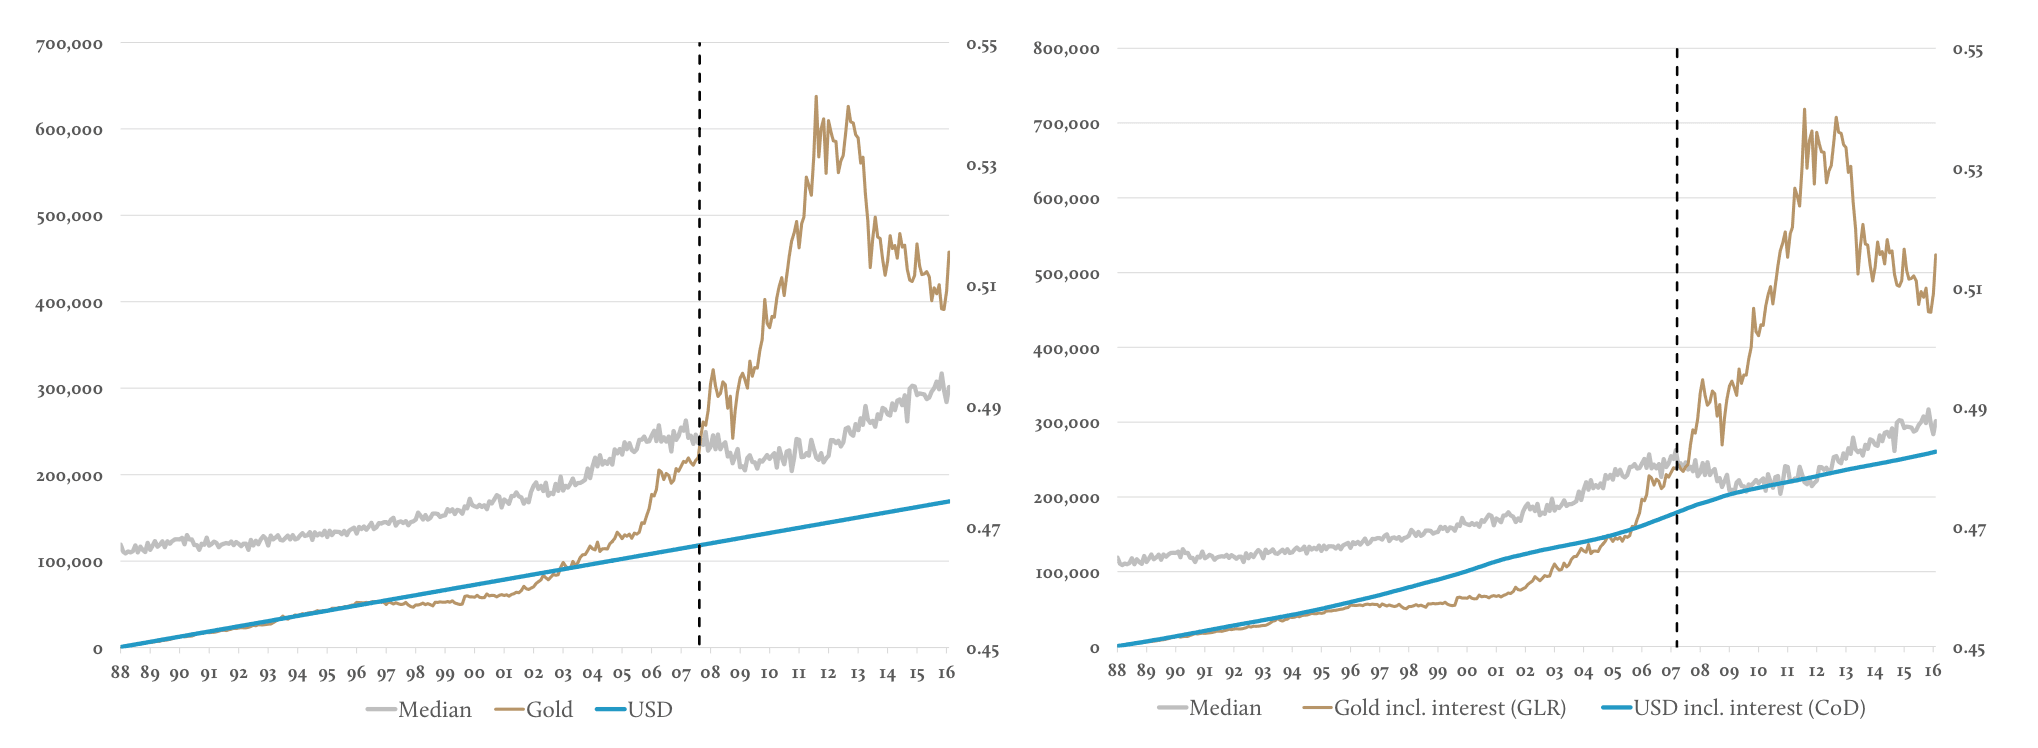
Stellen wir uns einen jungen Arbeitnehmer vor, der 1988 gerade ins Berufsleben eingetreten ist. Sein Traum ist es, eines Tages ein Haus zu kaufen. Dafür legt er am Ende jedes Monats 250 USD zurück. Er geht davon aus, dass er eine Hypothek bekommen kann und die Bank ihm zum gegebenen Zeitpunkt 50 % des Hauswerts finanziert. Er hat nun zwei Möglichkeiten: Er kann in US-Dollar sparen oder in Gold. Die untenstehende Grafik zeigt, wie lange er sparen muss, um sein Ziel zu erreichen. Hätte er sich 1988 entschieden, in Gold zu sparen, hätte er knapp unter 20 Jahre gebraucht, um genug Vermögen anzusammeln. Hätte er sich aber für das Sparen in US-Dollar entschieden, wären die Hauspreise zu schnell gestiegen, als dass er sein Ziel je hätte erreichen können. Bis 2007 (dem Zeitpunkt, zu dem er das Haus hätte kaufen können, wäre er klug genug gewesen, in Gold zu sparen) waren die Immobilienpreise laut Daten des US Census Bureau in US-Dollar gerechnet um 102 % gestiegen. Das bedeutet, dass die ersten 250 USD, die er 1988 gespart hatte, 50 % ihrer Kaufkraft verloren hatten. Im Gegensatz dazu kostete das durchschnittliche Haus 1988 etwa 10 kg Gold, und bis unser Hauskäufer es sich 2007 leisten konnte, war der Preis nur auf 10,6 kg gestiegen. Das erste Gramm, das er 1988 zurücklegte, kaufte ihm somit auch später noch ungefähr dieselbe Menge Haus.
Diese obigen Berechnungen lassen Bankzinsen außer Acht, und Sie werden einwenden, dass es unklug gewesen wäre, seine Dollar unter der Matratze aufzubewahren. Hätten die Zinserträge nicht sicher ausgereicht, um den Kaufkraftverlust auszugleichen? Denken Sie noch einmal nach. Wir haben den Zinssatz für 12-Monats-Einlagen verwendet, und obwohl er in der Theorie für einen kurzen Moment tatsächlich in der Lage gewesen wäre, das Haus zu kaufen, wäre dies ein mutiger Schritt mitten in den einbrechenden Immobilienmarkt gewesen, und es war damals vermutlich auch nicht so einfach, eine Hypothek zu bekommen.
Wenn die Hauspreise schnell steigen, wird das Sparen für ein Eigenheim zu einer Sisyphusarbeit. Das Sparen in Gold hat sich als deutlich effizienter erwiesen.
 Quelle: US Census Bureau, Bloomberg, GoldMoney
Der Goldstandard, wie er vor 1971 bestand, hatte sicherlich seine Schwächen. Aber nichts von dem, was Matt O’Brien uns glauben machen möchte, gehört dazu. Der Hauptmangel des Gold-„Standards“, auf den sich O’Brien und das „ideologisch vielfältige Gremium von Ökonomen“ beziehen, bestand darin, dass er über eine Zentralbank fraktioniert und nicht vollständig gedeckt war. Man muss bedenken: Auch wenn Gold als Basisgeld dem Papiergeld überlegen ist, war der Goldstandard der 1920er-Jahre dennoch fehlerhaft, da das Gold als Basisgeld von der Zentralbank gehalten wurde und die Geschäftsbanken dieses Basisgeld als kommerziell umlaufendes Geld um das Sechs- bis Achtfache ausweiten bzw. fraktionieren konnten. Anstatt tatsächlich Gold zu besitzen und zu verwenden, besaßen die Bürger daher einen Bruchteil einer Goldbasis, abhängig vom Auf und Ab, von den Booms und Krisen der Wirtschaft und des Konjunkturzyklus. Bekanntlich kam es in den Jahren 1929 bis 1932 zu einer besonders schweren Krise, und das US-Bankensystem, das nur teilweise gedeckt war, wurde Opfer eines Bankenansturms, sodass viele Banken scheiterten.
Bevor 1914 das Zentralbankmodell in den USA eingeführt wurde, waren auch die Geschäftsbanken selbst im Allgemeinen nur teilweise gedeckt. Das war ein Rezept für gelegentliche finanzielle Instabilität, die damals als „Panics“ (Panikphasen) bezeichnet wurde. Das steht in scharfem Gegensatz zu dem Goldstandard, den wir bei GoldMoney Inc. befürworten: einem Standard, der vollständig gedeckt und dezentral ist, da keine zentrale Kontrollinstanz Kredit gegen das Gold ausweitet oder einschränkt. Vielmehr würden in unserem Goldstandard-Rahmen dezentrale Akteure wie wir ihr vollständig hinterlegtes Gold für Handel, Geschäft und produktive Tätigkeiten einsetzen. Die Kreditvergabe bliebe anderen Institutionen überlassen, die bereit sind, ein solches Risiko einzugehen und sich selbstverständlich dem Risiko des Zahlungsausfalls oder Scheiterns auszusetzen. Unter diesem Rahmen würde das Scheitern von Kreditinstituten jedoch weder das gesamte Finanzsystem noch das Geld selbst – das Gold – noch die Wirtschaft insgesamt gefährden. Ein „Too Big To Fail“ („zu groß zum Scheitern“) gäbe es sozusagen nicht.
Gemeinsam mit unserer Schwestergesellschaft BitGold ermöglichen wir es jedem, physisches Gold auf den eigenen Namen verwahren zu lassen und es für Transaktionen zu nutzen, bis hinunter zu 0,03 ct. Es ist das Gold unserer Kunden. Es ist kein Versprechen auf künftige Lieferung, kein Anteil an einem undurchsichtigen Finanzvehikel, das Gold besitzt, und auch kein Token, das Gold repräsentiert. Es ist Ihr Gold, das niemand belasten oder entwerten kann.
Der Goldstandard war ein wirksamer Weg, die erwiesene Überlegenheit von Gold als Basisgeld mit dem Nutzen von Papiergeld für Transaktionen (z. B. kleine Stückelungen, einfacher Austausch, Effizienz usw.) zu verbinden. Mit tatsächlichen Goldmünzen zu bezahlen, insbesondere bei kleineren Beträgen, war damals schlicht nicht praktikabel. Doch die Technologie ermöglicht es uns heute, all das zu überwinden und Gold nicht nur als Währungsreserve für umlaufendes Geld, sondern als tatsächliches Transaktionsgeld zu verwenden. Im Jahr 2016 ist Gold für Transaktionen so einfach und effizient nutzbar wie der Dollar oder andere wichtige Währungen. Tatsächlich ist es sogar effizienter: In welcher anderen Währung können Sie einen Dollar an Wert innerhalb von Sekunden von jedem beliebigen Punkt der Erde an einen anderen übertragen, ohne dass Kosten entstehen und ohne dass Kredit geschaffen oder ausgeweitet werden muss?
Die Technologie existiert heute, um in Gold zu sparen, zu überweisen, Zahlungen zu leisten, einzulösen und die persönlichen Geschäfte und Finanzangelegenheiten ansonsten abzuwickeln. Ob Regierungen eines Tages zu einem förmlichen Goldstandard zurückkehren oder nicht, die Menschen haben die Wahl daher bereits heute. Was sagen Sie dazu, Herr O’Brien? Warum schließen Sie sich nicht unseren über 800.000 Goldkunden an, deren Zahl schnell wächst und die sich auf über 100 Länder verteilen? Wir vermuten, dass sie wesentlich „ideologisch vielfältiger“ sind als jenes Gremium von „Experten“, das ihnen sagt, sie lägen falsch.
Die in diesem Artikel geäußerten Ansichten und Meinungen sind die des Autors bzw. der Autoren und geben, sofern nicht ausdrücklich angegeben, nicht die Ansichten von GoldMoney wieder. Der Artikel dient ausschließlich der allgemeinen Information und stellt weder seitens GoldMoney noch seitens des Autors bzw. der Autoren eine Rechts-, Finanz-, Steuer-, Anlage- oder Buchhaltungsberatung dar. Sie sollten sich nicht auf die in dem Artikel enthaltenen Informationen stützen oder danach handeln, ohne zuvor unabhängigen fachlichen Rat einzuholen. Es wurde Sorgfalt darauf verwendet, die Zuverlässigkeit der Informationen in dem Artikel sicherzustellen; GoldMoney übernimmt jedoch keine Gewähr dafür, dass sie richtig, vollständig und aktuell sind bzw. als Hinweis auf künftige Ergebnisse verstanden werden können, und sie sollten nicht als solche herangezogen werden. GoldMoney haftet nicht für Ansprüche, Verluste, Schäden oder Unannehmlichkeiten, die sich aus den in diesem Artikel enthaltenen Informationen oder Meinungen ergeben; jede aufgrund der Meinungen und Informationen in diesem Artikel getroffene Handlung erfolgt auf Ihr eigenes Risiko.