
Vor einigen Wochen stieg der Goldpreis auf 1.700 $/ozt, als der Markt begann, Zinssenkungen einzupreisen. Seitdem sind die Preise jedoch trotz der breiten Marktturbulenzen wieder unter 1.500 $/ozt gefallen. Wir glauben, dass dieser Preisrückgang hauptsächlich auf stark gestiegene Erwartungen hinsichtlich der Realzinsen zurückzuführen ist, da wir derzeit einen vorübergehenden Anstieg der Dollar-Nachfrage beobachten. Wir halten es für möglich, dass sich dies von einem Moment auf den anderen ändert. Neue, massive Interventionen der Zentralbanken werden die Goldpreise mittelfristig deutlich über 2.600 $ treiben.
Viele Anleger sind ratlos. Der Ausbruch des Coronavirus erschüttert die globalen Märkte. Aktien brechen ein und legen von einem Tag auf den nächsten um 10 % zu. Die Fed hat die Zinsen auf null gesenkt. Es besteht ein erhebliches Risiko, dass die wirtschaftlichen Folgen des Virus – durch Störungen der Lieferketten und eine schwache Nachfrage – die Welt in eine tiefe Rezession stürzen. Und dennoch sind die Goldpreise trotz alledem gesunken.
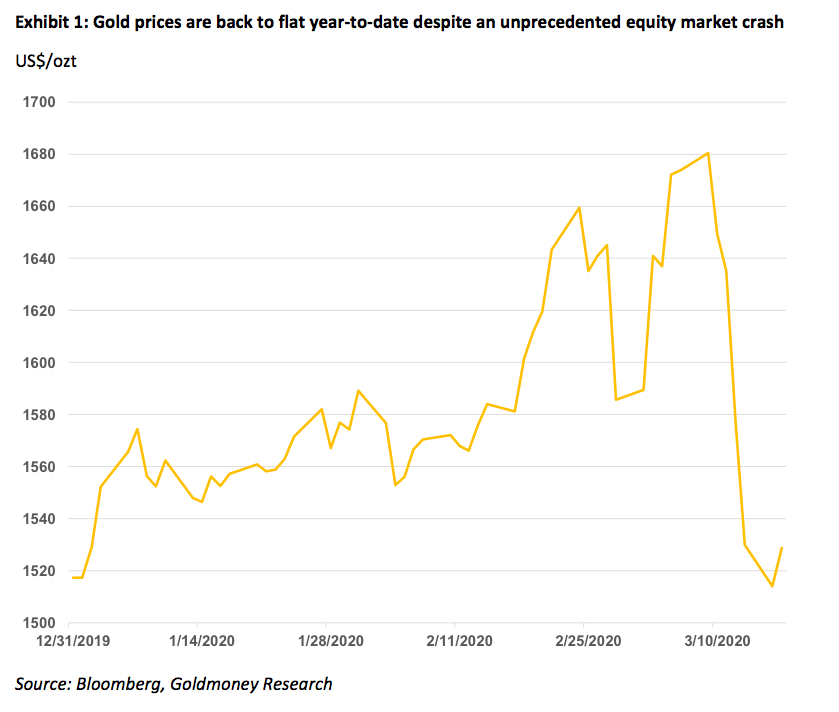
Man könnte meinen, die Goldpreise müssten schon deshalb steigen, weil Anleger in sichere Häfen flüchten. Allein das sollte die Goldpreise nach oben treiben. Wichtiger noch: Anleger und Sparer haben eine klare Vorstellung davon, was die Zentralbanken in den kommenden Monaten tun werden, und das sollte für Gold sehr positiv sein. In den vergangenen Tagen hat die Fed bereits eine Reihe von Maßnahmen ergriffen, die in ihrem Umfang denen auf dem Höhepunkt der Kreditkrise ähneln, doch diese Maßnahmen sind verpufft. Wenn wir aus der Kreditkrise 2008/09 eines gelernt haben, dann dies: Die Zentralbanken werden alles tun, was nötig ist, um die Kreditmärkte und „systemrelevante Finanzinstitute“ zu retten und die „Nachfrage zu stimulieren“, indem sie den Markt mit billigem Geld fluten. Es ist sehr unwahrscheinlich, dass die Zentralbanken in dieser Hinsicht plötzlich umdenken. Da die kürzlich eingeführten Maßnahmen nicht wirken, werden sie daher schlicht noch sehr viel mehr davon einsetzen.

Und die Aktienmärkte sind nicht einmal das eigentliche Problem der Fed. Der Dollar hat in den vergangenen Wochen eine außerordentliche Stärke gezeigt. Der Bloomberg-Dollar-Index bildet die Wertentwicklung eines Korbs von 10 führenden Weltwährungen gegenüber dem US-Dollar ab. Laut Bloomberg wird seine Zusammensetzung dynamisch aktualisiert und umfasst eine breite Auswahl von Währungen, die aus Handels- und Liquiditätsgesichtspunkten wichtig sind. Der Index befindet sich seit Mitte Februar in einem steilen Aufwärtstrend. Derzeit scheint eine enorme Nachfrage nach Dollar zu bestehen, und trotz aller Interventionen der Fed ist sie noch nicht abgeebbt.
Wir haben daher kaum Zweifel, dass die Fed künftig deutlich aggressivere Maßnahmen ergreifen wird, höchstwahrscheinlich gepaart mit aggressiven und beispiellosen fiskalpolitischen Impulsen. Als dies das letzte Mal geschah, haben sich die Goldpreise in den folgenden zwei Jahren mehr als verdoppelt. Warum steigen die Goldpreise also nicht deutlich? Warum fallen sie sogar?
Analyse der schwachen Goldpreisentwicklung anhand unseres Goldpreis-Rahmenmodells
In unserem Bericht zum Goldpreis-Rahmenmodell (siehe Gold Price Framework Vol. 2: The energy side of the equation, 28. Mai 2018) haben wir unser Goldpreismodell vorgestellt, in dem wir drei Haupttreiber der Goldpreise identifiziert haben: die Zentralbankpolitik (Realzinserwartungen und quantitative Lockerung), die Netto-Goldverkäufe der Zentralbanken und die Preise langfristiger Energiekontrakte. In diesem Bericht nutzen wir dieses Modell, um den aktuellen Zustand des Goldmarktes zu analysieren und zu prüfen, ob die von uns identifizierten Treiber die jüngsten Preisbewegungen erklären können.

Wir stellen fest, dass das Modell die jüngsten Preisrückgänge äußerst genau vorhersagt. Was treibt also den starken Preisrückgang in unserer Modellprognose? Die beiden wichtigsten Treiber in unserem Modell sind die Preise langfristiger Energiekontrakte und die Realzinserwartungen. Beide wirken derzeit stark gegen Gold: Die Preise langfristiger Energiekontrakte brechen ein, während die Realzinserwartungen stark steigen. Unser Modell hätte sogar einen noch stärkeren Rückgang auf etwa 1.400 $/ozt vorhergesagt, doch die Anleger verstehen wahrscheinlich, dass dieser Anstieg der Realzinserwartungen eine seltsame kurzfristige Marktreaktion ist, die im Widerspruch zum längerfristigen Ausblick für den Dollar steht, angesichts des „Whatever it takes“-Ansatzes der Fed, diese Lage unter Kontrolle zu bringen. Daher spiegeln die Goldpreise die aktuell höheren Realzinserwartungen nicht vollständig wider (zu Recht).
Erster Treiber: Preise langfristiger Energiekontrakte
Der starke Rückgang der Energiepreise und der Zusammenhang mit Gold sind intuitiv nachvollziehbar. Die Energiemärkte sind derzeit stark überversorgt. Die Nachfrage nach Öl, Gas, Kohle und Strom ist infolge der weitreichenden Ausgangssperren in Asien, Europa und – am langsamsten – in Nordamerika stark gesunken. Besonders betroffen ist Öl, da der Ausbruch des Coronavirus vor allem die Nachfrage nach Kraftstoffen für den Transport belastet. Hinzu kommt, dass Saudi-Arabien einen Ölkrieg ausgerufen hat, nachdem Russland einer Förderkürzung nicht zugestimmt hatte, und seine Förderung um mehr als 2 Mio. Barrel pro Tag erhöht. Das längerfristige Ziel der OPEC (und Russlands) besteht wahrscheinlich darin, US-Schieferölproduzenten aus dem Markt zu drängen.
Diese wirkungsvolle Kombination aus sinkender Nachfrage und steigendem Angebot hat in den vergangenen Wochen zu einem starken Rückgang der Ölpreise geführt. Zwar sind vor allem die kurzfristigen Preise betroffen, doch auch das hintere Ende der Kurve blieb von diesen Preisbewegungen nicht verschont. Allein in den vergangenen vier Wochen verloren die 5-Jahres-Terminpreise für Brent rund 17 %.
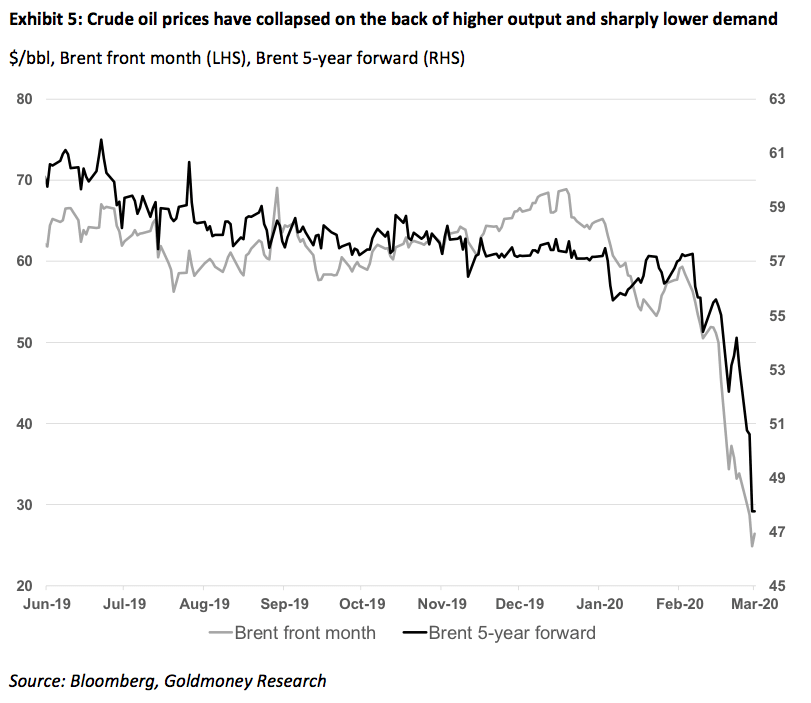
Wie wir in unserem Goldpreis-Rahmenwerk gezeigt haben, machen die Energiekosten (direkte wie indirekte) rund 70 % der Goldproduktionskosten aus. In unserem Bericht haben wir dazu festgehalten:
„Wichtig ist: Zwar verändern Energie-Spotpreise die aktuellen Produktionskosten, doch für den Goldpreis sind letztlich die länger laufenden Energiepreise entscheidend. Warum ist das so? Angenommen, die Ölpreise fallen morgen auf 10 USD/Barrel, weil die Lagerbestände die Speicherkapazität erreichen. Die länger laufenden Ölpreise bleiben jedoch bei 60 USD/Barrel, denn das halten die Märkte für erforderlich, um ausreichende Investitionen in künftige Produktionskapazitäten sicherzustellen. Welcher Preis sollte sich dann im aktuellen Goldpreis widerspiegeln? Wir sind der Ansicht, dass der Gold-Terminpreis dem Öl-Terminpreis entsprechen sollte, da dieser die langfristigen Produktionskosten von Gold bestimmt. Anders als Öl lässt sich Gold jedoch nahezu kostenfrei lagern, und es gibt keine Beschränkungen der Lagerkapazität. Daher ist die Steigung der Gold-Terminkurve im Wesentlichen eine Funktion der Leihzinsen. Wenn die Spotpreise von dieser Beziehung abweichen, entstünde eine Arbitragemöglichkeit, die rasch genutzt würde und somit verschwände. Folglich kann der Gold-Spotpreis bei einer stark ausgeprägten Contango-Struktur der Ölterminkurve nicht mit einem entsprechenden Abschlag gegenüber den Gold-Terminpreisen handeln. Sowohl die Gold-Terminpreise als auch der Gold-Spotpreis sollten daher die Öl-Terminpreise widerspiegeln, nicht die Spotpreise.“
Die Goldpreise bilden also nicht das gesamte Ausmaß des Einbruchs der Öl- (und allgemein der Energie-)Spotpreise ab, sondern spiegeln wider, dass auch die länger laufenden Preise deutlich gefallen sind. Und nicht nur die länger laufenden Ölpreise sind gesunken. Auch die länger laufenden Gas- und Kohlepreise sind gefallen, doch am hinteren Ende dieser Kurven ist die Liquidität deutlich geringer, sodass dies schwerer zu beobachten ist.
Zweiter Treiber: Erwartungen zu den Realzinsen
Während die Auswirkung des Nachfrageeinbruchs auf die Energiekosten – und damit auf die Produktionskosten von Gold – recht unkompliziert und intuitiv ist, bedürfen die aktuellen Bewegungen bei den Realzinserwartungen einer etwas ausführlicheren Erklärung.
Bevor wir uns die jüngsten Veränderungen der Realzinserwartungen näher ansehen, betrachten wir genauer, warum diese für Gold von Bedeutung sind. Im ersten Teil unseres Goldpreis-Rahmenwerks (siehe Gold Price Framework Vol. 1: Price Model, 8. Oktober 2015) haben wir zwei Erklärungen dafür vorgestellt, warum sich eine so starke Korrelation zwischen Goldpreisen und Realzinsen beobachten lässt:
1. „Gold im Portfolio zu halten und nicht zu verleihen, verursacht Kosten. Ein kleiner Teil dieser Gesamtkosten entfällt auf Lagerung und Versicherung, die offensichtlichen Hauptkosten sind jedoch die Opportunitätskosten für entgangene Zinsen. Diese Opportunitätskosten sind umso höher, je höher die Realzinsen sind. Anleger sind daher weniger bereit, viel Gold zu halten, wenn die Realzinsen hoch sind, würden ihre Bestände aber voraussichtlich näher an ihre natürliche Allokation von 10 % heranführen, wenn die Realzinsen niedrig sind. Wichtig ist: Wenn insgesamt mehr Menschen ihre Goldallokation erhöhen wollen, gibt es niemanden, von dem sie kaufen könnten. In der Summe ist es nicht möglich, die Goldmenge (in Gramm) in allen Portfolios gleichzeitig zu erhöhen, denn das Gold muss irgendwoher kommen. Die einzige Möglichkeit, dass die gesamte Bevölkerung ihre aggregierte Goldallokation erhöhen kann, besteht darin, dass der Goldpreis relativ zu allen anderen Vermögenswerten im Portfolio steigt. Anders gesagt: Die Menge in Gramm ändert sich nicht, aber ein steigender Preis pro Gramm erhöht den Wert des Goldes gemessen als Prozentsatz des Gesamtwerts des Portfolios. Das steht im Einklang mit unserer Auffassung, dass Gold Geld ist und der Goldpreis daher von monetärem Angebot und monetärer Nachfrage nach Gold bestimmt werden sollte.
2. The second suggested explanation looks at it from a currency perspective. Falling real interest rates should, in theory, lead to a weaker currency and thus reduce demand for that currency. For example, when real interest rates fall in the US, the USD should become weaker relative to other currencies and monies, including gold. With emphasis on “in theory” as in reality, exchange rates are driven by a whole host of factors including the perceived financial and political stability of that country, its trade balance and more. Again, this approach is consistent with the view that gold is money and, therefore, the price of gold should be driven by monetary supply and demand.”

Weshalb steigen die Realzinserwartungen derzeit also sprunghaft an? Ab Ende Februar begannen die Renditen 10-jähriger US-Staatsanleihen in Erwartung von Zinssenkungen der Fed deutlich zu sinken. Die Fed lieferte in einer Notfallsitzung am 3. März und senkte die Zinsen um 50 Basispunkte. Die Zinsen sanken bis zum 9. März 2020 weiter. Zu diesem Zeitpunkt waren die Renditen 10-jähriger US-Staatsanleihen auf nur noch 55 Basispunkte gefallen. Gleichzeitig begannen jedoch auch die langfristigen Inflationserwartungen stark zu sinken. Am 9. März lagen die 10-jährigen Breakeven-Inflationserwartungen bei nur noch 1 %.
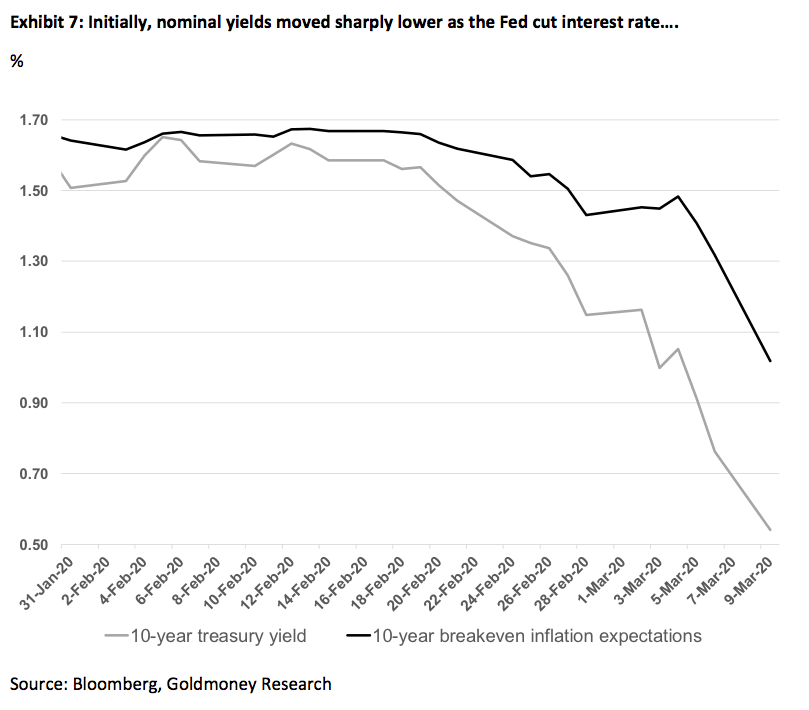
Was danach geschah, dürfte für die Fed jedoch ein kleiner Schock gewesen sein. Die Renditen zehnjähriger US-Staatsanleihen begannen zu steigen. Die Fed hielt am 15. März 2020 eine zweite Notfallsitzung ab, in der sie die Zinsen auf null senkte. Doch das stoppte die Nominalrenditen nicht: Bis zum 19. März 2020 stiegen die Renditen zehnjähriger Staatsanleihen wieder auf 1,15 %. Gleichzeitig brachen die langfristigen Inflationserwartungen weiter ein und liegen derzeit bei nur noch 0,5 %.

Was bedeutete all dies für die Erwartungen an die Realzinsen? Sie stiegen sprunghaft an, von -0,057 % auf +0,55 %.

Diese gewaltige Bewegung bei den Realzinserwartungen war unserer Einschätzung nach der Haupttreiber des jüngsten Rückgangs des Goldpreises, trotz aller vermeintlich negativen makroökonomischen Ereignisse. Und was ist mit der Stärke des Dollars, werden Sie fragen? Ein starker Dollar gilt tendenziell als negativ für Gold, reagiert Gold also nicht einfach auf einen stärkeren Dollar? Unserer Ansicht nach sind die Dollarstärke und der scharfe Anstieg der Realzinserwartungen für den US-Dollar zwei Seiten derselben Medaille. Beide wurden durch die massiven Erschütterungen verursacht, die das Finanzsystem erfassten und zu einer beispiellosen Nachfrage nach US-Dollar führten.
Um es klar zu sagen: Wir glauben nicht, dass dies darauf zurückzuführen ist, dass der Markt irgendwelche langfristigen Folgen der aktuellen Coronavirus-Pandemie einpreist. Diese jüngsten Ereignisse haben sich lange angebahnt, und die Coronavirus-Pandemie war letztlich nur der Auslöser. Ein Jahrzehnt beispielloser Eingriffe der Zentralbanken im globalen Maßstab war ein fruchtbarer Nährboden für alle Arten von Fehlallokationen von Kapital und hat die Märkte von den zugrunde liegenden Fundamentaldaten entkoppelt. Alles scheint uns nun gleichzeitig wieder einzuholen.
Wie geht es von hier aus weiter?
Wir sind der Ansicht, dass der Anstieg der Realzinserwartungen vorübergehend ist. Die Fed versucht verzweifelt, diese Dollarstärke unter Kontrolle zu bringen. Sie wird alles tun, was nötig ist. Mit anderen Worten: Sie wird die Kreditmärkte mit so viel Liquidität versorgen, wie diese benötigen. Der Abbau ihrer Bilanzen, den die ehemalige Fed-Präsidentin Yellen als „so aufregend wie dabei zuzusehen, wie Farbe trocknet“ beschrieb, wird nie stattfinden. Die Zentralbanken werden ihre Programme zum Ankauf von Vermögenswerten wieder ausweiten und auf Anlagen ausdehnen, die sie zuvor nicht angerührt haben, etwa Aktien in den USA. Es scheint jedoch, dass dieselben Ankaufvolumina, die den Markt 2009 angeblich vor dem Abgrund bewahrt haben, keine Wirkung mehr zeigen. Das dürfte für die Zentralbanker ein gewaltiger Schock gewesen sein. Es ist allerdings unwahrscheinlich, dass sie deshalb ihre Haltung ändern. Die Tatsache, dass die Märkte nun für die nächsten zehn Jahre nahezu eine Deflation einpreisen, gibt den Zentralbanken somit den Vorwand, alles noch einmal zu tun, nur in größerem Umfang.
Milton Friedman sagte einst bekanntlich: „Inflation ist immer und überall ein monetäres Phänomen, in dem Sinne, dass sie nur durch eine schnellere Zunahme der Geldmenge als der Produktion entstehen kann und entsteht.“ Zentralbanken können immer mehr Geld drucken. Während und nach der Kreditkrise von 2008–2009 gaben die Zentralbanken dieses Geld den Banken. Doch den Zentralbankern dämmert offenbar, dass diese Strategie nicht mehr die gewünschte Wirkung hat. Wir erwarten in den kommenden Monaten erneute Rettungsmaßnahmen sowohl für den Finanz- als auch für den Nichtfinanzsektor. Zugleich glauben wir, dass unter den Zentralbankern zunehmend die Einschätzung verbreitet ist, dass man zur Bekämpfung der gefürchteten Deflation den Menschen das Geld direkt geben sollte. Diese Praxis sehen wir bereits in asiatischen Volkswirtschaften, um den negativen wirtschaftlichen Folgen des Coronavirus entgegenzuwirken. Neuerdings wird dies jedoch ernsthaft sogar in den USA diskutiert.
Letztlich wird dies auf eine von zwei Arten zu deutlich niedrigeren Realzinserwartungen führen. Entweder steigen die Inflationserwartungen wieder, während die Nominalrenditen sinken (das würde bedeuten, dass es den Zentralbanken erneut gelungen ist, das Problem in die Zukunft zu verschieben), oder die Nominalrenditen steigen weiter, aber nur, weil die Inflation viel stärker anzieht (die Zentralbanken verlieren die Kontrolle).
Im ersten Fall würde die Geldwelt in eine ähnliche Phase eintreten wie nach 2008–2009: Die Zinsen wären extrem niedrig oder negativ, während die Bilanzen der Zentralbanken noch mehr Vermögenswerte enthielten als in den vergangenen zehn Jahren. In diesem Fall würden wir erwarten, dass der Goldpreis neue Höchststände erreicht, sich aber schließlich stabilisiert. Bis alles von vorn beginnt.
Im letzteren Fall verlieren die Zentralbanken die Kontrolle über die Inflation. Die Schuldenstände sind zu hoch, um sie wie in den späten 1970er- und frühen 1980er-Jahren unter Notenbankchef Volcker einzudämmen, da dies den Staat, verschuldete Haushalte und Unternehmen lähmen würde. In diesem Fall erwarten wir, dass der Goldpreis über viele Jahre deutlich steigt, da die Kaufkraft des Dollars sinken würde.
Die Geschichte wiederholt sich nicht, aber sie reimt sich
Interessanterweise geschah am Rande der Kreditkrise etwas sehr Ähnliches. Die Aktienmärkte hatten ihren Höhepunkt bereits 2007 erreicht und gaben etwa ein Jahr lang langsam nach, während Gold allmählich anstieg (wie eine Zeitlupenversion der vergangenen drei Monate). Von Juli 2008 bis November 2008 fielen die Goldpreise jedoch inmitten eines massiven Ausverkaufs an den Aktienmärkten und eines breiten Wertverfalls bei Vermögenswerten (zum Beispiel bei Immobilien) deutlich, von knapp 1.000 US-Dollar auf fast 700 US-Dollar. Damals war der Preisrückgang von nahezu 30 % zudem auf höhere Erwartungen an die Realzinsen (die TIPS-Renditen sprangen von 1,5 % auf 3 %) und auf deutlich niedrigere Energiepreise für längere Laufzeiten (Brent-Fünfjahres-Terminpreis von 140 US-Dollar/Barrel auf 80 US-Dollar/Barrel) zurückzuführen. In der Folge sanken die Realzinserwartungen angesichts beispielloser Zentralbankinterventionen von über 3 % auf -1 %, die Energiepreise für längere Laufzeiten stiegen wieder über 100 US-Dollar/Barrel, und Gold legte über einen Zeitraum von 2,5 Jahren um 250 % zu.
In der aktuellen Situation stammt die Hauptbewegung aus dem starken Anstieg der Realzinserwartungen. Der Rückgang der Energiepreise für längere Laufzeiten trug nur geringfügig zum Rückgang der Goldpreise bei. Wir erwarten auch nicht, dass die Energiepreise für längere Laufzeiten von hier aus deutlich weiter fallen. Sie sind bereits zu niedrig, und alles, was heute geschieht, stützt die Preise in einigen Jahren nachhaltig. Die Ölpreise könnten derzeit einer beispiellosen Nachfragevernichtung ausgesetzt sein, doch wir könnten kurzfristig auch eine beispiellose Angebotsvernichtung erleben, wenn Schieferölproduzenten und sogar andere Produzenten in die Insolvenz geraten. Die Investitionsausgaben sind bereits stark gekürzt worden, selbst von OPEC-Produzenten wie Saudi-Arabien. Dies dürfte den von uns schon länger erwarteten Anstieg der Preise für längere Laufzeiten höchstwahrscheinlich beschleunigen, da die konventionelle Förderung vor dem Eintritt in eine langfristige Rückgangsphase steht.
Was die Realzinserwartungen betrifft, hätten sie sich nie in dieser Weise verhalten dürfen. Wir erwarten auch nicht, dass dies noch lange anhält. Im Jahr 2008 brauchten die Zentralbanken geraume Zeit, um den Ernst der Lage zu erkennen. Daran erinnern sie sich noch. Diesmal handeln die Zentralbanken deutlich schneller und sind entschlossen, eine erneute Kreditkrise im Keim zu ersticken. Daher könnte sich diese Dollarstärke und der damit verbundene Anstieg der Realzinserwartungen schlagartig umkehren. Die TIPS-Renditen drehen zum Zeitpunkt der Erstellung bereits.
Wie wir bereits hervorgehoben haben, hat die Fed in einer Rezession historisch die Zinsen im Durchschnitt um 5,5 % gesenkt. Da wir die Untergrenze erreichen, gehen wir nicht davon aus, dass die Fed die Leitzinsen (Fed Funds Rate) wesentlich weiter senken wird, aber sie wird das Äquivalent durch Quantitative Lockerung (QE) oder ähnliche Maßnahmen umsetzen. Die folgende Tabelle zeigt, wohin sich die Goldpreise unserem Modell zufolge in den kommenden Jahren entwickeln werden.

Die Nominalzinsen erreichten in diesem Zyklus ihren Höchststand bei 1,75 %. Würde die Fed die Zinsen um die üblichen 5,5 % senken, ergäbe dies -3,75 %. Wir erwarten zwar nicht, dass die Fed die Zinsen tatsächlich so tief in den negativen Bereich senkt, gehen aber davon aus, dass sie mindestens das Äquivalent über QE umsetzen wird. Unser Modell würde in einem solchen Umfeld einen Anstieg der Goldpreise auf 2.600 US-Dollar/ozt oder mehr prognostizieren.
Diese Prognosen spiegeln das Szenario wider, in dem es den Zentralbanken erneut gelingt, das Problem in die Zukunft zu verschieben. In dem oben beschriebenen alternativen Szenario verlieren die Zentralbanken jedoch die Kontrolle über die Inflation. In diesem Szenario werden die Goldpreise unserer Ansicht nach deutlich höher steigen.
Die in diesem Artikel geäußerten Ansichten und Meinungen sind die des Autors bzw. der Autoren und geben nicht die Ansichten von Goldmoney wieder, sofern dies nicht ausdrücklich angegeben ist. Der Artikel dient ausschließlich allgemeinen Informationszwecken und stellt weder seitens Goldmoney noch seitens des Autors bzw. der Autoren eine Rechts-, Finanz-, Steuer-, Anlage- oder Buchhaltungsberatung dar. Sie sollten sich nicht auf Informationen in diesem Artikel stützen oder auf deren Grundlage handeln, ohne zuvor unabhängigen fachlichen Rat einzuholen. Es wurde Sorgfalt darauf verwendet, dass die Informationen in diesem Artikel verlässlich sind; Goldmoney übernimmt jedoch keine Gewähr dafür, dass sie richtig, vollständig und aktuell sind und/oder als Hinweis auf zukünftige Ergebnisse verstanden werden können, und sie sollten nicht als solcher herangezogen werden. Goldmoney haftet nicht für Ansprüche, Verluste, Schäden oder Unannehmlichkeiten, die sich aus Informationen oder Meinungen in diesem Artikel ergeben. Jede Handlung auf Grundlage der in diesem Artikel enthaltenen Meinungen und Informationen erfolgt auf Ihr eigenes Risiko.