
Dass Amerika vor einer schweren Bankenkrise steht, ist offensichtlich geworden, die Reaktion der Behörden hingegen weniger. Mit an Sicherheit grenzender Wahrscheinlichkeit hat die Krise in Amerika noch einen weiten Weg vor sich und wird sich auf andere Rechtsräume ausbreiten. Wir können nur hoffen, dass die Zentralbanken alle Einleger schützen werden, doch in diesem frühen Stadium ist das keineswegs gewiss.
Diese fiebrige Lage wird durch die Verknappung der Bankkredite unendlich erschwert. Der zyklische Charakter der Bankkredite bedeutet, dass sich der Kreditmangel verschärfen und die Kreditkosten selbst angesichts einer Rezession in die Höhe treiben wird. Die Zinssätze unterliegen nicht mehr der Kontrolle der Zentralbanken, auch wenn die Marktteilnehmer dies noch nicht erkannt haben.
Dies hat wichtige Folgen für die Bewertung von Krediten. Um die Konsequenzen zu verstehen, arbeitet dieser Artikel die rechtlichen und praktischen Unterschiede zwischen Geld, definiert als Gold und Silber, vor allem aber Gold, und Kredit in Form von Banknoten und Bankeinlagen heraus.
Der Wert von Kredit hängt vom Vertrauen in ihn ab. Sie mögen glauben, dass Ihre Dollar, Euro oder Pfund Geld sind, doch das wäre ein Irrtum. Es handelt sich um Kredit. Der Preis dieses Irrtums wird nicht nur darin bestehen, dass Ihre Bankeinlagen systemisch bedroht sind, sondern möglicherweise darin, dass das gesamte Währungssystem durch den Verlust des Vertrauens untergraben wird.
Um diese Gefahren richtig zu verstehen, definiert dieser Artikel die Unterschiede zwischen Kredit und Geld und beschreibt sie. Es ist der Kredit, dem der Zusammenbruch droht. Nur echtes Geld, das sehr wenige Menschen im Westen besitzen, wird überdauern.
Einleitung
Heute herrscht weithin die Auffassung, Geld sei die von den Zentralbanken als Banknoten ausgegebene Währung. Tatsächlich wird häufig jeder Kredit so bezeichnet, und die Rolle des Goldes als Geld gilt als überholt. Zudem vertritt das Establishment die Ansicht, dass Münzen, die in Bruchteile der Banknoteneinheiten unterteilt sind, nicht mehr aus Silber und Kupfer gefertigt sein müssen, da sie ihren Status von den Banknoten ableiten, auf die sie sich beziehen.
Diese modernen Vorstellungen von Geld stehen vor ihrer endgültigen Bewährungsprobe, denn diese unzutreffende Definition erstreckt sich bei vielen auf die Gesamtheit der umlaufenden Zahlungsmittel, die im vergangenen Jahr erhebliche Wertminderungen erlitten haben. Ausgelöst wurde dies durch einen Überschuss der Staatsausgaben über die Einnahmen und eine völlige Missachtung des Vertrauens in die Währungswerte, insbesondere beim Dollar, aber auch bei den anderen wichtigen westlichen Währungen.
Diese Bewährungsprobe beschränkt sich nicht auf den Vertrauensverlust in diese Währungen bei ihren inländischen Nutzern. Ihre Gültigkeit als Geld, im Gegensatz zu einer haltlos gewordenen Währung, wird im Anfangsstadium von ausländischen Akteuren infrage gestellt, insbesondere von Russland, China und nun auch von vielen anderen Staaten, die den westlichen Interessen feindlich gegenüberstehen oder sich vor den Folgen eines zunehmend wahrscheinlichen Zusammenbruchs schützen wollen. Denn ein Zusammenbruch ist es, dem sie entgegensehen: ein gesamtes, übermäßig verschuldetes westliches Bankensystem, das sich an steigende Zinsen anpassen muss. Die Banken verkürzen ihre Bilanzen und treiben die Zinsen dadurch noch höher, und folglich zeichnet sich ein Einbruch der Werte von Finanzanlagen ab.
Darüber hinaus haben die großen Zentralbanken selbst, angeführt von der Fed, der EZB, der Bank of England und der Bank of Japan, für sich und ihre Regierungen Verluste verursacht, die ein Vielfaches ihres Eigenkapitals betragen. Die einzige Ausnahme ist die Bank of England, die eine ausdrückliche Garantie des britischen Finanzministeriums zur Deckung all ihrer Verluste besitzt; diese belaufen sich bislang auf etwa 200 Millionen Pfund, verglichen mit einem eingezahlten Eigenkapital von 15 Millionen Pfund.
Wir kennen noch keine Einzelheiten dazu, wie China und Russland auf den zunehmend wahrscheinlichen Zusammenbruch der stark finanzialisierten Volkswirtschaften der westlichen Allianz zu reagieren beabsichtigen. Wir wissen, dass die asiatischen Volkswirtschaften grundlegend anders sind, da sie auf Energie, Rohstoffen und der Produktion von Gütern beruhen. In dieser Hinsicht sind sie in Zeiten einer Finanzkrise vergleichsweise stabil. Ihre Pläne, sicherzustellen, dass ihre Währungen nicht in eine westliche Währungskatastrophe hineingezogen werden, sind jedoch noch nicht bekannt.
Von Sergej Glasjew, Putins Minister für Integration und Makroökonomie, der mit der Konzeption einer neuen Handelsabwicklungswährung für die Eurasische Wirtschaftsunion beauftragt ist, wissen wir, dass er plant, diese mit Gold zu unterlegen. Und aus seinem Artikel vom 27. Dezember in Wedomosti (einem in Moskau ansässigen Wirtschaftsmagazin) wissen wir, dass er auch eine Golddeckung des Rubels in Betracht zieht.
Das ist, kurz gefasst, die Herausforderung, vor der die Währungen des Westens stehen. Ob sie wirklich Geld sind, nachdem sie das Gold ersetzt haben, wird demnächst durch die Rückkehr des Goldes in die Währungssysteme Russlands und Zentralasiens und wahrscheinlich auch Chinas auf die Probe gestellt. Andere könnten folgen.
Dieser Artikel soll seinen Lesern helfen, die zugrunde liegenden Fragen zu verstehen. Es geht jedoch nicht allein darum, was das ultimative Geld ausmacht, sei es der Dollar oder Gold. Es geht darum, staatsgläubige Propaganda nicht zu beachten und etablierte rechtliche Definitionen und Unterscheidungen zu verstehen. Und vor allem geht es darum, den Unterschied zwischen Geld und Kredit zu verstehen.
Die überragende Bedeutung des Kredits
„Es ist einigermaßen überraschend, dass es in diesem großen Handelsland keine einzige Abhandlung in englischer Sprache gibt, die eine Darstellung der juristischen und mathematischen Grundsätze des gewaltigen Kreditsystems samt seiner Anwendung im praktischen Geschäftsleben enthält.“
Mit Ausnahme seiner eigenen Abhandlung zu diesem Thema gilt dieses Zitat aus Henry Dunning Macleods Vorwort zu seiner Theory of Credit heute ebenso wie im Jahr 1889, in dem sie veröffentlicht wurde.
Er wies darauf hin, dass die Römer das Bankwesen, Schecks und Wechsel erfunden und die rechtlichen Grundsätze des Kredits festgelegt hatten. Diese wurden in die Pandekten Justinians, das Gesetzbuch des Weströmischen Reiches, und in die Basiliken, das Gesetzbuch des Oströmischen Reiches, aufgenommen. Diese beiden Rechtssammlungen bilden seither das Handelsrecht Europas und spiegeln sich bis heute in jeder europäischen Abhandlung zur Rechtswissenschaft wider.
Zur Vermeidung von Missverständnissen müssen wir unser Thema jedoch zunächst mit einigen wichtigen Definitionen klären:
- Geld. Für die Zwecke dieses Artikels beschränken wir die Definition von Geld auf Kredit ohne Kontrahentenrisiko. Nach den Grundsätzen der Arbeitsteilung ist der Besitz von Geld nicht ausgegebener Kredit, das Ergebnis von Einkommen und Gewinnen, die durch Produktion erzielt wurden. Als höchste Form des Kredits war seine Überlegenheit gegenüber Kredit mit Kontrahentenrisiko stets unbestritten, rechtlich bestätigt und von anderen Kreditformen unterschieden. Der Einfachheit halber wird es in anerkannten Münzen standardisiert, die aus standardisierten Gewichten von physischem Gold, Silber und Kupfer bestehen. Nur diese können als echtes Geld bezeichnet werden.
- Kredit. Kredit ist alles, was keinen unmittelbaren Nutzen hat, aber im Austausch gegen etwas anderes in dem Glauben oder Vertrauen angenommen wird, dass wir das Recht haben, es wieder weiterzugeben. Er ist daher das Recht oder Eigentum, etwas anderes zu fordern, wenn wir es benötigen.
- Währung. Der Begriff „Currency“ ist gleichbedeutend mit dem Ausdruck „Umlaufmittel“ geworden. Ursprünglich entstand der Begriff daraus, dass Geld als „current“ (gängig) bezeichnet wurde, sodass man von der „Currency of money“ sprach. „Currency“ ist daher zu einer allgemeinen Bezeichnung geworden, die sowohl Geld als auch Kredit umfasst, die für den Kauf und Verkauf von Waren und Dienstleistungen verwendet werden.
- Banknoten. Banknoten sind im Umlauf befindliche Verbindlichkeiten einer ausgebenden Bank. Sie sind nicht mit Geld zu verwechseln, wie es heute häufig geschieht, sogar durch viele angesehene Ökonomen.
- Bankeinlagen. Bankeinlagen sind Kredit, den eine Bank ihren Einlegern schuldet. Viele Einleger verwechseln fälschlicherweise die Verpflichtung ihrer Bank ihnen gegenüber mit einer Verwahrfunktion, bei der ihnen eine Einlage gehört, die die Bank für sie hält.
- Bankdarlehen. Ein Bankdarlehen ist ein von einer Bank zugunsten eines Kreditnehmers geschaffener Kredit.
In der Praxis wurde Geld selbst unter Goldstandards kaum je als Zahlungsmittel im Umlauf verwendet; seine Verwendung beschränkte sich im Allgemeinen auf Silber- und Kupfermünzen für kleinere Transaktionen. Die Hauptrolle des Geldes bestand stets darin, den Kredit abzusichern, seinen Wert zu sichern und letztlich dafür zu sorgen, dass Kredit in Geld beglichen werden kann, sollte ein Gläubiger dies bei Fälligkeit der Forderung verlangen.
Die Entwicklung des römischen Rechts in Bezug auf Geld und Kredit
Den Ursprung des römischen Rechts bildeten die Zwölftafelgesetze (oder Tafeln), die 449 v. Chr. verabschiedet und von den Römern als ihre wichtigste Rechtsquelle verehrt wurden. Sie wurden durch spätere Änderungen des römischen Rechts abgelöst, aber nie aufgehoben. Und laut Gaius, auf den wir noch zurückkommen, wurde zu dieser Zeit die erste römische Münze, das aus Bronze gefertigte aes, eingeführt. In seiner frühen Form war es eher ein standardisiertes Gewicht als eine Münze, wie wir sie heute kennen, und wog etwas weniger als ein Drittel Kilogramm.
Kredit existierte davor sicherlich bereits, wenn auch nicht auf formeller Grundlage. Handel hat schon immer Kredit erfordert, da zwischen dem Erwerb der Materialien und ihrer Lieferung auf den Markt Zeit vergeht. Die Phönizier trieben rund um das Mittelmeer und sogar darüber hinaus Handel, tausend Jahre vor den Zwölftafelgesetzen Roms, und sie benötigten dafür neben dem Tauschhandel mit Sicherheit auch Kredit, da sie vor der römischen Zeit keine Münzen kannten. Offenkundig führte die Notwendigkeit, den Wert von Kredit festzulegen, zur Nachfrage nach einer Ausdrucksform in einer höherwertigen Art von Kredit ohne Gegenparteirisiko – echtem Geld.
Die Zwölftafelgesetze entstanden zudem in einer Zeit intellektueller Umwälzung; sie waren zeitgleich mit den großen griechischen Philosophen – unter anderem Sokrates, Platon und Aristoteles. Zufälligerweise hatte Konfuzius die chinesische Philosophie nur fünfzig Jahre zuvor vorangebracht.
Das römische Recht machte seinen nächsten Entwicklungsschritt, als Gaius um 161 n. Chr. seine Institutiones sowie einen Kommentar zu den Zwölftafelgesetzen verfasste. Sie dienten als Vorlage für die Institutionen Justinians (oder Pandekten), wobei einige Passagen des Gaius sogar wörtlich übernommen wurden. Das Originalmanuskript des Gaius ging verloren, bis es 1816 in Verona von einem deutschen Gelehrten wiederentdeckt wurde.
Hinsichtlich Kredit und Bankwesen lösten fünfzig Jahre später die Entscheidungen von Ulpian und Paulus diejenigen des Gaius ab und verbesserten sie, indem sie festlegten, dass Kredit ohne die Zustimmung beider ursprünglichen Parteien gegen Entgelt übertragen werden konnte. Das bedeutete, dass Schulden ohne Einwilligung oder Kenntnis des Schuldners frei verkauft werden konnten. Vermutlich auf Ulpians Rat hin veröffentlichte Kaiser Alexander Severus im Jahr 224 n. Chr. seine Constitution, die diese Freiheit förmlich festschrieb.
Dieser entscheidende Schritt bedeutete, dass Kredit als persönliches Vermögen erfasst werden konnte, das wir einfach als alles definieren können, was in einem Tauschmittel bewertet oder verkauft werden kann. Zur Zeit der Pandekten Justinians im Jahr 553 n. Chr. war der Rechtsgrundsatz der Übertragbarkeit von Kredit fest etabliert und in diese aufgenommen; bestätigt wurde er auch in den Basiliken des Oströmischen Reiches, die 339 Jahre später folgten.
Zwischen den Pandekten und den Basiliken setzte sich in den beiden Römischen Reichen und in ihren Nachfolgestaaten in ganz Europa der Grundsatz fest durch, dass Geld die höchste Form des Kredits sei, an der sich die geringeren Formen orientierten. Die großen Wellen von Entdeckung und Kolonisierung durch diese Nationen in jüngeren Jahrhunderten verbreiteten nicht nur ihr Christentum, sondern auch ihre auf römischen Ursprüngen beruhenden Gesetze.
Eine Zeit lang befand sich das englische Common Law in einer unklaren Lage, da es seine Präzedenzfälle von Gaius geerbt hatte, die galten, als die Römer 410 n. Chr. Britannien verließen, und die über ein Jahrhundert vor den Pandekten Justinians lagen. Die Constitution des Severus scheint nicht vollständig übernommen worden zu sein.
Hinsichtlich der Übertragbarkeit von Kredit und damit der Einbeziehung von Schulden in das persönliche Vermögen wurde die Lage jedoch bereinigt, als die Konflikte zwischen dem Common Law und dem Court of Chancery, der sich mit Billigkeitsfragen befasste, 1875 abgeschafft wurden, nachdem 1873 das entsprechende Ermächtigungsgesetz verabschiedet worden war.
Kredit ist die Grundlage unkörperlichen Vermögens
Vermögen ist definiert als alles, was gegen einen Wert getauscht werden kann, und das römische Recht entwickelte sich dahin, drei Kategorien anzuerkennen:
- Körperliches Vermögen, das Gebäude, Grundstücke, physische Rohstoffe, Vieh, Getreide und Gold sowie alle austauschbaren physischen Gegenstände umfasst.
- Nicht messbares Vermögen, das persönliche Eigenschaften wie Fähigkeiten, Geschäftswert, Patente und Marken umfasst.
- Unkörperliches Vermögen, das abstrakte Rechte wie Klagerechte, Anleihen, Eigenkapital und Schulden umfasst.
Die ersten beiden Kategorien dürften klar genug sein. In der Vergangenheit gab es jedoch einige Kontroversen über die Behandlung von Schulden. Es wurde argumentiert, dass ein Hausbesitzer beispielsweise seine Immobilie mit einem bestimmten Betrag bewerten könne, dieser aber um die darauf lastende Hypothek zu mindern sei, um den Nettowert zu erhalten, wobei der Nettowert sein Vermögen in der Immobilie darstelle.
Das mag durchaus vernünftig erscheinen, doch die Schuld ist erst irgendwann in der Zukunft fällig. Dennoch hat der Hausbesitzer den vollen Nutzen der Immobilie. Aus diesem Grund geht das Recht davon aus, dass die Schuldverpflichtung nicht mit der Schuld selbst verwechselt werden darf. Die Schuld entsteht erst, wenn die Zahlung fällig ist. Daher wäre der Hausbesitzer im obigen Fall berechtigt, die Hypothekenschuld bei der Berechnung seines Vermögens zu ignorieren, bis die Zahlung fällig ist.
Jeder Schuldverpflichtung steht ein entsprechendes Guthaben gegenüber, das, wie im römischen Recht bestätigt, einen austauschbaren Wert hat. Beispiele sind der Besitz von Anleihen, ob börsennotiert oder nicht, Kreditkartenschulden, ob verbrieft oder nicht, sowie Hypotheken, ob verbrieft oder nicht. Staats- und Handelswechsel, Wechsel in der Handelsfinanzierung sowie Aktien, die Ansprüche auf einen dauerhaften Einkommensstrom darstellen, sind allesamt Schuldverpflichtungen mit entsprechendem, marktfähigem Guthaben.
Nimmt daher die Schuldenmenge zu, nimmt auch die Vermögensmenge zu, und zwar aufgrund des zunehmenden Guthabens, das unkörperliches Vermögen darstellt. Die Tragfähigkeit der Schuldenstände ist eine andere Frage: Sie setzt die Disziplin voraus, Schulden bei Fälligkeit zurückzahlen oder refinanzieren zu können, und spiegelt sich im Wert des entsprechenden Guthabens wider.
Aufbau eines modernen Geldsystems
Seit genau neun Jahrzehnten treiben die USA einen Prozess voran, der die Verbindung zwischen minderwertigen Kreditklassen und dem gesetzlichen Geld, nämlich Gold, aufhebt. Mit der Executive Order 6102 wurden amerikanische Bürger gezwungen, bis zum 1. Mai 1933 alle Goldmünzen, Goldbarren und Goldzertifikate bis auf einen kleinen Restbetrag abzugeben. Darauf folgte im Januar des folgenden Jahres eine Abwertung des Dollars gegenüber Gold. Im Juli 1944 wurde das Abkommen von Bretton Woods unterzeichnet, das die Einlösung von Dollar in Gold auf Zentralbanken, den IWF und die Weltbank beschränkte, also auf Organisationen, die durch dasselbe Abkommen geschaffen wurden. Im August 1971 setzte Präsident Nixon das Abkommen von Bretton Woods aus; es wurde 1976 durch das Jamaika-Abkommen formell beendet.
In der Folge wurden die festen Wechselkurse anderer Währungen zum Dollar aufgegeben, und der Dollar wurde zur Reservewährung für alle. Um die Stellung des Dollars zu sichern, startete die US-Regierung eine intensive Propagandakampagne, um amerikanische Bürger wie Ausländer davon zu überzeugen, dass Gold nicht mehr Teil des Geldsystems und durch den Dollar abgelöst worden sei.
Die Folgen der Missachtung rechtlicher und praktischer Präzedenzfälle liegen offen zutage. Ausgehend vom Wechselkurs, zu dem Dollar zur Zeit der Executive Order frei zu 20,67 Dollar je Unze in Gold eingelöst werden konnten, zeigt das Marktverhältnis zu Gold, dass der Dollar als Währung in diesem Zeitraum 99 % seines Wertes verloren hat.
Der Dollar selbst besteht aus zwei Arten von unverankertem Kredit: Banknoten und andere Verbindlichkeiten, die vom Board der Federal Reserve ausgegeben werden, sowie Einlagen, die als Verbindlichkeiten der Geschäftsbanken verbucht sind. Ihr Verhältnis liegt derzeit bei etwa eins zu acht, doch schätzungsweise zirkuliert bis zur Hälfte der ausgegebenen Banknoten im Ausland; in diesem Fall liegt es eher bei eins zu vier.
In den vergangenen Jahrzehnten hat die quantitative Lockerung die Verbindlichkeiten der Zentralbanken gegenüber den Geschäftsbanken erhöht, was sich in einem Anstieg ihrer Reserven niederschlägt. Dem Anstieg der Bankreserven stand eine Zunahme der Einlagenverbindlichkeiten gegenüber den Instituten gegenüber, also Versicherungsgesellschaften, Pensionsfonds und Banken, die auf eigene Rechnung handeln und Staats-, Agentur- und andere Anleihen an ihre jeweiligen Zentralbanken verkauft haben.
Aus einer Reihe von Gründen, von der Zunahme der Bank- und Zentralbankkredite bis zu geopolitischen Faktoren, hat die Kaufkraft der meisten Währungen des westlichen Bündnisses für Konsumgüter in den letzten fünfzehn Monaten deutlich nachgelassen. Setzt sich dieser etablierte Trend fort, werden sie im Laufe der Zeit gegenüber dem gesetzlichen Geld, dem Gold, weiter an Boden verlieren. Damit sich die Lage stabilisiert, muss dem Kredit offenkundig sein goldener Anker zurückgegeben werden.
Kredit braucht einen Anker im Wert
Wie das rechtliche Erbe des Goldes in allen bedeutenden Rechtsordnungen mit europäisch geprägtem Recht zeigt, stabilisiert sich der Wert des Kredits sowohl international als auch im Inland, wenn er an Gold gebunden ist. Die Bindung muss glaubwürdig sein und sollte der Dauerhaftigkeit wegen allen zugänglich sein. Dies war der Gedanke hinter der Einführung der britischen Goldmünze Sovereign im Jahr 1817, einer Regelung, die die Kaufkraft des Pfund Sterling bis zum Kriegsausbruch 1914 sicherte. Die folgende Grafik zeigt, wie sich die Großhandelspreise nach der Aussetzung der Einlösbarkeit in Münzgeld im Jahr 1797 stabilisierten.

Die ersten Jahre des neunzehnten Jahrhunderts begannen mit der Aussetzung der Barzahlungen infolge des Bank Restriction Act von 1797. Das Gesetz sollte die schwindenden Reserven der Bank of England an Edelmetall in Form von Gold- und Silbermünzen schützen, nachdem mehrere schlechte Getreideernten aufeinandergefolgt waren und Vorbereitungen auf einen Krieg gegen das zunehmend kriegerische Frankreich getroffen wurden. Die Aussetzung dauerte durch die Napoleonischen Kriege hindurch bis zur Einführung des Sovereign im Jahr 1817.
Nach der Kriegsinflation und den ergriffenen Abhilfemaßnahmen sank das allgemeine Großhandelspreisniveau bis Anfang der 1820er-Jahre. Danach nahmen die Preisschwankungen trotz mehrerer Bankenkrisen im Zeitverlauf tendenziell ab. Die Preisstabilisierung ist auf evolutionäre Verbesserungen im Geschäftsbankensystem zurückzuführen. Die Londoner Banken hatten 1775 ein gemeinsames Clearingsystem eingerichtet, und 1854 traten Aktienbanken (Banken mit externen Anteilseignern) dem System bei. 1864 folgte die Bank of England als Mitglied.
Zwischen 1844 (dem Jahr des Bank Charter Act) und 1900 blieb der Großhandelsindex in der obenstehenden Grafik unverändert, nachdem er nach 1875 leicht gefallen war. Er war zudem bemerkenswert stabil. Zwischen 1844 und 1900 stieg jedoch die Summe aus den im Umlauf befindlichen Banknoten der Bank of England und den Einlageverbindlichkeiten der Geschäftsbanken auf das Elffache, und auch die Menge kurzfristiger Handelswechsel zur Finanzierung des Außenhandels nahm erheblich zu. Die monetaristische Theorie würde nahelegen, dass eine Kreditausweitung dieses Ausmaßes die Kaufkraft der Währung untergräbt, doch das war offensichtlich nicht der Fall.
Die Belege zeigen: Solange Kredit fest an Gold gebunden ist, bezieht er weiterhin seinen Wert daraus. Dies gilt so lange, bis die Goldbestände in Form von Edelmetall oder Münzen der notenausgebenden Bank so weit abgezogen werden, dass die Bindung gefährdet ist.
Es erklärt auch, warum die Dollarpreise während des Abkommens von Bretton Woods stabil waren, obwohl die Verbindung nur schwach war. Entscheidend ist, dass die Kreditmärkte der Regelung vertrauten und ihren Wert daraus ableiteten, da die offiziellen Goldreserven der USA beträchtlich waren.
Darüber hinaus bestätigt der Verlust der Bindung zwischen Gold und Dollar nach der Aussetzung des Abkommens von Bretton Woods, wie wichtig es ist, den Wert aller Kreditformen fest an Gold zu knüpfen.
Die nächste Grafik veranschaulicht diesen Punkt am Beispiel jenes wichtigsten Rohstoffs, ohne den der menschliche Fortschritt zusammenbrechen würde – nämlich anhand des Preises von WTI-Öl, sowohl in Dollar als auch in Gold, der als Richtwert für Energiewerte dient.

Der Dollarpreis für Öl war vor den frühen Siebzigerjahren bemerkenswert stabil, und in Gold gerechnet ist er es seither geblieben. Kurz nach dem Ende des Bretton-Woods-Systems schoss der Ölpreis in Dollar jedoch nach oben und wurde äußerst volatil. Ein Teil dieser Volatilität wirkte sich auf den in Gold gemessenen Ölpreis aus. Im Januar 1974 stieg der Ölpreis in Dollar um mehr als das Doppelte, während er in Gold um 21 % fiel.
Die Preisanalyse übersieht diesen entscheidenden Punkt: Ökonomen, Finanzfachleute und Unternehmen glauben gleichermaßen, der Dollar sei stabil und der Ölpreis sei volatil. Zwar schwankt der Ölpreis in gewissem Maße, tatsächlich aber ist der Dollar instabil. Der Dollar besteht ausschließlich aus Kredit und ist nicht an das gesetzliche Geld, das Gold, gebunden. Diese Erkenntnis wird durch die Preisbildung einer breiten Palette von Rohstoffen in Gold bestätigt, die Gegenstand unserer nächsten Grafik ist.
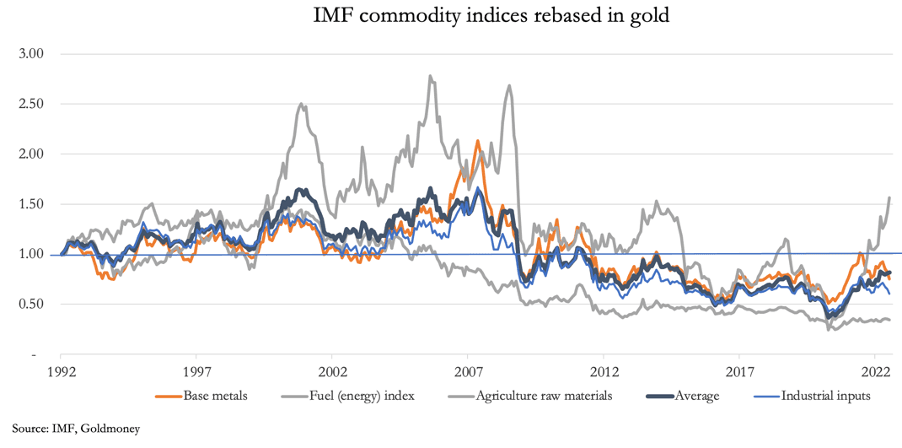
Zwar haben einzelne Sektoren in den letzten drei Jahrzehnten im Wert geschwankt, doch in Gold gerechnet waren sie erheblich weniger volatil als in Fiat-Währungen. Ihr durchschnittlicher Wert (die schwarze Linie) blieb bemerkenswert konstant. Der Tiefpunkt lag Anfang 2020, als Terminspekulation den Dollarpreis für Öl kurzzeitig in den negativen Bereich trieb. Bis Mitte 2022 war der durchschnittliche Wert dieser Rohstoffkörbe jedoch gegenüber Januar 1992, dem Beginn der Datenreihe des IWF, lediglich um 18 % gesunken.
Es ist eine Tatsache, dass sich die wichtigen Währungen vollständig vom gesetzlichen Geld gelöst haben. Der britische Gold-Sovereign war vor dem Ersten Weltkrieg gegen eine Einpfundnote eintauschbar: Heute ist der Wert einer Pfundnote auf ein Viertel Prozent eines Sovereigns gesunken – konventionell ausgedrückt kostet ein Sovereign jetzt 400 £.
Die nächste Grafik zeigt, wie stark die vier wichtigsten Währungen seit der Aufgabe von Bretton Woods gegenüber Gold an Wert verloren haben.

Selbst der mächtige Yen hat über 95 % seines Wertes verloren. Der Euro, bezogen auf den Währungskorb, der zu seiner Schaffung im Jahr 2000 beitrug, hat 98,7 % verloren, der Dollar 98,3 %.
Die Bankenkrise und die Kreditverknappung
Es gibt einen seit Langem bekannten Zyklus im Verhalten der Banken: Bankiers werden bei ihrer Kreditvergabe zunehmend zuversichtlicher, bis sie übermäßig verschuldet sind. Dann sind sie äußerst anfällig für einen Stimmungswechsel bei der Kreditvergabe, weg von der Gier nach Gewinn hin zur Angst vor Verlusten. Seit dem frühen neunzehnten Jahrhundert dauerte dieser Zyklus aus Kreditausweitung und -verknappung durchschnittlich etwa zehn Jahre. Bemerkenswert ist, dass seit der letzten Bankenkrise im Jahr 2009 vierzehn Jahre vergangen sind, was diesen Zyklus ungewöhnlich lang macht.
Die nächste Grafik zeigt, wie sich die Bilanzhebelung im US-amerikanischen Geschäftsbankensystem in den letzten dreißig Jahren entwickelt hat.

Vor diesem Hintergrund einer rekordhohen Bilanzverschuldung schrumpft nun die Kreditvergabe der US-Geschäftsbanken. Die zunehmende Finanzialisierung der USA und anderer westlicher Volkswirtschaften sowie die Unterdrückung der Zinsen durch die Zentralbanken haben eine Finanzblase aufgebläht, die im vergangenen Jahr endete, als die Verbraucherpreisinflation einen Kurswechsel in der Zinspolitik erzwang.
Ungewöhnlicherweise warnte der ranghöchste Geschäftsbanker der Welt, Jamie Dimon von JPMorgan Chase, im Juni vergangenen Jahres auf einer Bankenkonferenz in New York vor einem heraufziehenden wirtschaftlichen Hurrikan. Daraus ließ sich ableiten, dass seine Bank bei der Kreditvergabe und beim Eingehen von Risiken insgesamt vorsichtiger werden würde. Er signalisierte damit seinen Wechsel von der Gewinnmaximierung der Bank durch Bilanzhebelung hin zur Risikobegrenzung. Und wie die obige Grafik zeigt, erreichte das Verhältnis zwischen Bilanzsumme und Kernkapital (Tier 1) für die gesamte US-Bankenbranche zu diesem Zeitpunkt seinen Höhepunkt.
Dimons Warnung dürfte sich in der Kreditpolitik der anderen großen Banken widergespiegelt haben. Banker handeln gemeinsam als Gruppe, und sein Hurrikan-Kommentar dürfte nicht auf taube Ohren gestoßen sein.
Seitdem sind in den USA einige bedeutende Banken gescheitert, ebenso die Credit Suisse in der Schweiz. Das hat die Risikoängste der Banker im gesamten internationalen Bankensystem nur verstärkt – mit Ausnahme von China und Russland, wo die wirtschaftlichen und finanziellen Aussichten deutlich besser und vom westlichen Bankensystem abgeschottet sind. Bislang hat dieses neue Umfeld der Kreditvorsicht vor allem zum Abzug von Krediten aus Finanzaktivitäten geführt. Bald wird es sich auch in der Realwirtschaft zeigen. Und die Wahrnehmung des Systemrisikos hat dazu geführt, dass Einleger ihre Einlagen von kleineren Regionalbanken mit begrenztem Einlagenschutz zu den größeren Banken verlagern, die als „too big to fail“ gelten.
Viel wurde über die bilanziellen Verluste aus Anleiheinvestitionen geschrieben, die auf steigende Zinsen, steigende Anleiherenditen und inverse Zinskurven zurückgehen. Anleger hoffen, dass die sich zusammenbrauende Krise das Ende der Zinserhöhungen bedeutet und dass die Zinsen angesichts der etwas uneinheitlichen Anzeichen für nachlassende Verbrauchernachfrage bald sinken werden. Das verkennt jedoch die Folgen einer schrumpfenden Bankkreditvergabe.
Teilnehmer sowohl an finanziellen als auch an nichtfinanziellen Aktivitäten sind auf die ständige Verfügbarkeit von Bankkrediten angewiesen. Banken können jedoch die Verlängerung bestehender Kredite verweigern und bei Fälligkeit deren Rückzahlung verlangen, und sie können ihre revolvierenden Kreditlinien kürzen, mitunter gemäß ihren Bedingungen mit nur geringer Vorankündigung. Die Kreditnachfrage im Finanzsektor hält tendenziell eine Zeit lang an oder steigt sogar, weil Anleger veränderte Kreditbedingungen in der Regel nicht bemerken. Und industrielle Kreditnehmer geraten in einem wirtschaftlichen Abschwung in Liquiditätsschwierigkeiten, sodass Kreditlinien aufrechterhalten oder sogar ausgeweitet werden müssen.
Folglich kann eine Verknappung von Bankkrediten die Nachfrage danach erhöhen, und es kann nur ein Ergebnis geben: Für die wenigeren Kreditnehmer, denen es gelingt, ihre Banken zur Verlängerung von Kreditlinien zu bewegen, geschieht dies zu höheren Zinsen. Zudem bestätigt die Geschichte des Bankwesens, dass diese Analyse zutrifft.
Es ist daher ein Mythos, dass eine Zentralbank die Kontrolle über die Zinsen behalten kann, wenn das Wachstum der Kreditvergabe der Geschäftsbanken sich verlangsamt oder sogar umkehrt. Die Hoffnung, dass Banken in Schwierigkeiten und eine sich verschlechternde Konjunkturlage zu niedrigeren Zinsen führen werden, ist fehl am Platz. Die Tendenz zu noch weiter steigenden Zinsen, angetrieben vom Kreditabzug unabhängig vom Inflationsausblick, untergräbt jedoch die Werte von Finanzanlagen noch stärker, mit gravierenden Folgen für die Wirtschaft, die Werte von Finanzanlagen, die Finanzierung der Staatshaushalte und für die Geschäftsbanken selbst.
In diesem Stadium wird die Torheit, den Wert von Kredit vom gesetzlichen Geld zu trennen, rasch offenkundig werden. Angesichts aller Risiken, insbesondere des hohen ausländischen Besitzes an Dollar, und der Aussicht, dass eine Zentralbank den Schutz der Werte von Finanzanlagen und die Absicherung des gesamten Finanzsystems priorisiert, wird der Wert von Kredit unweigerlich seiner bislang ernstesten Herausforderung gegenüberstehen.
Das einzige Heilmittel wird wohl nicht angewandt werden: die Wiedereinführung einer festen Bindung zwischen Kredit und Gold. Eine Zentralbank müsste dann die Folgen außer Acht lassen und die Ausweitung ihrer eigenen Verbindlichkeiten streng begrenzen, wobei sie den Erhalt des Währungswerts priorisieren müsste, oder sie sähe sich einem Ansturm auf ihre Goldreserven gegenüber. Angesichts des tief verwurzelten Keynesianismus und des Gruppendenkens der Zentralbanker ist dies auszuschließen.
Die Zukunft des Kredits
Es scheint, dass das derzeitige, vom Dollar dominierte Papierwährungssystem seinem Ende entgegengeht. Als Belege für sein bevorstehendes Ende lassen sich folgende Punkte anführen:
- Die letzten zweiundfünfzig Jahre seit dem Ende des Abkommens von Bretton Woods gipfelten in einer globalen Finanzblase von nie zuvor gesehenem Ausmaß. Sie endete mit negativen Zinsen in Europa und Japan (wo sie weiterhin bestehen).
- Die Entkopplung der Kreditwerte vom Gold hat die Kreditausweitung zugunsten der Finanzspekulation befeuert. Die zunehmende Finanzialisierung der Volkswirtschaften der USA, Großbritanniens und der meisten europäischen Länder hat die Warenproduktion ins Ausland verdrängt, ihre Volkswirtschaften ausgehöhlt und die inländische Abhängigkeit von flüchtigen Dienstleistungen verstärkt.
- Diese Verhältnisse beruhen im Wesentlichen nicht auf echter Ersparnis. Stattdessen verlassen sich die Verbraucher auf immer höhere Schulden, um einen unbezahlbaren Lebensstil aufrechtzuerhalten. Dies steht in scharfem Gegensatz zu den Prinzipien der Arbeitsteilung, nach denen Produktion in Konsum umgesetzt wird, wobei ein Teil dieses Konsums aufgeschoben wird und als Kapital zur Verfügung steht, um den wirtschaftlichen Fortschritt voranzutreiben.
- Die Blasenbedingungen haben enorme Mengen unproduktiver Schulden hinterlassen, die bei Fälligkeit nicht zurückgezahlt werden können, und nun haben die Banken weder den Willen noch den bilanziellen Spielraum, sie zu verlängern. Bei ordnungsgemäßer Bilanzierung ist das gesamte Bankensystem so stark verschuldet, dass schon die Verluste in dieser frühen Phase der Kreditkontraktion Schätzungen zufolge das Eigenkapital der Banken in den USA, in Europa und in Japan aufzehren würden.
- Nachdem die großen Zentralbanken im Rahmen der quantitativen Lockerung enorme Mengen an Staatsschulden zu den höchstmöglichen Preisen übernommen haben, weisen sie selbst ein negatives Eigenkapital auf. Sie sind nicht in der Lage, die Kosten der Übernahme der Verbindlichkeiten scheiternder Geschäftsbanken zu tragen, ohne ihre Währungen zu entwerten.
Das Zusammentreffen einer schrumpfenden Finanzblase und einer kollabierenden Papierwährung führte zum Zusammenbruch von John Laws Mississippi-Blase. Wir sehen heute ähnliche Verhältnisse, die weitgehend durch die keynesianische Makroökonomie gerechtfertigt werden und eine ähnliche Wirtschaftspolitik verfolgen, wie sie Law vertrat. Damals wurde die Livre wertlos, daher müssen wir damit rechnen, dass auch der Fortbestand von Dollar, Euro, Yen und Pfund in ähnlicher Weise bedroht ist.
Die Lehre aus dieser traurigen Geschichte lautet: Die Ausweitung von Krediten ist eine gute Sache, die Wohlstand als immateriellen Wert schafft, sofern zwei Bedingungen erfüllt sind. Ihr Wert muss solide an das gesetzliche Geld gebunden sein, nämlich an physisches Gold. Und Kredit darf nur in der Erwartung geschaffen werden, dass der Schuldner ihn klug einsetzt und er schließlich beglichen wird.
Der anhaltende Aufstieg Asiens
Während die großen westlichen Währungen und ihre Kreditsysteme in die Krise abgleiten, plant China in Partnerschaft mit Russland eine industrielle Revolution für ganz Asien. Bisher haben sie darauf geachtet, das internationale Währungssystem nicht zu stören, abgesehen von dem Wunsch, in ihrem asiatischen Hinterhof auf den Dollar zu verzichten.
Das änderte sich mit dem Einmarsch in die Ukraine und den gegen Russland verhängten Sanktionen. Russlands Währungsreserven in Dollar und Euro wurden wertlos, und Russland verkauft seine Goldproduktion nicht mehr an westliche Märkte, wenngleich es einen Teil über Dubai und Hongkong absetzt. Abgesehen von diesen Verkäufen deuten die Anzeichen darauf hin, dass Russland seine Währung durch den Aufbau von Goldreserven absichert und das Gold im Gochran – dem Staatlichen Fonds für Edelmetalle – zusätzlich zu den Reserven der Zentralbank Russlands für monetäre Zwecke verfügbar macht. Dies lässt sich nicht bestätigen, doch es wird vermutet, dass dieser geheime Fonds schätzungsweise 10.000 Tonnen hält, sodass Russland Reserven deklarieren und nachweisen könnte, die erheblich über denen des US-Finanzministeriums liegen.
China hat zweifellos seit 1983 erhebliche Mengen an Gold angesammelt, als die Volksbank damit beauftragt wurde, Chinas Gold- und Silberreserven zu verwalten. Die Investitionen in Goldbergbau und Raffination wurden verstärkt, und China wurde rasch zur Nation mit der größten Goldminenproduktion. Abgesehen von kleinen Mengen, die für die Schmuckherstellung in Hongkong zugelassen sind, verlässt kein Gold China. Und seit der Zulassung des privaten Goldkaufs im Jahr 2002 wurden von der Shanghai Gold Exchange über 21.000 Tonnen an die Öffentlichkeit ausgeliefert.
Da die Volksbank 1983 mit dem Goldaufbau begann, dürfte Chinas staatlicher Goldbestand zwischen damals und 2002 zu den damaligen Preisen beträchtlich gewesen sein. Unter Berücksichtigung der Kapitalströme und der staatlichen Politik gegenüber Bergbau und Raffination dürfte er sich auf etwa 20.000 bis 25.000 Tonnen belaufen. Dieser Betrag ist seither mit an Sicherheit grenzender Wahrscheinlichkeit gestiegen.
Wie auch immer die Zahlen aussehen: Es ist klar, dass sowohl Russland als auch China eine westliche Währungskrise vorausgesehen und gezielt Maßnahmen zum eigenen Schutz davor ergriffen haben.
Sie verstehen, was wir vergessen haben: den Unterschied zwischen Geld und Kredit.