
Die Zentralbanken stellen uns das CBDC-Vorhaben als Schritt mit der Zeit dar, der die Chancen neuer Technologien nutzt, um Zahlungssysteme weiterzuentwickeln.
Die Bank für Internationalen Zahlungsausgleich (BIZ) koordiniert die Forschung zu CBDCs. Dieser Artikel beschreibt kurz, wie die BIZ und die Mitglieder ihres Ausschusses die Entwicklung sehen. Es ist noch früh, und mehrere wichtige Fragen sind offen, etwa ob CBDCs verzinst werden und wie die Geschäftsbanken wohl darauf reagieren werden, dass die Zentralbanken in ihr Revier vordringen.
Zudem sind zwei getrennte CBDC-Funktionen zu unterscheiden: die Retail-Variante, bei der Privatpersonen direkten Zugang zur Zentralbank als Gegenpartei haben, und eine Wholesale-Funktion für Finanzintermediäre zur internationalen Abwicklung.
Ob CBDCs tatsächlich entstehen, ist zweifelhaft. Um glaubwürdig zu sein, muss ihre Einführung auf G20-Ebene abgestimmt werden, und eine breite Ausgabe vor Ende des Jahrzehnts ist unwahrscheinlich. Das dürfte zu spät sein, um die Welt vor einer sich entwickelnden Finanz- und Währungskrise zu bewahren, die alles zu verändern droht. Außerdem müssen die Amerikaner davon überzeugt werden, dass ihre Dollar-Vormachtstellung nicht gefährdet wird. Und was die Einführung mit großer Wahrscheinlichkeit verhindern wird, ist die mächtige US-Bankenlobby, die Politiker, denen die nötige Gesetzgebung vorgelegt wird, daran erinnern dürfte, dass ein politischer Überlebender jemand ist, der, einmal gekauft, gekauft bleibt.
Einleitung
In diesem Monat geriet die Glaubwürdigkeit der Kryptowährungen ins Wanken, als der Kurs von Bitcoin und der seiner Nachahmer weiter kräftig fiel. Bitcoin hat sich gegenüber seinem Höchststand, der erst zwei Monate zurückliegt, halbiert.Das bereitet allen Beteiligten Kopfzerbrechen. Als privatwirtschaftlicher Ersatz für scheiternde Papierwährungen hat Bitcoin in seiner Glaubwürdigkeit womöglich einen tödlichen Schlag erlitten. Viele Beobachter vergleichen ihn inzwischen nicht mehr mit der rasant wachsenden Menge an Fiat-Geld, sondern mit den spekulativeren Technologiewerten, die zufällig ebenfalls schwer unter Druck geraten sind. Einige staatliche Akteure am Rand sind jedoch zu starken Befürwortern geworden, allen voran El Salvador.
Während El Salvador Bitcoin massiv aufkauft, wollen andere Regierungen ihn verbieten oder einschränken. Die russische Zentralbank, die offenbar eine eigene digitale Währung entwickeln möchte, hat kürzlich Beschränkungen für den Kryptohandel vorgeschlagen; allerdings ist die Debatte darüber noch nicht abgeschlossen. China, der autoritärste aller Staaten, hat Krypto-Börsen schon vor langer Zeit verboten und testet bereits eine eigene staatlich geförderte digitale Währung.
Andere Regierungen gehen vorsichtiger vor, da ihnen bewusst ist, dass die einstige Marktkapitalisierung der Kryptowährungen von 3 Billionen US-Dollar (jetzt 2 Billionen) erhebliches privates Vermögen in ihren eigenen Rechtsordnungen widerspiegelt. Große Zentralbanken würden Russland und China beim Verbot von Bitcoin und seinen Nachahmern sicherlich gern folgen. Statt eines Frontalangriffs auf verteilte Register und die Bedrohung, die sie für ihre Papierwährungen darstellen, scheinen die großen Regierungen jedoch überall auf eine Strategie der allmählichen Strangulierung zu setzen, in der Hoffnung, dass das Krypto-Phänomen abebbt. Schließlich ist die Währung Sache des Staates, und wer außer Außenseitern wie El Salvador will schon eine privatwirtschaftliche Alternative?
Das ist die Sichtweise der Etatisten. Für alle Fälle werden jedoch Analysen zu digitalen Zentralbankwährungen – CBDCs – durchgeführt. Zyniker können vorhersehen, wie sich das Verhältnis zwischen privaten verteilten Registern und einer zentralisierten staatlichen Version entwickeln wird. Mit dem Fortschreiten nationaler CBDCs werden die Beschränkungen für Bitcoin und andere Konkurrenten zunehmen. Eines können Regierungen und Zentralbanken nicht dulden: private Konkurrenz zu ihren Währungsmonopolen.
Die Forschung zur Entwicklung von CBDCs wird von einem Ausschuss der Bank für Internationalen Zahlungsausgleich koordiniert, der von den großen Zentralbanken (mit der bemerkenswerten Ausnahme der Volksbank von China) und der BIZ selbst geleitet wird. Alle anderen Zentralbanken können erwarten, von dem Projekt zu profitieren und seinen Empfehlungen zu folgen.
Erst vergangene Woche hat die US-Notenbank Fed das erste einer voraussichtlich mehrteiligen Reihe von Konsultationspapieren zu einer US-CBDC veröffentlicht. Der strategische Ansatz der Fed ist von größter Bedeutung, denn der Dollar ist der große Vater aller Währungen, über den Amerika die Welt kontrolliert. Ein CBDC-Ersatz darf die Vormachtstellung des Dollars nicht gefährden. Tut er es doch, können wir davon ausgehen, dass das gesamte CBDC-Konzept totgeboren sein wird.
Was ist eine CBDC?
Eine CBDC ist eine digitale Form von Zentralbankgeld, die sich von Guthaben auf herkömmlichen Reserve- oder Abwicklungskonten unterscheidet. Sie ist ein digitales Zahlungsmittel, lautet auf die nationale Rechnungseinheit und ist eine unmittelbare Verbindlichkeit der Zentralbank.[i]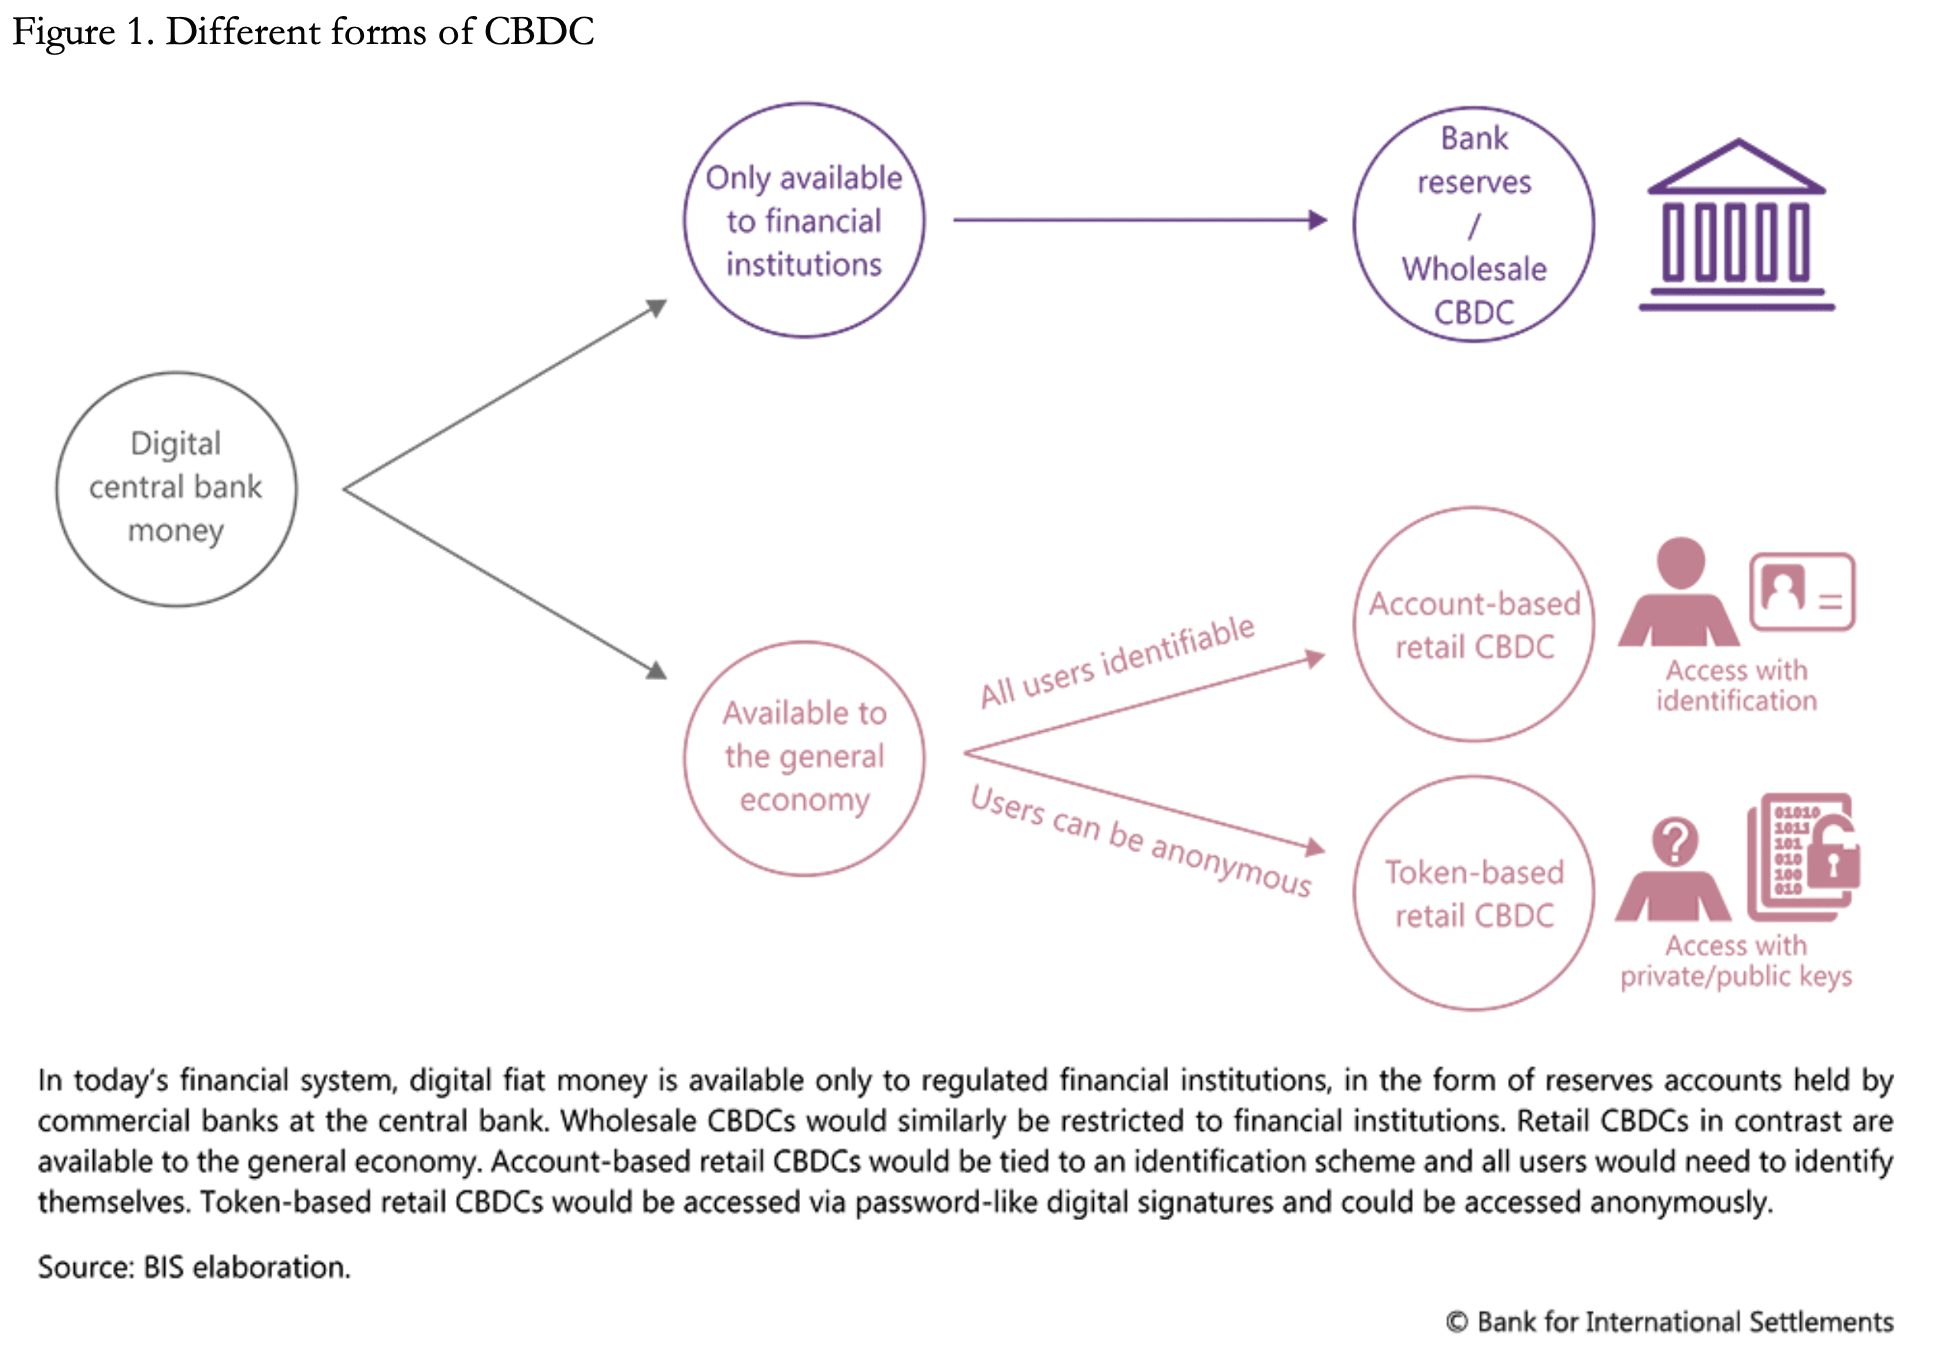 Es wurden zwei getrennte Funktionen identifiziert. Zum einen gibt es eine Allzweck- oder Retail-Funktion, bei der eine CBDC eine Alternative zu Bargeld und zu Giralgeld von Geschäftsbanken darstellt. Zum anderen gibt es eine Großhandelsfunktion (Wholesale) für den Einsatz zwischen Finanzintermediären, einschließlich grenzüberschreitender Abwicklungen. Abbildung 1 oben zeigt die Flüsse dieser beiden unterschiedlichen Funktionen.
Die Einführung einer CBDC erfordert, dass eine Zentralbank ihre Banksysteme so ausbaut, dass sie mit zig oder sogar hunderten Millionen von Einlegern und Unternehmen umgehen können – eine Aufgabe, deren schieres Ausmaß und technologische Herausforderungen nicht unterschätzt werden sollten.
Abbildung 2 zeigt das Verhältnis zwischen einer Retail-CBDC und den bestehenden Geldverbindlichkeiten.
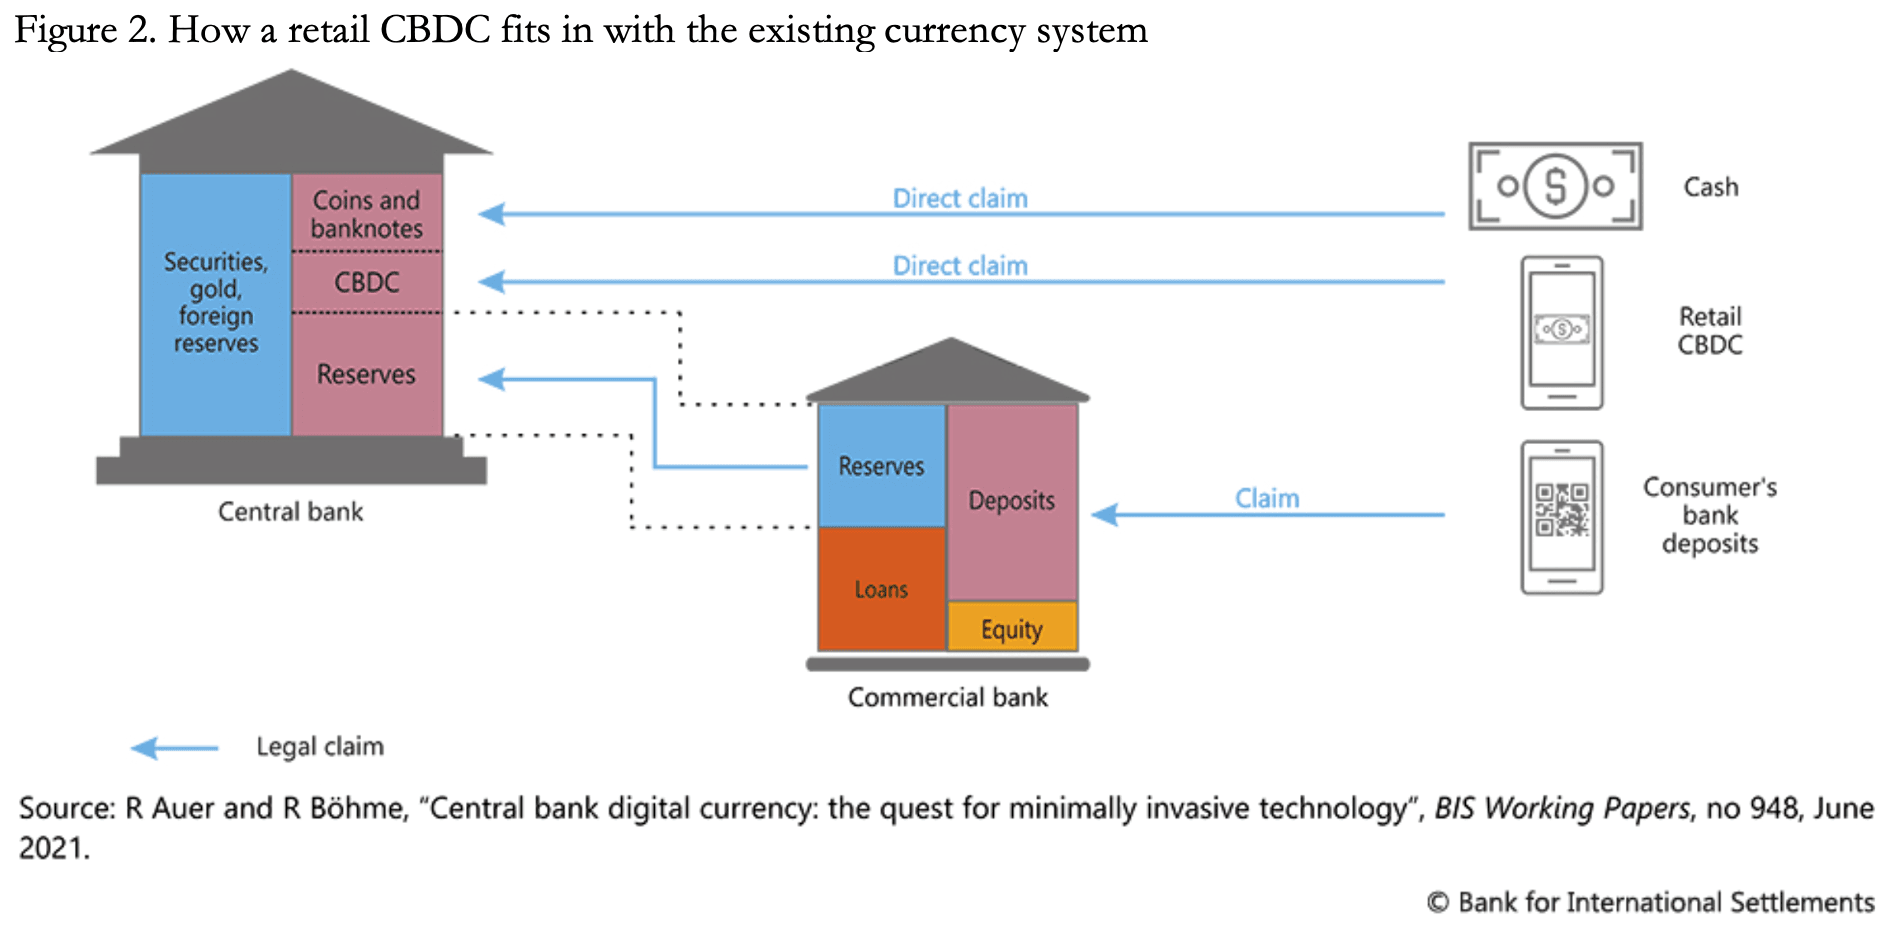 CBDCs sind als Ergänzung der bestehenden Abwicklungssysteme und Geldmengen gedacht. Die rückläufige Nutzung von Banknoten und Münzen, die eine Inhaberform der Verbindlichkeiten einer Zentralbank und eine unmittelbare Forderung gegen diese sind, wird als Begründung für ein neues elektronisches Abwicklungsmedium angeführt, das in Form einer Retail-CBDC denselben Währungsstatus besitzt.
Die weite Verbreitung von Debitkarten hat die Unterscheidung zwischen den von einer Zentralbank ausgegebenen Banknoten und Münzen und dem Giralgeld, das eine Verbindlichkeit von Geschäftsbanken ist, verwischt. Nutzer von Geld im Zahlungsverkehr des Einzelhandels sind sich dieser Unterscheidung im Allgemeinen nicht bewusst, und Bankenaufseher sind der Ansicht, dass ihre Aufsicht den nahtlosen Übergang zwischen diesen unterschiedlichen Risikokategorien rechtfertigt.
Dennoch sind sich die Zentralbanken der möglichen Störungen bewusst, die eine CBDC für bestehende Abwicklungssysteme verursachen könnte, und werden unter anderem aus diesem Grund mit Sicherheit vorsichtig vorgehen.
Die Großhandelsfunktion einer CBDC unterscheidet sich davon, lediglich eine Alternative zu Banknoten zu sein; sie ist eher mit den Reserven in der Bilanz einer Zentralbank vergleichbar. Wird eine Wholesale-CBDC eingeführt, so geschieht dies mit dem Ziel, die Funktion einer Zentralbank auf grenzüberschreitende Abwicklungen auszuweiten und diese effizienter und mit niedrigeren Transaktionsgebühren zu gestalten. Dies erfordert dieselben operativen und rechtlichen Standards zwischen verschiedenen CBDCs und somit internationale Zusammenarbeit bei ihrer Ausgestaltung – daher die wahrscheinliche künftige Rolle der BIZ, die bereits über den Basler Ausschuss den globalen Regulierungsrahmen festlegt, an den sich Geschäftsbanken halten müssen.
Zweifellos ist die grenzüberschreitende Zusammenarbeit bei CBDCs ein mehrjähriges Vorhaben. Der Ausschuss der BIZ kann derzeit lediglich Leitlinien erarbeiten, an denen sich einzelne Zentralbanken bei ihrer langfristigen Planung orientieren können, damit verschiedene CBDCs schließlich in ein globales Abwicklungssystem integriert werden können. Dies steht auch hinter einer ersten Phase, in der CBDCs für den Retail- bzw. Inlandsgebrauch konzipiert werden, mit Blick auf ihre Kompatibilität mit dem Wholesale-Einsatz.
Der Nutzen einer Retail-CBDC für den Staat
Augustin Carstens, Generaldirektor der Bank für Internationalen Zahlungsausgleich, äußerte sich in einem vom IWF geförderten Video über digitale Zentralbankwährungen wie folgt:„Wir beabsichtigen, die Gleichwertigkeit mit Bargeld herzustellen, aber es gibt dabei einen enormen Unterschied. Bei Bargeld wissen wir zum Beispiel nicht, wer heute eine 100-Dollar-Note verwendet, und wir wissen nicht, wer heute einen 1.000-MX$-Schein verwendet.
Ein wesentlicher Unterschied bei einer CBDC besteht darin, dass eine Zentralbank die absolute Kontrolle haben wird, und zwar im Rahmen der Regeln und Vorschriften, die die Verwendung dieser Ausprägung einer Zentralbankverbindlichkeit bestimmen, und wir werden über die Technologie verfügen, diese durchzusetzen. Diese beiden Punkte sind äußerst wichtig und machen einen enormen Unterschied zu dem, was Bargeld ist.“[ii]
Offensichtlich liegt der Reiz für Carstens darin, dass CBDCs den Zentralbanken die Möglichkeit bieten, ihre Kontrolle über die Verwendung von Währung auszuweiten, und zwar nicht nur über Märkte und Volkswirtschaften, sondern auch über Einzelpersonen und Unternehmen. Carstens scheint von den Fragen der persönlichen Freiheit völlig unberührt zu sein. Abbildung 1 oben deutet jedoch darauf hin, dass tokenbasierte CBDCs die Möglichkeit bieten, Anonymität zu gewährleisten. Angesichts des Strebens aller Zentralbanken nach Kontrolle, um kriminelle Transaktionen und Steuerhinterziehung zu minimieren, ist es jedoch unwahrscheinlich, dass die Anonymität gewahrt bleibt. Und in jeder Rechtsordnung, in der persönliche Freiheit als wichtig gelten mag, besteht stets der Sog der internationalen Angleichung, der dafür sorgt, dass im Namen der Verhinderung von internationalem Betrug und Steuerhinterziehung die persönliche Freiheit nicht geschützt werden kann.
Die individuelle Freiheit, Waren und Dienstleistungen zu kaufen und zu verkaufen, während der Staat automatisch über jede Transaktion informiert wird, ist eine enorme Abkehr von der Verwendung von Banknoten und Münzen. Dies könnte in einigen Ländern ein Hindernis für die breite Einführung und den Erfolg einer Retail-CBDC werden. Für den Einzelnen gibt es jedoch möglicherweise keine Alternative, wenn Retail-CBDCs zum Vorwand werden, das Bargeld vollständig abzuschaffen.
Während manche Zentralbanken zudem befürchten werden, dass eine CBDC die Umsetzung der Geldpolitik beeinträchtigt, haben andere Zentralbanken den Wunsch geäußert, sie zu nutzen, um die Kontrolle über wirtschaftliche Ergebnisse auszuweiten. Würden CBDCs beispielsweise mit einem Verfallsdatum ausgegeben, nach dem sie wertlos werden, könnte eine Zentralbank damit Investitionsausgaben, Beschäftigungswachstum oder Verbrauchernachfrage in bevorzugten Branchen beschleunigen, etwa im Bereich der grünen Energie, oder in anderen Sektoren, die als förderungs- und schutzwürdig durch den Staat gelten.
Die selektive Anwendung positiver und negativer Zinssätze auf Retail-CBDCs könnte als ein weiteres Instrument zur Verbesserung der Geldpolitik gesehen werden, indem Kapitalinvestitionen und die Steuerung der Wirtschaft gelenkt werden. Dies ist sicherlich eine von mehreren Möglichkeiten, die die Planer begeistern werden, wenn sich die CBDC-Konzepte weiterentwickeln.
Das ist Zukunftsmusik. Vorerst muss das CBDC-Konzept mit der Förderung verbesserter Abwicklungsmöglichkeiten vereinbar sein. Über die Reserven der Geschäftsbanken stellen die Zentralbanken die letzte Absicherung für das Bankensystem bereit, und im Hinblick auf Abwicklungen im Allgemeinen bieten sie Garantien für Sicherheit, Integrität und den Zugang zu Währung und Einlagen. Den Zentralbanken obliegt es zudem, ausreichend Liquidität bereitzustellen, um das reibungslose Funktionieren des Zahlungsverkehrssystems zu gewährleisten, letztlich als Kreditgeber letzter Instanz. Durch ihre Bankenaufsicht überwachen die Zentralbanken die Integrität und Effizienz ihrer nationalen Abwicklungssysteme.
Die Einführung einer CBDC darf diese Funktionen nicht untergraben, sondern muss erkennbar zu ihrer Stärkung beitragen.
Die Folgen für die Geschäftsbanken
Eines der noch ungelösten Probleme ist die Wirkung der Einführung von Retail-CBDCs auf die Bankeinlagen. Der Ursprung von Bankeinlagen liegt stets in der Kreditschöpfung: Sie bilden als Verbindlichkeit das doppelte-Buchführung-Gegenstück zu den Bankkrediten, die in den Bilanzen der Banken als Aktiva verbucht werden. Wenn Kreditnehmer ihre Kredite abrufen, um Zahlungen zu leisten, verteilen sich die bei den Zahlungsempfängern eingehenden Einlagen im gesamten Bankennetz, und der Ausgleich erfolgt über die Interbanken-Großhandelsmärkte.Eine neue Klasse von Zentralbankverbindlichkeiten für elektronische Zahlungen birgt das Risiko, dem Netz der Geschäftsbanken Einlagengeld zu entziehen, das andernfalls untereinander weiter zirkulieren würde. Und obwohl man leicht annehmen könnte, dass Einlagen bei den größeren Banken wahrscheinlich sicher sind, könnten viele kleinere Banken weltweit mit Abflüssen von Einlagen in die relative Sicherheit einer CBDC konfrontiert werden.
Die Folgen einer Einlagenflucht in die Zentralbanken aus stark verschuldeten Geschäftsbankensystemen, insbesondere im Euroraum und im japanischen Sektor, könnten katastrophal sein. Beide weisen im Durchschnitt ein Verhältnis von Aktiva zu Eigenkapital von über 20 auf, einige Banken sogar einen noch höheren Verschuldungsgrad, sodass eine Verlagerung von weniger als 5 % ihrer Einlagen sie in eine Krise stürzen könnte.
Hinzu kommt, dass für Bankkunden die Möglichkeit, Einlagen elektronisch und sofort in eine CBDC zu überweisen, ohne sich um Bargeld anstellen zu müssen, das eine Bank nicht in größeren Mengen herausgibt, eine Liquiditätskrise einer Bank zu einem Ereignis innerhalb eines Tages oder über Nacht machen könnte.
Allein aus diesem Grund erscheint ein ungehinderter Zugang der Öffentlichkeit zu einer CBDC unwahrscheinlich. Zudem dürften sich Geschäftsbanken, wenn ihnen ein CBDC-Modell vorgelegt wird, wegen der Bedrohung ihrer Kundeneinlagen entschieden dagegen wehren. Dies dürfte für die Geschäftsbanken sogar wichtiger sein als das Risiko, dass eine CBDC einen unfairen Wettbewerb gegenüber dem Geschäftsbankensystem darstellt, eine Möglichkeit, zu der die Meinungen vermutlich geteilt sind.
In autoritären Regimen mag das Wettbewerbsargument keine Rolle spielen. In den USA jedoch sind die Banken mächtige Lobbyisten, die die Wahlkampfausgaben von Politikern finanzieren. Es erscheint wahrscheinlich, dass ihre Abneigung zu einem unüberwindlichen Hindernis für die Einführung einer Dollar-CBDC wird, sofern entsprechende Vorschläge überhaupt so weit gelangen.
Praktische und politische Erwägungen
Während einige Zentralbanken möglicherweise nur minimalen politischen Widerstand vorfinden, erfordern die meisten Rechtsordnungen den Erlass von Ermächtigungsgesetzen, ohne die ein globales CBDC-System nicht vorankommen kann. Der Ablauf dürfte voraussichtlich wie folgt aussehen:- Mit Zustimmung der großen Zentralbanken legt die BIZ Entwürfe für CBDCs fertig vor, die den Finanzministern bei einem G20-Treffen präsentiert werden. Frühestens wird dieser erste Schritt beim G20-Gipfel 2023 in Indien vorgelegt. Wahrscheinlicher ist 2024 oder 2025. Dabei ist zu bedenken, dass Basel III, die Reaktion auf die Finanzkrise 2008–2009, mehr als ein Jahrzehnt später noch immer nicht vollständig umgesetzt ist.
- Die Zentralbanken werden ihre Gesetzgeber davon überzeugen wollen, dass ihre vorgeschlagenen Systeme gründlich getestet, sicher und robust sind, bevor die erforderlichen Gesetze formuliert werden. Tests in Pilotprojekten könnten in einigen Fällen schon im nächsten Jahr beginnen, doch angesichts der Tragweite des Themas, der bürokratischen Natur der Einführung und Umsetzung staatlicher IT-Systeme sowie des enormen Umfangs, die Konten für die gesamte Bevölkerung und alle Unternehmen zu eröffnen, dürfte dies einige Zeit dauern.
- Eine internationale Vereinbarung über gemeinsame CBDC-Standards, die erforderliche Gesetzgebung in den G20-Staaten und ihre Umsetzung sind frühestens gegen Ende dieses Jahrzehnts zu erwarten, wenn nicht erst weit in den 2030er-Jahren.
Den Äußerungen von Jay Powell zu diesem Thema nach zu urteilen, verfolgt die Fed eine sehr vorsichtige Linie. Anfang dieses Monats veröffentlichte die Fed ein Papier, das voraussichtlich nur das erste in einer Reihe öffentlicher Konsultationspapiere sein wird, und bei der Lektüre entsteht der Eindruck, dass man sich nicht mit den eigentlichen Fragen befassen möchte. Eine vorgeschlagene Liste von zwanzig zu beantwortenden Fragen unterstreicht dies, sodass dieses CBDC-Vorhaben wahrscheinlich auf die lange Bank geschoben wird.[iii]
Dass die Fed die Sache verschleppt, ist natürlich eine Frage der Meinung. Ein entscheidender Punkt hinter dieser Meinung ist die Wirkung von CBDCs auf die bestehende Vormachtstellung des Dollars. Während sich die Fed womöglich auf eine Retail-Dollar-CBDC einlässt und argumentiert, sie biete die Aussicht auf ein verbessertes Zahlungsverkehrssystem, können wir einigermaßen sicher sein, dass das Finanzministerium sich dagegen sträuben wird, dass die BIZ die Agenda für eine Großhandelsversion der amerikanischen Währung festlegt. Im internationalen Zahlungsverkehr steht der Dollar bereits unter dem Druck des Renminbi und des Euro, eine Erosion, die das Finanzministerium unbedingt eindämmen möchte.
Wir können den Ausgang dieser Frage nicht vorhersagen. Hinzu kommt, dass mächtige Interessen der Geschäftsbanken Hindernisse in den Weg legen dürften, da sie ihr Monopol auf die Kreditschöpfung nicht durch den Abfluss ihrer Einlagen bedroht sehen wollen.
Die Bedrohung staatlicher Fiat-Währungen durch Bitcoin
Dass sich die Zentralbanken zusammenschließen, um eine tragfähige Alternative zu Bitcoin und seinen Nachahmern anzubieten, bevor sie deren Verwendung als Tauschmittel verbieten, ist eine Annahme, die durch die Interessen und das Handeln der Zentralbanken gestützt wird. Sollte dies tatsächlich der Fall sein, dürfte es nicht überraschen, da die Währungsbehörden gezeigt haben, dass sie die Zusammenhänge zwischen Geld, Währung und Kredit nicht anerkennen. Sie können daher nicht entscheiden, ob Bitcoin in eine dieser Kategorien fällt, und somit auch nicht, wie ernst die Bedrohung ist.Um als wichtigstes Tauschmittel an die Stelle des staatlichen Fiat-Geldes zu treten, müsste Bitcoin alle diese Funktionen erfüllen. Über Jahrtausende hinweg war Gold Geld ohne Kontrahentenrisiko, in jüngerer Zeit als Deckung für Währungssubstitute, wobei nur geringe Mengen physischen Goldes tatsächlich zirkulierten. Theoretisch könnte Bitcoin in einer Wallet diese Rolle des traditionellen Geldes übernehmen und ein darauf beruhendes Währungssystem decken. Diese Deckung wäre auch für die Deckung einer neuen Währung grundlegend, etwa in Form einer Verpflichtung zur Lieferung von Bitcoin, die bei einem vertrauenswürdigen Kontrahenten verwahrt werden. Scheitern wird Bitcoin als Medium für Kredit, da es im Vergleich zu Gold unflexibel ist.
Neben seinen physischen Eigenschaften beruht der Erfolg von Gold als Geld darauf, dass die Menge der oberirdischen Bestände, die als Geld verwendet werden, flexibel ist und die Nachfrage nach der Geldfunktion von den Nutzern bestimmt wird (nicht vom Staat, was den entscheidenden Unterschied zu Fiat-Währungen ausmacht). Die als Geld zirkulierende Goldmenge speist sich aus Beständen, die überwiegend für Schmuck verwendet werden. Folglich gab es über die Jahrhunderte eine bemerkenswerte Preisstabilität für Waren und Produkte, die von arbeitsteilig Tätigen in Gold gemessen getauscht wurden.
Dies ist bei Bitcoin nicht möglich, dessen Menge begrenzt ist. Würde es als Geld eingeführt, stiege seine Kaufkraft, gemessen in Gütern, unaufhaltsam an, da Milliarden von Menschen ihre Kassenhaltung aufbauen. Dies würde sich nach dem Schock des Zusammenbruchs des Fiat-Systems wegen der festen Obergrenze der Bitcoin-Menge fortsetzen, während sich die Kaufkraft von Gold und seinen Substituten voraussichtlich stabilisieren wird.
Ein Kreditnehmer, der Bitcoin leiht und in die Produktion investiert, sähe sich Rückzahlungen von ungewissem Wert gegenüber, gemessen an seinem Endprodukt. Damit wären die für die Investition notwendigen wirtschaftlichen Berechnungen unmöglich.
Neben dieser Hürde müssten die Förderer von Bitcoin die meisten Bewohner dieses Planeten davon überzeugen, dass es der einzige Ersatz für Fiat-Währungen ist, wenn diese scheitern. Anders als die Förderer sind arbeitsteilig Tätige keine Spekulanten, sondern suchen lediglich ein stabiles Tauschmittel. Tatsächlich besteht das Motiv der Spekulanten darin, einen möglichst hohen Bitcoin-Preis zu fördern, was nicht die Funktion von Geld ist.
Es sollte daher offensichtlich sein, dass Bitcoin und andere Kryptowährungen keine monetäre Rolle übernehmen können, weil sie als Tauschmittel ungeeignet sind. Somit können wir nur vermuten, dass Kryptowährungen kaum mehr sind als ein Konzept, dem es gelungen ist, Spekulation in einem Ausmaß anzuziehen, wie es nur zu beobachten ist, wenn Währung und Kredit zu deren Aufblähung in unbegrenzter Menge verfügbar sind. Kurz gesagt: Das Phänomen ist eine Blase, die die meisten bisherigen in den Schatten stellt.
Insofern stellen Kryptowährungen keine Bedrohung für Fiat-Währungen dar. Es ist Gold, auf das die Behörden achten sollten, und es gibt kein Anzeichen dafür, dass sie dies tun.
Die wirtschaftlichen und monetären Folgen von CBDCs
Aus den oben zitierten Äußerungen von Augustin Carsten geht klar hervor, dass das Ziel darin besteht, mithilfe von CBDCs die staatliche Kontrolle darüber zu erhöhen, wie Währungen verwendet werden. Damit werden persönliche Freiheit und freie Märkte durch ihre Einführung weiter unterdrückt. Alle Belege zeigen, dass staatlich festgelegte wirtschaftliche Ergebnisse scheitern. Das lässt sich einfach erklären: Nur handelnde Individuen können die Entscheidungen treffen, die zu wirtschaftlichem Fortschritt führen, während es staatlichen Plänen stets an der Grundlage der Wirtschaftsrechnung fehlt.Statt Lösungen für eine gescheiterte Wirtschafts- und Geldpolitik zu bieten, sind CBDCs eine Fortsetzung der Entwicklung in dieselbe Richtung. In der gesamten Literatur der BIZ und im Konsultationspapier der Fed findet sich nirgends ein Hinweis darauf, dass eine Ausweitung der CBDC-Menge durch eine Verkürzung der Bilanzen der Zentralbanken oder eine Verringerung der Bankkreditmenge ausgeglichen wird. Der einzige Ausgleich ist die abnehmende Nutzung von Banknoten und Münzen, die nur einen geringen Teil der umlaufenden Währung ausmachen.
CBDCs stellen daher eine zusätzliche Quelle inflationärer Finanzierung dar. Sie erinnern an das Schicksal der mandats territoriaux im revolutionären Frankreich im Jahr 1796, als diese die praktisch wertlos gewordenen Assignaten ersetzten. Die mandats hielten kaum sechs Monate. Der einzige wesentliche Unterschied besteht darin, dass CBDCs zeitgleich mit den bestehenden Fiatwährungen ausgegeben werden sollen, solange diese noch das Vertrauen der Öffentlichkeit genießen.
Es besteht kein Zweifel, dass die Ausweitung von Währung und Bankkredit seit der Lehman-Krise 2008 in allen großen Staaten eine verstärkte Abhängigkeit von der inflationären Finanzierung der Staatsausgaben geschaffen hat. Statt Steuern zu erhöhen oder Ausgaben zu kürzen, ist es weit einfacher, die Defizite durch die Ausweitung der Tauschmittel zu decken. Und obwohl die Zentralbanker der Form nach von der Politik unabhängig sind, haben sie diese Nutzung der Inflation uneingeschränkt übernommen.
Doch Inflation ist eine heimtückische Steuer, die sich schließlich denjenigen erschließt, die unter ihr leiden. Die Kombination aus der monetären Arithmetik, die eine Ausweitung der Geldmenge nach sich zieht, und dem vollständigen Vertrauensverlust in die Integrität des Emittenten ist stets das Todesurteil für Fiatwährungen. Offen bleibt nur, wie lange die Öffentlichkeit braucht, um zu erkennen, dass ihre Regierung keineswegs unbegrenzt kostenlose Mahlzeiten bereitstellt, sondern dass diese nicht nur durch Steuern, sondern auch durch Währungsentwertung bezahlt werden.
Es kommt ein Punkt, an dem diese Erkenntnis zu weit verbreitetem Widerwillen und zur Ablehnung der Währung führt, die dann wertlos wird. Das Beste, was sich über CBDCs sagen lässt, ist, dass die endgültige Ablehnung des staatlichen Fiatgeldes durch die Öffentlichkeit durch eine zusätzliche Ebene der Verwirrung vielleicht kurzzeitig hinausgezögert wird. Doch wie das Beispiel des revolutionären Frankreichs zeigte, ändert der Ersatz einer Fiatwährung durch eine andere Form derselben nichts.
Die bestehenden Währungsprobleme sind dringlicher, als es die Pläne zur Einführung von CBDCs je zulassen könnten. In den kommenden Monaten zeichnet sich eine fatale Destabilisierung der Fiatwährungen ab, da die Zentralbanken gezwungen sind, sich zu entscheiden: entweder der Unvermeidlichkeit steigender Zinsen zu folgen, die den Verlust der Kaufkraft ihrer Währungen widerspiegeln, oder weiterhin inflationäre Finanzierung für ihre Regierungen bereitzustellen. Zweifellos wird das Problem dringlich. Allein diese Woche haben wir erlebt, dass man angesichts steigender Zinsen stillhielt, sodass US-Staatsanleihen nach offiziellen Verbraucherpreisdaten negative Renditen von über sechs Prozent aufweisen.[iv] Nach einer unabhängigen Schätzung der Preisinflation sind die negativen Renditen für US-Staatsschulden mehr als doppelt so hoch.[v]
Eine Folge der Geldpolitik ist eindeutig, dass die Märkte nicht mehr funktionieren. Die Eurozone und Japan stehen vor der zusätzlichen Schwierigkeit, negative Zinsen sowie negative Nominalrenditen auf Staatsanleihen zu überwinden. Wir können nur vermuten, dass diese außergewöhnlichen Bedingungen fortbestehen, weil die Propaganda der Zentralbanken, gestützt auf falsche und irreführende Statistiken, erfolgreich ist, während die Finanzwelt den falschen Göttern des Keynesianismus verfallen ist.
Wie oben dargelegt, ist ein weiterer Irrglaube die Annahme, Kryptowährungen könnten ein brauchbares Tauschmittel werden. Es sind diejenigen, die ihre Arbeit teilen, die über ihr Tauschmittel entscheiden, und nicht ein Schattenemittent aus Technikbegeisterten, die nicht mehr erreicht haben, als die Blase aller Blasen zu schaffen. Bitcoin ist schlicht eine weitere Form von Fiatgeld, und wenn Fiatgeld stirbt, ist zu erwarten, dass auch Bitcoin und seine Nachahmer untergehen.
Und angesichts der Zeit, die die Einführung von CBDCs erfordert, werden wir nicht nur ein weiteres Kapitel über außergewöhnliche Massenwahnvorstellungen und die Verblendung der Massen im Zusammenhang mit dem gesamten Kryptowährungsphänomen schreiben, sondern auch feststellen, dass CBDCs totgeboren waren.
[i] Siehe Central Bank Digital Currencies: foundational principals and core features, Report No 1. Veröffentlicht von der BIZ.
[iI] Siehe https://www.youtube.com/watch?v=mVmKN4DSu3g ab Minute 23.
[iiI] Siehe https://www.federalreserve.gov/publications/files/money-and-payments-20220120.pdf
[iv] 12-monatige US-Schatzwechsel rentieren derzeit mit 0,7 % gegenüber einem Verbraucherpreisindex von 7 % (27. Januar 2022).
[v] Siehe http://www.shadowstats.com/alternate_data/inflation-charts
Die in diesem Artikel geäußerten Ansichten und Meinungen sind die des Autors bzw. der Autoren und geben nicht die Ansichten von Goldmoney wieder, sofern nicht ausdrücklich angegeben. Der Artikel dient ausschließlich allgemeinen Informationszwecken und stellt keine Rechts-, Finanz-, Steuer-, Anlage- oder Buchhaltungsberatung durch Goldmoney oder den Autor bzw. die Autoren dar. Sie sollten ohne vorherige unabhängige fachliche Beratung nicht auf Grundlage der in diesem Artikel enthaltenen Informationen handeln oder sich auf diese verlassen. Es wurde Sorgfalt darauf verwendet, dass die Informationen in diesem Artikel verlässlich sind; Goldmoney übernimmt jedoch keine Gewähr dafür, dass sie richtig, vollständig und aktuell sind oder als Hinweis auf zukünftige Ergebnisse verstanden werden können, und sie sollten nicht als solche herangezogen werden. Goldmoney haftet nicht für Ansprüche, Verluste, Schäden oder Unannehmlichkeiten, die infolge von Informationen oder Meinungen in diesem Artikel entstehen, und jede Handlung auf Grundlage der in diesem Artikel enthaltenen Meinungen und Informationen erfolgt auf eigenes Risiko.