
Es wird zunehmend erwartet, dass der aktuelle Zyklus steigender Zinsen in eine deflationäre Rezession münden wird. Eine Kreditkrise dürfte sich in den kommenden Monaten zwar immer wahrscheinlicher entwickeln, doch es handelt sich um eine hochgradig inflationäre Lage. Die Kombination aus höheren Zinsen und dramatischen Einbrüchen der Kaufkraft der Fiat-Währungen wird die wohlfahrtsgetriebenen Staaten nach einer Kreditverknappung weiter plagen. Die übliche Lösung nach einer Krise, die geld- und fiskalpolitische Reflationierung, wird nicht zur Verfügung stehen. Dieser Artikel untersucht die letztlichen Folgen davon, dass der Westen solides Geld, freie Märkte und Wohlstandsschaffung zugunsten zunehmender staatlicher Eingriffe und Wohlstandsvernichtung aufgegeben hat.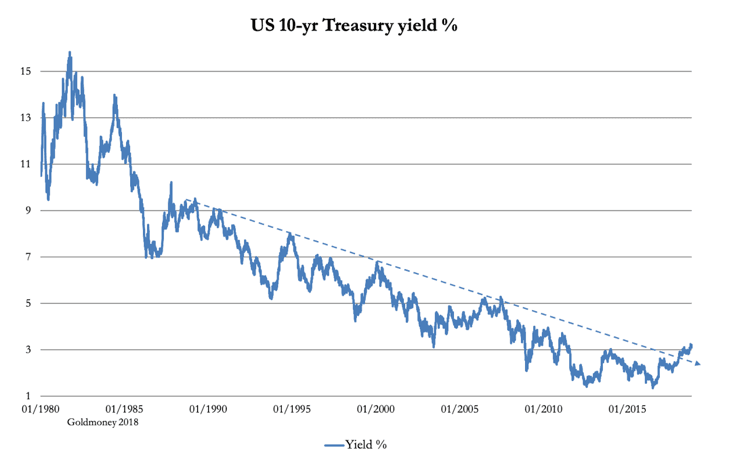
Einleitung
Seit 1981 befinden sich die Zinsen in einem säkularen Abwärtstrend: In US-Dollar sind sie von 20 % auf null gefallen. Inzwischen steigen sie wieder, doch weithin wird angenommen, dass das derzeit niedrige Zinsumfeld im Großen und Ganzen fortbestehen wird. Diese Sichtweise ist selbstgefällig und dürfte sich als teurer Irrtum erweisen, denn sie beruht auf der irrigen Annahme, erhebliche Preisinflation sei ein für alle Mal gebannt.
Seit rund vierzig Jahren hat die Geldmengenausweitung die Ersparnisse als Mittel zur Finanzierung des Unternehmenswachstums abgelöst. Dies entspricht dem Wunsch, den Keynes in seiner General Theory geäußert hat: die Euthanasie des Rentiers (also des Sparers) und die Bereitstellung von unternehmerischem Kapital durch den Staat.[i] Sinkende Zinsen haben nicht nur private Ersparnisse entmutigt und die Ausbreitung von Konsumschulden gefördert, sondern auch die Pensionsfonds, die als Rückhalt der privaten Altersvorsorge gelten, durch den Wegfall des Zinseszinses geschwächt. Man kann daher sagen, dass der Staat in dem Zeitraum, den unsere Titelgrafik abdeckt, den freien Märkten die Aufgabe abgenommen hat, die Zinsen festzulegen und das Kapital zu verteilen.
Die obige Grafik der zehnjährigen US-Staatsanleihe zeigt uns, dass dieser Trend nun gebrochen ist (dargestellt durch die gepunktete Linie). Offenbar kehren sich die fallenden Anleiherenditen deutlich um, was die staatliche Kontrolle über Zinsen und Kapitalallokation bedroht. Linien in Grafiken sind bekanntlich zuweilen irreführend, doch sie deuten auch darauf hin, dass bereits ein sehr niedriges Zinsniveau ausreicht, um eine Kreditkrise auszulösen. Das ist ein Problem; ein weiteres ist die verbreitete Annahme, die Zinsen könnten dauerhaft niedrig bleiben.
Der Ursprung der Hoffnung auf dauerhaft niedrige Zinsen ist zu einem großen Teil psychologischer Natur. Seit Jahrtausenden gelten hohe Zinsen als Wucher, also als unfaire Forderungen gieriger Geldverleiher gegenüber wehrlosen Schuldnern. Das war gewiss die Auffassung von Keynes, und sie hält sich bei seinen Anhängern bis heute.[ii] Niedrige Zinsen gelten dagegen sowohl als Anreiz, Geld auszugeben statt zu sparen, als auch als Begünstigung des Unternehmers, der in die Produktion investiert, gegenüber dem Sparer.
Keynes schien der Ansicht zu sein, Sparer, von ihm Rentiers genannt, seien müßige Reiche, die nicht arbeiteten, sondern vom Wucher lebten. Für ihn war es moralisch verwerflich, dass „funktionslose Investoren“ von der Knappheit des Kapitals profitierten; daher sein Wunsch nach der Euthanasie des Rentiers. Um diese Argumentationslinie verfolgen zu können, musste er das Say’sche Gesetz umgehen, den Eckpfeiler der klassischen Ökonomie. Dies gelang ihm, indem er es so beschrieb, dass es sich infrage stellen ließ. Seine Worte lauteten:
„Das Say’sche Gesetz, wonach der Nachfragepreis der gesamten Produktion ihrem Angebotspreis bei allen Produktionsmengen entspricht, ist somit gleichbedeutend mit der Aussage, dass der Vollbeschäftigung nichts im Wege steht.“[iii]
Das ist beinahe alles, was er zu einem Prinzip zu sagen hatte, das zuvor das größte Hindernis der Wirtschaftstheorie für staatliche Eingriffe gewesen war. Er definiert es nicht, sondern legt das Say’sche Gesetz wohlwollend im Sinne seiner Absichten aus und führt den Leser in die Irre, indem er behauptet, das Say’sche Gesetz leugne die hohe Arbeitslosigkeit, die in dem Jahrzehnt, in dem er diese Worte schrieb, anhielt. Und wenn der größte lebende englische Ökonom seiner Zeit andeutet, die Massenarbeitslosigkeit beweise, dass das Say’sche Gesetz nicht stimmen könne, dann stirbt es von diesem Augenblick an wie der Papagei von Monty Python und wird zu einem ehemaligen Gesetz.
Say hat keine präzise Definition dessen niedergeschrieben, was später als eherne Regel mit seinem Namen verbunden wurde, aber er legte sehr klar dar, wie seiner Auffassung nach der menschliche Austausch funktioniert. Er zeigte, dass wir arbeiten, um die Dinge zu kaufen, die wir brauchen, und dass unsere Ersparnisse die Quelle der Finanzierung für die Produktion sind. Das bedeutet, dass jede Konsumnachfrage die Folge der Produktion des Angebots ist und ihr nachfolgt. Say beschrieb die Arbeitsteilung, also den Weg, auf dem die Menschheit ihren relevanten Output maximiert und ihre Lage verbessert. Say machte außerdem deutlich, dass dem Geld nur eine vorübergehende Rolle zukommt, nämlich den Prozess zu erleichtern.
Es ist ein System, das aus dem Markt hervorgegangen ist, in dem Menschen ihre Geschäfte frei aushandeln. Insbesondere Großbritannien profitierte davon während der industriellen Revolution: Das Leben der einfachen Menschen verbesserte sich, es entstanden Wohlstand und wirtschaftlicher Fortschritt. Es bestand nie die Notwendigkeit, die Sparer durch den Staat als Kapitalgeber zu ersetzen, wie Keynes es beschrieb. Ebenso wenig bestand sie darin, das Geld des Volkes, nämlich Gold und Silber, durch das Geld des Staates zu ersetzen. Wenn es zu Störungen der Produktion kam, gingen diese stets von der Regierung und ihren lizenzierten Banken aus, die durch das Mindestreservesystem Kredit aus dem Nichts schufen. Die Verwässerung des Geldes durch die Ausweitung von Geld und zugehörigem Kredit ist ein Betrug an den bisherigen Geldeigentümern.
Dies ist die inflationäre Finanzierung von Keynes, die sich darauf stützt, dass niemand den Unterschied zwischen bestehender Währung und der Einführung noch weiterer Währung in den Umlauf erkennen kann. Wenn man die Geldmenge ausweitet, jagt bei sonst gleichen Bedingungen offensichtlich mehr Geld dieselbe Gütermenge, sodass die Preise steigen. Das ist die Botschaft von Say. Die Keynesianer entgegnen darauf mit der nachweislich falschen Behauptung, höhere Preise förderten die Konsumnachfrage. Es gibt jedoch einen Umstand, unter dem dies zutrifft: wenn der Durchschnittsbürger seine Besitzpräferenzen vom Geld weg hin zu Waren und Dienstleistungen verlagert. Das ist jedoch ein Spiel mit dem Feuer, denn eine solche Bewegung kann die Kaufkraft einer Währung erstaunlich schnell untergraben und eine unaufhaltsame Dynamik entwickeln.
Es gibt also zwei Variablen, die die Kaufkraft einer Währung verändern: die umlaufende Menge und die Einschätzung ihres künftigen Werts durch die Öffentlichkeit. Zentralbanken neigen dazu, auf die Menge zu achten. Das qualitative Element lässt sich mathematisch nicht berechnen und wird daher in der Regel ignoriert. Zudem übersehen mathematisch orientierte Ökonomen tendenziell sektorale Verschiebungen, bei denen Währung und Kredit zwischen finanziellen und nichtfinanziellen Verwendungen fließen. Sie beobachten die nichtfinanzielle Wirtschaft, also den Teil, der Waren und Dienstleistungen erzeugt, und gehen davon aus, dass Finanzaktivitäten und die dadurch angeregte Vermögenspreisinflation lediglich ein Nebenprodukt seien.
Es gibt noch eine weitere Dimension, die wir nicht außer Acht lassen dürfen. Seit dem Zinsanstieg Anfang der 1980er-Jahre haben sich die Ersparnisse von verzinslichen Anlagen hin zur Beteiligung an Eigenkapital verlagert. Das simple ökonomische Modell, in dem Verbraucher sparen und Unternehmen sich verschulden, hat sich aufgelöst: Verbraucher gehen zunehmend unternehmerische Risiken ein und finanzieren ihren privaten Konsum mit Krediten. Unternehmen mit niedriger Bonität haben bereitwillig Aktien ausgegeben, statt an die Anleihemärkte zu gehen, zusätzlich ermutigt durch die Freiheit, keine Dividenden zahlen zu müssen.
Diese Veränderungen haben dazu geführt, dass sich die Wirtschaft zugunsten der Vermögenspreisinflation verschoben hat, die für den normalen Sparer an die Stelle von Zinsen auf Bankeinlagen und bis zur Rückzahlung gehaltenen Anleihen als Quelle der Vermögensbildung getreten ist. Die Vermögenspreisinflation ist in den Inflationsstatistiken nicht enthalten, was bedeutet, dass sie nach Belieben gesteigert werden kann. Sie spiegelt jedoch den Weg von ausgeweitetem Geld und Kredit in den Finanzsektor wider, von wo er stets in die reale Welt der Produktion durchsickert.
Der Verbraucherpreisindex unterschätzt die Preisinflation erheblich
Die Ausweitung der von Verbrauchern aufgenommenen Kredite müsste sich unmittelbar auf die Verbraucherpreise auswirken. Wenn man den offiziellen VPI-Statistiken glauben darf, hat die Ausweitung der Verbraucherkredite seit der Lehman-Krise jedoch kaum Preiseffekte gehabt. Hier liefert das Saysche Gesetz eine teilweise Erklärung.
Wir spezialisieren uns in unserer Produktion, um die Güter und Dienstleistungen zu kaufen, die wir nicht selbst bereitstellen. Wenn uns daher neues, nicht erarbeitetes Geld zum Ausgeben in die Taschen gelegt wird, treiben wir die Preise in die Höhe und verringern damit die Kaufkraft der Währung. Alternativ können wir Güter und Dienstleistungen aus dem Ausland beziehen, weil sie dort noch zu den alten Preisen erhältlich sind. Deshalb führt die Ausweitung der Kredite zu Handelsbilanzdefiziten. Unsere Fähigkeit, zum Ausgeben zu importieren, mindert die unmittelbare Preiswirkung zusätzlichen Geldes und zusätzlicher Kredite und ist ein vorübergehendes Überdruckventil für den VPI.
Führt die Geldmengenausweitung zu einem Handelsbilanzdefizit, erfolgt die Anpassung der Kaufkraft der Währung an den Devisenmärkten. Im Fall des Dollars wird dies jedoch häufig durch die Nachfrage nach ihm als Reservewährung verzögert, sodass die Preisinflation in den USA niedriger bleibt, als sie es sonst wäre. Dieser dämpfende Beitrag zur Preisinflation wird sich unweigerlich irgendwann umkehren und wahrscheinlich zu einer erheblichen Anpassung führen.
Zweifellos sind niedrigere Importpreise ein Grund dafür, dass die Preisinflation gedämpft geblieben ist. Es kommt jedoch ein weiterer Faktor hinzu: unzutreffende Statistiken. Man kann vom allgemeinen Preisniveau sprechen, doch das bedeutet nicht, dass es sich messen lässt. Meine Erfahrung mit der Preisinflation ist nicht dieselbe wie Ihre, und Ihre ist nicht dieselbe wie die Ihres Nachbarn. Ein Konzept ist nicht dasselbe wie eine Statistik.
Die VPI-Statistik ist daher von Grund auf aussagelos, was es den Statistikern erlaubt, sich über ihre Zusammensetzung eigene Ansichten zu bilden. Bedenkt man, dass die Indexbindung dazu führt, dass eine Reihe von Sozialleistungen den Staat teurer zu stehen kommt, wenn der VPI steigt, so wird verständlich, dass Anpassungen an diesem schwer fassbaren Konzept schrittweise zugunsten seiner Dämpfung ausfallen.
Im Vergleich dazu verdeutlicht der Chapwood-Index[iv] diesen Punkt, indem er weit höhere Preisinflationsraten ausweist als die offiziellen Statistiken. Der Chapwood-Index besteht aus einem festen Warenkorb von 500 Gütern und Dienstleistungen, die der durchschnittliche US-Amerikaner der Mittelschicht typischerweise in 50 großen Städten kauft. Er wird zweimal jährlich mit diesen 2.500 Eingangsgrößen berechnet, und in den vergangenen fünf Jahren lag der durchschnittliche jährliche Preisanstieg dieser Größen bei 9,8 %. Das bedeutet, dass ein Dollar heute nur noch eine Kaufkraft von 62,8 Cent des Jahres 2013 hat. Die Version der Regierung besagt dagegen, die Preisinflation habe durchschnittlich 1,53 % betragen und der Dollar kaufe 92,7 Cent des Jahres 2013. Das ist ein enormer Unterschied.
Die Bestandteile des VPI werden laufend aktualisiert und angepasst, wobei Annahmen zur Produktsubstitution steigende Preise ersetzen und den Index damit faktisch nach unten drücken. Teile des VPI werden hedonisch bereinigt, wodurch die Preise um Produktverbesserungen gesenkt werden. Jede einzelne Anpassung mag gering sein, doch sie summieren sich. Der Chapwood-Index ist dagegen schlicht ein fester Warenkorb ohne jegliche Anpassungen und zeigt daher das Ausmaß der Verfälschung im VPI an.
Wie man es auch betrachtet: Der VPI unterschätzt die Preisinflation dramatisch. Unglaublicherweise halten Finanzanalysten den VPI nicht nur für maßgeblich, sie regen sich sogar über VPI-Berechnungen auf, die von ihren Prognosen um nur 0,1 % abweichen. Vielleicht ist es die Bedrohung, die eine steigende Preisinflation für den langfristigen Trend der Vermögenspreisinflation darstellt, die ihre bewusste Blindheit unterschwellig motiviert. Vielleicht ist es die unhinterfragte Akzeptanz staatlicher Statistiken. Vielleicht ist es die Unfähigkeit der Analysten, unabhängig zu denken (bei Prognosen zeigt sich gewiss ein Herdentrieb). Das Syndrom der drei weisen Affen ist eine Kombination aus allen drei Möglichkeiten.
Es läuft auf intellektuelle Selbstzufriedenheit hinaus. Selbstzufriedenheit gedeiht bei Trends, und solange diese nicht gestört werden, besteht kein Druck zum Umdenken. Ändert sich der Trend jedoch, kann selbst der willfährigste Analyst die Realität nicht länger ignorieren. Das ist das Besorgniserregende am Chart der zehnjährigen US-Staatsanleihe. Wir haben nicht nur Belege dafür, dass der Trend sinkender Zinsen seit den 1980er-Jahren zu Ende gehen könnte, sondern wir beginnen auch, die Inflationsdynamik zu erkennen, die bei den Verbraucherpreisen bereits verheerende Wirkung entfaltet.
Dies betrifft nicht nur die Statistiker der US-Regierung im Bureau of Labor Statistics. Die VPI-Berechnungen sind weltweit harmonisiert und dürften ähnlich gedämpfte Ergebnisse liefern. Es ist offensichtlich falsch, einer Statistik zu vertrauen, die überall dazu dient, die öffentlichen Erwartungen zu steuern und die Staatskosten zu senken, in der Hoffnung, dass die Inflation nicht bemerkt wird.
Wenn die etablierte Ordnung durch einen Trendbruch bedroht wird, beginnen die Zweifel an den offiziellen Schätzungen der Preisinflation mit anekdotischen Belegen. Mehr Menschen werden anfangen zu glauben, dass Chapwood recht hat. Doch ist die Kaufkraft des Dollars tatsächlich in nur fünf Jahren auf 62,8 Cent gefallen? Was bedeutet das für den BIP-Deflator: Sind wir vom Vorhandensein von Wirtschaftswachstum ausgegangen, obwohl uns ein richtig definierter Deflator sagt, dass sich die Wirtschaft seit Lehman in einer Rezession befindet? Bedeutet das, dass die Zinsen weit stärker steigen müssen, als wir zuvor dachten, um das Inflationsungeheuer zu bändigen?
Diese Fragen werden bislang nicht gestellt. Stattdessen gehen die Märkte davon aus, dass die Fed die Zinsen anhebt, bevor es belastbare Belege für eine Preisinflation gibt. Tatsächlich ist Antizipation die erklärte Politik der Fed. Die Fed beachtet nicht einmal die Botschaft von Chapwood. Stattdessen sieht sie, wie das Haushaltsdefizit von Präsident Trump das Wachstum spät im Zyklus beschleunigt, und erwartet inflationäre Folgen. Möglicherweise nimmt sie auch die Preiswirkung neuer und künftiger Handelszölle vorweg, die die Verbraucherpreise für importierte Waren und damit auch für im Inland produzierte Waren in die Höhe treiben werden.
Dies sind Inflationsdrücke, die sich erst noch entwickeln müssen und zu der bestehenden, vom VPI vor uns verborgenen Preiserosion hinzukommen.
Die Auswirkungen auf die Märkte
Es liegt auf der Hand, dass etablierte Ökonomen und Analysten das Ausmaß der gegenwärtigen Preisinflation geflissentlich ignorieren und nur die künftigen Preisdrücke wahrnehmen, die die Geldpolitik leiten. Sie haben bemerkt, dass steigende Zinsen die Wirtschaft häufig aus dem Tritt bringen und in eine Rezession stürzen und dass die Fed bei der Einschätzung der Zinsneutralität keine gute Bilanz vorweisen kann. Das nächste Diagramm bereitet ihnen besondere Sorgen.
Der Anstieg des Leitzinses der Fed (Fed Funds Rate) hat ihn durch eine Gefahrenzone (zwischen den beiden gestrichelten Linien) geführt, die in früheren Kreditzyklen eine Vermögenspreisdeflation auslöste, gefolgt von einer Rezession, einer Finanzkrise oder beidem. Zunehmend setzt sich die Ansicht durch, dass ein wirtschaftlicher Abschwung wahrscheinlicher wird, ebenso die Möglichkeit eines systemischen Ereignisses, etwa einer Bankenkrise in der Eurozone.
Aus diesen Gründen führt ein Rückgang der Aktienmärkte dazu, dass Anlagegelder innerhalb des Finanzsektors von Aktien in Anleihen umgeschichtet werden, von hohem zu geringerem Risiko, während sich die Erzählung vom Wachstum hin zum Rezessionsrisiko verschiebt. Die Wall Street zieht voreilige Schlüsse über die Main Street, obwohl die Ursache der Instabilität der Finanzmärkte bislang überwiegend in der Wall Street selbst begründet liegt.
Weithin wird angenommen, dass die Inflationsdrücke nachlassen, wenn es zu einer Rezession kommt. Diese Erwartung ist falsch, wie alle vergangenen Inflationsphasen mit Papiergeld (Fiat-Geld) gezeigt haben. Die Inflation von Fiat-Währungen setzt sich in einer Rezession fort, weil die Zentralbanken stets bereit sind, jede Schrumpfung der Bankkredite auszugleichen. Eine Stabilisierung der Verbraucherpreise ist immer nur vorübergehend und meist eher eingebildet als real. Vielmehr verschleiert die monetäre Inflation lediglich den Rückgang der Wirtschaftstätigkeit, insbesondere wenn der Deflator zu niedrig erfasst wird. Die vereinfachte Sicht, dass die Preisinflation nur bei expandierender Wirtschaftstätigkeit zunimmt, dürfte sich für Anleger, die vor dem Aktienrisiko in Anleihen fliehen, mit an Sicherheit grenzender Wahrscheinlichkeit als kostspieliger Fehler erweisen.
Und nun treten wir in die nächste Kreditkrise ein, ohne dass die inflationären Exzesse der vorherigen bereinigt wären. Seit August 2008, dem Monat des Zusammenbruchs von Lehman, ist die Summe aus Girokonten, Bargeld und Bankeinlagen, zusammen das Dollar-Engagement der Öffentlichkeit, von 5,4 Billionen US-Dollar auf heute 12,9 Billionen US-Dollar gestiegen. Während dieses Dollar-Engagement um 140 % zugenommen hat, betrug der Anstieg des BIP nur 37 %. Die US-Wirtschaft ist offensichtlich nach wie vor von nicht ausgelasteten überschüssigen Dollar überschwemmt. Sofern höhere Zinsen die Einleger nicht angemessen für den Verlust an Kaufkraft entschädigen, wird ihre relative Präferenz für das Halten von Einlagengeld mit an Sicherheit grenzender Wahrscheinlichkeit zu sinken beginnen.
Eine Zentralbank, die sich dieser Aussicht gegenübersieht, riskiert den Verlust der Kontrolle über die Zinsen und damit über die Kreditkosten ihrer Regierung. Die bevorstehende Kreditkrise wird Lehman wahrscheinlich nicht wiederholen, als der drohende Zusammenbruch des gesamten Finanzsystems zu einer vorübergehend stärkeren Präferenz für das Halten von Einlagengeld bei systemrelevanten Banken und zu einer entsprechend geringeren Präferenz für Güter führte. Das bewirkte einen kurzfristigen Einbruch einiger Preise (etwa für Autos), der nach der Einführung von Nullzinsen und der Geldschöpfung rasch verging. Nullzinsen werden diesmal nicht greifen, denn das Problem wird eine sich beschleunigende Preisinflation sein, die die Zinsen bereits deutlich übersteigt, verbunden mit einem außergewöhnlich hohen Niveau an Bankeinlagen im Verhältnis zur Größe der Wirtschaft.
Wenn die Finanzmärkte die inflationären Gefahren und deren Folgen für die Zinsen erkennen, wird es zwangsläufig zu einer erheblichen Neubewertung von Anlagewerten kommen. Zu dem Zeitpunkt im Zyklus, an dem Keynesianer erwarten, dass die Fiskal- und Geldpolitik die Rezession abmildert, werden sie in die entgegengesetzte Richtung gezwungen. Die US-Regierung wird, wie andere Verschwender auch, feststellen, dass steigende Kreditkosten sie fest in eine Schuldenfalle getrieben haben.
Die Wahl wird eindeutig sein. Entweder müssen die US-Regierung und die Fed die keynesianische Politik aufgeben und einen reinigenden Einbruch zulassen, oder sie müssen die Währung opfern. Ihnen fehlt die gemeinsame intellektuelle Fähigkeit, die Schärfe dieser Wahl zu erfassen, und so werden sie sich wahrscheinlich durchlavieren, was ohnehin zur Zerstörung der Währung führt.
Die einzige Lösung
Für alle Regierungen gibt es einen Ausweg aus diesem zunehmend sicheren Schlamassel. Dazu muss eine Regierung zwei Dinge tun: jede inflationäre Finanzierung beenden und ihre Fiskal- und Wirtschaftspolitik von einem wohlfahrtsgetriebenen auf ein vermögensbildendes Modell umstellen. Die wohlfahrtsgetriebenen Volkswirtschaften haben diese Richtung durchweg abgelehnt und werden es angesichts der Gesamtheit der Partikularinteressen besonders schwer haben, den Kurs zu ändern. Die beiden Staaten, die dazu in der Lage sind, sind Russland und China. Russland baut aggressiv seine Goldreserven auf, um unabhängig vom Einfluss und vom Niedergang der Papierwährungen zu sein. China wird seine Wirtschaftspolitik anpassen müssen, da es sich am Tisch der Bankkredite gütlich getan hat, doch seine Staatsfinanzen sind solide genug, um dies in Betracht zu ziehen.Historiker werden auf die heutige Zeit zurückblicken und feststellen, dass die Kreditkrise der Jahre 2018 und 2019 das Ende einer Ära markierte, die nach dem Ersten Weltkrieg mit der geldpolitischen Zusammenarbeit zweier Zentralbanken, der Fed und der Bank of England, begann. Von dort aus entwickelte sie sich weiter. Sie führte die freie Welt schrittweise in den Inflationismus und in die Zerstörung des Vermögens, von dem der wirtschaftliche Fortschritt zuvor abhing. Die letzte, durch Papierwährungen befeuerte Kreditkrise war das Ende des angelsächsischen Imperiums, das die Weltpolitik beherrscht hatte.
Asien war unter dem Kommunismus ein schlafender Riese, der erwachte, als der Sozialismus an seinen Widersprüchen zerbrach. Ohne die kostspieligen Wohlfahrtssysteme des Westens entging der asiatische Kontinent mit knapp der Hälfte der Weltbevölkerung im Großen und Ganzen der Katastrophe vom Ende des Papiergelds, indem er sich für solides Geld entschied – Gold. Damit kehrten China und Russland dem Währungskollaps im Westen den Rücken und schufen ihre eigene industrielle Revolution, die den ganzen Kontinent erfasste.
Für Amerika, die Europäer und Japan kam das Ende der Papiergeldära rasch. Das Ende staatlicher Interventionspolitik erlaubte es ihren Völkern, ihr Leben wieder selbst in die Hand zu nehmen, indem sie das annahmen, was seit Jahrtausenden im Zentrum des Say’schen Theorems stand: die eigene Wahl des Geldes, das ein friedliches Zusammenleben unter freien Märkten ermöglicht.
Wir können nur hoffen, dass sich der letzte Teil bewahrheitet. Der Rest erscheint zunehmend sicher.
[i] Keynes’ The General Theory of Employment, Interest and Money, Kap. 24, II.
[ii] Ebenda.
[iii] Ebenda, Kap. 3, I.
[iv] http://www.chapwoodindex.com/
Die in diesem Artikel geäußerten Ansichten und Meinungen sind die des Autors bzw. der Autoren und geben nicht die Ansichten von Goldmoney wieder, sofern dies nicht ausdrücklich angegeben ist. Der Artikel dient ausschließlich allgemeinen Informationszwecken und stellt weder seitens Goldmoney noch seitens des Autors bzw. der Autoren eine Rechts-, Finanz-, Steuer-, Anlage- oder Buchhaltungsberatung dar. Sie sollten sich nicht auf Informationen in diesem Artikel stützen oder auf deren Grundlage handeln, ohne zuvor unabhängigen fachlichen Rat einzuholen. Es wurde Sorgfalt darauf verwendet, dass die Informationen in diesem Artikel verlässlich sind; Goldmoney übernimmt jedoch keine Gewähr dafür, dass sie richtig, vollständig und aktuell sind und/oder als Hinweis auf zukünftige Ergebnisse verstanden werden können, und sie sollten nicht als solcher herangezogen werden. Goldmoney haftet nicht für Ansprüche, Verluste, Schäden oder Unannehmlichkeiten, die sich aus Informationen oder Meinungen in diesem Artikel ergeben. Jede Handlung auf Grundlage der in diesem Artikel enthaltenen Meinungen und Informationen erfolgt auf Ihr eigenes Risiko.