
Sie missachtet zudem das Gibson-Paradoxon, das die Theorie widerlegt, die Steuerung der Zinssätze kontrolliere die Preisinflation. Und unglaublicherweise geht die gesamte Grundlage der Bankenregulierung davon aus, dass Geschäftsbanken lediglich Vermittler zwischen Einlegern und Kreditnehmern seien. Dieses Bankenmodell berücksichtigt nicht die einfache Tatsache, dass Banken Kredit aus dem Nichts schaffen und dass Einlagen das Eigentum der Banken sind und nicht ihrer Kunden.
Der Prozess der Kreditschöpfung wird hier beschrieben und unterscheidet sich deutlich von der gängigen Annahme. Veränderungen im Umfang der ausstehenden Bankkredite haben mit den Zinssätzen nichts zu tun, außer möglicherweise in extremen Ausnahmesituationen.
Es überrascht daher kaum, dass politische Planer kritische Fehler begehen. Wir stellen fest, dass die US-Banken ihre ausstehenden Kredite an die nichtfinanzielle Wirtschaft derzeit verringern, wodurch es für Unternehmen unmöglich wird, genügend Produkte zu liefern, um die erwartete Verbrauchernachfrage zu befriedigen. Weitaus höhere Verbraucherpreise, als sie derzeit an den Finanzmärkten eingepreist sind, werden die Folge sein.
Folglich dürften die Anleiherenditen noch deutlich weiter steigen, was das Ende der globalen Blase bei den Finanzanlagen und das Scheitern des Systems der Fiat-Währungen markiert.
Einleitung
Für Zentralbanker muss es ein Rätsel sein, dass die Senkung der Zinsen auf die Nullzinsgrenze ihre Volkswirtschaften nicht wie erwartet angekurbelt hat. Auch für die große Mehrheit der Ökonomen und Finanzkommentatoren ist es eine Überraschung. Ein Teil des Problems ist die moderne Gewohnheit, staatliche Statistiken als Evangelium zu betrachten; ein weiterer Teil liegt darin, dass nicht verstanden wird, was einzelne Statistiken tatsächlich abbilden; und schließlich gibt es die Bruchlinien der neokeynesianischen Makroökonomie. Ihre Wurzel ist die Kostentheorie der Preise.Für das Establishment ist der Zins ein Kostenfaktor, der zusammen mit anderen Kosten zuzüglich einer Gewinnmarge die Grundlage für die Festsetzung der Verbraucherpreise bildet. Senke man die Kosten, so die Argumentation, bestehe bei einem angestrebten jährlichen Preisanstieg von zwei Prozent ein starker Anreiz für Unternehmen, in die Produktion zu investieren. Die Kostentheorie der Preise spiegelt sich auch in staatlichen Vorschriften und Staatsausgaben wider, die alle zwingen, Monopolpreise zu zahlen – natürlich reguliert, um Preistreiberei zu verhindern.
Der Irrtum hat eine lange Geschichte. Er beginnt mit Adam Smith und nimmt bei Marx mit dessen Arbeitskostentheorie der Preise eine deutlichere Form an. Es gab jedoch frühe Kritiker, etwa den französischen Ökonomen Jean-Baptiste Say (1767–1832), der über Preise schrieb: „Da sie dem Einfluss der Fähigkeiten, der Bedürfnisse und der Wünsche der Menschen unterliegen, sind sie keiner strengen Bewertung zugänglich und können daher keine Grundlage für absolute Berechnungen liefern.“ Mit anderen Worten: Die Vorstellung, Preise seien schlicht eine Frage des Kostenaufschlags, ist falsch. Was den Zins betrifft, so war es ein weiterer früher französischer Ökonom, Turgot (1727–1781), der dessen Beziehung zum Kapital in den richtigen Zusammenhang stellte. Er verstand, dass der kapitalistische Unternehmer Kapital benötigte, um die Produktion zu finanzieren, also um Löhne und andere Kosten zu zahlen, bevor etwas verkauft werden konnte. Dieses Kapital musste aus Ersparnissen angesammelt werden, wofür eine Vergütung in Form von Zinsen zu zahlen war.
Turgot war seit Beginn der frühen industriellen Revolution der erste Ökonom, der die Rolle des Kapitals erklärte und darlegte, warum Kapitalgeber erwarten dürfen, dafür entschädigt zu werden, dass sie sich vorübergehend davon trennen. Die Zinssätze waren Verhandlungssache zwischen Kreditgeber und Kreditnehmer. Der Zins-„Gewinn“ unterschied sich nicht von Gewinnen aus anderen Tätigkeiten, und der Satz berücksichtigte Faktoren wie das Risiko, dass das Geld nicht zurückgezahlt würde, sowie den Verlust des Besitzes für einen bestimmten Zeitraum. Turgot nahm die Österreichische Schule vorweg, insbesondere die Arbeiten von Böhm-Bawerk (1851–1914) zur Zeitpräferenz.
Diese Erkenntnisse wurden von späteren Ökonomen übergangen, insbesondere von Keynes. Dabei stellte Keynes das Gibson-Paradoxon fest und benannte es. Es zeigte eine starke positive Korrelation zwischen dem Preisniveau und den langfristigen Zinssätzen, nicht aber zwischen den Kreditkosten durch Zinsen und der Rate der Preisinflation, wie gemeinhin angenommen wird. Keynes erklärte es zu „einer der am vollständigsten belegten empirischen Tatsachen im gesamten Bereich der quantitativen Ökonomie“, bevor er seinen makroökonomischen Visionen erlag, die seine Existenz leugneten.[i]
Die Geschichte der Kreditaufnahme für die industrielle Produktion
Alle kapitalistischen Unternehmungen erfordern die Zusammenstellung von Rohstoffen, Anlagen und Ausrüstung, Räumlichkeiten, qualifizierten und ungelernten Arbeitskräften, zusätzlichen Dienstleistungen und Geldkapital. Das Geldkapital ist wohl das wichtigste dieser Elemente, weil die Zeitspanne zwischen der Zusammenstellung dieser Faktoren und dem Verkauf eines Endprodukts finanziert werden muss. Ein Geschäftsmann oder Unternehmer muss alle Kosten und die Dauer der einnahmelosen Zeit berechnen und Annahmen über die Mengen und Preise des Endprodukts treffen, die er erwarten kann.Diese Faktoren hängen alle miteinander zusammen und müssen geschätzt werden. Zunächst interessieren uns die Annahmen, die ein Unternehmer über den Wert des Endprodukts trifft. Für ihn hängt alles von seinen Schätzungen des Endabsatzes und der erzielbaren Preise ab. Hat er diese geschätzt und seine Kosten berechnet, weiß er, wie rentabel das Vorhaben sein dürfte, und erst dann kann er abschätzen, welche Zinsen er für das Kapital zur Finanzierung des Projekts zu zahlen bereit ist. Margen auf andere Weise zu berechnen hieße, den Karren vor das Pferd zu spannen.
Die Grundlage der unternehmerischen Kalkulation muss daher eine grundlegende Korrelation zwischen Preisen und Finanzierungskosten der Unternehmen widerspiegeln; Abbildung 1 veranschaulicht diese Korrelation für das Vereinigte Königreich über einen Zeitraum von 250 Jahren.

Selbst in den 1970er-Jahren, als das Geld vollständig auf Fiat-Basis beruhte und der Preistrend stärker nach oben zeigte als zu jedem anderen Zeitpunkt seit 1750, galt dieser Zusammenhang weiter. In einer Rezession, wenn die Geschäftstätigkeit zurückgeht, verwendet ein Unternehmer in seinen Berechnungen dieselben Faktoren wie in besseren Zeiten; Konjunkturzyklen sind für diesen Vorgang daher unerheblich. Und was den Preis seines Endprodukts betrifft, können seine Annahmen nur auf den Preisen zum Zeitpunkt der Kalkulation beruhen. Welche Endpreise er tatsächlich erzielt, errät er zu Beginn eines Projekts nicht; deshalb folgen mittel- und langfristige Finanzierungskosten in der Regel den Preisen.
Die andere Seite dieser Korrelation war das Fehlen eines Zusammenhangs zwischen der Preisinflation und den Kreditkosten, da Letztere an das allgemeine Preisniveau gekoppelt sind, wie in Abbildung 1 dargestellt, und nicht an dessen Veränderungsrate. Zumindest war das so, bis die Zentralbanken in den Nachkriegsjahren die Geldbeziehungen zunehmend verzerrten. Dies zeigt Abbildung 2, wiederum für das Vereinigte Königreich.
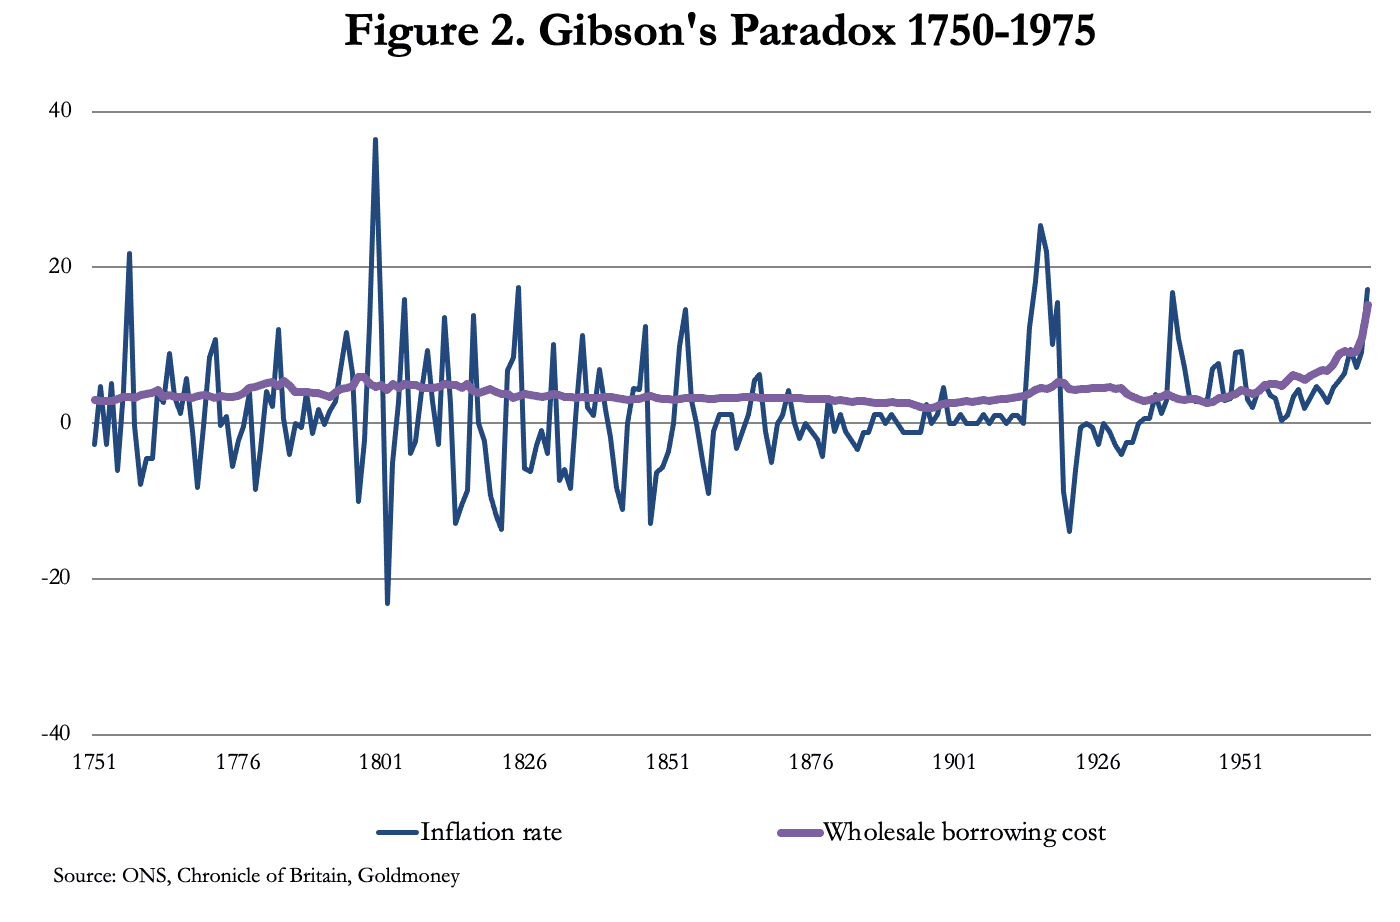
Aus diesem Grund haben verschiedene Ökonomen seit Keynes vergeblich versucht, das Paradoxon zu erklären. Das Problem bestand darin, dass ihr staatsgläubiger Ansatz der Zinssteuerung die Lehren des Gibson-Paradoxons ignoriert, das beweist, dass Versuche, den Verlauf der Wirtschaft durch Zinsänderungen zu beeinflussen, stets scheitern werden. Die Erklärung dafür erwies sich als sehr einfach: Die Kreditzinsen für Industrieinvestitionen wurden von Kreditnehmern festgelegt, die im Rahmen ihrer betrieblichen Kalkulation um Kapital konkurrierten und es überboten. Es zeigt sich, dass nicht gierige Kapitalisten die Zinssätze bestimmen, sondern die unternehmerische Nachfrage nach knappem Kapital. Insbesondere Keynes hatte eine Abneigung gegen die müßigen reichen Rentiers, die von ihrem Geld leben, ohne einen Tag zu arbeiten. Sein Vorurteil hat ihn und alle, die sich seither zu seinen makroökonomischen Theorien bekannt haben, geblendet.[ii]
Die irrigen Annahmen zur Bankkreditvergabe
Wenn die politischen Planer die Zinsen senken, erwarten sie, dass die Geschäftsbanken die Vorteile an ihre kreditnehmenden Kunden weitergeben, um die Produktion und in den letzten Jahrzehnten auch den Konsum anzuregen. Die Planer irren sich jedoch nicht nur bei den Zinsen; sie scheinen auch die Rolle der Geschäftsbanken vorsätzlich misszuverstehen. Sollte dieser Vorwurf zutreffen, wäre es eine Anschuldigung grober Inkompetenz der Währungsbehörden in der Zinspolitik, und er muss daher überprüft werden.Der staatliche Eingriff in das Bankensystem beruht auf der Annahme, dass Banken als Vermittler zwischen Einlegern und Kreditnehmern fungieren. Auf den ersten Blick erscheint diese Annahme vernünftig, doch es gibt tatsächlich zwei weitere Theorien des Bankwesens: Entweder arbeiten die Banken nach dem Mindestreserveprinzip und schaffen Bankkredit, der durch die von der Zentralbank festgelegte Höhe der erforderlichen Bankreserven reguliert wird, oder sie schöpfen Geld schlicht durch die Kreditvergabe. Alle drei Theorien waren zu unterschiedlichen Zeiten und in unterschiedlichen Rechtsordnungen in Gebrauch.
Allgemein gilt das Mindestreservemodell heute als überholt, da die weltweite Bankenregulierung auf die von Basel vorgegebenen Standards umgestellt wurde. Diese Standards und ihr Ansatz stehen im Einklang mit der Annahme, dass Banken zwischen Einlegern und Kreditnehmern vermitteln und dass Einleger vor Kreditausfällen geschützt werden müssen, indem von den Banken ausreichende Kapitalpuffer verlangt werden.
Während Regulierer und Behörden von einem Vermittlungsmodell ausgehen, ist allgemein bekannt, dass Banken tatsächlich Geld durch Kreditvergabe schöpfen; wir sprechen sogar von Bankkredit. Die Zentralbanken versuchen lediglich weiterhin, Geldmenge und Zinsen über die Banken nach dem Vermittlungsmodell zu steuern. Darüber hinaus versuchen die Zentralbanken in einigen bedeutenden Rechtsordnungen, namentlich den USA, dem Vereinigten Königreich, der Eurozone und Japan, durch quantitative Lockerung die Spareinlagen als Kapitalquelle für Industrieinvestitionen durch Geldmengenausweitung zu ersetzen. Doch während Monetaristen die Ausweitung des Zentralbankgeldes eifrig beobachten, verkennen sie häufig, dass die wichtigsten Schöpfer von Fiat-Geld die Banken selbst sind, und das gilt mit Sicherheit seit dem Bank Charter Act von 1844 im englischen Recht, wenn nicht schon früher.
Um die Trugschlüsse der Zinspolitik weiter zu erläutern, müssen wir den Entstehungsprozess des Bankkredits untersuchen. In der Theorie der Kreditschöpfung wird gewöhnlich angenommen, dass ein von einer Bank gewährter Kredit bei seiner Inanspruchnahme neue Einlagen entstehen lässt, wenn der Kreditnehmer Zahlungen an seine Gläubiger leistet. Da alle Geschäftsbanken ständig Kredite schaffen und bestehende Kredite in Anspruch genommen werden, verzeichnen alle Banken neue Einlagen und sehen zugleich, wie sich der bestehende Einlagenbestand verändert. Es handelt sich aber um ein geschlossenes System. Ungleichgewichte, etwa wenn einer Bank am Tagesende Einlagenfinanzierung fehlt, werden an den Interbanken-Großhandelsmärkten ausgeglichen, indem man sich bei Banken mit Einlagenüberschuss Geld leiht.
Es zeigt sich, dass Banken zwar tatsächlich Kredit schaffen, die Abläufe jedoch erheblich anders sind. Im Jahr 2014 führte Richard Werner, ein Bankenexperte, mit einer kleinen deutschen Bank ein Experiment durch, bei dem die Bank ihm 200.000 Euro lieh, damit er alle buchhalterischen Vorgänge des Kredits nachvollziehen konnte.[iii]
Professor Werner stellte fest, dass eine Bank bei der Kreditvergabe, wie zu erwarten, die Aktivseite der Bilanz erfasst. Aber gleichzeitig bucht sie in ihrer Bilanz eine Verbindlichkeit gegenüber dem Kreditnehmer in voller Höhe des Kredits. Es gibt weder eine Beteiligung der Zentralbank oder einer anderen Bank von außen noch intern eine Übertragung von Geldern von anderen Kundenkonten der Bank. Dass die Bank mit dem Kunden einen Kreditvertrag abschließt, schafft nicht nur den Kredit, sondern auch die Verbindlichkeit der Bank (als Einlage gebucht). Deshalb sagt die Bank, wenn man nach der Unterschrift die Bank verlässt, die Mittel befänden sich nun auf dem Konto. Geschäfte an den Großhandelsmärkten haben, anders als gemeinhin angenommen, nichts mit der Entstehung von Bankeinlagen zu tun, und die Schaffung von Bankkredit hängt nicht davon ab, dass sie bei der Inanspruchnahme über die Geldmärkte des Großhandels mit Einlagen ausgeglichen wird.
Daraus leitet Professor Werner eine äußerst wichtige Feststellung ab. Banken schaffen nicht nur Geld aus dem Nichts, sondern Einlagen sind, da sie lediglich Verpflichtungen aus der Geldschöpfung darstellen, in jeder Hinsicht fiktiv. Sie entstehen als Gegenposten des Kreditvergabeprozesses, und alle Überweisungen von anderen Banken werden auf die gleiche Weise entstanden sein: Es sind Kredite an die Bank, und der sogenannte Einleger ist bloß ein Gläubiger. Werner zitiert Henry Dunning Macleod in dessen Theory of Credit (1891): „Eine Bank ist daher keine Einrichtung zum ‚Leihen‘ oder ‚Verleihen‘ von Geld, sondern eine Manufaktur des Kredits.“
Einiges davon wussten wir bereits, etwa den rechtlichen Status von Bankeinlagen, die Eigentum der Bank sind und ihr lediglich eine Verpflichtung gegenüber ihren Gläubigern auferlegen. Es gibt jedoch Folgen, die berücksichtigt werden sollten, insbesondere aus dem Irrtum der Zentralbanker, Banken seien Einrichtungen zum Leihen und Verleihen von Geld, während sie tatsächlich nicht mehr als Hersteller von Kredit sind.
Die Grenzen der Bankkreditschöpfung
Wir haben nun festgestellt, dass zwischen den Zentralbanken und den ihnen unterstellten Geschäftsbanken kein gemeinsames Interesse besteht, denn die Intermediationstheorie ist Unsinn. Die Geschäftsbanken gehen ihren Geschäften nach, mit dem Vorteil, dass sie jederzeit und für jeden beliebigen Zweck Geld schöpfen können. Die einzigen Grenzen setzen die Risiken, die sie bereit sind einzugehen, und der wichtigste Faktor ist dabei das Verhältnis zwischen der Bilanzsumme und dem bilanziellen Eigenkapital der Bank.Die Kreditvergabe ist freilich nur eine Tätigkeit unter mehreren. Anlagen in Anleihen, Derivate und hypothekenbesicherte Wertpapiere sind weitere. Die Unterschiede zwischen dem gesamten Bankkredit und den Krediten an die nichtfinanzielle US-Wirtschaft zeigt Abbildung 3.

In den vergangenen zehn Jahren blieb das Verhältnis zwischen beiden Größen recht stabil: Kredite und Leasingforderungen machten bis Anfang letzten Jahres rund 72 % des gesamten Bankkredits aus. Der sprunghafte Anstieg beider Reihen zwischen März und Anfang Mai 2020 bedeutete, dass dieses Verhältnis zunächst weiter galt. Danach gingen Kredite und Leasingforderungen zurück, während die Anlagen in US-Staatsanleihen und Agency-Anleihen weiter zunahmen, sodass die Quote inzwischen unter 68 % liegt. Ferner ist zu beachten, dass die Geschäftsbanken bei Tagesgeldzinsen, die seit März 2020 an der Nullgrenze gehalten werden, ihre Kreditvergabe an nichtfinanzielle Unternehmen nicht ausweiten, wie es die herkömmliche Geldpolitik der Zentralbanken erwarten ließe, sondern sie stattdessen verringern.
Entgegen diesen eindeutigen Trends erwarten Prognostiker in den kommenden Monaten eine rasche wirtschaftliche Erholung. Solange die Geschäftsbanken jedoch den Bankkredit weiter einschränken, kann es dazu nicht kommen.
Damit diese Erholung eintritt, müssen die Banken als reine Durchleitungsinstanzen handeln: Sie müssen zulassen, dass per „Helikoptergeld“ verteilte Mittel den Konten der Verbraucher gutgeschrieben werden, und das verfügbare Produktionskapital erhöhen, indem sie revolvierende Kredite an Unternehmen ausweiten, damit diese auf die Nachfrage der Verbraucher reagieren können. Dies geschieht jedoch nicht, und der Fehler, den Analysten in ihren Konjunkturprognosen offenbar begehen, besteht darin, die Interessen der Banken misszuverstehen. Banken sind keine einfachen Vermittler, sondern Unternehmen, die den Vorzug genießen, Geld schöpfen und so die Erträge für ihre Aktionäre steigern zu können. Mit dieser Steigerung ist jedoch ein Risiko verbunden. Betrachtet man die Bilanzen der größten US-Banken, der G-SIBs, so beträgt das Verhältnis zwischen ihrer Bilanzsumme und der Summe ihres Eigenkapitals durchschnittlich das 10,5-Fache. Bei diesen Banken werden notleidende Kredite, die inzwischen ein wachsendes Risiko darstellen, das bilanzielle Eigenkapital mit mehr als der zehnfachen Rate der Verluste auf die Bilanzsumme aufzehren.
Die Grafik in Abbildung 3 zeigt, dass die US-Banken die ersten Monate der Coronavirus-Pandemie als Unterbrechung des normalen Geschäfts betrachteten; wir erinnern uns, dass damals weithin eine V-förmige Erholung erwartet wurde. Die Banker dürften zunächst schlicht davon ausgegangen sein, dass die Erholung tatsächlich eintreten und V-förmig verlaufen würde, bis sich die Hinweise verdichteten, dass die Zahl notleidender Kredite steigen würde, je länger sich die wirtschaftliche Erholung verzögerte. Es ist nachvollziehbar, dass die Banken nun Kredite aus der nichtfinanziellen Wirtschaft abziehen und Ressourcen zugunsten der Handelsmöglichkeiten umschichten, die sich aus der expansiven Geldpolitik der Fed ergeben. Der nachdenkliche Analyst wird jedoch erkennen, dass das US-Bankensystem an einem gefährlichen Scheideweg steht: Die vordergründig guten Handelsbedingungen verdecken eine sich rasch verschlechternde Lage im klassischen Kreditgeschäft mit dem nichtfinanziellen Sektor, und das Überleben der Banken erfordert, dass sie ihre frühere Kreditschöpfung mit zunehmender Dringlichkeit zurückführen.
Es entstehen damit Bedingungen, wie Irving Fisher sie bei seiner Analyse der Ursachen der Bankenkrise der 1930er-Jahre erkannt hat. Fisher beschrieb, wie Banken durch den Verkauf von Sicherheiten zur Eintreibung von Forderungen den Wert aller gleichartigen Sicherheiten minderten und damit Zwangsvollstreckungen gegen ansonsten kreditwürdige Schuldner auslösten. Diese Maßnahmen verschärften nicht nur den Abschwung, sondern führten auch zu zahlreichen Bankenzusammenbrüchen.
Kurz gesagt: Es bilden sich die Bedingungen für eine Wiederholung der Finanz- und Wirtschaftskrise von 1929–32, und die Fed ist, wie auch die anderen großen Zentralbanken, machtlos, sie aufzuhalten.
Obwohl der Leitzins der Fed seit dem 19. März 2020 unverändert an der Nullgrenze liegt, haben die Renditen von US-Staatsanleihen begonnen zu steigen. Die Rendite der zehnjährigen Anleihe hat sich von einem Tiefstand von 0,54 % im vergangenen Juli auf zuletzt 1,73 % verdreifacht. Der Grund für diesen Anstieg muss uns beunruhigen.
Dass eine zehnjährige US-Staatsanleihe nur 0,54 % Rendite abwarf, war eine Anomalie, die sich allein durch die anfänglichen Folgen der Geldflut an den Finanzmärkten bei gleichzeitig null Prozent Zinsen auf Tagesgeld erklären lässt. Dieser Moment ist vorüber, und die Marktteilnehmer bewerten die Lage neu. Sie werden bemerkt haben, dass die Rohstoffpreise erheblich gestiegen sind, seit die Fed ihren Leitzins auf null gesenkt hat. Für gewerbliche Dollarhalter im In- und Ausland bedeutet dies, dass ihre Guthaben, gemessen an den für ihre Produktion relevanten Rohstoffen und Vormaterialien, weniger kaufen.
Vor diesem Hintergrund ist selbst eine Rendite von 1,7 % gering, da die Kaufkraft des Dollars gegenüber einem Rohstoffkorb sinkt. Und angesichts der Gefahr, dass die Preise für Waren und Dienstleistungen deutlich über das Ziel von 2 % steigen (infolge der Schrumpfung der Bankkredite und damit des Betriebskapitals der Produzenten), dürften die Anleiherenditen noch weiter steigen. Es wird ein Punkt kommen, an dem steigende Anleiherenditen die Preise von Finanzanlagen insgesamt untergraben, und keine noch so große QE-Schönfärberei wird die Märkte vor einer platzenden Blase retten.
Der nächste Anstieg der Anleiherenditen wird dies wahrscheinlich bewirken. Nachdem die Banken ihre Bilanzen von der Kreditschöpfung für den nichtfinanziellen Sektor auf Geschäfte mit Finanzanlagen umgestellt haben, werden sie unerwartete Verluste infolge steigender Anleiherenditen und platzender Aktienblasen erleiden. Da zudem der Großteil ihrer Kredite durch Finanzanlagen und Gewerbeimmobilien besichert ist, deren Werte von den Zinsaussichten abhängen, wird der Druck, Kredite zu kündigen und Sicherheiten zu verwerten, zwangsläufig zunehmen.
Die Geschäftsbanken werden umgangen. Wie weiter oben in diesem Artikel dargelegt, haben Zentralbanken keine Kontrolle über Geschäftsbanken; CBDCs könnten daher eine Lösung zu sein scheinen. Allerdings erscheinen Zentralbanken, die ihre mutwillige Unkenntnis in Fragen von Geld und Zinsen im Allgemeinen unter Beweis gestellt haben, für ein solches Urteil wenig geeignet. Zudem ist festzuhalten, dass nirgends in der wachsenden Zahl von Veröffentlichungen zum Thema angedeutet wird, CBDCs seien nicht eine Ergänzung der bestehenden Papierwährungen. Indem sie die gesamte Geldmenge verwässern, sollen sie ein zusätzliches Mittel der Inflation sein, das Vermögen von der Bevölkerung auf die Zentralbank überträgt, damit diese es nach eigenem Ermessen einsetzt.
Wenn Geldplaner aus Zentralbanken und Regierungen die Wirtschaftstätigkeit durch den selektiven Einsatz von CBDCs lenkten, wäre dies der letzte Nagel im Sarg der persönlichen Freiheit. Zum Glück für alle, die das schätzen, was von ihrer Freiheit noch übrig ist, braucht es Zeit, eine CBDC in Betrieb zu nehmen, und die Faktoren, die auf das Ende der bestehenden Papierwährungen zusteuern, deuten darauf hin, dass Zeit genau das Gut ist, das für die Einführung funktionierender CBDCs nicht zur Verfügung steht. Man stelle sich nur eine staatliche Bürokratie vor, die für jeden Bürger und jedes Unternehmen Geldwäscheprävention und KYC abwickelt – mit allen erforderlichen Tests und Probeläufen dürfte die Umsetzung Jahre dauern.
Entgegen diesen eindeutigen Trends erwarten Prognostiker in den kommenden Monaten eine rasche wirtschaftliche Erholung. Solange die Geschäftsbanken jedoch den Bankkredit weiter einschränken, kann es dazu nicht kommen.
Damit diese Erholung eintritt, müssen die Banken als reine Durchleitungsinstanzen handeln: Sie müssen zulassen, dass per „Helikoptergeld“ verteilte Mittel den Konten der Verbraucher gutgeschrieben werden, und das verfügbare Produktionskapital erhöhen, indem sie revolvierende Kredite an Unternehmen ausweiten, damit diese auf die Nachfrage der Verbraucher reagieren können. Dies geschieht jedoch nicht, und der Fehler, den Analysten in ihren Konjunkturprognosen offenbar begehen, besteht darin, die Interessen der Banken misszuverstehen. Banken sind keine einfachen Vermittler, sondern Unternehmen, die den Vorzug genießen, Geld schöpfen und so die Erträge für ihre Aktionäre steigern zu können. Mit dieser Steigerung ist jedoch ein Risiko verbunden. Betrachtet man die Bilanzen der größten US-Banken, der G-SIBs, so beträgt das Verhältnis zwischen ihrer Bilanzsumme und der Summe ihres Eigenkapitals durchschnittlich das 10,5-Fache. Bei diesen Banken werden notleidende Kredite, die inzwischen ein wachsendes Risiko darstellen, das bilanzielle Eigenkapital mit mehr als der zehnfachen Rate der Verluste auf die Bilanzsumme aufzehren.
Die Grafik in Abbildung 3 zeigt, dass die US-Banken die ersten Monate der Coronavirus-Pandemie als Unterbrechung des normalen Geschäfts betrachteten; wir erinnern uns, dass damals weithin eine V-förmige Erholung erwartet wurde. Die Banker dürften zunächst schlicht davon ausgegangen sein, dass die Erholung tatsächlich eintreten und V-förmig verlaufen würde, bis sich die Hinweise verdichteten, dass die Zahl notleidender Kredite steigen würde, je länger sich die wirtschaftliche Erholung verzögerte. Es ist nachvollziehbar, dass die Banken nun Kredite aus der nichtfinanziellen Wirtschaft abziehen und Ressourcen zugunsten der Handelsmöglichkeiten umschichten, die sich aus der expansiven Geldpolitik der Fed ergeben. Der nachdenkliche Analyst wird jedoch erkennen, dass das US-Bankensystem an einem gefährlichen Scheideweg steht: Die vordergründig guten Handelsbedingungen verdecken eine sich rasch verschlechternde Lage im klassischen Kreditgeschäft mit dem nichtfinanziellen Sektor, und das Überleben der Banken erfordert, dass sie ihre frühere Kreditschöpfung mit zunehmender Dringlichkeit zurückführen.
Es entstehen damit Bedingungen, wie Irving Fisher sie bei seiner Analyse der Ursachen der Bankenkrise der 1930er-Jahre erkannt hat. Fisher beschrieb, wie Banken durch den Verkauf von Sicherheiten zur Eintreibung von Forderungen den Wert aller gleichartigen Sicherheiten minderten und damit Zwangsvollstreckungen gegen ansonsten kreditwürdige Schuldner auslösten. Diese Maßnahmen verschärften nicht nur den Abschwung, sondern führten auch zu zahlreichen Bankenzusammenbrüchen.
Kurz gesagt: Es bilden sich die Bedingungen für eine Wiederholung der Finanz- und Wirtschaftskrise von 1929–32, und die Fed ist, wie auch die anderen großen Zentralbanken, machtlos, sie aufzuhalten.
Die Auswirkungen steigender Anleiherenditen
Ein weiterer Aspekt des Bestrebens der Banken, ihr Engagement in notleidenden Krediten der Realwirtschaft zu verringern, ist ihre zunehmende Abhängigkeit vom Bullenmarkt bei Finanzanlagen. Die Ursache liegt in der Zinsunterdrückung durch die Zentralbanken, wobei die Fed keineswegs die extremste ist. Zusätzlich zu den Nullzinsen betreibt die Fed jeden Monat über quantitative Lockerung einen indirekten Ankauf riskanter Finanzanlagen im Volumen von 120 Mrd. US-Dollar. Dieser zielt auf Pensions- und Versicherungsfonds ab, die die Erlöse wieder anlegen müssen.Obwohl der Leitzins der Fed seit dem 19. März 2020 unverändert an der Nullgrenze liegt, haben die Renditen von US-Staatsanleihen begonnen zu steigen. Die Rendite der zehnjährigen Anleihe hat sich von einem Tiefstand von 0,54 % im vergangenen Juli auf zuletzt 1,73 % verdreifacht. Der Grund für diesen Anstieg muss uns beunruhigen.
Dass eine zehnjährige US-Staatsanleihe nur 0,54 % Rendite abwarf, war eine Anomalie, die sich allein durch die anfänglichen Folgen der Geldflut an den Finanzmärkten bei gleichzeitig null Prozent Zinsen auf Tagesgeld erklären lässt. Dieser Moment ist vorüber, und die Marktteilnehmer bewerten die Lage neu. Sie werden bemerkt haben, dass die Rohstoffpreise erheblich gestiegen sind, seit die Fed ihren Leitzins auf null gesenkt hat. Für gewerbliche Dollarhalter im In- und Ausland bedeutet dies, dass ihre Guthaben, gemessen an den für ihre Produktion relevanten Rohstoffen und Vormaterialien, weniger kaufen.
Vor diesem Hintergrund ist selbst eine Rendite von 1,7 % gering, da die Kaufkraft des Dollars gegenüber einem Rohstoffkorb sinkt. Und angesichts der Gefahr, dass die Preise für Waren und Dienstleistungen deutlich über das Ziel von 2 % steigen (infolge der Schrumpfung der Bankkredite und damit des Betriebskapitals der Produzenten), dürften die Anleiherenditen noch weiter steigen. Es wird ein Punkt kommen, an dem steigende Anleiherenditen die Preise von Finanzanlagen insgesamt untergraben, und keine noch so große QE-Schönfärberei wird die Märkte vor einer platzenden Blase retten.
Der nächste Anstieg der Anleiherenditen wird dies wahrscheinlich bewirken. Nachdem die Banken ihre Bilanzen von der Kreditschöpfung für den nichtfinanziellen Sektor auf Geschäfte mit Finanzanlagen umgestellt haben, werden sie unerwartete Verluste infolge steigender Anleiherenditen und platzender Aktienblasen erleiden. Da zudem der Großteil ihrer Kredite durch Finanzanlagen und Gewerbeimmobilien besichert ist, deren Werte von den Zinsaussichten abhängen, wird der Druck, Kredite zu kündigen und Sicherheiten zu verwerten, zwangsläufig zunehmen.
Können CBDCs die Lage retten?
Digitale Zentralbankwährungen (CBDCs) erhalten zunehmend öffentliche Aufmerksamkeit als Mittel für eine gezielte geldpolitische Stimulierung. Dabei geht es um etwas, das es noch nie gegeben hat: Jede Person und jedes Unternehmen hätte ein Konto beim Emittenten der CBDC, also bei der Zentralbank oder einer von ihr kontrollierten Tochterorganisation. Dadurch kann die Zentralbank die Empfänger einer digitalen Währung auswählen, um gezielt jene Bereiche der Wirtschaft zu fördern, die sie für förderungsbedürftig hält, und durch ein Verfallsdatum sogar einen zeitnäheren Konsum anregen. Es ist unklar, wie dies funktionieren soll, denn die Illusion, dass Papiergeld einen Wert besitzt, würde durch die kostenlose Verteilung von CBDCs mit ziemlicher Sicherheit untergraben.Die Geschäftsbanken werden umgangen. Wie weiter oben in diesem Artikel dargelegt, haben Zentralbanken keine Kontrolle über Geschäftsbanken; CBDCs könnten daher eine Lösung zu sein scheinen. Allerdings erscheinen Zentralbanken, die ihre mutwillige Unkenntnis in Fragen von Geld und Zinsen im Allgemeinen unter Beweis gestellt haben, für ein solches Urteil wenig geeignet. Zudem ist festzuhalten, dass nirgends in der wachsenden Zahl von Veröffentlichungen zum Thema angedeutet wird, CBDCs seien nicht eine Ergänzung der bestehenden Papierwährungen. Indem sie die gesamte Geldmenge verwässern, sollen sie ein zusätzliches Mittel der Inflation sein, das Vermögen von der Bevölkerung auf die Zentralbank überträgt, damit diese es nach eigenem Ermessen einsetzt.
Wenn Geldplaner aus Zentralbanken und Regierungen die Wirtschaftstätigkeit durch den selektiven Einsatz von CBDCs lenkten, wäre dies der letzte Nagel im Sarg der persönlichen Freiheit. Zum Glück für alle, die das schätzen, was von ihrer Freiheit noch übrig ist, braucht es Zeit, eine CBDC in Betrieb zu nehmen, und die Faktoren, die auf das Ende der bestehenden Papierwährungen zusteuern, deuten darauf hin, dass Zeit genau das Gut ist, das für die Einführung funktionierender CBDCs nicht zur Verfügung steht. Man stelle sich nur eine staatliche Bürokratie vor, die für jeden Bürger und jedes Unternehmen Geldwäscheprävention und KYC abwickelt – mit allen erforderlichen Tests und Probeläufen dürfte die Umsetzung Jahre dauern.
Wirtschaftliche Ergebnisse
CBDCs dürften daher für die wirtschaftlichen Ergebnisse unerheblich sein. Die wirtschaftliche und monetäre Zukunft wird von Kräften gesteuert, die fundierte Wirtschafts- und Geldtheorie sowie die rechtlichen Grundlagen des Bankwesens ignorieren. Die Täuschungen der Planer sind so verfestigt, dass wir beginnen können, die Entwicklungen zu skizzieren, die wahrscheinlich zum Ende der neokeynesianischen Irrtümer über Geld und die Rolle der Zinsen führen. Wir können die folgende Abfolge von Ereignissen vormerken.- Der Mangel an Produktionskapazität, eingeschränkt durch schrumpfende Bankkredite, wird zu einem weitaus stärkeren Anstieg der Grenzpreise führen als erwartet, wenn die Kassenbestände nach den Lockdowns wieder auf ihr gewohntes Niveau aufgebaut werden. Dies wird die Erwartung höherer Anleiherenditen auslösen, als derzeit eingepreist sind.
- Steigende Anleihenrenditen werden die Staatsfinanzen in eine Schuldenfalle führen, da Schuldenfinanzierung die Staatseinnahmen zunehmend als wichtigste Finanzierungsquelle des öffentlichen Sektors ersetzt hat. Im vergangenen Jahr wurden 48 % der Finanzierung der US-Regierung durch Schulden bestritten. Das Congressional Budget Office prognostiziert eine Verbesserung des laufenden Haushaltsdefizits gegenüber dem des Vorjahres. Das ist angesichts der großzügigen Ausgabenpläne von Präsident Biden und eines übertriebenen Optimismus hinsichtlich der Konjunkturaussichten und der Steuereinnahmen unwahrscheinlich.
- Die Aktienmärkte werden durch höhere Renditen von Staatsanleihen geschwächt, und die Blase wird platzen und andere Finanzanlagen mit in die Tiefe reißen. Der nächste Anstieg der Anleihenrenditen – möglicherweise nur noch wenige Wochen entfernt – droht Aktien abrupt in Baissemärkte zu stürzen.
- Die Lieferketten werden voraussichtlich nicht vor Ende des Kalenderjahres wieder voll funktionsfähig sein. Zusammen mit dem Bestreben der Banken, ausstehende Kredite zurückzufahren, macht dies die derzeitigen Konjunkturannahmen und damit die erwarteten Steuereinnahmen zu optimistisch.
- Da die schrumpfende Bankkreditvergabe zunehmend durch notleidende Kredite und fallende Sicherheitenwerte belastet wird, scheinen Banken in einigen Rechtsordnungen wie der Eurozone und China zu scheitern und staatliche Eingriffe zu benötigen. Das internationale Kontrahentenrisiko wird zu einem dominierenden Thema.
- Die Zukunft der Währungen, insbesondere des US-Dollars, ist an ihre jeweiligen Blasen bei den Finanzanlagen gekoppelt. Im verzweifelten Versuch, platzende Vermögensblasen einzudämmen, die schrumpfende Bankkreditvergabe auszugleichen und gefährdete Lieferketten zu retten, wird sich die Geldschöpfung der Zentralbanken zwangsläufig beschleunigen, weil die Behörden keine andere Politik haben. Dies markiert den Beginn eines raschen Endes des Fiatgeldes.
[i] Keynes, A Treatise on Money, Seite 130.
[ii] Eine ausführlichere Erläuterung des Gibson-Paradoxons finden Sie unter https://www.goldmoney.com/research/goldmoney-insights/gibson-s-paradox
[iii]Can banks individually create money out of nothing? — The theories and empirical evidence von RA Werner: International Review of Financial Analysis 36 (2014) 1-19. Danielle DiMartino Booth hat Professor Werner kürzlich zu diesem Thema interviewt unter https://www.youtube.com/watch?v=u8j51XZegsk
Die in diesem Artikel geäußerten Ansichten und Meinungen sind die des Autors bzw. der Autoren und geben nicht die Ansichten von Goldmoney wieder, sofern nicht ausdrücklich anders angegeben. Der Artikel dient ausschließlich der allgemeinen Information und stellt weder seitens Goldmoney noch seitens des Autors bzw. der Autoren eine Rechts-, Finanz-, Steuer-, Anlage- oder Buchhaltungsberatung dar. Sie sollten sich nicht auf Informationen in diesem Artikel stützen oder danach handeln, ohne zuvor unabhängigen fachlichen Rat einzuholen. Es wurde Sorgfalt darauf verwendet, die Verlässlichkeit der Informationen in diesem Artikel sicherzustellen; Goldmoney gibt jedoch keine Zusicherung, dass sie richtig, vollständig und aktuell sind und/oder als Hinweis auf künftige Ergebnisse verstanden werden können, und sie sollten nicht als solche herangezogen werden. Goldmoney haftet nicht für Ansprüche, Verluste, Schäden oder Unannehmlichkeiten, die aufgrund von in diesem Artikel enthaltenen Informationen oder Meinungen entstehen, und jede Handlung aufgrund der in diesem Artikel enthaltenen Meinungen und Informationen erfolgt auf Ihr eigenes Risiko.