Man hatte gehofft, die Ernennung von Mario Monti zum Chef einer neuen italienischen Regierung werde die italienischen und europäischen Anleihemärkte stabilisieren.
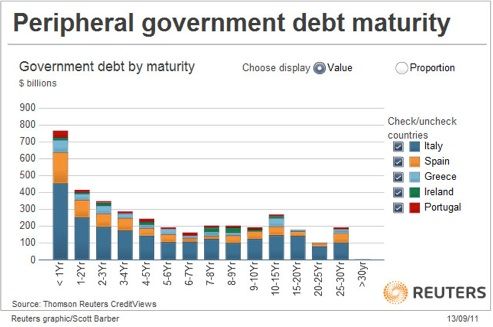
Stattdessen stiegen die Renditen italienischer Staatsanleihen nach einer kurzen Pause wieder über die Marke von sieben Prozent und zogen die Renditen anderer auf Euro lautender Staatsanleihen mit nach oben. Die Märkte sind nicht nur wenig beeindruckt von den Aussichten der neuen italienischen Regierung, sondern selbst fällig werdende Schulden werden sich nur schwer refinanzieren lassen.
Um zu verstehen, warum, nehmen Sie an, Sie wären Vorstandsmitglied einer durchschnittlichen Bank im Euroraum. Sie haben Kredite an den privaten Sektor vergeben, die Ihnen überwiegend ein Engagement bei großen und mittleren Unternehmen verschaffen, ergänzt durch einige kleinere Unternehmen über Ihr Filialnetz. Sie haben Engagements in Wohn- und Gewerbeimmobilien. Ihr hauseigener Volkswirt sagt Ihnen, dass die Welle öffentlicher Ausgabenkürzungen in den schwächeren Staaten des Euroraums sich negativ auf Ihre dort tätigen Kreditnehmer auswirken wird und dass sich auch die Aussichten für Deutschland, das in diese Märkte exportiert, verschlechtern. Ihre Filialleiter berichten Ihnen alle, dass kleinere Unternehmen zu kämpfen haben, und angesichts der sich verschlechternden wirtschaftlichen Lage können Sie mit einem Anstieg der Kreditausfälle rechnen.
Unterdessen werden sich Ihre großen Einleger der Risiken im Bankensystem bewusst und beginnen, sich zu vergewissern, dass ihr Geld sicher ist. Ihre Filialleiter berichten außerdem, dass selbst kleine Einleger nervös werden. Und am Interbankenmarkt verringern andere Banken die Beträge, die sie Ihnen leihen.
Sie sollten besorgt sein. Noch vor drei Monaten hatte Ihr hauseigener Volkswirt ein ordentliches, vom Export getragenes Wachstum in Deutschland prognostiziert und erwartet, dass die Probleme Griechenlands und anderer Länder eingedämmt würden, schon weil es im Interesse aller lag. In weniger als drei Monaten hat sich die Lage rapide verschlechtert. Und dann sind da noch all die Staatsschulden, die Sie in besseren Zeiten übernommen haben, als Sie durch die Aufnahme von Euro am Interbankenmarkt griechische, portugiesische, spanische und italienische Staatsanleihen kaufen und mit einem scheinbar risikolosen Geschäft fünf Basispunkte verdienen konnten. Sie erinnern sich an die Strategie: das Risiko im privaten Sektor mit risikolosen Staatsanleihen auszugleichen.
Sie haben nun erhebliche Verluste bei Staatsanleihen, und Ihre Kredite an den privaten Sektor sind der Konjunkturschwäche ausgesetzt. Sie sehen überall Risiko, nicht Ertrag. Sie haben Verluste aus Staatsanleihen verschleiert, indem Sie die Positionen aus den Handelsbüchern, wo sie zum Marktwert bewertet wurden, in „Anlagen“ umgebucht haben, die zum Fälligkeitswert bewertet werden. Dies geschieht auf Empfehlung Ihres Wirtschaftsprüfers und mit dem Segen der Zentralbank.
Was tun Sie? Sie wissen, dass Ihre finanzielle Lage erheblich schlechter ist als ausgewiesen und dass die Finanzierungsquellen zunehmend schwierig werden. Sie brauchen mehr Informationen. Sie bitten Ihre Anleihehändler, eine Liste der von der Bank gehaltenen Staats- und Unternehmensanleihen zu erstellen, damit Sie die Zuflüsse aus fälligen Rückzahlungen abschätzen können. Sie brauchen das Geld.
Willkommen in der Welt des europäischen Bankwesens. Bislang verstehen nur wenige Menschen die grundlegenden Zwänge, die die Bankbilanzen schrumpfen lassen, und solange das so bleibt, reicht es für die Staaten des Euroraums nicht aus, lediglich ihre Haushalte auszugleichen: Sie müssen so viel einsparen, dass sie auch einen Großteil der fällig werdenden Schulden zurückzahlen können. Es sei denn, die EZB lenkt ein und springt ein, um die Defizite zu decken.