

Gold und Silber gaben in dieser Woche weiter nach, zunächst weil wachsende Befürchtungen, die Dollar-Zinsen könnten länger hoch bleiben, die Stimmung belasteten, und dann weil eine überraschend starke Revision des US-BIP für das erste Quartal dieses Jahres Gold gestern auf bis zu 1.883 $ drückte, bevor es sich erholte und im Tagesvergleich unverändert schloss. Heute Morgen lag Gold im europäischen Handel bei 1.906 $, das sind 15 $ weniger als zum Schlusskurs vom vergangenen Freitag, und Silber notierte bei 22,45 $, unverändert gegenüber der Vorwoche.
Das Open Interest bei Silber an der Comex ist auf den niedrigsten Stand seit zehn Jahren gefallen. Das sind über 34.000 Kontrakte weniger als am 20. Juni, als die letzten Zahlen des Commitment of Traders veröffentlicht wurden. Heute folgt am Dienstag eine Aktualisierung der Positionen. Man sollte jedoch auf die Position der Swap-Händler achten, die mit Sicherheit netto long geworden ist.
Interessanterweise war die Kategorie „Other Reported“ hartnäckig netto long, was uns sagt, dass die Kategorie „Managed Money“, die am 20. Juni mit 10.256 Kontrakten netto long war, nun netto short ist. Das ist selten, wie unsere nächste Grafik zeigt, deren letzter Datenpunkt der 20. Juni ist.
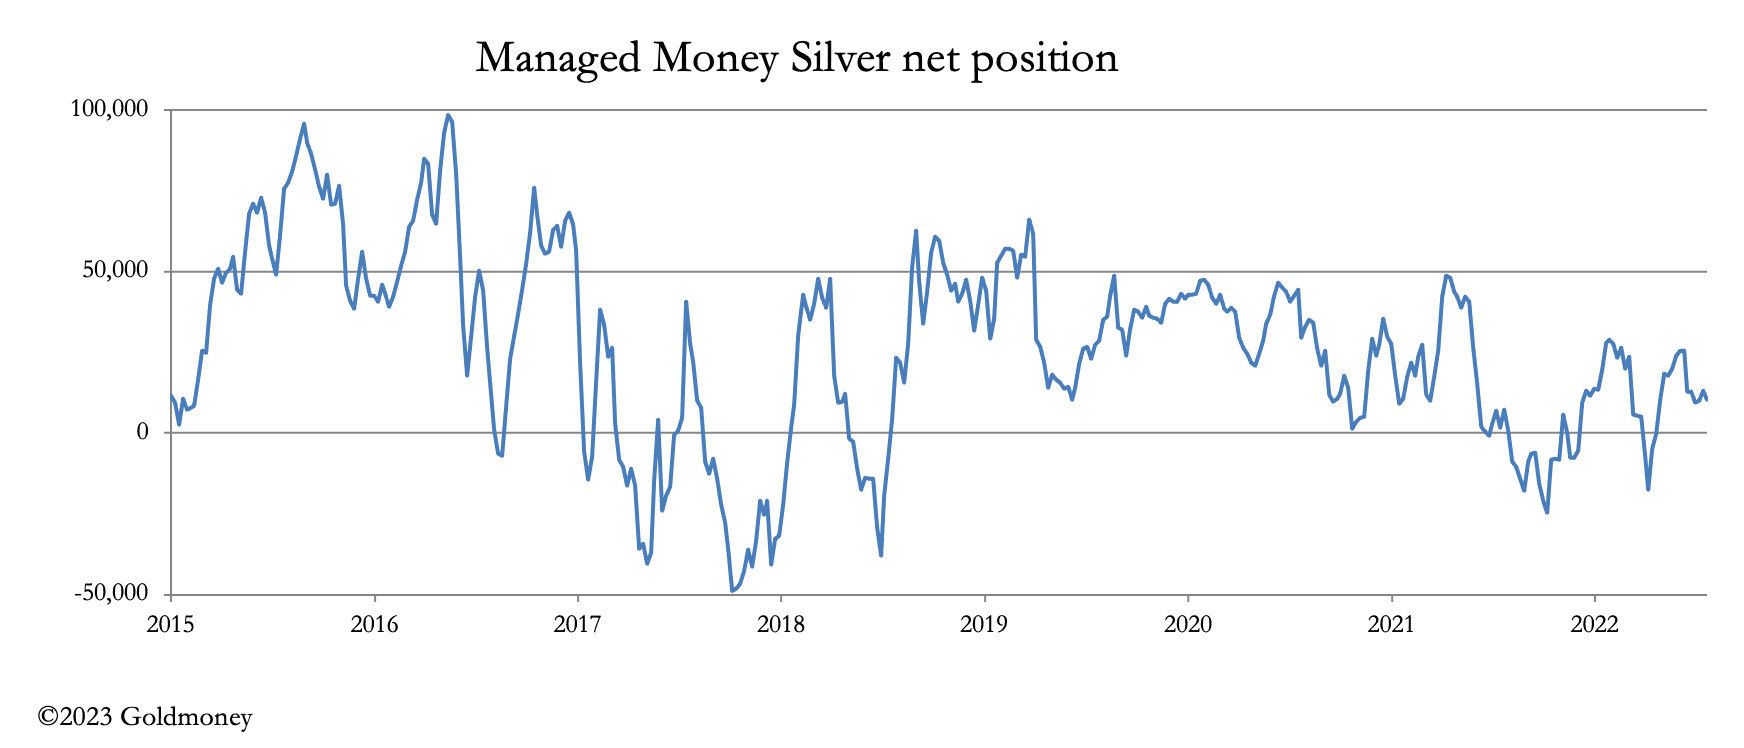
Managed Money ist inzwischen wahrscheinlich mit über 10.000 Kontrakten netto short. Bei einem Rohstoff, der aufgrund von Faktoren der grünen Energie so stark nachgefragt wird, ist zu erwarten, dass die Swap-Händler versuchen werden, nicht wieder short zu gehen. Das dürfte zu einem heftigen Bear Squeeze bei den Hedgefonds in der Kategorie Managed Money führen.
Solche Bereinigungen, wie wir sie derzeit erleben, treten häufig vor dem Halbjahresende auf, wenn die Händler der Edelmetallbanken, die den Großteil der Swap-Händler stellen, ihre Positionen zweifellos gern im günstigsten Licht zeigen. Manchmal reicht die Baisse-Attacke bis in den Anfang Juli hinein.
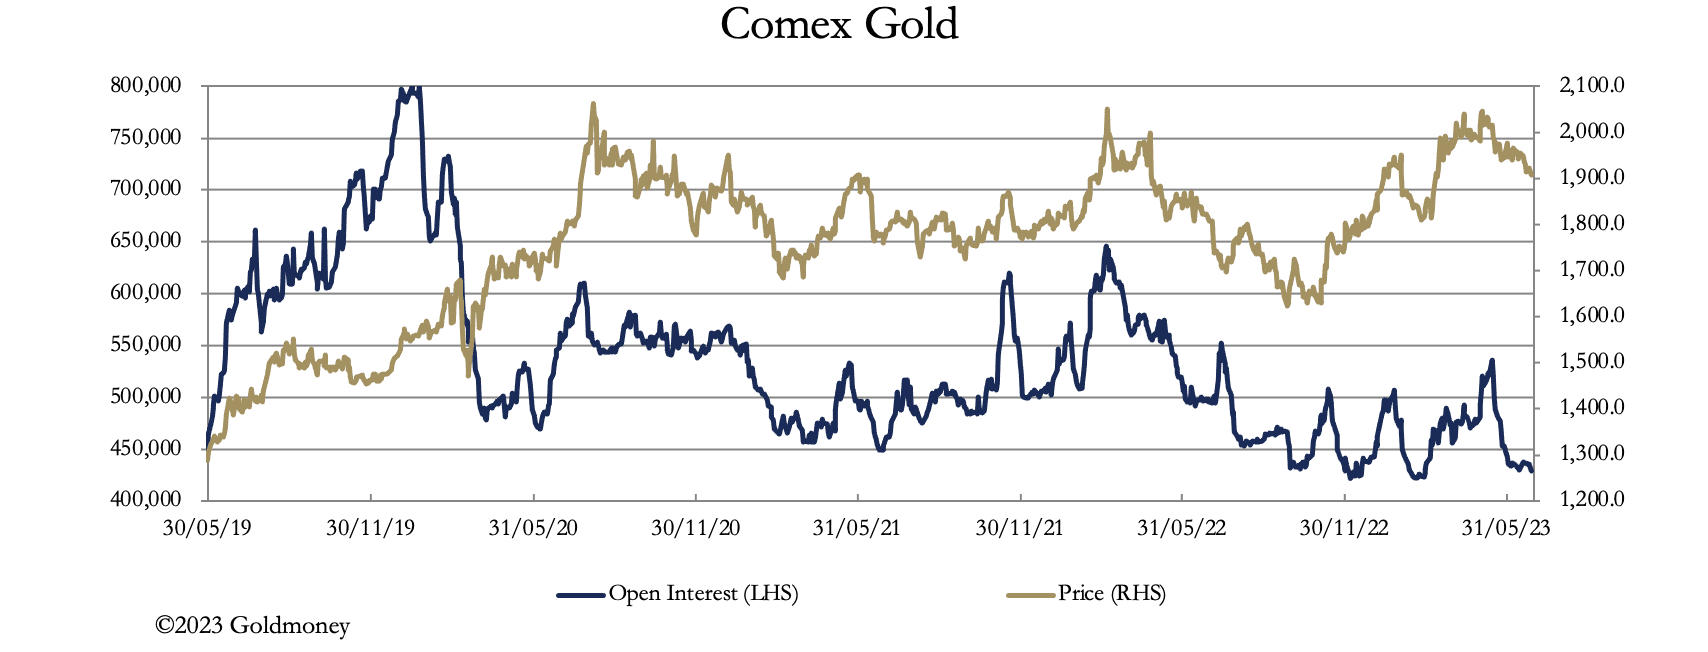
Das Open Interest bei Gold ist auf sehr niedrige Niveaus gesunken, wenn auch nicht so dramatisch wie bei Silber. Dies sehen wir als Nächstes.
Wir können zwar nicht ausschließen, dass sich der Ausverkauf noch ein bis zwei Wochen fortsetzt, doch es ist wichtig darauf hinzuweisen, dass es ein Fehler ist, die Zinsen als treibenden Faktor für das Verhältnis zwischen Gold und Dollar zu betrachten. Anfang 1971 lag Gold bei 35 $ und der Leitzins der Fed bei etwa 4 %. Am Ende des Jahrzehnts betrug der Leitzins der Fed 15 %, und Gold erreichte mit 850 $ seinen Höchststand. Was die Waage wieder zur Vernunft kippen lässt, ist eindeutig, dass die Märkte die Risiken höherer Zinsen erkennen. Diese sind systemisch, da höhere Zinsen überschuldete Banken und Unternehmen destabilisieren. Und weltweit beginnt die Bankkreditvergabe nun zu schrumpfen, was uns signalisiert, dass eine Kreditverknappung bevorsteht, die die Zinsen voraussichtlich noch weiter in die Höhe treiben wird.
Da Ukraines Vorstoß gegen die Russen gescheitert ist, werden die Russen zudem nahezu sicher zum Gegenangriff übergehen. Das wird die Energie- und Rohstoffpreise steigen lassen, was für Gold und Silber die Bedingungen wiederholt, die im März 2022 Gold an die Allzeithochs heranführten. Dies zeigt die technische Grafik unten.
 Sie zeigt, dass ein Test des 12-Monats-Durchschnitts bei 1.830 $ nicht ausgeschlossen werden kann, dieser dem Gold aber das Sprungbrett für eine Wiederaufnahme des Aufwärtstrends bietet.