
Präsident Trump hat erklärt, er werde Zölle in Höhe von 25 % auf sämtliche US-Importe chinesischer Waren ausweiten. China reagiert mit eigenen Zollerhöhungen. Die Folge dieser Aktion und Reaktion wird sein, dass in Amerika eine höhere monetäre Inflation sowie ein wirtschaftlicher Einbruch in Gang gesetzt werden. Dieser Artikel erläutert, wie eine überfällige Kreditkrise durch handelspolitischen Protektionismus erheblich verschärft wird. Sie könnte zur Kreditkrise werden, die alle Kreditkrisen beendet, und das gesamte Fiat-Währungssystem untergraben.
Einleitung
Nachdem Präsident Trump Zölle von 25 % auf alle chinesischen Importe verhängt hat, ist es an der Zeit, die Folgen zu bewerten. Bereits jetzt haben wir einen Rückgang des Handels zwischen den USA und China um 20 % in den ersten drei Monaten des Jahres 2019 gesehen, sowohl im Vergleich zum selben Quartal des Vorjahres als auch im Vergleich zum Durchschnittsergebnis des gesamten Jahres 2018.[i] Dieser Rückgang war stärker als der, der auf die Lehman-Krise folgte.
Bei der Beurteilung des Ausmaßes der Auswirkungen von Trumps Zöllen auf die US-Wirtschaft müssen wir eine Reihe miteinander verknüpfter Faktoren berücksichtigen. Höhere Preise für US-Verbraucher werden die chinesischen Importe offensichtlich treffen, was erklärt, warum sie bisher um 20 % gesunken sind und warum sie wahrscheinlich noch weiter sinken werden. Interessanterweise gingen die US-Exporte nach China um denselben Prozentsatz zurück, obwohl sie nur etwa ein Viertel der chinesischen Exporte in die USA ausmachen.
Zu diesen miteinander verknüpften Faktoren zählen unter anderem:
- Die Auswirkung der neuen Zollerhöhungen auf die Handelsvolumina
- Die Auswirkung auf die US-Verbraucherpreise
- Die Auswirkung von Zöllen auf importierte chinesische Komponenten auf die Produktionskosten in den USA
- Die Folgen von Vergeltungsmaßnahmen für die US-Exporte nach China
- Die rezessiven Auswirkungen all dessen auf das BIP
- Die Folgen für das US-Haushaltsdefizit unter Berücksichtigung der voraussichtlichen Zolleinnahmen des US-Finanzministeriums.
Dies sind lediglich Effekte erster Ordnung in einem Prozess, der sich iterativ fortsetzt und von Folgendem begleitet und gefolgt sein wird:
- Neubewertung von Geschäftsplänen im Lichte von Marktinformationen
- Eine Tendenz zur Kontraktion der Bankkredite, da die Banken ein erhöhtes Kreditrisiko erwarten
- Liquidation von Finanzanlagen, die Banken als Sicherheiten halten
- Ausländische Liquidation von USD-Vermögenswerten und -Einlagen
- Ein unerwarteter Anstieg des staatlichen Kreditbedarfs
- Steigende Anleiherenditen, die zunehmende Preisinflation einpreisen
- Banken, die mit zunehmenden Schwierigkeiten konfrontiert sind, und das Wiederaufkommen systemischer Risiken.
Wir können zwei Phasen erwarten. Die erste wird durch eine monetäre Expansion mit nur geringer erkennbarer Wirkung auf die Preisinflation gekennzeichnet sein. Abgesehen von der statistischen Manipulation von Preisindizes entspricht dies der gegenwärtigen Situation, und das ist seit der Lehman-Krise so. Darauf folgt eine zweite Phase nach einer Beschleunigung der Währungsentwertung. Sie wird durch zunehmende Preisinflation und letztlich den Zusammenbruch der Kaufkraft ungedeckter Fiat-Währungen gekennzeichnet sein.
Der handelspolitische Rahmen
Die einfache volkswirtschaftliche Identität, die auf nationaler Ebene den Handel mit den Veränderungen der Geld- und Kreditmenge verbindet, besteht aus drei Faktoren: dem Haushaltsdefizit, dem Handelsdefizit und den Veränderungen der gesamten Ersparnisse. Sie werden in der folgenden Gleichung erfasst:
(Importe – Exporte) = (Investitionen – Ersparnisse) + (Staatsausgaben – Steuern)
Mit anderen Worten: Ein Handelsdefizit ist das Nettoergebnis eines Fehlbetrags in der Kombination aus einem Sparüberschuss gegenüber den industriellen Investitionen und dem Haushaltsdefizit. Eine ausführliche Erklärung, warum das so ist, finden Sie in Handelskriege – ein Katalysator für die Wirtschaftskrise. Die Gleichung zeigt uns, dass es die Ausweitung von Geld und Kredit ist, die Handelsungleichgewichte hervorruft. Deshalb entstehen die Zwillingsdefizite, wenn sich die Sparquote nicht ändert und keine anderen Faktoren hinzukommen. Andernfalls würde die monetäre Inflation unmittelbar in Preisinflation münden, wie es in einem geschlossenen Wirtschaftssystem der Fall wäre.
Etablierte Ökonomen widersprechen diesem Punkt häufig, da sie das Saysche Theorem verworfen haben. Das Saysche Theorem erklärt die Arbeitsteilung. Es besagt, dass wir uns auf unsere eigene Produktion spezialisieren, um all die anderen Dinge zu kaufen, die wir benötigen und wünschen, und dass Geld lediglich die Vermittlung zwischen unserer Produktion, unserem Konsum und unserem aufgeschobenen Konsum (Ersparnissen) darstellt. Es war die eiserne Regel der klassischen Wirtschaftstheorie vor Keynes und ließ keinen Spielraum für staatlich geschaffenes Geld, das in das System hineininflationiert wird. Keynes musste es widerlegen (was ihm nicht gelang – seine Definition war bewusst irreführend), um seine inflationistischen Theorien zu entwickeln und eine wirtschaftliche Rolle für eingreifende Regierungen zu schaffen. Dieser grundlegende Fehler der postkeynesianischen Ökonomie hat zu aufeinanderfolgenden Wirtschaftskrisen geführt, obwohl gewöhnliche Wirtschaftsakteure fähig sind, sich an staatliche Eingriffe anzupassen.
Wer dies versteht, erkennt: Geld und Kredit, die nicht durch Produktion verdient wurden, können nur zur Einfuhr von Produkten aus externen Quellen führen oder alternativ einen Preisanstieg auslösen, der die gestiegene Geldmenge widerspiegelt, die zwischen Verbrauchern und inländischen Produzenten zirkuliert. Freihandel, also die Möglichkeit, inländische Erzeugnisse durch günstigere Waren aus dem Ausland zu ersetzen, verringert die Preiswirkung der monetären Inflation. Gäbe es keine ausländischen Substitute, wäre die Preisinflation weit höher. Aus diesem Grund treiben Zölle auf eingeführte Waren die Preisinflation lediglich weiter an.
Unbeabsichtigte Folgen
Da Zölle eine Steuer auf Importe sind, kommen sie selbstverständlich den Staatsfinanzen zugute – eine Tatsache, mit der Präsident Trump immer wieder prahlt. Genauer gesagt ist zu erwarten, dass ein Zoll von 25 % auf alle chinesischen Importe in den verbleibenden fünf Monaten des laufenden Haushaltsjahres (auf Grundlage des ersten Quartals 2019) Einnahmen von 45 Mrd. USD bringt. Damit sinkt die Schätzung des Office of Management für das Haushaltsdefizit des Haushaltsjahres 2019 von 1.092 Mrd. USD[ii] auf 1.047 Mrd. USD. Der steuerliche Nutzen ist somit vergleichsweise gering und dürfte durch die rezessiven Folgen höherer Zölle für die Steuereinnahmen des Staates und die Sozialausgaben mehr als aufgezehrt werden. Dieser Beitrag erläutert genauer, warum das so ist.
Nimmt man einen Moment lang an, dass die höheren Zölle die Verbrauchernachfrage nur begrenzt beeinträchtigen, so würden die Preise am Rand für alle Konsumgüter in den Produktkategorien, in denen chinesische Lieferungen eine Rolle spielen, sprunghaft steigen, mit gewissen Übertragungseffekten auf andere Bereiche. Die Preisinflation würde einfach zunehmen. Angesichts der Verschuldung des durchschnittlichen amerikanischen Verbrauchers ist die Fähigkeit, höhere Preise zu zahlen, jedoch offensichtlich eingeschränkt. Dies deutet darauf hin, dass die Gesamtnachfrage leiden muss, nicht nur nach importierten chinesischen Waren, sondern auch nach im Inland hergestellten Gütern. Es ist daher wahrscheinlich, dass es sowohl zu einer Auswirkung auf die Preisinflation als auch zu einem Rückgang der Verbrauchernachfrage kommt.
Neben den Auswirkungen auf die Verbraucher sehen sich Hersteller, die auf teilgefertigte chinesische Importe und verarbeitete Rohstoffe angewiesen sind, nun mit zollbedingtem Kostendruck konfrontiert, den sie möglicherweise an die Verbraucher weitergeben können, möglicherweise aber auch nicht. Der Kostendruck auf die Hersteller wird zwangsläufig zu einer Neubewertung ihrer Geschäftsmodelle führen. Dies wird ihren Banken als erhöhtes Kreditrisiko mitgeteilt werden, und diese wiederum werden die Kreditvergabe mit nahezu völliger Sicherheit einschränken. Der Kreditzyklus würde dann rasch in eine Kontraktionsphase übergehen, sobald sowohl Unternehmen als auch ihre Banken in Panik geraten.
Wer Kreditzyklen der Nachkriegszeit analysiert hat, kennt diese Dynamik. Trotz des Warnschusses der Finanzmärkte im vierten Quartal 2018 sind wir wahrscheinlich noch nicht so weit. Derzeit hat die anfängliche Abschwächung der Verbrauchernachfrage zu der allgemeinen Annahme geführt, dass die Geldpolitik sich ausreichend lockern wird, um lediglich eine milde Rezession zu bewirken, was den Kapitalwerten zugutekäme. Die Renditen von Staatsanleihen sind gesunken, und Arbitrage zwischen den Anleihemärkten hat dafür gesorgt, dass auch die Renditen von Unternehmensanleihen mit Investment-Grade-Rating zurückgegangen sind. Seit Ende November, als die Zentralbanken begannen, die Geldpolitik zu lockern, ist die effektive Rendite von Investment-Grade-Unternehmensanleihen, wie von Bank of America Merrill Lynch ausgewiesen, von 4,8 % auf 4 % gefallen. Dies ist kaum eine Einschätzung, die auf ein zunehmendes Kreditrisiko hindeutet.
Ebenso wie die Anleihemärkte erwarten auch die Aktienmärkte eine geldpolitische Lockerung statt einer sich zusammenziehenden Krise und haben zusammen mit den Anleihen zugelegt. Offensichtlich haben die Finanzmärkte den Ernst des Handelsprotektionismus nicht erkannt, da sie selbstgefällig geworden sind, nachdem sich die Handelsbeschränkungen in den vergangenen Jahrzehnten insgesamt verringert haben. Marktchronisten werden jedoch anmerken, dass diese kurze Erholungsphase auch das Muster an den Aktienmärkten zwischen Oktober 1929, als der Kongress den Smoot-Hawley Tariff Act verabschiedete, und April 1930 war, zwei Monate bevor Präsident Hoover ihn unterzeichnete. Setzt sich die Korrelation mit jener Zeit fort, könnten Aktien vor einem erheblichen Kursverfall stehen (1929–32 betrug dieser vom Höchst- bis zum Tiefststand 88 %).
Beim Börsencrash an der Wall Street fielen die Aktienkurse, weil Sicherheiten in fallende Märkte hinein liquidiert wurden. Nichtfinanzielle Vermögenswerte wie Immobilien verloren ebenfalls an Wert, und Produktionsanlagen (Anlagen, Maschinen usw.) erzielten nicht die erwarteten Cashflows. Dieses Albtraumszenario wurde von Irving Fisher bekanntermaßen beschrieben und erschreckt Ökonomen bis heute.
Zwar waren Schulden bereits 1929 ein Problem, doch beschränkten sie sich im Allgemeinen auf Unternehmen als Kreditnehmer und auf Spekulanten. Der heutige Kontext von Fishers Albtraum sind Rekordstände bei der Verschuldung von Staat, Unternehmen und Verbrauchern. Die potenzielle Störung durch die Rückabwicklung des Kreditzyklus ist daher heute größer. Trumps Handelsprotektionismus richtet sich bislang gegen ein einziges Land, anders als Smoot-Hawley, das alle Länder betraf. Auf den ersten Blick war Smoot-Hawley gefährlicher, doch es ist die tödliche Kombination aus Zöllen und dem Ende der Expansionsphase des Kreditzyklus, die uns Sorge bereiten sollte.
Der Kreditzyklus mit seinen periodischen Krisen ist sowohl eine Gegebenheit als auch überfällig. Die Einführung von Handelszöllen wird als Katalysator wirken und die Lage verschlimmern. Inflation und Arbeitslosigkeit werden steigen, und mit der Arbeitslosigkeit werden auch die staatlichen Sozialausgaben steigen. Da diese gesetzlich vorgeschrieben sind, wird es der US-Regierung unmöglich sein, sie zu senken, ohne das Gesetz zu ändern. Die Auswirkung auf den Kreditbedarf können wir nur schätzen. Bei einem vom Office of Management prognostizierten Defizit von 1.095 Mrd. USD für das Haushaltsjahr 2019 dürfte jedoch ein Wert von über 1.200 Mrd. USD der Realität näherkommen. Die volle Wirkung dürfte 2020 spürbar werden, wenn das Defizit 1.500 Mrd. USD übersteigen könnte.
Die Kreditkosten werden steigen
Da die Staatsverschuldung bereits rasant zunimmt, wird die Zinsbelastung des Staates zu einem sehr öffentlichen Thema. Die folgende Grafik bildet die Grundlage für die künftigen Kreditkosten des Staates.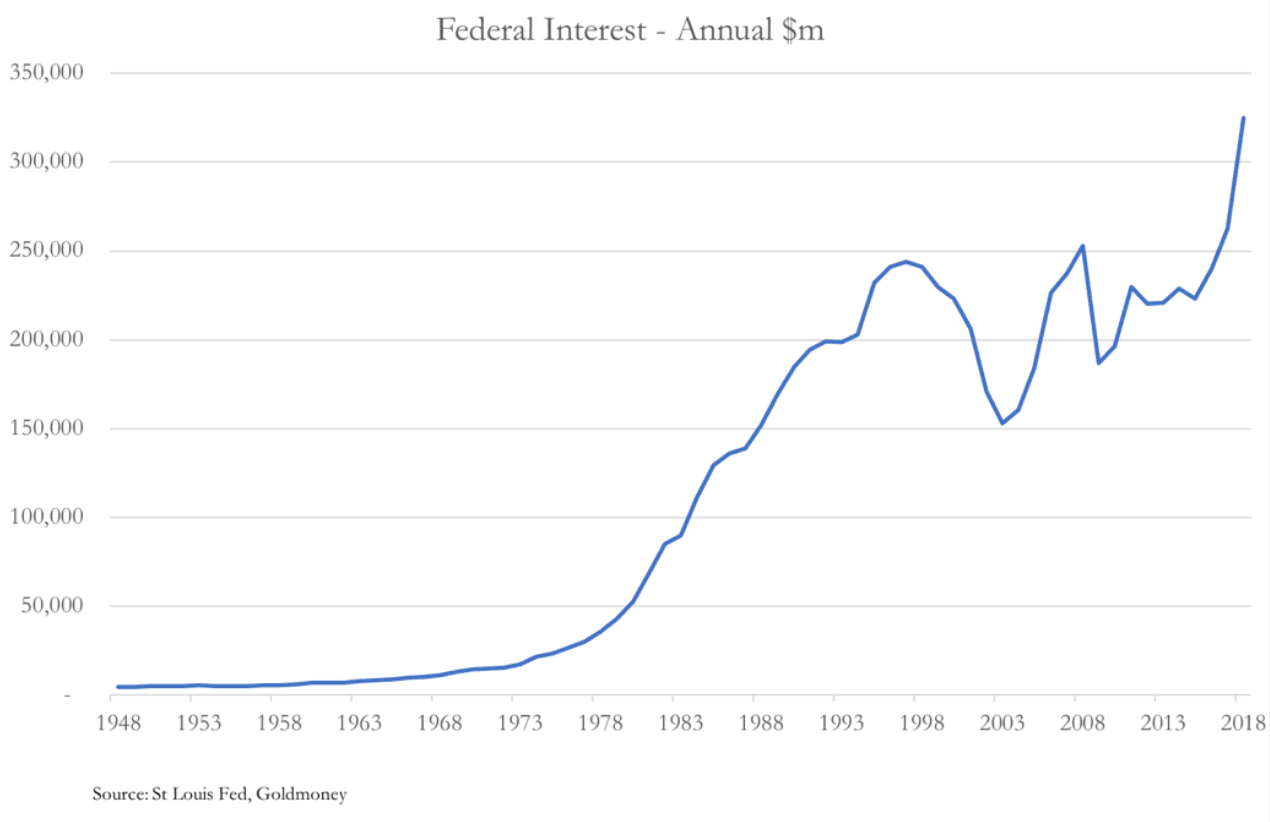
Die Zinskosten laufen bereits aus dem Ruder, noch bevor zwei weitere Faktoren hinzukommen: ein sich schneller beschleunigender Kreditbedarf (wie oben erörtert) und höhere Zinsen. Nach einer ersten Runde geldpolitischer Lockerung ist zu erwarten, dass höhere Zinsen aus dem Zusammenspiel dreier weiterer Faktoren entstehen. Der offensichtlichste ist der höhere Zins, den ein Schuldner zahlt, der den Anleihemarkt mit zunehmender Rezession immer stärker beansprucht.
Mit dem Aufziehen eines Abschwungs in den USA und damit weltweit werden auch Ausländer zu Verkäufern von Dollar und US-Staatsanleihen, schlicht weil sie keine nennenswerten Dollarbestände und -anlagen benötigen und sich diese nicht leisten können. Ein ausländisches Unternehmen mag seine Heimatwährung im Vergleich zum mächtigen Dollar nicht schätzen, doch wenn Kosten und Verluste an seinem Betriebsstandort gedeckt werden müssen, bleibt ihm nichts anderes übrig, als seine Dollar zu verkaufen. Wenn Ausländer Dollar und US-Staatsanleihen verkaufen, liegt die gesamte Finanzierungslast bei den Einwohnern der USA, und zwar unter Bedingungen, in denen die Preise wegen der Zölle weiter steigen.
Die Auswirkungen steigender Preisinflation müssen zu höheren Nominalzinsen führen. Zwar ist zu erwarten, dass inländische Anleger US-Staatsanleihen zu gedrückten Renditen kaufen, solange Rezessionsängste bestehen, doch ihr Appetit auf garantierte Verluste wird streng begrenzt sein. Kommentatoren, die dieses Problem vorhergesehen haben, erwarten, dass die quantitative Lockerung (QE) wieder eingeführt wird, um dem Staat eine bezahlbare Finanzierung zu sichern. Das Argument für mehr QE entspricht der wahrscheinlichen geldpolitischen Reaktion auf die einbrechende Verbrauchernachfrage. Sie löst sowohl den Kapitalbedarf der angeschlagenen Banken als auch den Finanzierungsbedarf des Staates.
Daher ist QE vor der nächsten Kreditkrise die logische Lösung der Planer zur Stabilisierung einer Volkswirtschaft. Nach der Lehman-Krise hat sie funktioniert. Die Inflationisten sind bereit, es erneut zu versuchen. Sogar den Vertretern der Modern Monetary Theory, den ultimativen Inflationisten, wird Aufmerksamkeit geschenkt; sie argumentieren, dass höhere Staatsausgaben der Wirtschaft guttun, solange sie sich nicht auf das Preisniveau auswirken. Es ist die Annahme zur Inflation, die alles wieder zunichtemachen könnte.
Die Inflation wird zum wichtigsten Thema
Inflation ist ein komplexeres Thema, als es die Vertreter der Modern Monetary Theory und andere Post-Keynesianer darstellen. Die Wurzel der Preisinflation liegt in einer Kombination aus Geldmengenausweitung und sich wandelnden Präferenzen der Öffentlichkeit bei der Geldhaltung. Eine Zunahme der Geldmenge kann durch eine stärkere Präferenz der Öffentlichkeit für das Halten von Geld gegenüber Gütern neutralisiert werden. Ebenso gilt: Lehnt die Öffentlichkeit Geld als Tauschmittel völlig ab, schwindet seine Kaufkraft, gleichgültig wie groß die Menge ist.
Moderne Ökonomen vertreten die Ansicht, die Geldmengenausweitung stelle kein Problem dar, und verweisen auf das Verhältnis zwischen Geldmengenausweitung und Preisen in Japan. In den USA scheint die Geldmengenausweitung nicht zur erwarteten Preisinflation geführt zu haben, doch liegt hier ein Problem darin, dass die Statistiken den Preiseffekt zu niedrig erfassen. Nur sehr wenige Ökonomen beachten die relativen Präferenzen zwischen Geld und Gütern.
In einer Kreditkrise dürfte offensichtlich sein, dass sich diese Präferenzen ändern. Ausländer werden ihre relative Präferenz für Dollar verringern und eine Quelle der Dollar-Liquidation sein, die von den inländischen finanziellen und nichtfinanziellen Sektoren der USA aufgenommen werden muss. Die Folge ist ein niedrigerer Dollar, gemessen an seiner Kaufkraft gegenüber Rohstoffen.
Für die Einwohner der USA ist die Lage komplexer. Zunächst werden die Banken versuchen, ausstehende Kreditverpflichtungen gegenüber dem Privatsektor zu verringern, was deflationären Druck erzeugt. Kredite für das Betriebskapital werden eingeschränkt, und Liquidität wird auch durch Vermögensverkäufe beschafft. Stattdessen werden die Banken zu Käufern von US-Schatzwechseln und kurzfristigen Staatsanleihen. Die Fed wird die Zinsen erneut auf null senken und möglicherweise sogar Negativzinsen einführen, um der Kreditdeflation entgegenzuwirken und die Finanzierungskosten des Staates zu senken.
Wie oben erwähnt, wird das Haushaltsdefizit des Staates aufgrund sinkender Steuereinnahmen und steigender Sozialausgaben zunehmen. Anfangs wird die Finanzierung des Defizits kein Problem sein, da die Banken das Kreditrisiko des Privatsektors meiden wollen. Zudem wird die Fed QE im Rahmen eines Konjunkturpakets wieder einführen wollen. Bei einer Fülle an Finanzierungsoptionen werden die Staatsausgaben noch stärker steigen, was die Inflationisten als fiskalischen Impuls rechtfertigen. Damit ist die Bühne für eine zweite Phase bereitet, in der die Banken, gestützt von der Fed, ihre Kreditvergabe zugunsten des Staates wieder ausweiten.
Leider dürfte ein schwächerer Dollar in Verbindung mit Handelsprotektionismus die Verbraucherpreise trotz sinkender Nachfrage in die Höhe treiben. Nicht nur Ausländer sind im Dollar übergewichtet, sondern auch inländische Halter, was zum Problem wird, wenn die Kreditkrise die Banken bedroht. Trotz der Bemühungen der Banken, ihre Kreditvergabe an Unternehmen und Privatpersonen zurückzufahren, lässt sich eine systemische Krise in einem Mindestreservesystem nicht vermeiden. Ob sie in Amerika beginnt oder anderswo (etwa im fragilen Eurosystem), ist unerheblich. Die einzige Lösung der Behörden besteht natürlich darin, noch mehr Geld auf das Problem zu werfen. Sie werden keine Alternative dazu haben, die Entwertung der Währung zum Schutz der Banken zu beschleunigen.
Das Haushaltsdefizit weitet sich noch weiter aus
Eine zerrüttete Volkswirtschaft mit einer zusammenbrechenden Währung zwingt eine Regierung dazu, sich zunehmend auf die Geldmengenausweitung als wichtigste Einnahmequelle zu stützen. Die Lücke zwischen den Staatsausgaben und den Steuereinnahmen wird dadurch noch größer. Damit kehren wir zu der Identität aus der Buchhaltung zurück, die wir am Anfang dieses Artikels beschrieben haben: Ohne Ersparnisse führt ein Haushaltsdefizit zu einem Handelsdefizit.
Mit dem wachsenden Haushaltsdefizit steigt auch die Neigung zu einem Handelsdefizit. Wir befinden uns jedoch inzwischen in einer Welt, in der Politiker glauben, keine andere Wahl zu haben, als Importe durch noch mehr Handelsprotektionismus zu bremsen. Es ist einfacher, der Öffentlichkeit zu sagen, dass widerwärtige Ausländer von ihrer wirtschaftlichen Not profitieren, als einzugestehen, dass die Schuld allein bei den übermäßigen Ausgaben der Regierung liegt.
Die Folgen für andere Fiat-Währungen
Da der Dollar die Weltreservewährung ist, werden steigende Dollar-Zinsen und Preisinflation fast alle anderen Fiat-Währungen betreffen. Man kann über die Fundamentaldaten einzelner Währungen streiten, entscheidend ist jedoch, welche ausländischen Währungen alle besitzen. Vorab ist festzuhalten, dass Amerikaner nur sehr wenig Liquidität in fremden Währungen halten, weil ihre Währung die Reservewährung ist und weil die jüngste Stärke des Dollars liquide Mittelzuflüsse widerspiegelt.
Es werden Ausländer sein, die ihre überschüssigen Dollar liquidieren und damit den Takt vorgeben. Es ist ein Mythos, dass Ausländern Dollar fehlen; ihn verbreiten jene, die offenbar meinen, ausländische Kreditverpflichtungen müssten für die Rückzahlung gedeckt sein. Das müssen sie nicht, und viele davon werden ohnehin nicht zurückgezahlt. Dringlicher ist das Problem des schrumpfenden Welthandels, der geringere Dollar-Bestände erfordert und die Liquidierung von Portfoliowerten, deren Preise im Zuge des Abschwungs fallen werden. Man kann es die „Große Abwicklung“ nennen, die Jahrzehnte an Direkt- und Portfolioinvestitionen seit dem Ende von Bretton Woods widerspiegelt.
Die Kombination aus Handelsprotektionismus und der Wende des Kreditzyklus droht in einem Wirtschaftsabschwung von schwerem Ausmaß zu münden. Die Erfahrung mit Smoot-Hawley in den 1930er Jahren war, dass der amerikanische Handelsprotektionismus rasch zu einer weltweiten Depression führte. Da der Dollar damals an den Goldstandard gebunden war, fielen die Rohstoff- und Nahrungsmittelpreise stark. Diesmal, ohne Golddeckung, werden es die Währungen sein, die an Kaufkraft verlieren, zumindest in dem Maße, in dem sie die schrumpfende Nachfrage ausgleichen, was de facto bereits Geldpolitik ist. Daher könnte es für kurze Zeit den Anschein von Preisstabilität in anderen Währungen geben, was den Zentralbanken den Spielraum verschafft, ihre Inflationsziele beizubehalten.
Dies wird die Zentralbanken lediglich ermutigen, die denkbar lockerste Geldpolitik zu betreiben, in der Hoffnung auf eine kontrollierte Abwertung, die die Nachfrage anregt. Eine Zeit lang wird der einzige Beleg für die wahre Wirkung dieser Politik nicht in steigenden Rohstoffpreisen bestehen, sondern in einem steigenden Goldpreis. Gold wird abbilden, was tatsächlich mit den Preisen geschieht, während sich der Balanceakt zwischen sinkender Nachfrage und Fiat-Abwertung vollzieht.
Die Geldplaner werden sich durch erweiterte Swap-Vereinbarungen und andere Mittel, die sie sich ausdenken, die Schlagkraft verschaffen, Währungen zu steuern. Doch das wird stets inflationär wirken. In der Folge werden sie die Kontrolle über die Preise verlieren und zu anderen, direkteren Mitteln greifen, etwa zu Preiskontrollen. So kommt es immer, und sie beschleunigen damit nur das Ende.
[i] Siehe https://www.census.gov/foreign-trade/balance/c5700.html
[ii] Haushalt der US-Regierung für das Haushaltsjahr 2020, Tabelle S-1 (Seite 107)
Die in diesem Artikel geäußerten Ansichten und Meinungen sind die des Autors bzw. der Autoren und geben nicht die Ansichten von Goldmoney wieder, sofern dies nicht ausdrücklich angegeben ist. Der Artikel dient ausschließlich allgemeinen Informationszwecken und stellt weder seitens Goldmoney noch seitens des Autors bzw. der Autoren eine Rechts-, Finanz-, Steuer-, Anlage- oder Buchhaltungsberatung dar. Sie sollten sich nicht auf Informationen in diesem Artikel stützen oder auf deren Grundlage handeln, ohne zuvor unabhängigen fachlichen Rat einzuholen. Es wurde Sorgfalt darauf verwendet, dass die Informationen in diesem Artikel verlässlich sind; Goldmoney übernimmt jedoch keine Gewähr dafür, dass sie richtig, vollständig und aktuell sind und/oder als Hinweis auf zukünftige Ergebnisse verstanden werden können, und sie sollten nicht als solcher herangezogen werden. Goldmoney haftet nicht für Ansprüche, Verluste, Schäden oder Unannehmlichkeiten, die sich aus Informationen oder Meinungen in diesem Artikel ergeben. Jede Handlung auf Grundlage der in diesem Artikel enthaltenen Meinungen und Informationen erfolgt auf Ihr eigenes Risiko.