
Die Einstellung der Anleger gegenüber Gold und Silber ändert sich grundlegend. Die Märkte sehen nun zunehmende Risiken für den Dollar infolge der Störung der Ölversorgung.
Als Amerika am 28. Februar erstmals den Iran angriff, gaben die Gold- und Silberpreise nach: Gold von 5.320 $ und Silber von 93 $. Zugegebenermaßen waren beide anfällig für eine heftige Verdauungsphase des Bullenmarktes, was kaum günstig war. Doch die Aussicht auf aufgeschobene Zinssenkungen schien sich gegen die Edelmetallpreise zu richten. Unterdessen wurden die Aktienblase und andere Blasen weiter durch reichlich fließenden Kredit aufgebläht.
Die einzigen halbwegs vernünftigen Erklärungen dafür tendieren zu Verschwörungstheorien: Bullion-Banken nutzten die fiebrige Anlegerpsychologie, wonach man seine Positionen besser auflösen solle, bevor man noch mehr verliert. Die Stimmung wurde so negativ, wie sie nur sein kann, und das Open Interest an der Comex fiel auf außergewöhnlich niedrige Niveaus. Die folgende Grafik zeigt das Open Interest im Silberkontrakt:
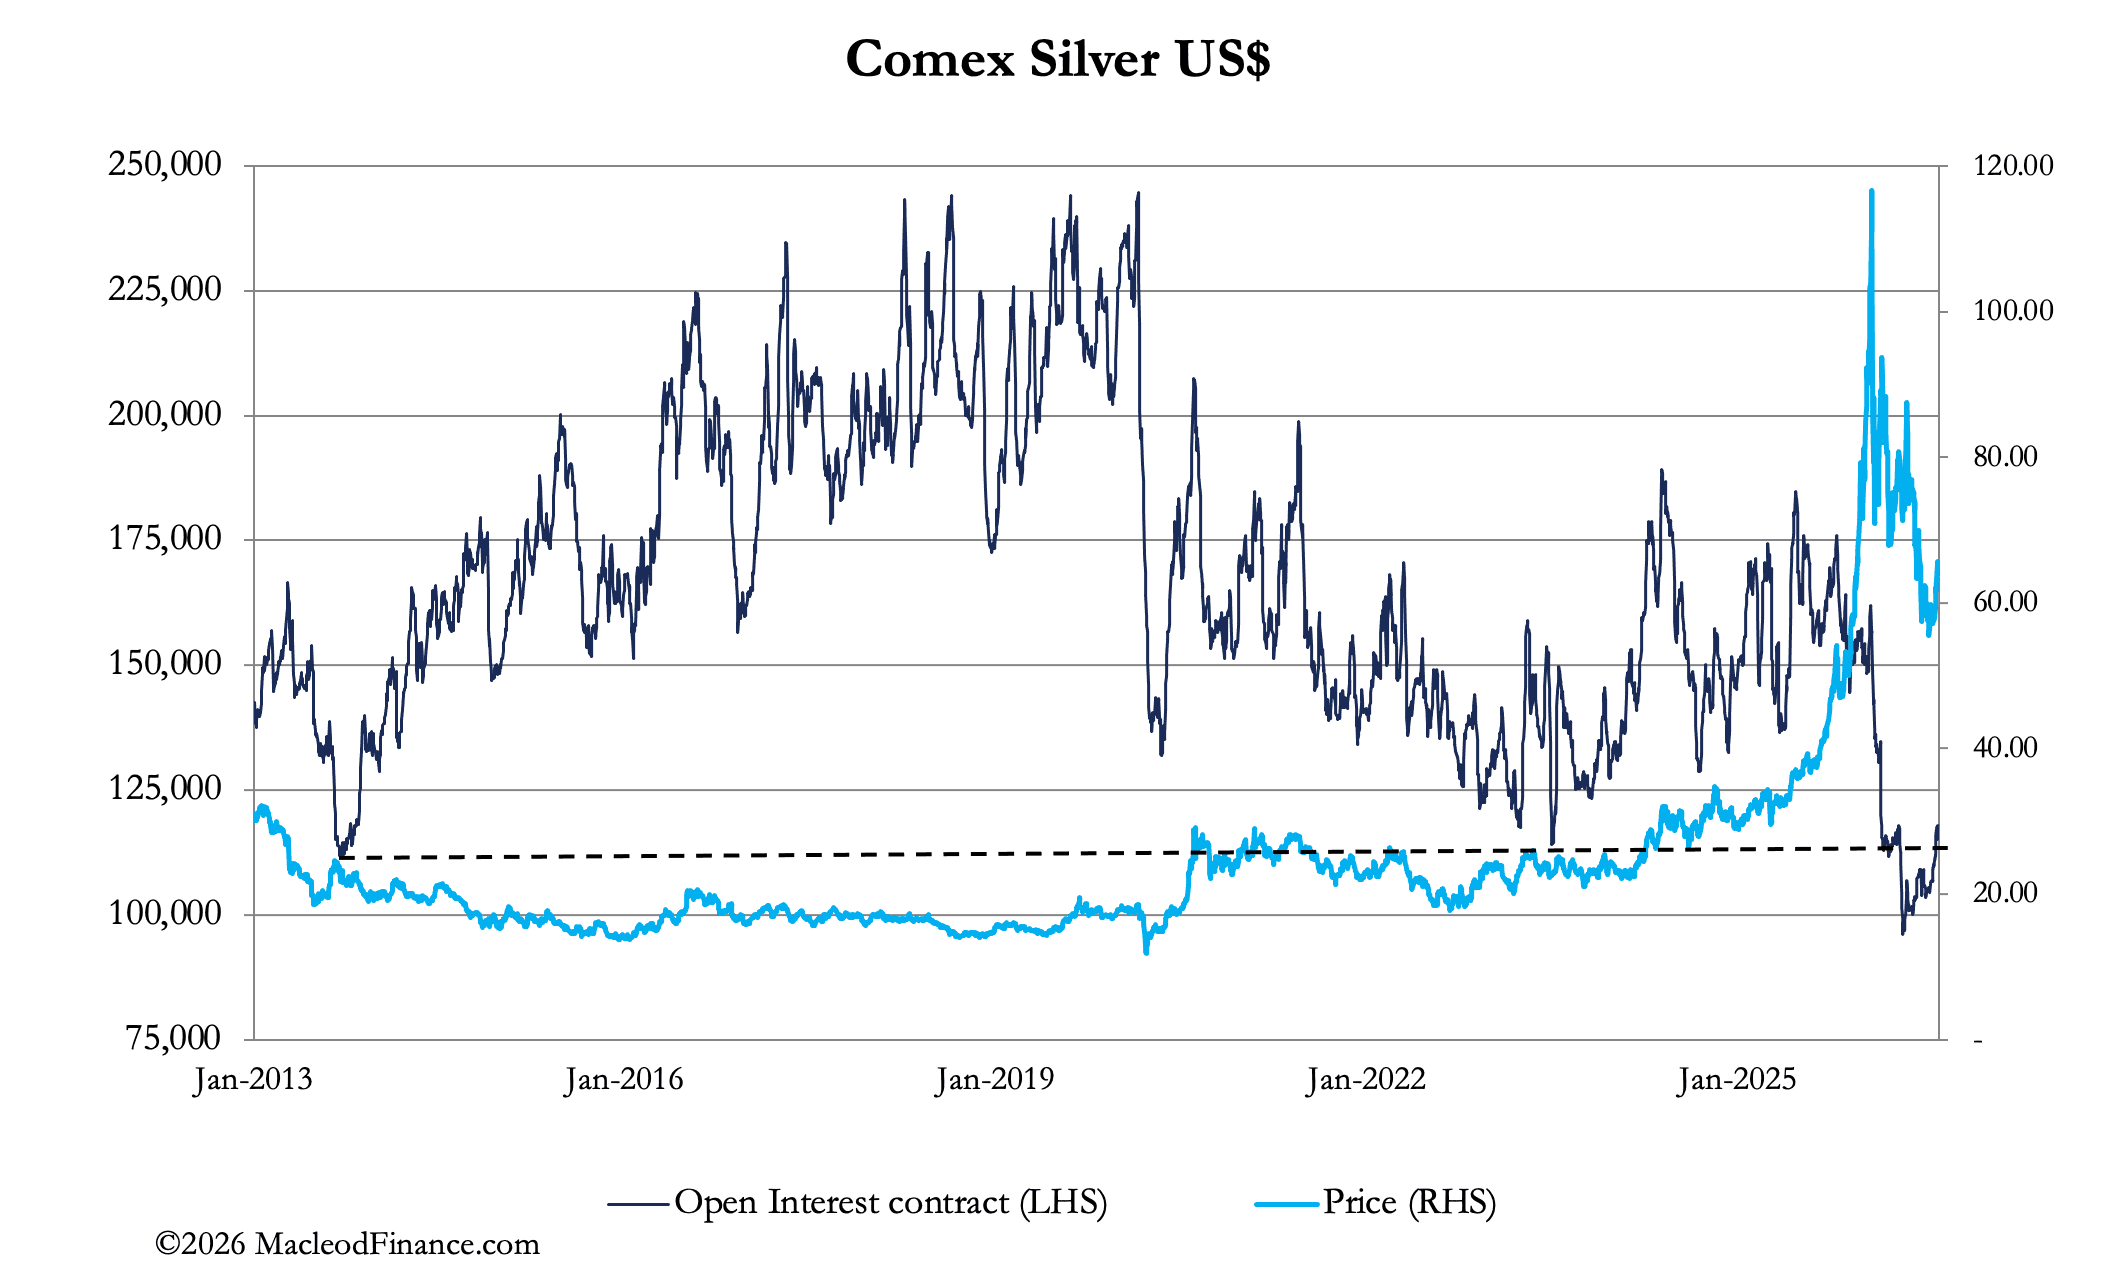
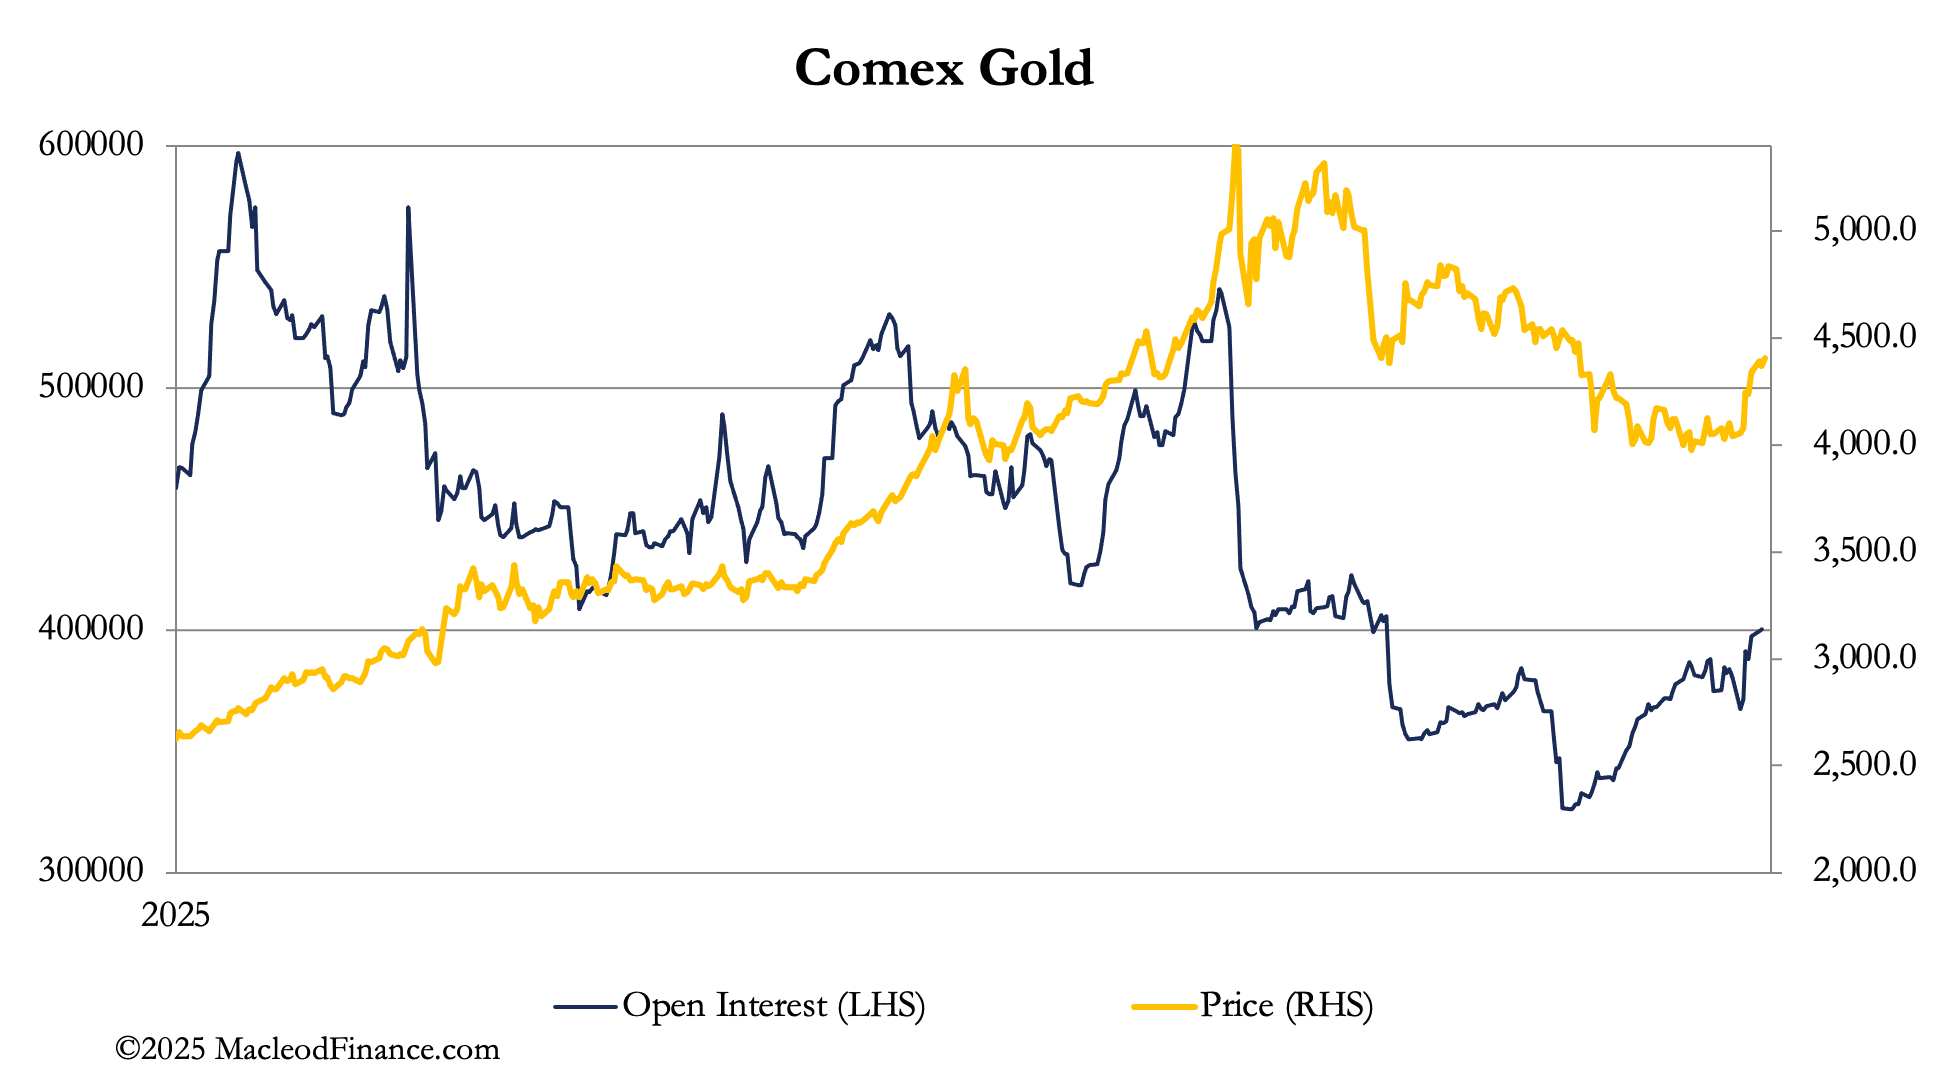
Das Open Interest in den Gold- und Silberkontrakten beginnt sich zu erholen, wie in der obigen Grafik und für Gold in der folgenden zu sehen ist. Dies steht im Einklang mit dem Aufbau von Long-Positionen durch „Smart Money“. Die folgende Grafik zoomt auf Gold und bestätigt, was bei Silber zu beobachten ist:
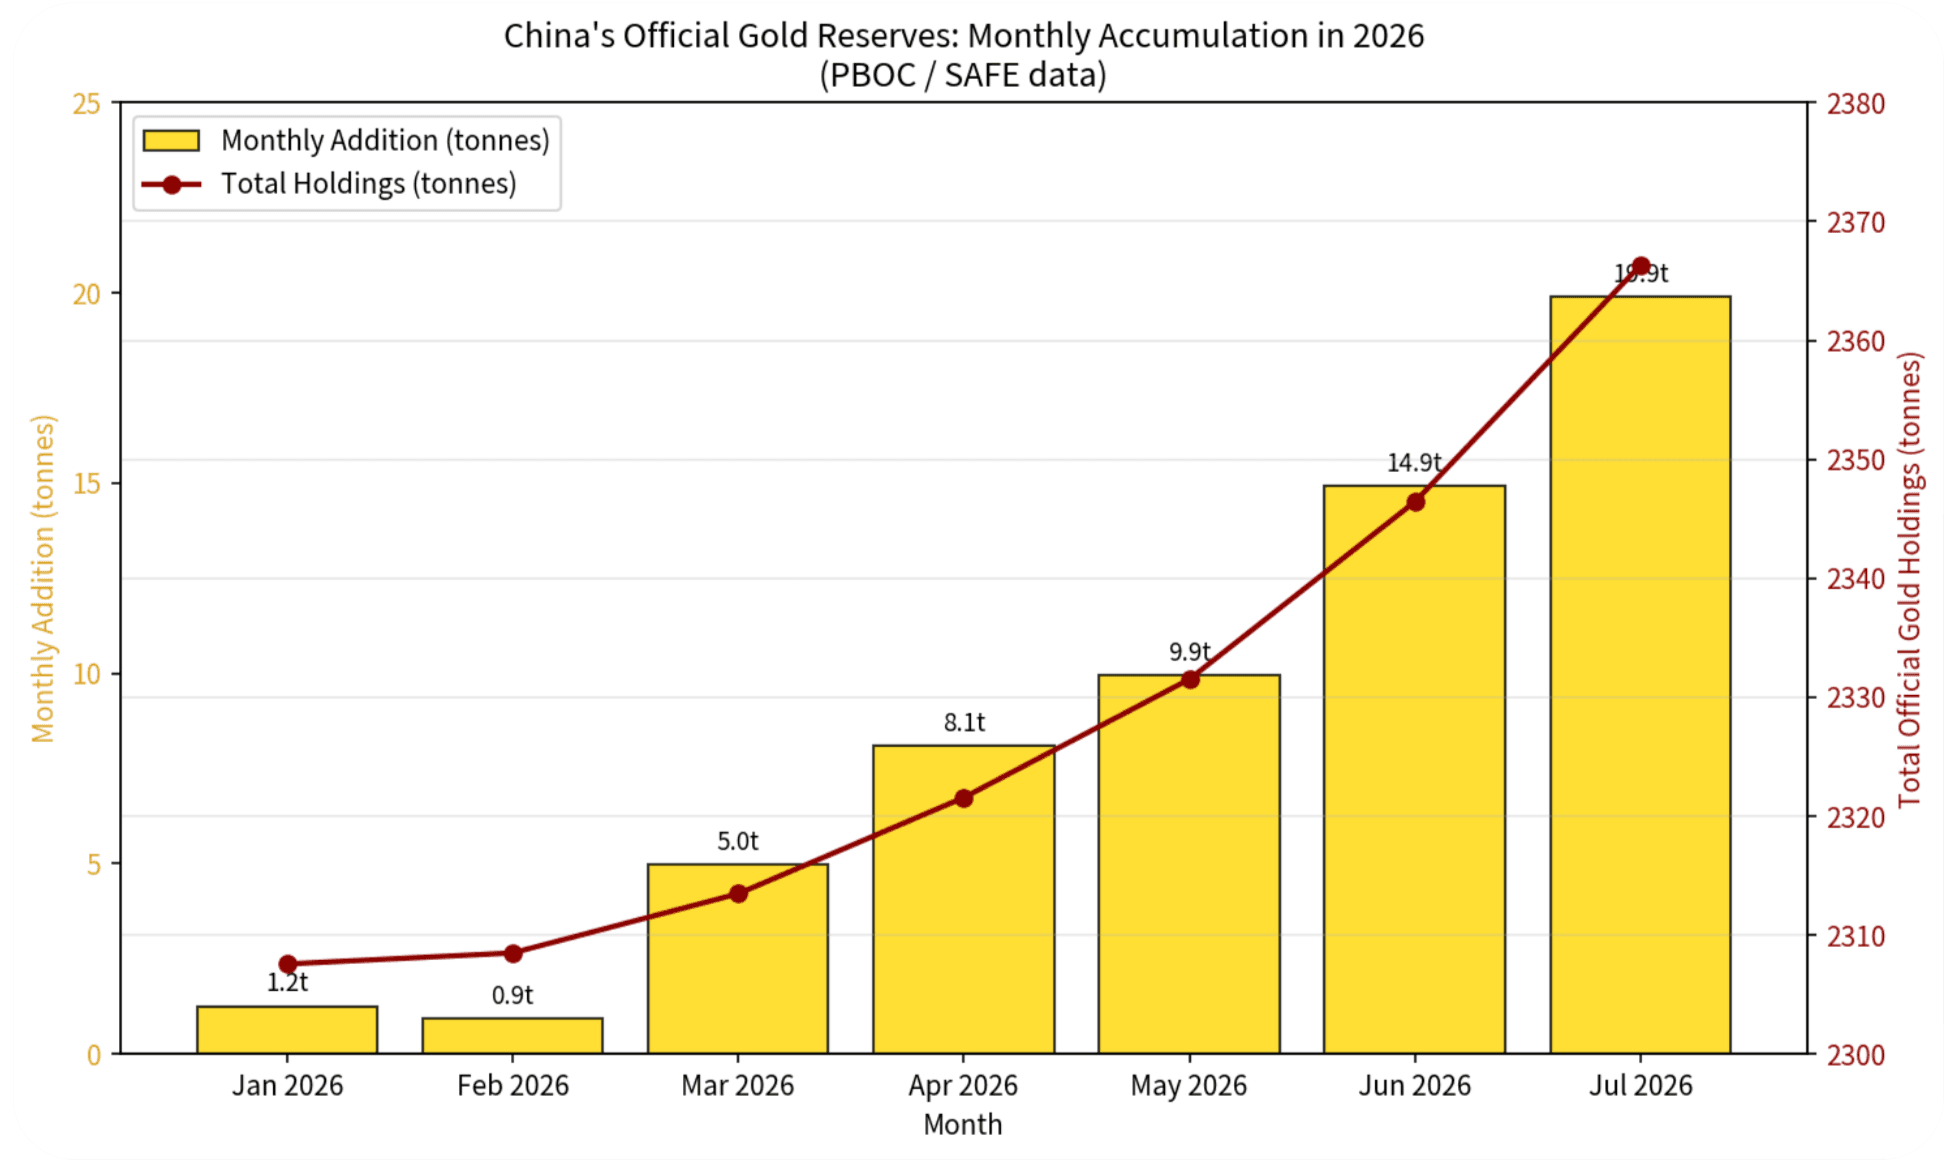
Es ist eine Tatsache, dass Spekulanten in West und Ost aus Papiergold und Papiersilber gedrängt wurden, während China und verbündete Partner physische Bestände aufgebaut haben. Die nächste Grafik zeigt den Anstieg der Reserven der PBOC während der fallenden Preise:
Zusätzlich zum monetären Gold zeigen die Zollstatistiken, dass chinesische Banken weitaus größere Mengen an nichtmonetärem Gold importieren:
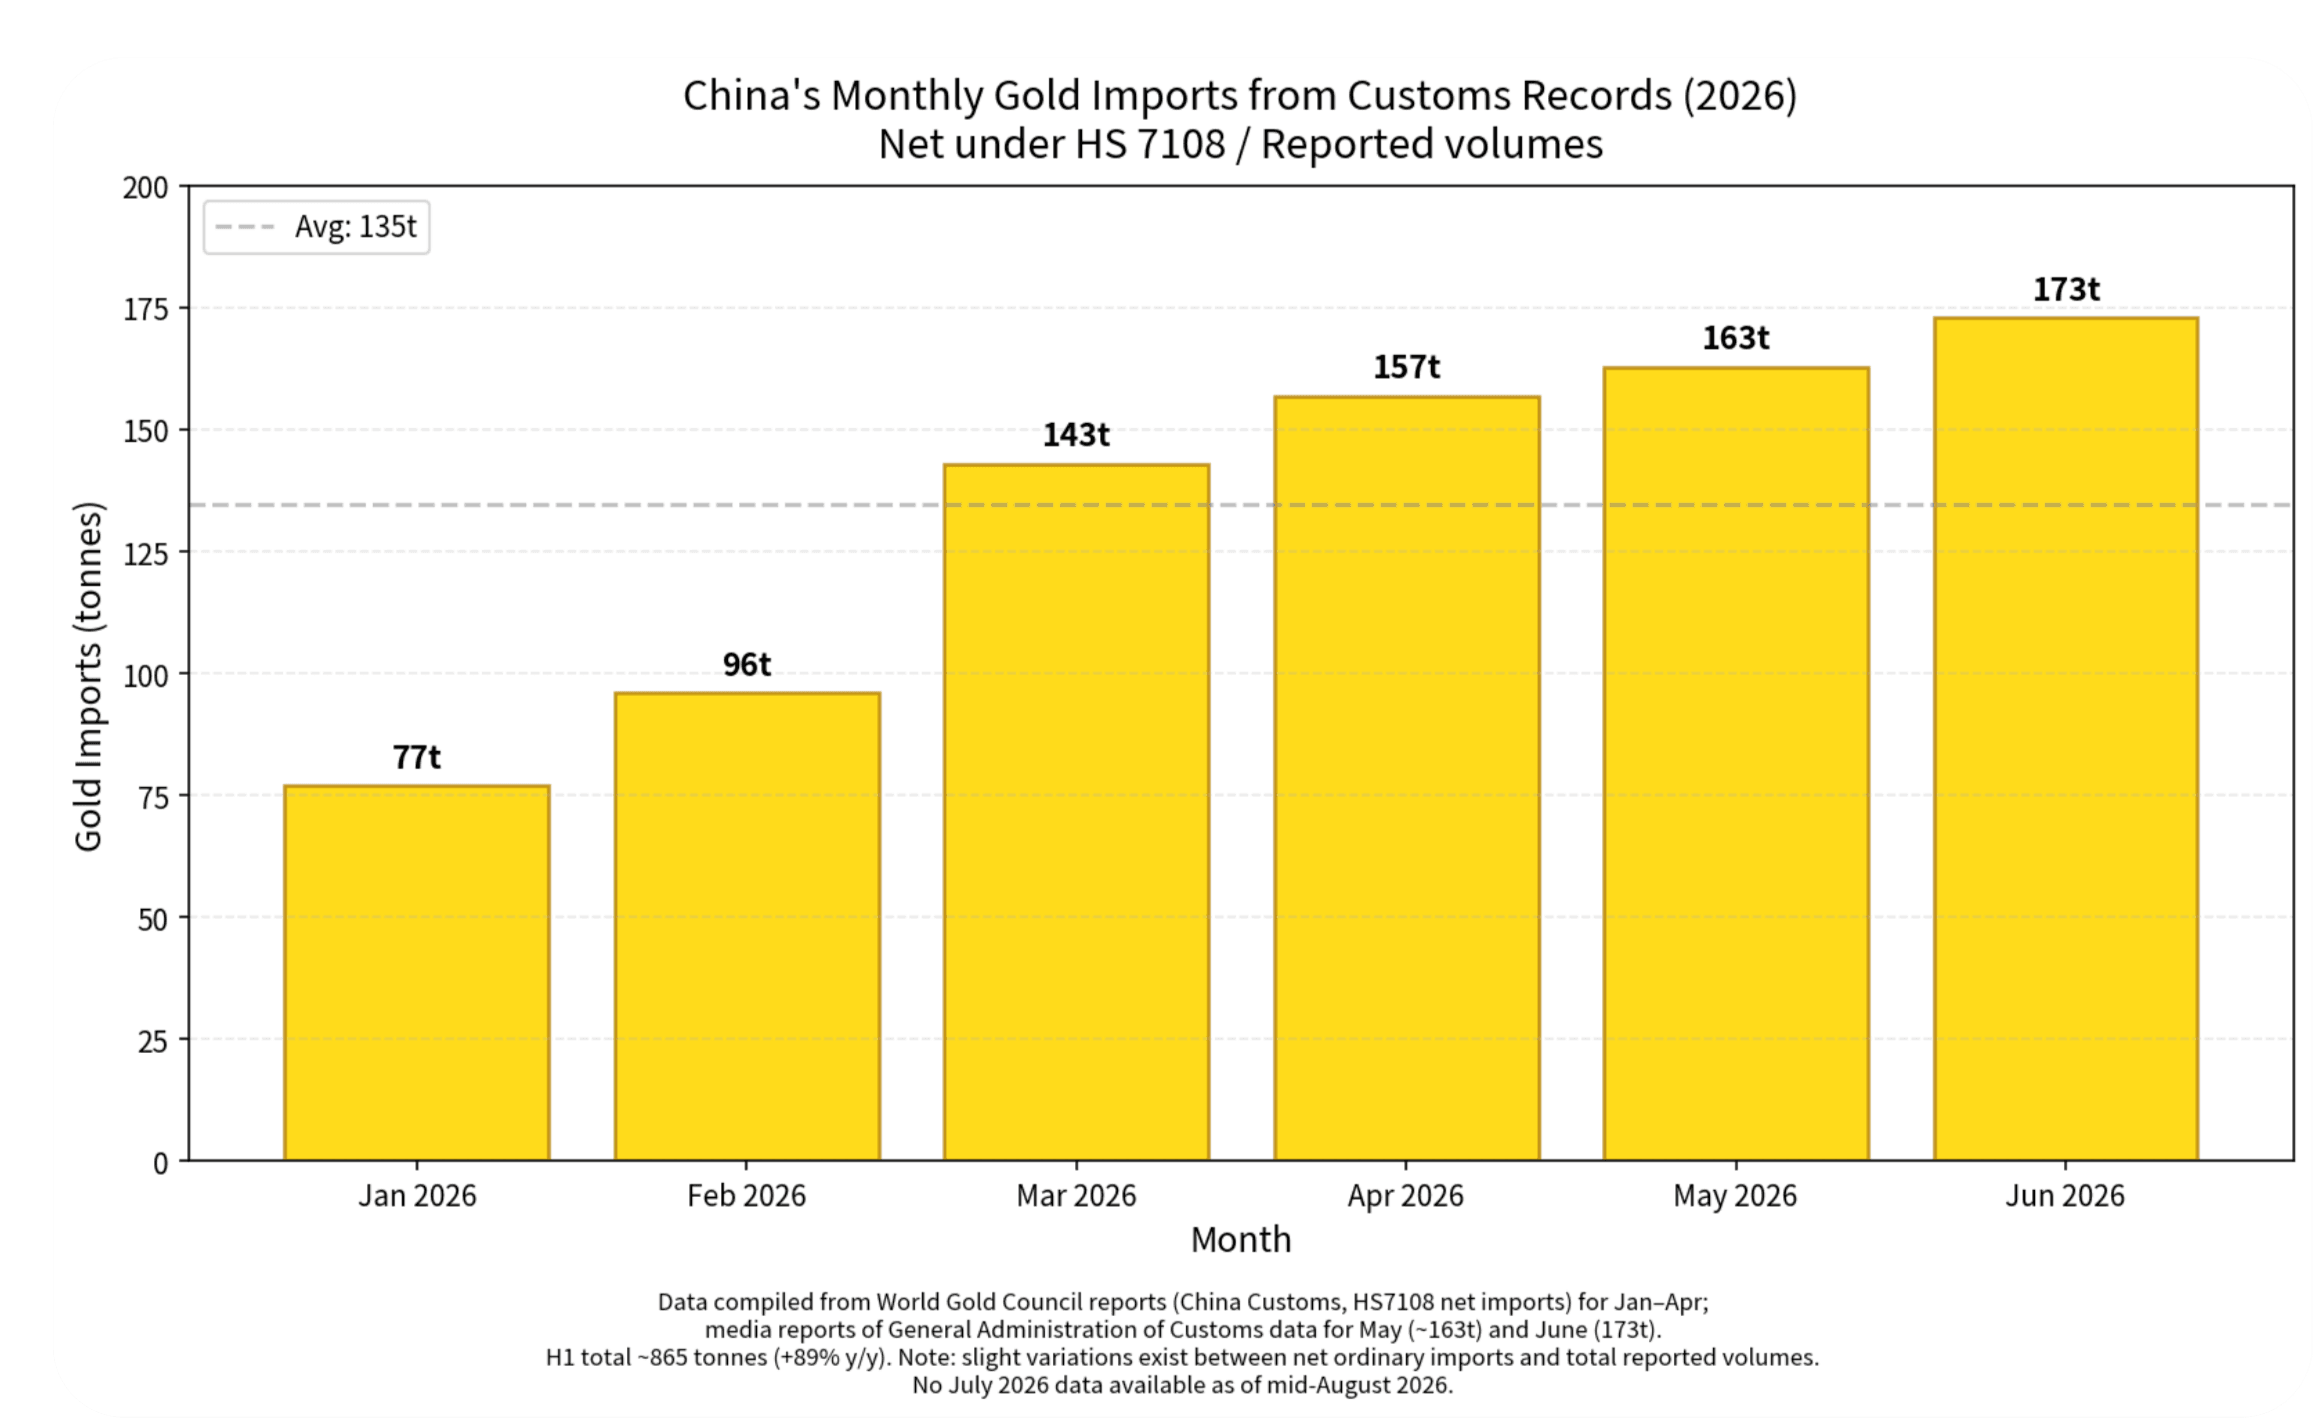
Im Grunde haben die PBOC und Chinas Geschäftsbanken zusammen das gesamte angebotene Edelmetall aufgekauft. Und nun bewerben sie Goldansparkonten bei Chinas privaten Sparern.
Securities Daily, eine der großen Finanzzeitungen Chinas, berichtete über Nacht, dass „Geschäftsbanken ihre Bemühungen verstärken, diese Gold-Privatkundenkonten durch Spread-Senkungen, Rabatte pro Gramm und Gutscheine zu fördern“. Das potenzielle Marktvolumen beträgt hier umgerechnet über 5 Billionen $.
Dies sagt uns, dass die engsten Insider im Umfeld der PBOC den Boden bei den Goldpreisen für erreicht halten und dass die Privatnachfrage, die sie erschließen, alles andere als unbedeutend ist.
Wir wenden uns nun dem Einstellungswandel an den westlichen Kapitalmärkten zu. Nachdem schwache Halter aus dem Markt gedrängt wurden, stellen wir fest, dass Gold und Silber nun tendenziell in Situationen steigen, die zuvor Kursabschläge ausgelöst hatten. Seit Mitte Juli sind nicht nur Gold und Silber gestiegen, sondern auch der Ölpreis und die Rendite zehnjähriger US-Staatsanleihen. Dies ist ein bemerkenswerter Wandel, der in den letzten zwei Wochen besonders deutlich wurde. Er markiert den Beginn eines Wahrnehmungswandels: weg von der Vorstellung, dass die risikofreie Position im Halten von Dollar-Schatzwechseln besteht, hin zu Gold als Edelmetall.
Der gleiche abrupte Stimmungsumschwung war 1973–1974 zu beobachten, als die OPEC ihre Referenzpreise zweimal anhob. Nachdem Gold zunächst um etwa 30 % abgewertet worden war, begann das „Smart Money“ vor der zweiten Erhöhung Gold zu kaufen, und der Preis verdoppelte sich in wenig mehr als drei Monaten. Dies zeigt die folgende Grafik:
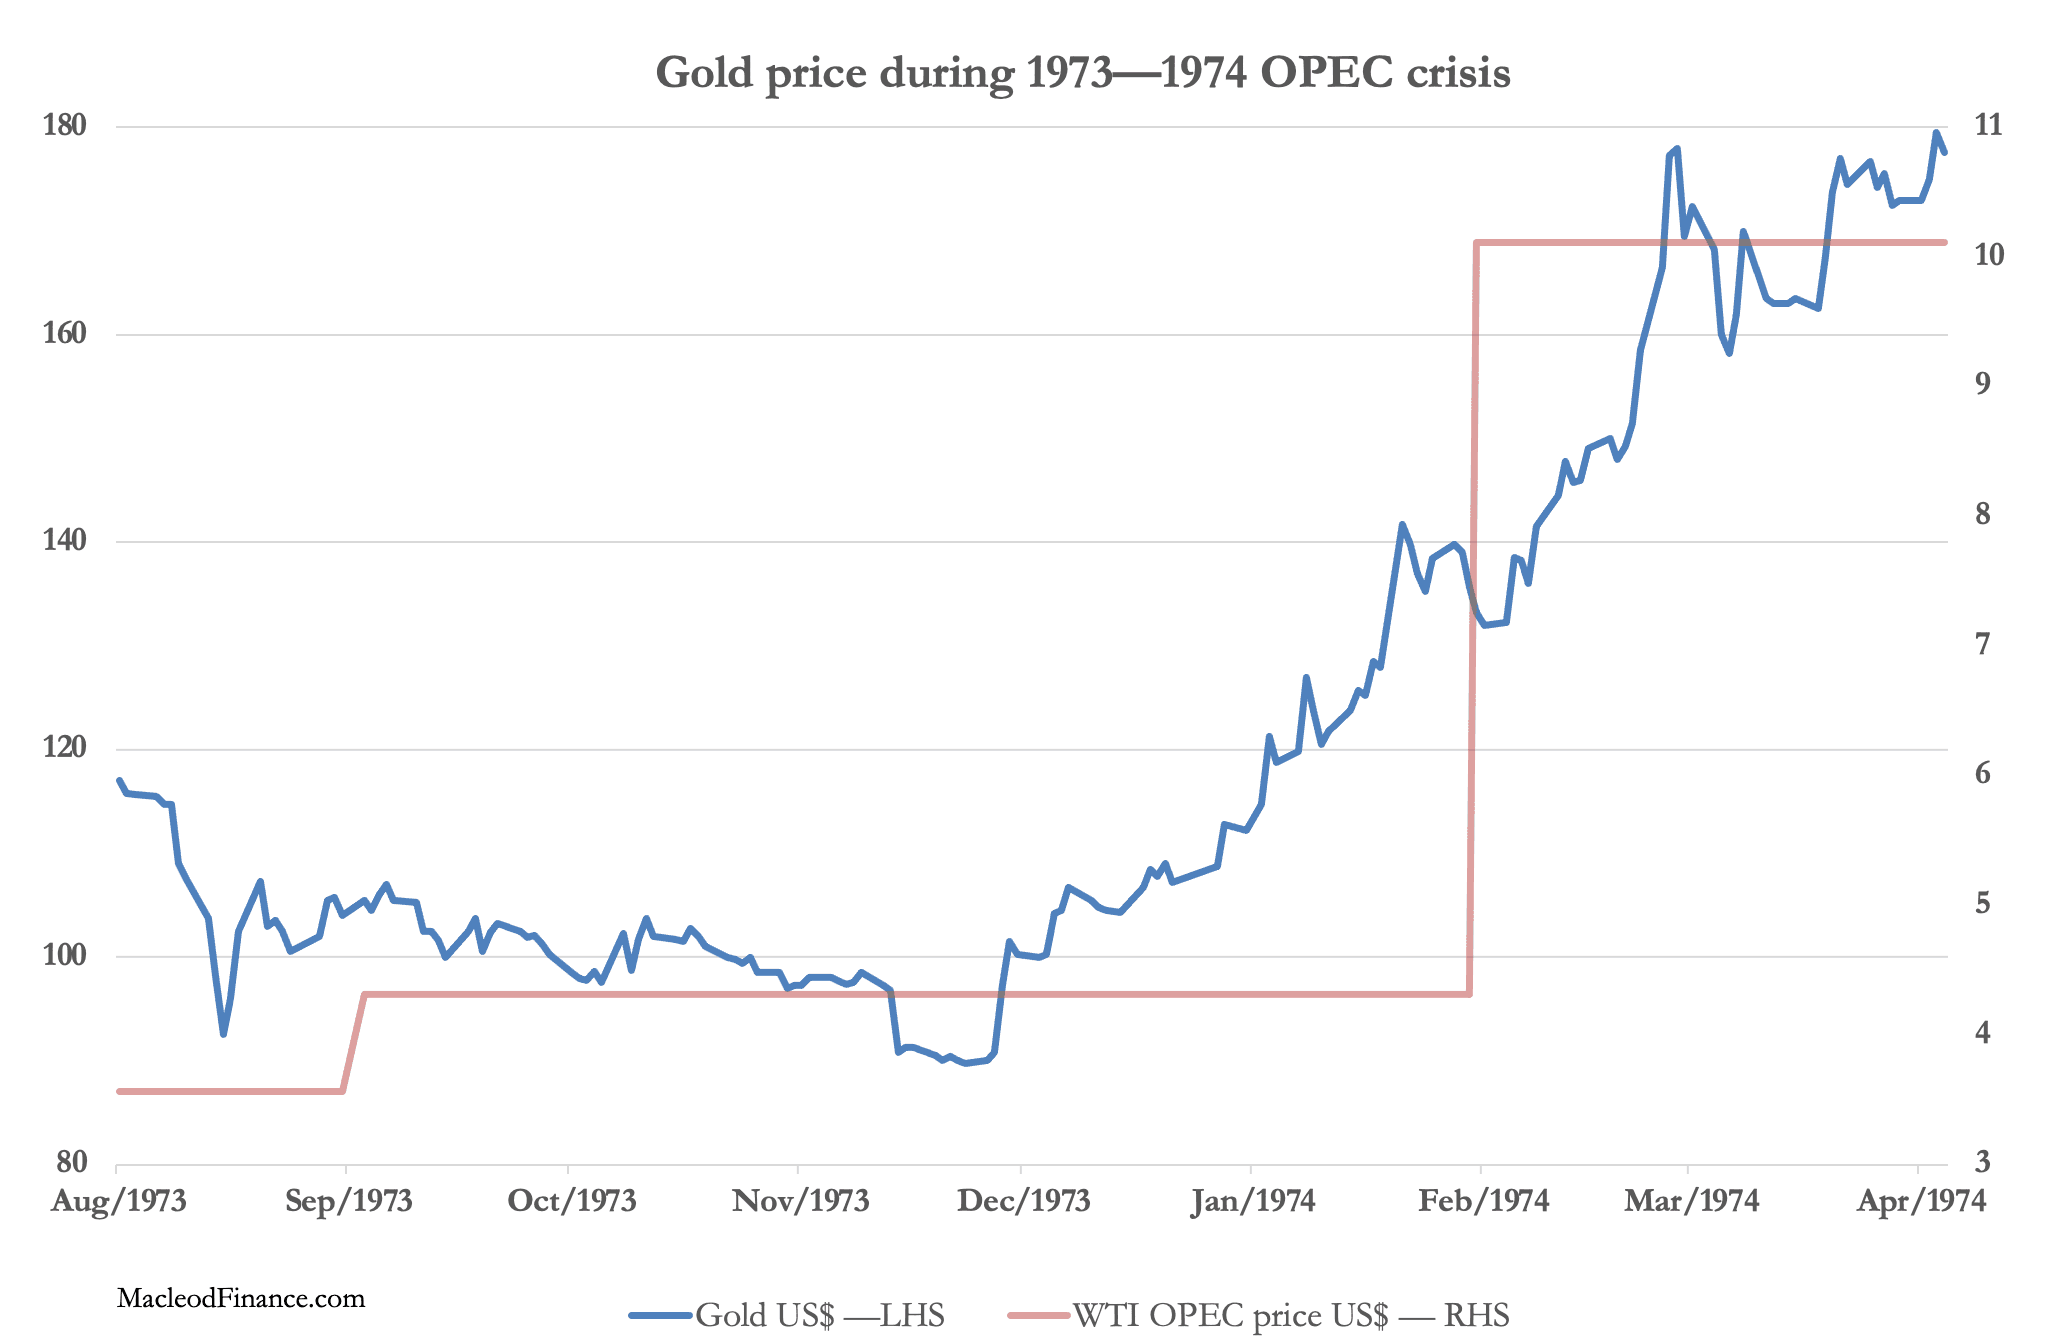
Heute hat der Ölpreis einen anfänglichen, geringen Anstieg verzeichnet, begrenzt durch die US-Politik, Öl großzügig aus den strategischen Reserven bereitzustellen. Dies geht zu Ende, sodass die Ölpreise nun steigen werden und globale Engpässe bei Derivaten wie Diesel, Kerosin usw. die Inflation letztlich weit höher treiben werden als derzeit erwartet. Wir wissen dies mit Sicherheit aus der Ölkrise von 1973–1974, die dazu führte, dass die Verbraucherpreisinflation in den USA 12 %, in Japan 30 % und im Vereinigten Königreich 25 % erreichte.
Deshalb drohen die Anleiherenditen nun deutlich zu steigen, was die Schuldenfallen für den staatlichen Finanzierungsbedarf in Dollar und allen anderen G7-Währungen bestätigt. Zum Eindruck einer Finanzierungskrise trägt bei, dass die US-Staatsverschuldung nur noch wenige Tage von der Marke von 40 Billionen $ entfernt ist.
Wir werden mit Interesse beobachten, ob der weitere Anstieg von Gold und Silber dem raschen Vorbild der OPEC-Krise der 1970er Jahre folgt. Eines ist sicher: Für ein solches Ereignis sind sie erheblich zu wenig im Besitz.