
Ein aktuelles Papier der Bank für Internationalen Zahlungsausgleich, das vor unterschätzten Risiken an den Devisenmärkten warnt, greift meine frühere Warnung auf, die ich vor mehr als einem Monat in einem Artikel für Goldmoney veröffentlicht habe und in dem ich die Derivaterisiken an den Devisenmärkten beschrieben hatte.[i]
In diesem Artikel lege ich außerdem Belege dafür vor, dass Banken sowohl in den USA als auch in der Eurozone die Einlagenseite ihrer Bilanzen verkürzen, indem sie große Einlagen abweisen, die dann in Reverse-Repos der Zentralbanken landen und damit unerwünschte Liquidität außerhalb des öffentlichen Umlaufs parken. Die große Rückabwicklung ist in vollem Gange.
Die Kreditverknappung treibt nicht nur einen Bärenmarkt bei Finanzanlagen an, sondern die durch steigende Zinsen offengelegten Fehlinvestitionen haben auch negative Folgen für die Realwirtschaft. Private Equity, das von günstiger Finanzierung zur Fremdfinanzierung gezielt erworbener Unternehmen profitiert hat, zeigt Anzeichen der Rückabwicklung: Zwei große Fonds von Blackrock haben Rücknahmen ausgesetzt.
Da die Zeit des Bilanzkosmetik-Geschäfts zum Jahresende naht, müssen wir hoffen, dass die damit oft einhergehende Volatilität in dünnen Märkten die globalen Finanzmärkte nicht destabilisiert.
Inflation und Stagnation
Machen wir uns nichts vor: Die Zinsen haben an der Nullgrenze ihren Tiefpunkt erreicht und können nicht weiter fallen. Der vierzigjährige Trend sinkender Zinsen ist beendet, mit einem ersten Anstieg, der vor sechs Wochen den Wert der 30-jährigen US-Staatsanleihe halbiert hatte. Die Plötzlichkeit dieser Veränderung machte wohl eine Pause nötig, und genau die erleben wir heute. Seit Oktober gab es eine spektakuläre Erholung der Anleihekurse; die Rendite dieser US-Staatsanleihe fiel um ¾ Prozentpunkte auf 3,5 %.
Die Furcht vor Preisinflation ist weitgehend durch die Furcht vor einer Rezession ersetzt worden. Obwohl man den Monetarismus verworfen hat, verweisen Analysten und Kommentatoren des keynesianisch geprägten Establishments nun merkwürdigerweise häufig auf die Verlangsamung des Geldmengenwachstums als Beleg für eine drohende Rezession. Das könnte bedeuten, dass sie angesichts des Scheiterns ihrer Wirtschaftsmodelle nach jedem Strohhalm greifen, und nicht, dass sie zum Monetarismus bekehrt wurden. Was aber ganz sicher nicht im Repertoire der Keynesianer vorkommt, ist eine Kombination aus Inflation und Rezession, die gemeinhin einem unerklärten Phänomen namens Stagflation zugeschrieben wird.
Ein kurzer Gedanke erklärt das Zusammentreffen beider. Die Ausweitung der Gesamtkreditmenge (durch Zentralbanken wie durch Geschäftsbanken) überträgt Vermögen von privaten Akteuren auf den Staat, seine lizenzierten Banken und deren bevorzugte Kreditnehmer. Sie wirkt wie eine erstickende, verdeckte Steuer auf den wirtschaftlichen Fortschritt, verarmt die einfachen Menschen und treibt, weil diese sich vor der Entwertung des Kredits schützen wollen, ansonsten produktive Kapitalressourcen in „sichere Häfen“ wie Immobilien und Finanzspekulation. Es kommt ein Punkt, an dem die stimulierende Wirkung der Kreditausweitung, die ein Mittel ist, um Märkte glauben zu machen, die Lage sei besser, als sie tatsächlich ist, geradezu zerstörerisch wird.
Wäre es anders, würde die Währungsentwertung funktionieren, obwohl die Geschichte eindeutig zeigt, dass sie eine zerstörerische, gescheiterte Politik ist. Im Extremfall wären so unterschiedliche Länder wie Deutschland in den 1920er-Jahren und das heutige Simbabwe wirtschaftlich gesehen riesige Erfolge gewesen, da ihr nominales BIP ins Unermessliche stieg. Im Gegensatz dazu verfolgten Deutschland und Japan nach dem Zweiten Weltkrieg eine Geldpolitik, die zu starken Währungen führte, und dennoch übertrafen sie die inflationären Angelsachsen deutlich.
Sowohl die empirischen Belege als auch die Logik werden von den politischen Entscheidungsträgern und einem Investment-Establishment ignoriert, die um ihrer makroökonomischen Dogmen willen darauf bestehen, das Gegenteil zu glauben. Wie Ertrinkende klammern sie sich an Hinweise, dass sich der anfängliche Preisschub, der bequemerweise Covid, Störungen der Lieferketten und den Sanktionen gegen Russland zugeschrieben wird, verlangsamt. Und dass die Anstiege des Verbraucherpreisindex nachlassen werden. Zweifellos werden sie das. Doch das ist eine statistische Verzerrung, weil hohe Werte am hinteren Ende einer rollierenden Statistik herausfallen. Dies erlaubt den ewigen Optimisten, ein absehbares Ende der Zinserhöhungen auszurufen und, bei drohender Rezession, eine Umkehr dieses Trends. QT wird wieder durch QE ersetzt werden – das ist durchaus glaubhaft.
Diese Erwartungen an den Inflationsausblick und damit an die Zinsen sind zu oberflächlich. Neben der Entschädigung für den zeitweiligen Verzicht auf den Besitz von Kredit und für das Kontrahentenrisiko müssen die Zinsen zwangsläufig die Einschätzung eines Gläubigers zu Veränderungen der Kaufkraft einer Währung widerspiegeln. Meistens kann eine Zentralbank den Märkten eine Zinspolitik aufzwingen, wie die Belege zeigen. Doch es kommt ein Punkt, an dem der Markt, der die Entwertung einer Währung erkennt, die Zentralbank zwingt, höhere Zinsen zuzugestehen. Der betreffende Markt ist in der Regel der Devisenmarkt.
Deshalb hat der Dollar, da sich der Weg für eine erneute Lockerung der Zinspolitik ebnet, gegenüber den anderen wichtigen Währungen dramatisch an Wert verloren, ebenso wie die Renditen von US-Staatsanleihen mit längeren Laufzeiten gefallen sind.
Was den künftigen Zinsverlauf betrifft, müssen wir über die sichtbaren Rezessionsaussichten hinaus eine Einschätzung vornehmen. Wir müssen die Politik der Zentralbanken und deren Folgen antizipieren: Werden sie die Inflationspolitik aufgeben und versuchen, ihre Währung zu schützen? Oder werden sie dem Schutz der Wirtschaft vor einer Rezession, dem Schutz vor der Illusion finanziellen Wohlstands, die durch die Unterdrückung der Zinsen entstanden ist, sowie dem Schutz der sich verschlechternden Staatsfinanzen Vorrang einräumen?
Wenn Papierwährungen zur Bewältigung all dieser sich verschärfenden Probleme jederzeit ausgeweitet werden können, erweist sich die Inflationspolitik, unabhängig von der erklärten Absicht der Geldpolitik, als unwiderstehlich. Und dies gilt umso mehr, wenn die Alternative einer Kreditverknappung die Wirtschaft, die Finanzmärkte und die Staatsfinanzen unweigerlich zum Absturz bringen würde.
Geschäftsbanker sind nicht dumm, und mit ihren überschuldeten Bilanzen werden sie mit Sicherheit versuchen, sich in einem rezessiven Umfeld vor wachsenden uneinbringlichen Forderungen zu schützen. Das Ausmaß, in dem sie dies tun, bürdet den Zentralbanken eine zusätzliche Last der Kreditschöpfung auf. Doch alle Belege zeigen, dass die Geldpolitik der Zentralbanken einen weitaus größeren Einfluss auf die Bewertung einer Währung an den Devisenmärkten hat als vergleichbare Schwankungen der Kreditvergabe der Geschäftsbanken. Die Ersetzung von Geschäftsbankkrediten durch Zentralbankkredite untergräbt daher den Wert einer Währung rasch.
Alle großen Regierungen sitzen in Schuldenfallen, die durch höhere Zinsen zuschnappen. Und wenn sich die Zentralbanken zusammenschließen, um ihre schwächelnden Volkswirtschaften zu schützen, was sie mit Sicherheit tun werden, können die Wechselkurse stabil erscheinen. Doch dann spiegelt sich der Verlust an Kaufkraft bei allen Währungen im Goldpreis, in den Rohstoffpreisen und in den Produktionskosten wider, obwohl der Konsum zurückgeht.
Daher kann es über den künftigen Zinsverlauf nur einen Schluss geben. Der Trend hat sich gedreht, und nach einem anfänglichen Anstieg ist eine Pause eingetreten. Diese Abschwächung der Zinsaussichten wird sich als vorübergehend erweisen. Es wird ein anhaltender Trend zu noch höheren Zinsen folgen, der eine aggressivere Entwertung der Währung widerspiegelt und unglücklicherweise mit einem sich vertiefenden Einbruch der Wirtschaftstätigkeit zusammenfällt. Dies muss unsere Grundannahme sein.
Probleme im Finanzsektor
Die offensichtlichste Folge eines neuen Trends steigender Zinsen sind fallende Werte von Finanzanlagen. Alle Finanzmärkte orientieren sich an den Anleihemärkten. Aus Sicht der Geschäftsbanker sinken die Werte der Sicherheiten für Kundenkredite, was den Druck zur Nachbesicherung erhöht. Dies führt offensichtlich zu einem Rückgang der Gesamtkredite, die Positionen in Aktien und Anleihen stützen, wie die nächste Grafik zeigt, die den ausstehenden Margin-Kredit an den US-Finanzmärkten darstellt.

Die Daten der FINRA belegen, dass die Banken ihr Kreditengagement an den Aktien- und Anleihemärkten verringern. Wahrscheinlich führen schrumpfende Sicherheitenmargen dazu, dass Anlagepositionen aufgelöst werden, wobei die Kreditgeber zögern, zusätzliche Margin-Liquidität ohne Weiteres zu akzeptieren. Wir können davon ausgehen, dass dies so ist, weil die Banken ihre Bilanzhebelung verringern müssen. Die jüngste Erholung der Anleihe- und Aktienkurse könnte eine gewisse Entlastung bringen (die obige Grafik reicht bis Oktober), doch sie dürfte nicht von Dauer sein, wenn die Zentralbanken, wie es wahrscheinlich ist, die quantitative Straffung beenden und erneut zu lockern beginnen.
Eine Lockerung der Geldpolitik dürfte eine dauerhafte Erholung der Werte von Finanzanlagen deshalb nicht tragen, weil mit der Entscheidung, Wirtschaft und Märkte zu reflationieren, die Währung geopfert wird. Eine Abnahme der Kaufkraft einer Währung wird zunächst von den Händlern an den Devisenmärkten vorausgesehen. Zudem ist jede Unklarheit über diesen Zusammenhang zwischen Geldpolitik und ihren Folgen für eine Papierwährung durch den Zusammenhang zwischen der von den Zentralbanken betriebenen, Covid-bedingten Kreditausweitung und der anschließenden Preisinflation ausgeräumt worden. Die Märkte werden sich künftig wohl nicht so leicht durch die Ausweitung der Zentralbankkredite täuschen lassen.
Während Aktien- und Anleihemärkte für Kommentatoren vergleichsweise leichte Themen sind, bleibt ihnen die Quelle unangenehmer Überraschungen verborgen. In einem früheren Artikel[ii] habe ich eine solche Situation an den Derivatemärkten beschrieben und darauf hingewiesen, dass die Nominalwerte von Devisenswaps, Termingeschäften und sonstigen Swaps insgesamt nominal 104 Billionen US-Dollar betrugen, so die Zahl der BIZ für Mitte 2021. Devisenkontrakte sind das zweitgrößte Segment der OTC-Gesamtsumme von 600 Billionen US-Dollar. Laut der dreijährlichen Erhebung der BIZ werden nur 84 % der Devisenkontrakte in den halbjährlichen Statistiken erfasst, sodass ein zutreffenderer Wert 124 Billionen US-Dollar beträgt.
Nach Laufzeit verteilen sie sich zu 80 % auf bis zu ein Jahr, zu 15 % auf ein bis fünf Jahre und der Rest auf über fünf Jahre. Da alle Devisenkontrakte in den Statistiken der BIZ nur jeweils eine Seite der Devisenkontrakte abbilden, handelt es sich bei dem gesamten Betrag von 124 Billionen US-Dollar mit Sicherheit um Kredit, der mit Ausnahme von Optionen größtenteils durch entsprechende Kreditverpflichtungen der anderen Gegenparteien gespiegelt wird. Daher entspricht der gesamte Kredit aus Devisenderivaten in Billionen mindestens dem Doppelten der ausstehenden Nominalbeträge, abzüglich einer Seite der nominalen Optionen. Dies ergibt 236 Billionen US-Dollar.
Laut BIZ beträgt der Bruttomarktwert dieses Kredits 2,548 Billionen US-Dollar. Die BIZ definiert den Bruttomarktwert als „die Summe der Absolutwerte aller ausstehenden Derivatekontrakte mit positivem oder negativem Wiederbeschaffungswert, bewertet zu den am Abwicklungstag geltenden Marktpreisen“. Mit anderen Worten: Soweit das Bankensystem, Nichtbanken und nichtfinanzielle Gegenparteien Gegenparteien dieser OTC-Derivate sind, spiegeln ihre Bilanzen diese Netto-Marktbewertung wider und nicht die tatsächlichen Kreditverpflichtungen, die fast hundertmal größer sind.
Seit meinem Artikel haben Claudio Borio et al. in einem Forschungspapier für die Bank für Internationalen Zahlungsausgleich denselben Punkt aufgegriffen und um einige zusätzliche Aspekte ergänzt. Die nachstehenden Grafiken stammen aus Borios Papier und zeigen nur eine Seite der Nominalwerte der Devisenpositionen, aktualisiert bis Ende Juni dieses Jahres.[iii]

Zu beachten ist, dass dieser OTC-Markt von US-Dollar-Positionen dominiert wird, die sich auf über 80 Billionen US-Dollar belaufen (Grafik A), dass kurzfristige, liquiditätsanfällige Laufzeiten überwiegen (Grafik B) und dass finanzielle Nichtbanken mit Abstand die größte Kategorie bilden (Schattenbanken – Grafik C). Das Papier weist zudem darauf hin, dass die Fed dafür verantwortlich ist, ausreichend Dollar-Liquidität zur Deckung dieser enormen außerbilanziellen Verpflichtungen sicherzustellen.
In den beiden Fällen des Versagens – der Finanzkrise von 2008/09 und im März 2020 (die Repo-Krise im September 2019 stand in keinem Zusammenhang) – flog die Fed im Blindflug, da sie weder das Ausmaß dieser Verpflichtungen noch ihren Standort kannte. Faktisch muss die Fed neben allen ihren sonstigen Verpflichtungen die Integrität des gesamten globalen Devisenmarkts gewährleisten, zu dem nach Schätzung des BIZ-Papiers mehr als 35 Billionen US-Dollar in den Händen ausländischer Nichtbanken gehören.
Was könnte schiefgehen? Diese Lage wird durch einen langfristigen Trend steigender Zinsen eindeutig gefährlicher. So wie dieser und andere OTC-Märkte auf dem Rücken von vierzig Jahren sinkender Zinsen gewachsen sind, werden sie mit dem neuen Trend schrumpfen. In einer säkularen Schwächephase des Finanzsektors werden Institute, die sich zur Risikoabsicherung oder für Handelsgewinne auf Derivate verlassen haben, zwangsläufig Abwicklungsausfällen ausgesetzt sein, die ausgelöst werden, wenn eine oder mehrere Gegenparteien ihren Verpflichtungen nicht nachkommen. Das Überwiegen von Devisenpositionen von Nichtbanken, aus dem Ausland und mit kurzfristiger Liquiditätsanfälligkeit ist eine Kombination, die ein hohes Risiko birgt, zu einem unerwarteten Ereignis zu führen.
Es liegt nahe anzunehmen, dass ein Problem eher auftritt, wenn der Dollar gegenüber anderen Währungen aufwertet, was bis Oktober der Fall war. Dies setzt voraus, dass ausländische Banken und Nichtbanken netto short im Dollar waren. Der steigende Trend der Währung ist jedoch eher ein Hinweis auf Netto-Long-Positionen. Es ist möglich, dass dieser Markt durch kurzfristige Liquiditätsverwerfungen bedroht wird. Aber es stehen doch sicherlich über 2 Billionen US-Dollar an Reverse-Repo-Liquidität bereit …
Die Dollar-Liquiditätslage
Im US-Finanzsystem besteht Überschussliquidität. Die Frage ist jedoch, warum sie vorhanden ist und ob sie im Falle einer Devisenkrise zur Lösung von Liquiditätsproblemen zur Verfügung stehen wird.

Die obige Grafik der Fed zu Reverse-Repurchase-Geschäften (Reverse Repos bzw. RRPs) zeigt, dass die RRPs bei 2,16 Billionen US-Dollar liegen. Bei einem RRP leiht sich die Fed vorübergehend Bargeld und stellt dafür Wertpapiere aus ihrer Bilanz als Sicherheit; sie vereinbart die Rückabwicklung gegen eine Overnight-Verzinsung, die derzeit bei 3,35 % liegt, rund 0,4 % unter dem aktuellen Leitzins (Hinweis: Diese Sätze galten, bevor der FOMC den Leitzins gestern um 0,5 % anhob). Eine breite Palette von Gegenparteien – Primärhändler, Banken, Geldmarktfonds und staatlich geförderte Unternehmen – ist zur Teilnahme an der RRP-Fazilität der Fed berechtigt.
Die Fed legt den Übernacht-RRP-Satz fest, um eine Untergrenze für die Geldmarktsätze zu schaffen, die mit ihrem Zielsatz für die Fed Funds Rate vereinbar ist; dieser wurde inzwischen auf 4,25 % bis 4,5 % angehoben. Die Entscheidung eines Kontrahenten, der Fed zu ihrem Übernachtsatz Kredit zu gewähren, hat unmittelbar wenig mit der allgemeinen Marktliquidität zu tun. Es trifft jedoch zu, dass ein Repo-Zusammenbruch, wie er am 17. September 2019 zu beobachten war, als der Repo-Satz aufgrund einer Kreditknappheit auf 10 % stieg, unwahrscheinlich ist, solange die RRPs der Fed über erhebliche Liquidität verfügen.
Es könnte so scheinen, als sei es für die Fed einfach, RRPs nicht zu verlängern und so Liquidität in das Geschäftsbankensystem zurückzuführen. So funktioniert es jedoch nicht. Um dieses Ziel zu erreichen, müsste die Fed ihren RRP-Satz senken, um Verlängerungen unattraktiv zu machen, und so sicherstellen, dass zusätzliche Liquidität an die Geschäftsbanken zurückfließt. Die Geschäftsbanken sind jedoch nicht nur wegen der Strafen bei der strukturellen Liquiditätsquote (Net Stable Funding Ratio) nach Basel 3 zurückhaltend, große Einlagen aufzunehmen, sondern eine Senkung des RRP-Satzes widerspricht auch der Beibehaltung der derzeitigen Zinspolitik. [Zu beachten ist, dass Basel 3 große Einlagen als erhebliches Risiko für die Bilanzliquidität der Banken betrachtet, während kleine Einlagen als stabile Finanzierungsquelle gelten. Zweifellos ist dies der Grund, warum global systemrelevante Banken wie JPMorgan Chase nun Privatkundendienstleistungen bewerben.]
Dass über 2 Billionen US-Dollar an großen Einlagen faktisch aus dem Bankkredit auf die Bilanz der Fed abgewandert sind, belegt daher eine Kontraktion des Bankkredits. Neben der Einhaltung von Basel 3 versuchen die Geschäftsbanken, im Bewusstsein wachsender Finanz- und Kreditrisiken, ihr gesamtes Kreditengagement zu verringern. Die Liquidierung von Finanzaktiva und die Weigerung, verzweifelten Kreditnehmern Darlehen zu gewähren, begegnen den Risiken auf der Aktivseite der Bankbilanz. Das gesamte Geschäftsbankennetz kann seine Verbindlichkeiten gegenüber den Einlegern dagegen nicht so leicht verringern, was nötig wäre, um den Verschuldungsgrad der gemeinsamen Bilanzen zu senken. Dass Liquidität in Form von RRPs bei der Fed geparkt wird, spiegelt daher schlicht die Zurückhaltung der Geschäftsbanken wider, große Einlagen zu halten, und ist das Gegenstück zu ihrem Abbau von Bilanzaktiva.
So weit zum inländischen Dollarmarkt. Wie jedoch Borios BIZ-Papier hervorhebt, verfügt die Fed kaum oder gar nicht über Erkenntnisse zu den Dollar-Devisenverpflichtungen im Ausland und dazu, wo die Schwachstellen liegen könnten. Doch nicht nur die Dollarliquidität könnte den Geldmarkt aus dem Gleichgewicht bringen. Jeder Dollar-Transaktion steht eine Fremdwährungstransaktion gegenüber, die wahrscheinlich Teil einer Kette ist. Aufgrund der Funktionsweise des Marktes betreffen nur sehr wenige Devisengeschäfte nicht den Dollar. Ein Importeur in Indien, der chinesische Waren bezieht, muss Rupien verkaufen, um Dollar zu kaufen, und verkauft die Dollar dann gegen Yuan, um die Waren zu bezahlen. In dieser einfachen Kette sind die Kontrahenten der Importeur, die Bank des Importeurs, die Bank des Exporteurs und der Exporteur. In einer sich vertiefenden globalen Rezession kann vieles schiefgehen.
Die Devisenstatistiken der BIZ erfassen nur eine Seite einer Transaktion, die außerbilanziell ist, obwohl die doppelte Buchung bei allen Marktteilnehmern mindestens eine Verdoppelung der BIZ-Schätzungen ergeben sollte. Und eine Kontraktion dieses überdimensionierten Derivatemarktes, ausgelöst durch steigende Zinstrends, dürfte auch in einem Geflecht ausländischer Schattenbanken Liquiditätsprobleme offenlegen.
Die Liquiditätslage in Europa
Im deutlichen Unterschied zu den US-RRPs, in denen über 2 Billionen US-Dollar kurzfristige Liquidität geparkt sind, ist laut der International Capital Market Association auch Europa bei der Steuerung der Marktliquidität stark von Repos abhängig. Bei einem Repo nutzt eine ursprünglich handelnde Bank Wertpapiere (in der Regel Staatsanleihen oder hochwertige Unternehmensanleihen) als Sicherheit gegen Bargeld. Es ist die Gegenseite eines Reverse Repos, als das die andere Partei das Geschäft betrachten würde.
Repos und Reverse Repos sind zunehmend ein Merkmal der Interbankenmärkte geworden. Früher wurden tägliche Überschüsse und Fehlbeträge bei den Einlagen an den Geldmärkten über Interbankensätze ausgehandelt, und zwar mit kleineren Beträgen bei unbesicherten Vereinbarungen. Für diese Geschäfte gab es stets individuelle Kreditlimits, die ihren Umfang begrenzten. Aus diesem und anderen Gründen, die uns hier nicht aufhalten müssen, wurden Repos zu einem immer wichtigeren Bestandteil der Geldmärkte. Wichtiger ist, dass Repos zwischen Geschäftsbanken und dem Eurosystem abgeschlossen werden, weil dieses das allgemeine Niveau der Marktliquidität bestimmt.
Laut der letzten jährlichen Erhebung der International Capital Market Association vom Dezember 2021 belief sich der europäische Repo-Markt (einschließlich Pfund Sterling, Dollar und anderer Währungen, die in europäischen Finanzzentren gehandelt werden) damals auf einen Rekordwert von umgerechnet 9.198 Milliarden Euro.[iv] Dies beruhte auf Antworten einer Stichprobe von nur 57 Instituten, darunter Banken, sodass der tatsächliche Umfang des Marktes etwas größer ist. Nach Währungsanteil der Barmittel betrug der Euro-Anteil 56,9 % (5.234 Mrd. €).
Es erlaubt europäischen Pensionskassen und Versicherungsfonds, gehebelte Anleihepositionen über Liability-Driven-Investment-Strategien zu finanzieren. Genau das hat kürzlich die britischen Pensionsfonds beinahe zum Absturz gebracht, als es schiefging. Das ist unproblematisch, bis die Werte der als Sicherheiten hinterlegten Anleihen fallen und Nachschussforderungen gestellt werden. Es ist unwahrscheinlich, dass dieses Problem auf Großbritannien und die Sterling-Märkte beschränkt bleibt.
Die gängige Erklärung lautet, dass die quantitative Lockerung dazu geführt hat, dass große Mengen hochwertiger Sicherheiten vom Eurosystem aus EZB und nationalen Zentralbanken aufgenommen wurden. Dadurch fehlen dem Geschäftsbankensystem insgesamt gute Sicherheiten, während es reichlich Liquidität hält. Folglich wurden die Repo-Sätze unter den Spitzenrefinanzierungssatz der EZB von 2,25 % (also ihren Repo-Satz) gedrückt, wie die nachstehende Tabelle von MTS Markets zeigt, da Sicherheiten für Geschäftsbanken als wertvoller gelten als Bargeld.
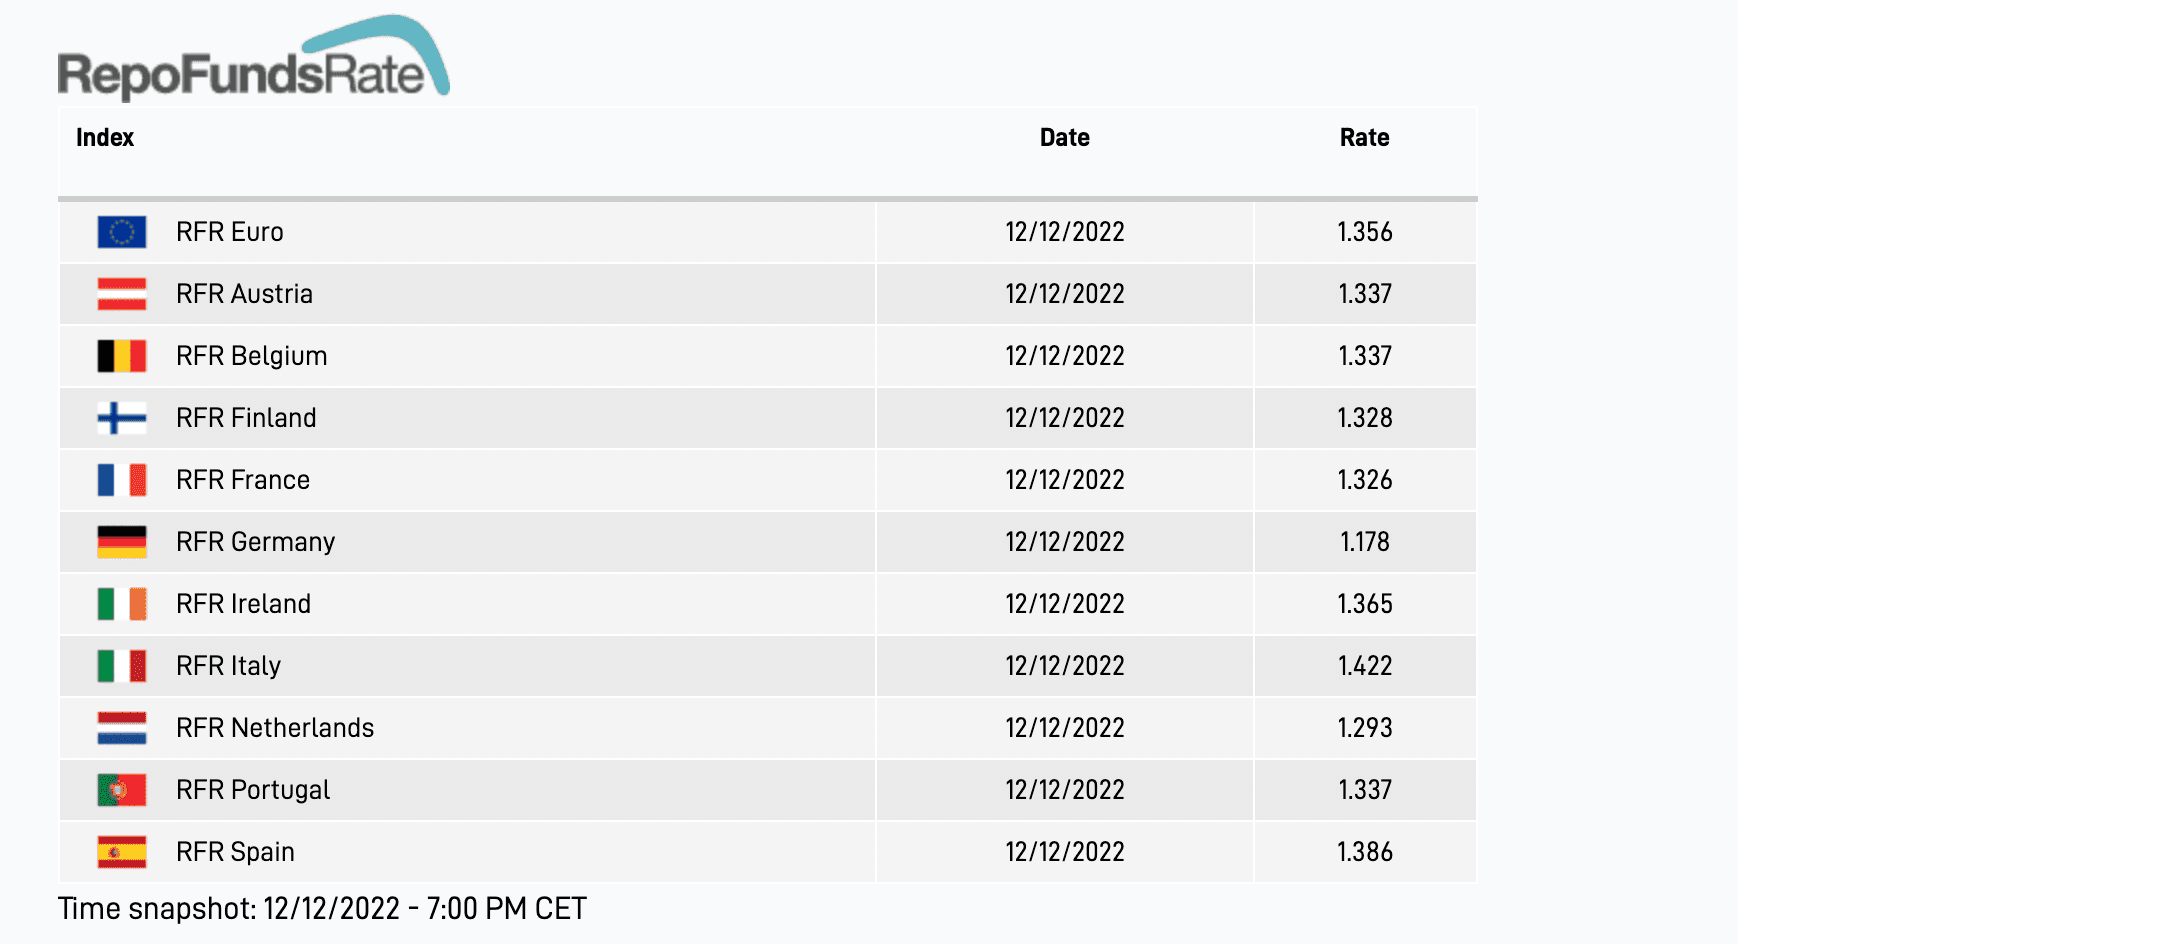
Die Analyse, wonach ein Mangel an Sicherheiten die umgekehrten Repogeschäfte zwischen dem Eurosystem und den Geschäftsbanken antreibt, trifft nur bedingt zu. Manche Banken benötigen Liquidität, um vorübergehende Liquiditätsprobleme im Interbankenhandel mithilfe von Repos zu lösen, für die sie Sicherheiten brauchen. Ansonsten scheint der Wunsch, Bargeld bei der EZB und den nationalen Zentralbanken zu parken, den Problemen amerikanischer Geschäftsbanken zu ähneln, die versuchen, die Einlagenseite ihrer Bilanzen zu verringern. Es ist die Nachfrage der Banken, Bargeld loszuwerden, die den Repo-Satz drückt.
Abbau von Rohstoffderivaten
Eine weitaus kleinere Teilmenge des OTC-Marktes bilden Rohstoffkontrakte, die im vergangenen Juni mit 2,962 Billionen US-Dollar erfasst wurden. Nach Rohstoffen aufgeschlüsselt entfielen 820 Mrd. US-Dollar auf Gold, 106 Mrd. US-Dollar auf andere Edelmetalle und 2.036 Mrd. US-Dollar auf sonstige Rohstoffe. Zwar liegt die Gesamtsumme im Juni 20 % über dem Wert zum Jahresende 2021, doch die Liquidität bei den zugrunde liegenden physischen Rohstoffen nimmt ab. Besonders ausgeprägt ist dies bei Metallen wie Silber und bei Energie.
Für die Handelsabteilungen der Banken war der Handel mit Rohstoffderivaten sehr einträglich, und trotz der Nachteile, die sich aus der Net Stable Funding Ratio von Basel 3 für die Bilanzliquidität ergeben, haben die Banken ihr Engagement in diesem Geschäft beibehalten. Sie nehmen in der Regel die Verkäuferseite ein, während Spekulanten Long-Positionen eingehen. Preislich bewirkt dies, dass Banken und ihre Market Maker künstliches Angebot schaffen, um die Anlagenachfrage zu bedienen, und die Preise dadurch unter das Niveau drücken, auf dem sie sonst lägen. Gedrückte Rohstoffpreise stützen die Stabilität der Fiat-Währungen. Deshalb haben westliche Regierungen unter Führung der USA die Ausweitung dieses von Natur aus spekulativen Geschäfts geduldet.
Doch die mangelnde Liquidität bei den zugrunde liegenden Rohstoffen droht in Verbindung mit dem Trend steigender Zinsen nun das Derivaterisiko zu erhöhen, da die Banken von der Jagd nach Gewinnen zu größerer Vorsicht übergehen. Diese Rohstoffpositionen sind zudem nicht unerheblich. Allein die BIZ-Zahl für Gold entspricht zu heutigen Preisen 14.170 Tonnen, fast dem Vierfachen der jährlichen Fördermenge.
Hinzu kommen zum OTC-Markt regulierte Futures und Optionen mit einem Volumen von über 38 Billionen US-Dollar (September 2022), die durch die Kreditausweitung der Banken gestützt werden. Zwar wird angenommen, dass OTC-Derivatepositionen einen Ausgleich zum Engagement in regulierten Futures bieten, in der Praxis können sie jedoch die gesamten Short-Positionen in marktgängigen Rohstoffen wie Gold erhöhen.
Fehlinvestitionen in der Realwirtschaft
Das von der BIZ aufgezeigte Beispiel nicht erkannter Risiken an den Devisenmärkten ist nur einer von mehreren möglichen Unfällen im Banken- und Finanzsektor der Weltwirtschaft, die an ein Umfeld steigender Zinsen nicht gewöhnt ist. Wir müssen uns nun den nichtfinanziellen Unternehmen zuwenden, die niedrige Zinsen und leichte Kredite genutzt haben, um Projekte zu finanzieren, die andernfalls als unrentabel eingestuft worden wären. Hinzu kommen viele Unternehmen, die selbst bei künstlich niedrigen Kreditkosten ums Überleben gekämpft haben, die sogenannten Zombieunternehmen.
Die Gefahren dieser Fehlinvestitionen für die Weltwirtschaft nahmen bereits vor den Corona-Lockdowns zu, während derer ihre Kosten ohne Einnahmen von Kunden weiterliefen. Anhaltende Störungen der Lieferketten erhöhten die Schulden dieser Unternehmen erheblich. Und nun versuchen überschuldete Banken, Kreditverpflichtungen zurückzuführen, da steigende Zinsen diese Unternehmen in die Insolvenz zu treiben drohen.
Man ist versucht zu glauben, dass Regierungen die Geschäftsbanken dazu bewegen können, eine sich verschlechternde Lage nicht noch zu verschlimmern. Und zweifellos werden die Banken mit staatlichen Garantien lieber kooperieren, als Abschreibungen auf Kredite und öffentliche Vorwürfe wegen verweigerter Kreditvergabe hinzunehmen. Doch es ist nicht nur ein Bankenproblem. Viele Banken haben anstelle direkter Kreditengagements in Unternehmensschulden Collateralised Loan Obligations erworben. Und ein weiteres Schreckensszenario dürfte die Abwicklung der Private-Equity-Branche sein.
Laut dem Annual Review of Private Markets 2022 von McKinsey waren die globalen Privatmärkte bis Mitte 2021 auf 9,6 Billionen US-Dollar angewachsen. Es gibt eine Reihe von Kategorien mit unterschiedlichen Aktivitäten, doch das Grundmuster ist dasselbe: Eine Private-Equity-Partnerschaft kann sich zu geringeren Kosten Mittel beschaffen als unabhängige, Cashflow erwirtschaftende Unternehmen. Sie nutzt diese Fähigkeit, um die Kontrolle über das Unternehmen zu erwerben und dessen Bilanz mit Fremdkapital zu hebeln, sodass sich ihre Eigenkapitalrendite erhöht. Offensichtlich wird diese Strategie sowohl durch unterdrückte Zinsen als auch durch den anhaltenden Trend zu dauerhaft niedrigen Zinsen getragen.
Diese Bedingungen gehören der Vergangenheit an. Schon jetzt gibt es Anzeichen, dass die Branche in Schwierigkeiten gerät. Am 7. Dezember berichtete die Financial Times, dass der Real Estate Income Trust von Blackstone mit einem Volumen von 69 Mrd. US-Dollar Rücknahmen vermögender Anleger begrenze. Der Fonds ist doppelt gehebelt und verfügt über Vermögenswerte von 125 Mrd. US-Dollar. Am folgenden Tag meldete Bloomberg Mittelabflüsse aus dem privaten Kreditfonds von Blackstone mit einem Volumen von 50 Mrd. US-Dollar. Beide Fonds zählen zu den führenden Anbietern im US-amerikanischen Markt für fremdfinanzierte Privatanlagen.
Die Stimmung rund um die Kreditvergabe an Nichtfinanzunternehmen hat sich zweifellos verändert. Soweit erkennbar, werden die Folgen von den Finanzmedien kaum erfasst – jedenfalls noch nicht.
Schlussfolgerungen
Schon in diesem frühen Stadium eines neuen Trends steigender Zinsen werden Spannungen im globalen Bankensystem sichtbar. Die Bankbilanzen sind so stark verschuldet wie nie zuvor, insbesondere in Europa und Japan. Da steigende Zinsen einen Bärenmarkt bei Finanzanlagen mit sich bringen und weitverbreitete Fehlinvestitionen zu notleidenden Krediten führen, schwenkt die Stimmung unter den Bankern klar in Richtung Risikobegrenzung um.
Die Geldmengenzahlen, die eine Verlangsamung der Kreditexpansion zeigen, erzählen nur einen Teil der Geschichte. Geschäftsbanken in den USA und der EU nutzen Reverse Repos, um auf der Einlagenseite ihrer Bilanzen Liquidität abzubauen und so mit dem Bestreben Schritt zu halten, die Aktivseite ihrer Bilanzen zu verringern.
Wie ein Kanarienvogel im Kohlebergwerk zeigt sich bereits, dass die Liquidität bei Derivaten an den regulierten Gold- und Silber-Futures-Märkten versiegt. Vermutlich wiederholt sich dies auch an anderen Rohstoffmärkten. Ein weitaus größeres Problem sind jedoch Devisenkreuze, Swaps und Termingeschäfte, deren Nominalwerte in den Bankbilanzen nicht angemessen abgebildet sind. Allein eine Seite des Kontrahentenrisikos beträgt mehr als das Doppelte der gesamten Kapitalausstattung der global systemrelevanten Banken von rund 40 Billionen US-Dollar.
Wie bei allen Kreditkontraktionen ist praktisch unmöglich vorherzusagen, wann und wo das System brechen wird. Wenn es geschieht, wird die Krise jedoch plötzlich eintreten. Wir müssen hoffen, dass die Bilanzkosmetik zum Jahresende ohne Zwischenfälle verläuft.
[i] Siehe https://www.goldmoney.com/research/the-great-unwind-1
[ii] ebenda
[iii]Siehe https://www.bis.org/publ/qtrpdf/r_qt2212h.htm
[iv] Siehe ICMA Survey Number 41, veröffentlicht im November 2021.
Die in diesem Artikel geäußerten Ansichten und Meinungen sind die des Autors bzw. der Autoren und geben nicht die Ansichten von Goldmoney wieder, sofern dies nicht ausdrücklich angegeben ist. Der Artikel dient ausschließlich der allgemeinen Information und stellt keine Rechts-, Finanz-, Steuer-, Anlage- oder Buchhaltungsberatung durch Goldmoney oder den Autor bzw. die Autoren dar. Sie sollten nicht auf Grundlage der in diesem Artikel enthaltenen Informationen handeln oder sich auf diese verlassen, ohne zuvor unabhängigen fachlichen Rat einzuholen. Es wurde Sorgfalt darauf verwendet, die Verlässlichkeit der Informationen im Artikel sicherzustellen; Goldmoney übernimmt jedoch keine Gewähr dafür, dass sie richtig, vollständig und aktuell sind und/oder als Hinweis auf künftige Ergebnisse verstanden werden können, und man sollte sich nicht darauf verlassen. Goldmoney haftet nicht für Ansprüche, Verluste, Schäden oder Unannehmlichkeiten, die infolge der in diesem Artikel enthaltenen Informationen oder Meinungen entstehen, und jede Handlung auf Grundlage der in diesem Artikel enthaltenen Meinungen und Informationen erfolgt auf eigenes Risiko.