
Zu Beginn dieser Woche hat Bill Gross, der den Anleihefonds von Pimco leitet, unter Vorbehalt für Investitionen in hochverzinsliche Anleihen plädiert, obwohl der Renditevorteil auf den ersten Blick nicht ausreicht, um das zusätzliche Risiko zu rechtfertigen. Deutlich gesagt: Er hält es für möglich, dass Anlagen in Anleihen zahlungsunfähiger Staaten der Eurozone oder zweitklassiger Unternehmensschuldner profitabel sein könnten.
Herr Gross folgt damit einigen anderen klugen und üblicherweise skeptischen Fondsmanagern, die gegenüber dauerhaft niedrigen Anleiherenditen und den Aktienmärkten, die der Schwerkraft trotzen, offenbar die Waffen strecken. Er nimmt diese Haltung vermutlich nicht ohne gute Gründe ein.
Ein Grund könnte sein, dass Werturteile in diesem Markt kaum noch eine Rolle spielen. Anleger haben schon immer in Investmentfonds investiert, weil sie davon ausgehen, dass ein Fondsmanager ihr Geld besser verwaltet, als sie es selbst könnten. Indem sie ihr Geld gewissermaßen an einen Profi weiterreichen, glauben Anleger offenbar, das Anlagerisiko auszuschalten. Dabei verwechseln sie häufig das Risiko, das aus mangelnder eigener Anlagekompetenz entsteht, mit dem Kursrisiko an den Märkten.
Deshalb befinden sich Investmentfonds in einer schwierigen Lage, wenn die Fundamentaldaten keine Anlageentscheidung stützen und dennoch weiter Geld zufließt. Und das betrifft nicht nur Anleihefonds: Die nachstehende Grafik zeigt den S&P 500 Index, der uns seit dem Platzen der Dotcom-Blase mit recht heftigen Schwankungen unterhalten hat.
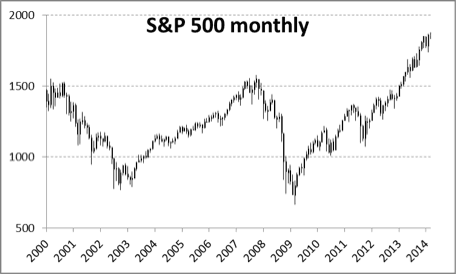
Dem Mann auf der Straße dürfte klar sein, dass die Lage nicht so gut ist, wie es die fast dreifache Höhe des S&P seit der Lehman-Krise nahelegen würde. Dennoch fließen seine Ersparnisse weiterhin in Aktien und Anleihen, unabhängig vom Preis. Und wie Herr Gross in seinem Newsletter schreibt, hängt alles vom Vertrauen in die politischen Entscheidungsträger und die Wirksamkeit ihrer Maßnahmen ab.
Dies ist ein zweiter Grund. Dass Fondsmanager darauf angewiesen sind, dass die Politik nicht versagt, heißt im Grunde, dass freie Märkte ein Mythos sind. Die Kapitalmärkte sind nicht mehr der Ort, an dem Käufer und Verkäufer auf Grundlage ihrer Werteinschätzung handeln; stattdessen geht es nur noch um Trends und das Vertrauen in die Fed.
Anlageklassen von Anleihen bis zu bildender Kunst steigen im Wert, gestützt durch Nullzinsen. Die zugrunde liegende Blase ist die größte und bewusst synchronisierte Blase der Geschichte, nämlich die der Währung selbst. Die Geschwindigkeit, mit der sie sich aufbläht, scheint trotz der Reduzierung der Anleihekäufe durch die Fed nicht nachzulassen. Andernfalls würden die Märkte ins Stocken geraten. Stattdessen muss das Tapering der Fed durch etwas wie eine Belebung der Kreditvergabe der Banken ausgeglichen werden. Wenn das so ist, können die Preise aller Anlageklassen weiter steigen, und die Party geht weiter. Setzt die Fed ihr Tapering fort, dürfen wir dies in der Tat als vernünftigen Hinweis darauf werten, dass das Wachstum der Bankkredite dies vollständig ausgleicht.
Es besteht natürlich die erhebliche Gefahr, dass eine Wiederbelebung der Bankkredite schon bald zu Preisinflation führt, doch das war schon immer das Problem von morgen. Hinzu kommen erhebliche Risiken beim Reiten auf einer Kreditwelle, nicht zuletzt die Frage, wann man aussteigen sollte. Aus diesen Gründen ist es klug von dem sehr erfahrenen und gut informierten Herrn Gross, seinen neu gewonnenen Optimismus deutlich einzuschränken.