
Die Rendite zehnjähriger US-Staatsanleihen hat sich im vergangenen Jahr bereits mehr als verdoppelt. Es liegt in der Natur von Marktzyklen, dass Aktien und andere Finanzanlagen bei einem ersten Anstieg der Anleiherenditen weiter an Wert gewinnen. Erst ein zweiter Anstieg dürfte den optimistischen Glauben an die Konjunkturaussichten in den Beginn eines Bärenmarktes umschlagen lassen. Die Finanzmärkte, die sich bereits von den fundamentalen Realitäten entkoppelt haben, scheinen für einen solchen Stimmungswandel äußerst anfällig zu sein.
Dieser Artikel weist darauf hin, dass die Aktienmärkte stärker von Geldflüssen als von den wahrgenommenen Wirtschaftsaussichten bestimmt werden. Die Bankkredite für die Industrie schrumpfen, die Rohstoffpreise steigen stark an, und die Lieferketten bleiben gestört. Angetrieben von früheren und weiteren künftigen Ausweitungen der Geldmenge steht die Welt vor einem weitaus stärkeren Anstieg der Preisinflation als derzeit angenommen und damit vor erheblich höheren Zinsen, die sowohl die Finanzmärkte als auch die Papierwährungen zu destabilisieren drohen.

Einleitung
Im Unterholz raschelt es und stört die idyllische Waldkulisse, in der wir selbstgefällig das gesprenkelte Sonnenlicht genießen, arglos und ohne Ahnung vom lauernden Bären. Der Bär kündigt einen weiteren Anstieg der Anleiherenditen an, während wir uns mit den inflationären Folgen der jüngsten und aktuellen Ereignisse auseinandersetzen.Die Beteiligung der Öffentlichkeit an den Aktienmärkten befindet sich auf einem Rekordhoch, und zwar nicht nur über Direktanlagen – dilettantische Spekulation ist weit verbreitet –, sondern auch über passive Indexfonds und ähnliche Produkte. Bei diesen gehen Finanzberater von der Annahme aus, Indexfonds seien risikofrei, weil das Risiko einzelner Unternehmenspleiten so stark verwässert sei, dass es nicht ins Gewicht falle, und sie sagen dies auch ihren arglosen Kunden. Zudem steigen die Märkte langfristig immer, und dies werde durch die Anlage in diese Fonds erfasst. Das ist jedoch Täuschung, denn sie ignoriert Marktzyklen und systemische Risiken. Wer den unvermeidlichen zyklischen Umschwung von der Gier nach Gewinnen zur Angst vor Verlusten übersieht, der die Grenze zwischen Bullen- und Bärenmärkten markiert, entzieht dem Rat der Dauer-Optimisten die Grundlage.
Ohne Zweifel sind die Anleiherenditen der Bär, der in unserer bislang ungetrübten Szenerie lauert. Unbemerkt haben sie zu steigen begonnen, wie die Grafik am Anfang dieses Artikels zeigt. Es ist dringend an der Zeit, die Auswirkungen auf die Marktbeziehungen zu betrachten. Über viele Anlagezyklen hinweg hat sich gezeigt, dass die Anleihekurse üblicherweise vor den Aktienkursen ihren Höhepunkt erreichen. Es ist eines der verlässlichsten Warnsignale, das trotz seiner Bilanz regelmäßig von Wunschdenkern abgetan wird, bis es zu spät ist.
Stattdessen wird gemeinhin argumentiert, die Gewinnaussichten der Unternehmen hätten sich in dieser Phase des Konjunkturzyklus verbessert, weil die Gewissheit eines besseren wirtschaftlichen Ausblicks wachse. Und da die zivilisierte Welt diesmal aus den Lockdowns hervorgeht, verbreitet jeder Analyst in den Mainstream-Medien diese Botschaft. Für sie bestätigt der Anstieg der Anleiherenditen, dass sich die Geschäftsbedingungen verbessern und noch höhere Aktienkurse rechtfertigen. Doch es handelt sich um einen Zyklus, der mit den Wirtschaftsaussichten wenig zu tun hat.
Heute sehen wir, dass das Verhältnis zwischen fallenden Anleihekursen und steigenden Aktienkursen sowie die gesamte Stimmung und Kommentierung darum herum so sind, wie wir es erwarten sollten. Doch hüten Sie sich vor dem Bären, der im Wald lauert. Oft ist es der zweite Anstieg der Anleiherenditen, der den Aktienbullen erlegt. Ich erinnere mich lebhaft an ein Treffen mit einem Industriellen im Herbst 1972, der mir sagte, sein Geschäft laufe so gut wie nie zuvor. Dann stellte er seine Ahnungslosigkeit in Finanzfragen zur Schau, indem er mir erklärte, es sei völlig verantwortungslos von der Londoner Börse, zuzulassen, dass sich der FT-30-Aktienindex in den vorangegangenen fünfzehn Monaten halbiert habe. Nach diesem Gespräch halbierte sich der FT 30 erneut, nachdem die Zinsen im Oktober 1973 drastisch angehoben worden waren, was die berüchtigte Krise der Secondary Banks auslöste; bis Januar 1975 verlor er 70 % gegenüber seinem Höchststand vom Mai 1972. Und das Letzte, was ich von dem unglücklichen Industriellen hörte, war, dass sein Unternehmen bankrott gegangen war und er sich das Leben genommen hatte.
Es ist ein Fehler, Meinungen oder Belege zur Wirtschaftslage als Hauptgrund für Aktieninvestitionen heranzuziehen. Wichtiger ist es, dem Geld zu folgen, insbesondere dem Zyklus der Bankkredite. Während Privatanleger an den Höchstständen der Aktienmärkte einsteigen, erkennen Banker, dass die frühen Anzeichen steigender Zinsen die Geschäftspläne stören und unweigerlich zu Unternehmensinsolvenzen führen werden. Dies geschieht zu einem Zeitpunkt, an dem ihre eigenen Bilanzen am stärksten gehebelt sind. Dieser Kreditzyklus weist einige zusätzliche Besonderheiten auf. Auch wenn vom Ende der Pandemiebeschränkungen eine deutliche Erholung der Wirtschaftstätigkeit erwartet wird, sind diese zusätzlichen Merkmale extrem, und das Bärenszenario ist daher stark.
Die Banken haben begonnen, Kredite an Kreditnehmer außerhalb des Finanzsektors zurückzuziehen, sodass diesen die Mittel fehlen werden, um Waren zu verarbeiten und zu liefern und damit die steigende Nachfrage zu bedienen. Zudem sind die Banken überschuldet, wie es in dieser Phase des Kreditzyklus üblich ist, doch nie waren sie es stärker als dieses Mal. Der Übergang von der Gier der Banken zur Angst der Banken führt stets zu einer erheblichen Kürzung der Kreditvergabe, mit der möglichen Folge, dass Banken gezwungen sind, Sicherheiten in fallende Märkte hinein zu liquidieren. Undenkbar? Es wäre in jedem Kreditzyklus geschehen, hätten die Zentralbanken nicht eingegriffen, um es zu verhindern – was ihnen seit den 1930er-Jahren jedes Mal gelungen ist. Und man bedenke die Zinsen, die bereits bei null liegen und in Euro, Yen und Schweizer Franken negativ sind. Wohin sollen sie noch gehen, um eine Weltwirtschaft zu retten, die an mangelnden Bankkrediten scheitert?
Der herausragende Indikator sind stets die Anleiherenditen. Die Grafik am Anfang dieses Artikels legt uns nachdrücklich nahe, dass sie nach der derzeitigen Pause steigen werden – wahrscheinlich deutlich. Dieser Artikel erklärt, warum, und welche Folgen dies für die Finanzmärkte haben wird. Und er erklärt, warum die Kaufkraft der Fiat-Währungen trotz höherer Anleiherenditen nicht nur beschleunigt zu sinken begonnen hat, sondern dies mit nahezu völliger Sicherheit weiter tun wird.
Warum die Anleiherenditen steigen
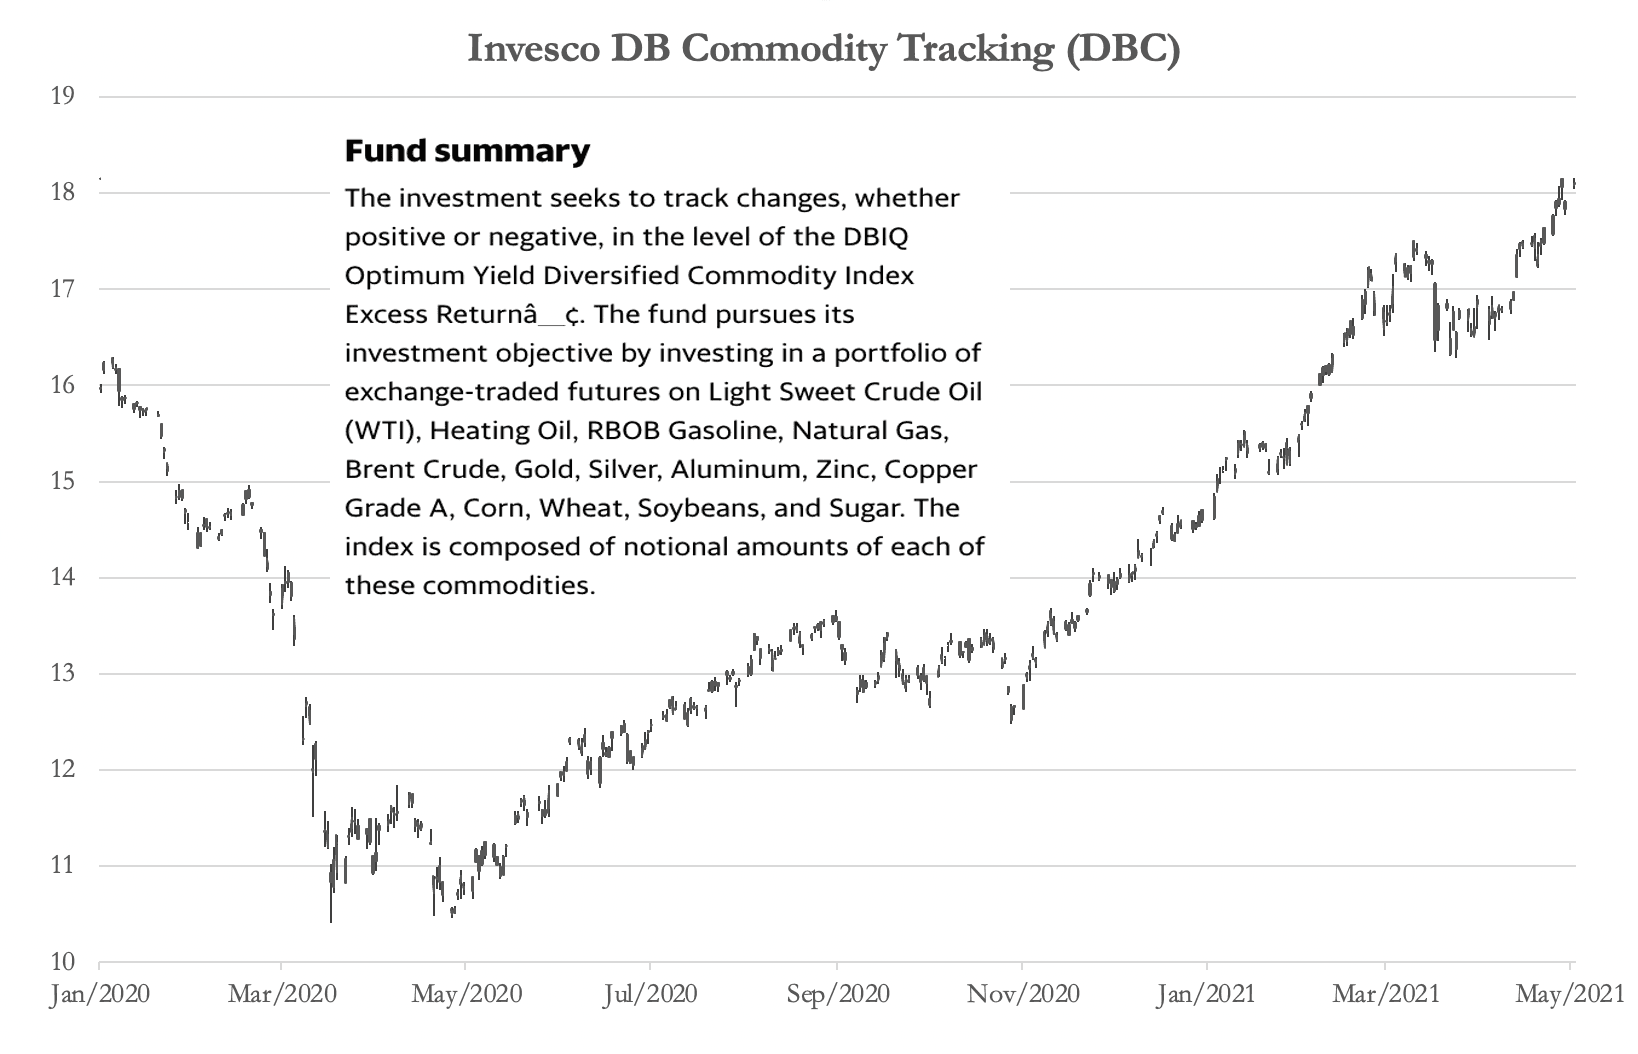
Die Rendite zehnjähriger US-Staatsanleihen fiel im März 2020, als die Deflationsängste zunahmen, auf nur 0,48 %. Der S&P 500 war innerhalb von nur fünf Wochen um 32 % gefallen, da auf die Covid-Krise in China die Aussicht folgte, dass auch andere Länder Pandemie-Lockdowns verhängen würden. Die Rohstoffpreise brachen ein. Die Fed tat dann, was sie unter solchen Bedingungen immer tut: Sie senkte die Zinsen auf das mögliche Minimum (diesmal null) und überschwemmte die Märkte mit Geld (monatlich 120 Mrd. US-Dollar an QE), zusammen mit einigen weiteren Marktstützungsmaßnahmen, die verhindern sollten, dass die Renditen von Unternehmensanleihen steigen und damit Kreditrisiken widerspiegeln.Unmittelbar darauf begann sich fast alles zu erholen, mit Ausnahme der Anleihekurse. Der anfängliche Anstieg ihrer Renditen lässt sich jedoch damit begründen, dass sie zuvor durch die Deflationsängste angesichts der sich ausbreitenden Pandemie gedrückt worden waren und dass nach dem Abklingen der schlimmsten Deflationsängste wieder Normalität eingekehrt sei. Im darauffolgenden Jahr erholten sich die Aktienmärkte vollständig und erreichten seither neue Höchststände. Die Rohstoffpreise steigen derzeit kräftig, was marktoptimistische Beobachter bislang als Zeichen einer sich erholenden Nachfrage und damit als Bestätigung der wirtschaftlichen Erholung werten. Nachdem die Fed vor einiger Zeit das Inflationsziel von 2 % auf einen durchschnittlichen Wert von 2 % über einen längeren Zeitraum geändert hatte, sah sie erst vergangene Woche keinen Grund zu der Annahme, dass der Anstieg der Preisinflation mehr als ein vorübergehendes Phänomen sein werde.
Offiziell gilt die Devise, nichts Böses zu sehen. Doch schon jetzt wagt sich der Konsens des Establishments auf pessimistischeres Terrain. Infrastrukturinvestitionspläne, nicht nur in den USA, sondern überall zur Unterstützung grüner Agenden, dürften die Preise für Öl und Kupfer sowie für eine Reihe weiterer Rohstoffe in die Höhe treiben. Neben den staatlich angestoßenen Infrastrukturausgaben treiben Hersteller in Erwartung einer starken Nachfrage nach der Pandemie die Preise für Rohstoffe und Vormaterialien sowie die Kosten der Logistik für deren Lieferung nach oben. Wichtige Branchen, insbesondere die Landwirtschaft, leiden unter akutem Arbeitskräftemangel. In vielen Fällen stehen keine Fachkräfte zur Verfügung. Selbst die verantwortungslosesten inflationsfreundlichen Ökonomen und Kommentatoren beginnen darauf hinzuweisen, dass die Zinsen wahrscheinlich steigen müssen, weil die Preise außer Kontrolle zu geraten drohen.
Angetrieben wird all dies von der Ausweitung der Geldbasis durch die Zentralbanken. Die nachstehende FRED-Grafik der St. Louis Fed zur Geldbasis der Fed veranschaulicht dies und steht stellvertretend für das globale Bild, da der Dollar die Reservewährung und das Preismedium für alle Rohstoffe ist.

Seit Anfang März 2020, dem Monat, in dem die Fed praktisch unbegrenzte monetäre Expansion ankündigte, ist die Geldbasis um 69 % gewachsen. Dieses rasche Wachstum des Zentralbankgeldes steht zweifellos hinter den steigenden Rohstoffpreisen oder, genauer gesagt, es ist der Grund dafür, dass die Kaufkraft des Dollars auf den internationalen Märkten sinkt.
Sinken die Aussichten für die Kaufkraft einer Fiat-Währung, erwarten alle Inhaber einen Ausgleich in Form höherer Zinsen. Das liegt zum Teil an der Zeitpräferenz, also daran, dass der Eigentümer der Währung für einen bestimmten Zeitraum auf deren Nutzung verzichtet hat. Zum Teil liegt es an der Erwartung, dass die Währung bei der Rückzahlung weniger kaufen wird als heute. Wenn die offiziellen Prognosen zum Verbraucherpreisindex besagen, dass die Kaufkraft des Dollars voraussichtlich auf 97,5 Cent je Dollar sinken wird, dann müsste die Rendite zehnjähriger US-Staatsanleihen mindestens 2,56 % betragen (2,5 %/0,97), da neue Käufer andernfalls sofort Verluste erleiden. Die offizielle Erwartung, dass der Anstieg der Preisinflationsrate nur vorübergehend sein wird, ist für eine Anlageentscheidung heute unerheblich, da sich die Rendite im Lichte der Ereignisse im Laufe der Zeit entwickeln dürfte.
Dabei ist noch nichts für die Zeitpräferenz hinzugerechnet (die bei einer frei gehandelten Anleihe zugegebenermaßen minimal ist), ebenso wenig etwas für das Währungsrisiko gegenüber der Basiswährung eines Anlegers und für das Gläubigerrisiko. Betrachtet man allein die erwartete Inflation und lässt diese anderen Aspekte außer Acht, erscheint eine aktuelle Rendite von 1,61 viel zu niedrig, und ein Renditeziel von mindestens 2,5 % erscheint angemessener.
Befürworter des Dollars argumentieren, je tiefer die Krise, desto größer sei der Wunsch nach Dollars. Es stimmt, dass viele Dollarhalter ihm im Vergleich zu ihrer eigenen Währung den Status eines sicheren Hafens zuschreiben. Das ist jedoch im Grunde ein Argument, das eher für kurzfristige Liquidität gilt als für jeden anderen Grund, Dollars zu halten, mit Ausnahme vielleicht von Haltern, deren Basiswährungen klein und systemisch schwach sind. Da der handelsgewichtete Index des Dollars seit März 2020 jedoch selbst fällt, trifft dies auf die breitere Währungswelt nicht zu. Angesichts eines fallenden Dollars gegenüber anderen Währungen und eines Besitzes ausländischer, nichtstaatlicher Anleger an Dollar-Finanzanlagen, der so übermäßig ist, dass er das US-BIP übersteigt, fehlt dem Argument des sicheren Hafens für den Dollar die Glaubwürdigkeit.
Die offenbar optimistischen Annahmen der Fed zur Stabilität des Dollars scheinen ihren eigenen Interessen zu dienen. Es besteht naturgemäß eine Zurückhaltung, eine stärkere Erosion des voraussichtlichen Wechselkurses einzuräumen, die folglich eine Änderung der Zinspolitik erforderlich machen könnte. Doch die Rohstoffpreise steigen sprunghaft, und wenn der zurückgehaltene Konsum und die zurückgehaltenen Unternehmensausgaben freigesetzt werden, wird das Güterangebot begrenzt sein, zum Teil wegen fehlender inländischer Kapitalressourcen, weil die Geschäftsbanken die Kreditvergabe einschränken, und zum Teil wegen anhaltenden Chaos in den Lieferketten. Statt einer Preisinflationsrate von 2,5 % sollten wir einen deutlich höheren Satz ansetzen, um die künftige Kaufkraft des Dollars zu diskontieren.
Es dürfte nur eine Frage kurzer Zeit sein, bis die Inhaber aller Fiat-Währungen sich nüchtern mit diesem Thema befassen, ohne die derzeit an den Märkten vorherrschende zuversichtliche Stimmung. Die frühen Anzeichen eines letzten Aufbäumens der Finanzanlagen waren für jene, die das Geld verstehen, jedoch bereits im März 2020 erkennbar, als die Fed ihren Leitzins auf null senkte und quantitative Lockerung von 120 Mrd. USD pro Monat ankündigte. Dies ist seither ein Thema dieser Artikel.
Seitdem sind die Rohstoffpreise zusammen mit anderen Inflationsschutzanlagen wie Kryptowährungen, Aktien und Wohnimmobilien stark gestiegen. Abgesehen von der Kaufkraft der Währungen sind die Verlierer festverzinsliche Anleihen, da deren Renditen gestiegen sind.
Die erste Gruppe von Dollarhaltern, die betroffen sein wird, sind Ausländer. Einige davon sind Unternehmen, die Dollars eigentlich nicht benötigen, da sie durch Exporte in die USA am Ende noch mehr davon halten werden. Sie müssen gerade lernen, dass es besser ist, die Rohstoffe für die Produktion eingelagert zu haben.
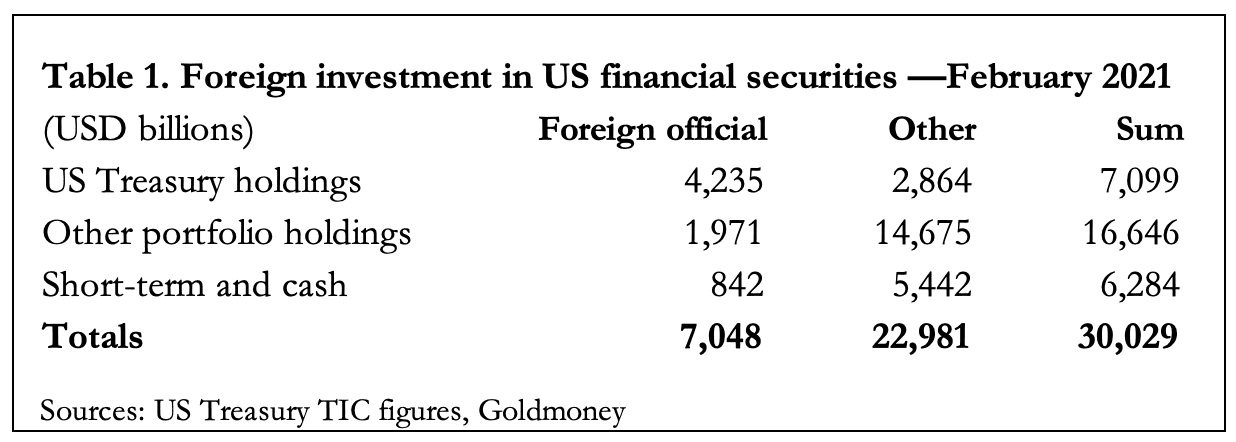
Einige sind Anleger, die in anderen Währungen geführt werden und ihre Portfolios diversifizieren, also kurzlebige Halter von Finanzanlagen, die diese verkaufen werden, wenn die Anleiherenditen weiter steigen. Dieses Liquidationspotenzial in ausländischen Händen ist wegen der enormen Größenordnungen von großer Bedeutung. Die Aufteilung zwischen offiziellen Haltern und Haltern des privaten Sektors (Sonstige) zeigt Tabelle 1 unten.
Sinken die Aussichten für die Kaufkraft einer Fiat-Währung, erwarten alle Inhaber einen Ausgleich in Form höherer Zinsen. Das liegt zum Teil an der Zeitpräferenz, also daran, dass der Eigentümer der Währung für einen bestimmten Zeitraum auf deren Nutzung verzichtet hat. Zum Teil liegt es an der Erwartung, dass die Währung bei der Rückzahlung weniger kaufen wird als heute. Wenn die offiziellen Prognosen zum Verbraucherpreisindex besagen, dass die Kaufkraft des Dollars voraussichtlich auf 97,5 Cent je Dollar sinken wird, dann müsste die Rendite zehnjähriger US-Staatsanleihen mindestens 2,56 % betragen (2,5 %/0,97), da neue Käufer andernfalls sofort Verluste erleiden. Die offizielle Erwartung, dass der Anstieg der Preisinflationsrate nur vorübergehend sein wird, ist für eine Anlageentscheidung heute unerheblich, da sich die Rendite im Lichte der Ereignisse im Laufe der Zeit entwickeln dürfte.
Dabei ist noch nichts für die Zeitpräferenz hinzugerechnet (die bei einer frei gehandelten Anleihe zugegebenermaßen minimal ist), ebenso wenig etwas für das Währungsrisiko gegenüber der Basiswährung eines Anlegers und für das Gläubigerrisiko. Betrachtet man allein die erwartete Inflation und lässt diese anderen Aspekte außer Acht, erscheint eine aktuelle Rendite von 1,61 viel zu niedrig, und ein Renditeziel von mindestens 2,5 % erscheint angemessener.
Befürworter des Dollars argumentieren, je tiefer die Krise, desto größer sei der Wunsch nach Dollars. Es stimmt, dass viele Dollarhalter ihm im Vergleich zu ihrer eigenen Währung den Status eines sicheren Hafens zuschreiben. Das ist jedoch im Grunde ein Argument, das eher für kurzfristige Liquidität gilt als für jeden anderen Grund, Dollars zu halten, mit Ausnahme vielleicht von Haltern, deren Basiswährungen klein und systemisch schwach sind. Da der handelsgewichtete Index des Dollars seit März 2020 jedoch selbst fällt, trifft dies auf die breitere Währungswelt nicht zu. Angesichts eines fallenden Dollars gegenüber anderen Währungen und eines Besitzes ausländischer, nichtstaatlicher Anleger an Dollar-Finanzanlagen, der so übermäßig ist, dass er das US-BIP übersteigt, fehlt dem Argument des sicheren Hafens für den Dollar die Glaubwürdigkeit.
Die offenbar optimistischen Annahmen der Fed zur Stabilität des Dollars scheinen ihren eigenen Interessen zu dienen. Es besteht naturgemäß eine Zurückhaltung, eine stärkere Erosion des voraussichtlichen Wechselkurses einzuräumen, die folglich eine Änderung der Zinspolitik erforderlich machen könnte. Doch die Rohstoffpreise steigen sprunghaft, und wenn der zurückgehaltene Konsum und die zurückgehaltenen Unternehmensausgaben freigesetzt werden, wird das Güterangebot begrenzt sein, zum Teil wegen fehlender inländischer Kapitalressourcen, weil die Geschäftsbanken die Kreditvergabe einschränken, und zum Teil wegen anhaltenden Chaos in den Lieferketten. Statt einer Preisinflationsrate von 2,5 % sollten wir einen deutlich höheren Satz ansetzen, um die künftige Kaufkraft des Dollars zu diskontieren.
Es dürfte nur eine Frage kurzer Zeit sein, bis die Inhaber aller Fiat-Währungen sich nüchtern mit diesem Thema befassen, ohne die derzeit an den Märkten vorherrschende zuversichtliche Stimmung. Die frühen Anzeichen eines letzten Aufbäumens der Finanzanlagen waren für jene, die das Geld verstehen, jedoch bereits im März 2020 erkennbar, als die Fed ihren Leitzins auf null senkte und quantitative Lockerung von 120 Mrd. USD pro Monat ankündigte. Dies ist seither ein Thema dieser Artikel.
Seitdem sind die Rohstoffpreise zusammen mit anderen Inflationsschutzanlagen wie Kryptowährungen, Aktien und Wohnimmobilien stark gestiegen. Abgesehen von der Kaufkraft der Währungen sind die Verlierer festverzinsliche Anleihen, da deren Renditen gestiegen sind.
Die erste Gruppe von Dollarhaltern, die betroffen sein wird, sind Ausländer. Einige davon sind Unternehmen, die Dollars eigentlich nicht benötigen, da sie durch Exporte in die USA am Ende noch mehr davon halten werden. Sie müssen gerade lernen, dass es besser ist, die Rohstoffe für die Produktion eingelagert zu haben.
Einige sind Anleger, die in anderen Währungen geführt werden und ihre Portfolios diversifizieren, also kurzlebige Halter von Finanzanlagen, die diese verkaufen werden, wenn die Anleiherenditen weiter steigen. Dieses Liquidationspotenzial in ausländischen Händen ist wegen der enormen Größenordnungen von großer Bedeutung. Die Aufteilung zwischen offiziellen Haltern und Haltern des privaten Sektors (Sonstige) zeigt Tabelle 1 unten.
Dabei ist zu beachten, dass die amerikanischen Bestände an Fremdwährungen minimal sind, weil die Kreditvergabe an Ausländer ganz überwiegend in Dollar statt in Fremdwährungen erfolgt. Zudem sorgt das enorme Handelsbilanzdefizit der USA dafür, dass sich zwar Dollar in ausländischer Hand ansammeln, Fremdwährungen sich jedoch nicht in amerikanischer Hand ansammeln. Damit ist die in Tabelle 1 dargestellte Lage als eine Dollarkrise, die nur darauf wartet auszubrechen, durchaus real.
Sobald die nicht-offiziellen Halter erkennen, was mit ihren Dollar geschieht und welche Folgen steigende Anleiherenditen für die breiteren Klassen von Finanzanlagen haben, werden sie ihre Bestände von nahezu 23 Billionen US-Dollar mit an Sicherheit grenzender Wahrscheinlichkeit reduzieren. Alle auf Dollar lautenden Finanzanlagen wären gefährdet, und wo diese hinführen, folgen naturgemäß auch Finanzanlagen, die auf alle anderen Währungen lauten. Wir können davon ausgehen, dass der Dollar auch gegenüber anderen Währungen weiter fällt, teilweise angetrieben durch die stark inflationären Ausgabenpläne von Präsident Biden. Unabhängig von der binnenwirtschaftlichen Lage hätte die Fed dann keine praktikable Alternative zu Zinserhöhungen, um den Dollar gegenüber anderen Währungen zu stabilisieren. Wir können jedoch sicher sein, dass die Fed sich dazu äußerst ungern entschließen wird.
Sobald die viel beschworenen Konsumausgaben nach dem Lockdown freigesetzt werden, können das fehlende Produktionsangebot und das Chaos in den Lieferketten nur dazu führen, dass die Verbraucherpreise deutlich über das durchschnittliche Ziel der Fed von 2 % steigen. Dies wird nicht nur zwangsläufig zu höheren Anleiherenditen führen, sondern auch die Bewertungsgrundlage der Aktienmärkte verschieben und so die Kurse belasten. Selbst wenn die Fed versucht, dies durch eine Ausweitung der quantitativen Lockerung (QE) auszugleichen, um mehr Liquidität in Anleihen und Aktien zu lenken, wird es unmöglich sein, den Bewertungseffekt auszugleichen. Aktien werden mit an Sicherheit grenzender Wahrscheinlichkeit einem Zinsschock erliegen. Gleichzeitig werden die steigenden Anleiherenditen die Staatsfinanzen belasten. Die Aussicht auf wachsende Verluste bei Wertpapieranlagen wird unweigerlich zu der oben beschriebenen Liquidation durch ausländische Anleger führen, was einen schwächeren Dollar und noch höhere Anleiherenditen zur Folge hat.
Unter diesen Bedingungen wird die Fed in der Falle sitzen. Sie kann Anleihe- und Aktienkurse nicht fallen lassen und riskieren, dass die Geschäftsbanken die Kontraktion der Bankkredite beschleunigen, was unausweichlich zur Verwertung von Kreditsicherheiten führen würde. Die Anlegerstimmung würde sich stark ins Negative kehren. Sie kann auch nicht tatenlos zusehen, wie die Märkte sich selbst regulieren, denn angesichts rekordhoher Unternehmens- und sonstiger Schulden wäre eine Refinanzierung nicht mehr möglich. Ebenso wenig kann sie einfach Geld drucken, um alles zu retten, denn der Dollar würde dadurch weiter geschwächt. Somit bleibt ihr nur eine einzige Alternative, wenn auch mit größtem Widerwillen: die Zinsen zu erhöhen – und zwar erheblich.
Neokeynesianer, die offenbar der Überzeugung anhängen, Zinsen seien Wucher und Sparern müsse zugunsten aller anderen die Rendite verwehrt werden, sind in den Zentralbanken fest verankert und werden diesen Lösungsversuch mit Sicherheit anprangern. Die Erfahrung der 1970er Jahre bestätigt jedoch, dass die Zentralbanken die Zinsen anheben werden, zu wenig und zu spät, bevor sie sich schließlich entscheiden, die Erwartungen höherer Zinsen am Markt zu ersticken, indem sie ihnen zuvorkommen. Bekanntlich tat dies Paul Volcker in den Jahren 1979 bis 1981. Weniger in Erinnerung ist, dass das Geldmengenwachstum trotz Leitzinsen von bis zu 20 % anhielt, sodass die Zinskosten mit inflationären Mitteln gedeckt wurden. Dies zeigt die nachstehende Grafik.

Aus diesem früheren Präzedenzfall können wir schließen, dass die Fed sich bei der Wahl zwischen dem Ende des Gelddruckens und Zinserhöhungen für Zinserhöhungen entscheiden wird. Dies trägt zum Wachstum der Geldmenge bei, wie am stärkeren Anstieg ab 1979 zu erkennen ist. Doch welche Wirkung hätte eine solche Politik heute?
In den 1970er Jahren hatte sich die inländische Verschuldung noch nicht über das Maß hinaus aufgebaut, das zur echten Finanzierung der Produktion erforderlich war, und die Finanzialisierung der US-Wirtschaft setzte erst Mitte der 1980er Jahre ein. Der Schuldenanstieg betraf vor allem Staaten, da US-Banken Petrodollars nach Lateinamerika zurückführten. Das einzige nennenswerte inländische Opfer hoher Zinsen war die Sparkassen- und Bausparbranche (Savings & Loan).
Heute sind die USA und andere Volkswirtschaften hoch verschuldet, und ein Großteil dieser Schulden ist unproduktiv. Ein starker Zinsanstieg zur Eindämmung der Preisinflation würde die Weltwirtschaft in eine gewaltige schuldeninduzierte Rezession stürzen. Und obwohl genau dies nötig wäre, um all das Zombie-Altholz zu beseitigen, liegt eine solche Maßnahme nicht im Aufgabenbereich der Fed. Hinzu kommt, dass die US-Regierung, deren Kreditaufnahme bereits außer Kontrolle ist, ihre Ausgaben drastisch kürzen müsste, und zwar zu einer Zeit rasch steigender Sozialverpflichtungen.
Doch wir nehmen das Ende des Weges vorweg und beschreiben Ereignisse, die sich logisch aus den Gefahren ergeben, vor denen wir heute stehen. Vorerst gilt: Steigende Anleiherenditen werden einen raschen Wandel von offen optimistischen Annahmen zu einer abwägenderen, pessimistischen Einschätzung herbeiführen, die eine völlig andere Perspektive mit sich bringt. Anstatt dass schlechte und inflationäre Politik von den Anlegern geduldet oder sogar gefordert wird, schlägt ihr Denken schlagartig in Furcht vor allem und jedem um. Unter pessimistischen Vorzeichen macht jede Wendung der zentralen Steuerung wirtschaftlicher Ergebnisse die Dinge nur schlimmer, während sie zuvor noch zur Lösung beizutragen schien. Greenspan und die Fed-Vorsitzenden nach ihm hatten mit Blick auf die Psychologie steigender Märkte recht, während sie die negative Psychologie von Bärenmärkten verschwiegen. Plötzlich wird sich zeigen, dass Charon bereitsteht, um die Leichen der Bullen über den Styx zu setzen.
Die Marktungleichgewichte sind so heftig, dass nicht nur die Finanzmärkte, sobald sie sich der Kontrolle der Fed entziehen, einer raschen Wertvernichtung ausgesetzt sein werden, sondern auch die Papierwährungen durch die Notwendigkeit, das Tempo der Geldmengenausweitung zu erhöhen, untergraben werden. Der Schwerpunkt der inflationären Politik wird sich verschieben: weg von der Finanzierung der Regierungen durch Münzverschlechterung des Geldes hin zur Entwertung des Geldes, um die breitere Wirtschaft zu retten. Die Fed und ihre Schwesterzentralbanken werden versuchen, die schrumpfenden Bankkredite zu ergänzen, Unternehmen, die sonst zusammenbrechen würden, frei verfügbares Kapital zur Verfügung zu stellen, weiterhin Geld per „Helikopter“ an Verbraucher zu verteilen und Störungen der Lieferketten auszugleichen. Die politischen Planer werden voraussichtlich so verwirrt und die Aufgabe so gewaltig sein, dass sie am Ende Peter berauben, um … wen sonst als Peter selbst zu bezahlen.
Der einschlägige Präzedenzfall für diesen Wahnsinn stammt aus dem Jahr 1720, als John Law in Frankreich, der unter anderem zum Generalkontrolleur der Finanzen ernannt wurde, ungedeckte Livres druckte, um die kollabierende Mississippi-Blase aufzublähen und dann zu stützen. Sein Unternehmen überlebte und kämpfte später in Indien gegen Clive, doch der Livre wurde innerhalb von sieben Monaten wertlos. Heute werden einige zeitgenössische Unternehmen überleben, so wie Laws Mississippi-Unternehmen, doch indem die Blase an die Währung gebunden wurde, scheiterte die Währung vollständig, und mit an Sicherheit grenzender Wahrscheinlichkeit wird dies heute erneut geschehen.
Es gibt ein weit verbreitetes Missverständnis, das nicht mit den Tatsachen übereinstimmt: dass höhere Zinsen schlecht für den Goldpreis seien. Diejenigen, die diesen Unsinn verbreiten, nehmen an, Gold werfe keine Zinsen ab und sei daher gegenüber Papiergeld im Nachteil. Das trifft nur auf physisches Gold und auf Bargeld in der Hand zu, da weder Geldscheine noch Gold Zinsen zahlen. Beides kann jedoch gegen Zinsen an Kreditnehmer verliehen oder verleast werden. Allerdings sind die Zinsen auf flüchtiges Papiergeld in der Regel höher als jene auf physisches Gold, weil Gold die stabilere Form des Geldes ist und kein Emittentenrisiko birgt.
Dass steigende Zinsen auf Papierwährungen einen steigenden Goldpreis nicht aufhalten, belegt die folgende Grafik, die zeigt, wie sich diese Zusammenhänge in den 1970er-Jahren entwickelten.
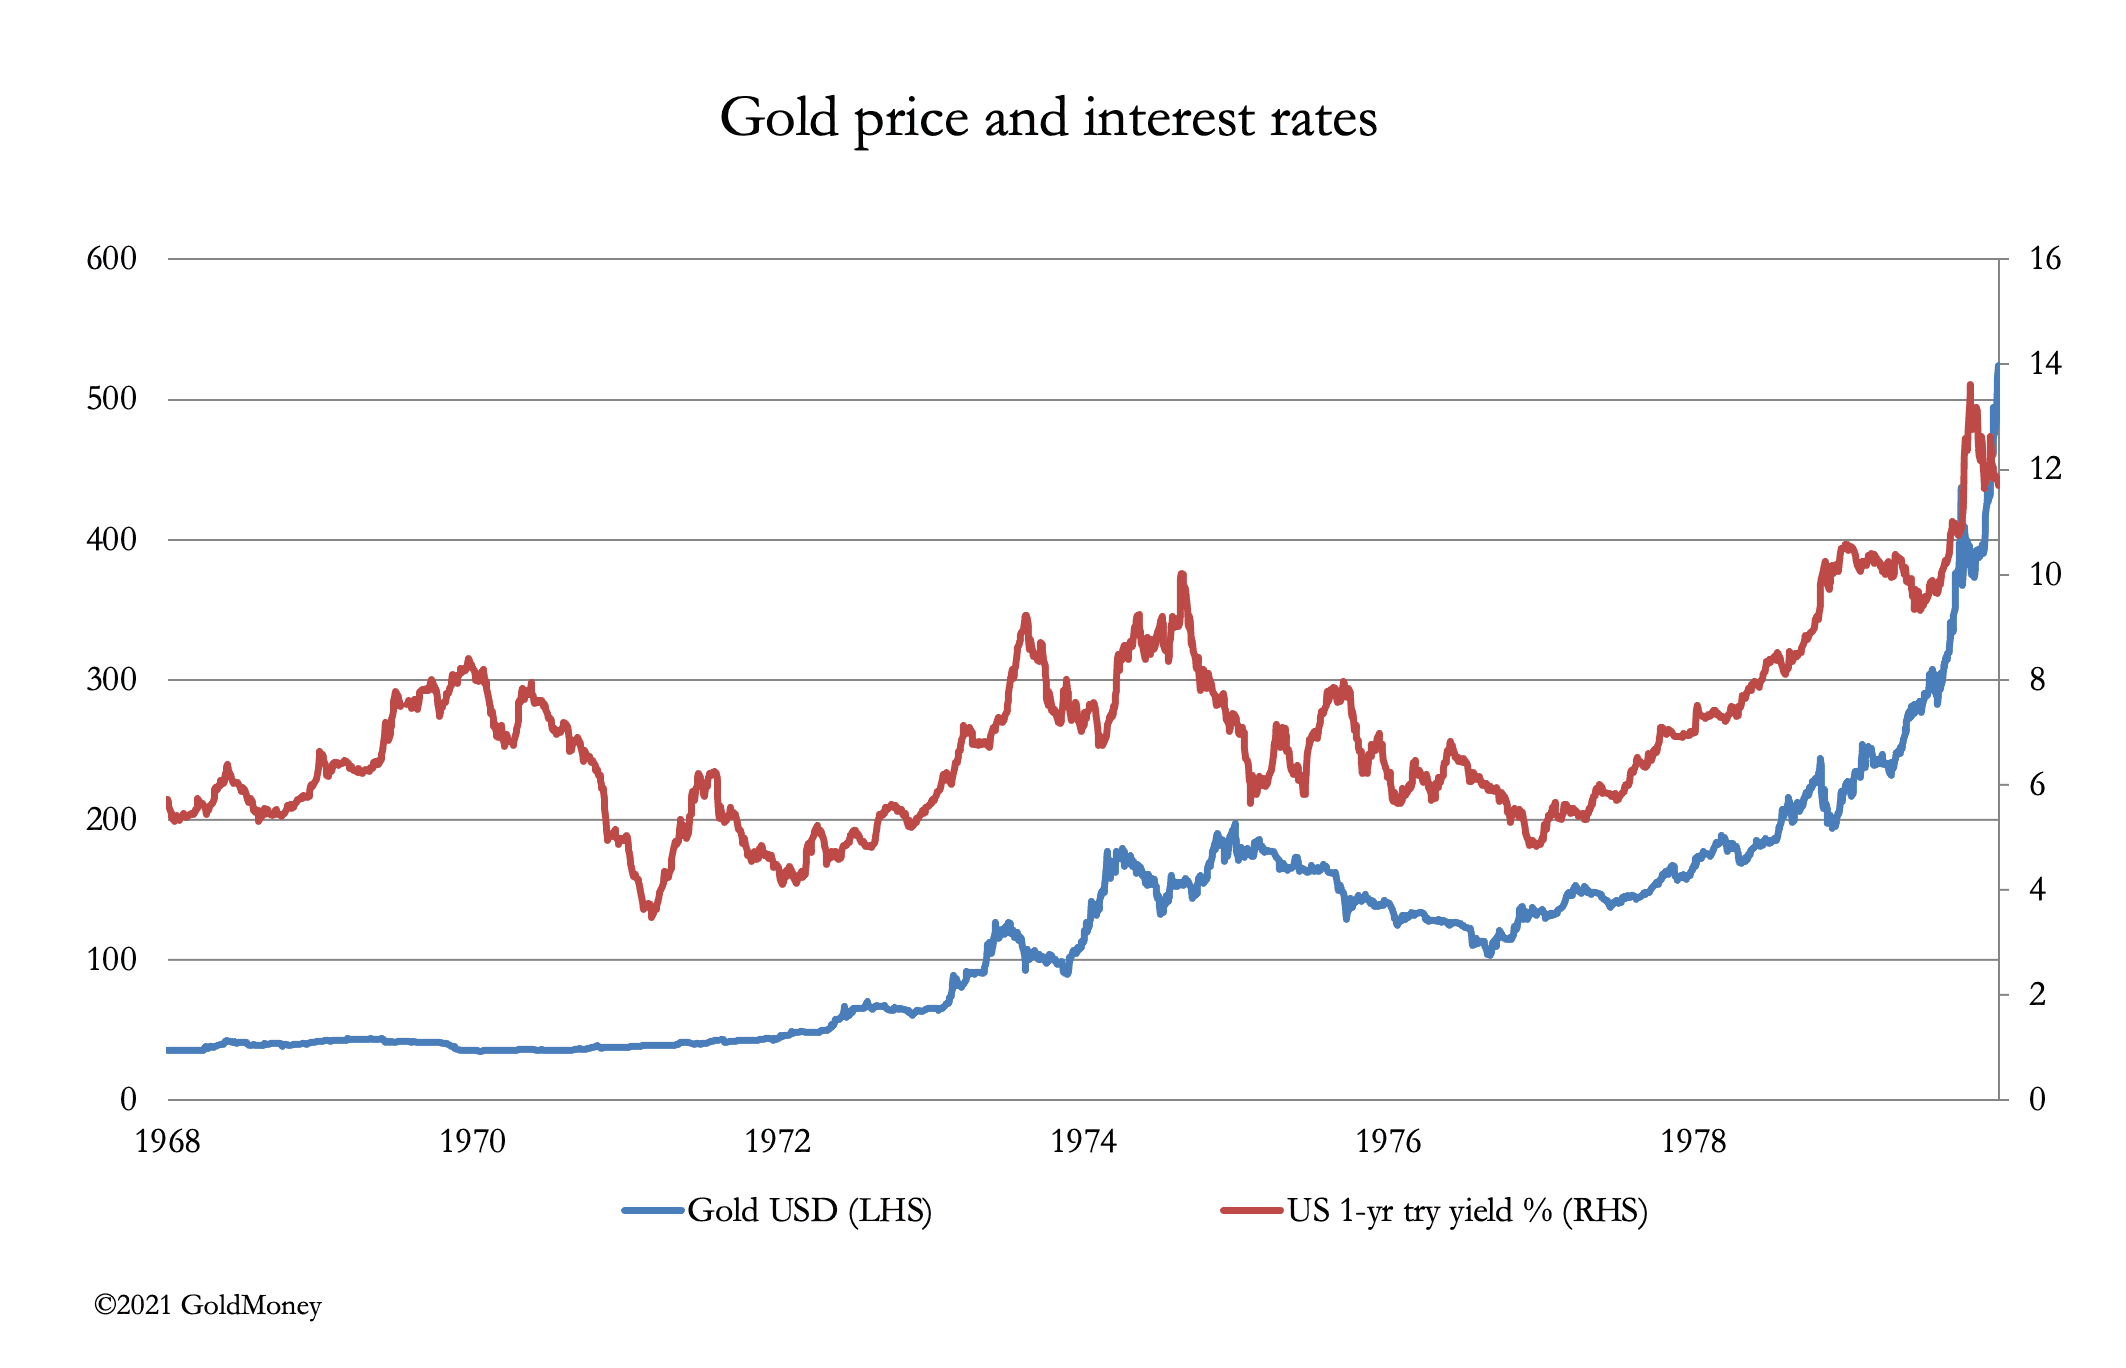
Das Jahrzehnt begann nicht nur mit einer Rendite der einjährigen US-Staatsanleihe von unter sechs Prozent und endete bei mehr als dem Doppelten, sondern der Goldpreis stieg bis zum Ende des Jahrzehnts auch von 35 auf 524 US-Dollar. Darüber hinaus zeigt die Grafik, dass Gold ab 1972 tendenziell mit der Rendite der Anleihe stieg und mit ihr fiel, und widerlegt damit alle, die den tatsächlichen Zusammenhang nicht verstehen.
All dies setzt voraus, dass der Verfall der Kaufkraft der Papierwährungen einige Zeit in Anspruch nehmen wird. Tatsächlich wissen wir aber weder, wann er eintritt, noch, wie lange er dauern wird. Es ist unwahrscheinlich, dass er den großen europäischen Inflationen der 1920er-Jahre gleicht, denn damals behalf sich der Handel zu einem großen Teil mit goldgedeckten Dollar anstelle der lokalen Währungen. Heute bedeutet der Zusammenbruch des Dollars, dass es wohl keine alternative Währung geben wird, da alle an den Dollar gebunden sind.
Ein Einbruch der Werte von Finanzanlagen, der die Währungen mit in die Tiefe reißt, scheint eher einer Wiederholung der Blase von John Law und ihres anschließenden Zusammenbruchs zu entsprechen, die übrigens ein Vorläufer des Keynesianismus in der Praxis war. Doch könnte eine Papierwährung heute angesichts der unmittelbaren modernen Kommunikation schneller auf null fallen. In diesem Fall könnte jeder, der nicht mit größter Dringlichkeit plant, sich etwas physisches Gold und Silber zu beschaffen, am Ende mit nichts als wertlosen Papierwährungen untergehen.
Die in diesem Artikel geäußerten Ansichten und Meinungen sind die des Autors bzw. der Autoren und geben nicht die Ansichten von Goldmoney wieder, sofern nicht ausdrücklich anders angegeben. Der Artikel dient ausschließlich der allgemeinen Information und stellt keine Rechts-, Finanz-, Steuer-, Anlage- oder Buchhaltungsberatung durch Goldmoney oder den Autor bzw. die Autoren dar. Sie sollten ohne vorherige unabhängige fachliche Beratung nicht auf Grundlage der in diesem Artikel enthaltenen Informationen handeln oder sich auf diese verlassen. Es wurde Sorgfalt darauf verwendet, die Verlässlichkeit der Informationen im Artikel sicherzustellen; Goldmoney übernimmt jedoch keine Gewähr dafür, dass sie richtig, vollständig und aktuell sind und/oder als Hinweis auf zukünftige Ergebnisse verstanden werden können, und sie sollten nicht als solche herangezogen werden. Goldmoney haftet nicht für Ansprüche, Verluste, Schäden oder Unannehmlichkeiten, die aus den in diesem Artikel enthaltenen Informationen oder Meinungen entstehen, und jede Handlung aufgrund der in diesem Artikel enthaltenen Meinungen und Informationen erfolgt auf eigenes Risiko.
Sobald die nicht-offiziellen Halter erkennen, was mit ihren Dollar geschieht und welche Folgen steigende Anleiherenditen für die breiteren Klassen von Finanzanlagen haben, werden sie ihre Bestände von nahezu 23 Billionen US-Dollar mit an Sicherheit grenzender Wahrscheinlichkeit reduzieren. Alle auf Dollar lautenden Finanzanlagen wären gefährdet, und wo diese hinführen, folgen naturgemäß auch Finanzanlagen, die auf alle anderen Währungen lauten. Wir können davon ausgehen, dass der Dollar auch gegenüber anderen Währungen weiter fällt, teilweise angetrieben durch die stark inflationären Ausgabenpläne von Präsident Biden. Unabhängig von der binnenwirtschaftlichen Lage hätte die Fed dann keine praktikable Alternative zu Zinserhöhungen, um den Dollar gegenüber anderen Währungen zu stabilisieren. Wir können jedoch sicher sein, dass die Fed sich dazu äußerst ungern entschließen wird.
Der latente Vorrang der Märkte vor der Geldpolitik
Ohne Zweifel gab es dringende Gründe für die Fed, im März 2020 Aktien und andere Märkte zu retten. Seit mehreren Jahrzehnten räumen die aufeinanderfolgenden Fed-Vorsitzenden, beginnend mit Alan Greenspan, offen ein, dass ein steigender Aktienmarkt für die Geldpolitik von zentraler Bedeutung ist, und zwar wegen seiner Rolle für die Vermögensbildung und die Stärkung des wirtschaftlichen Vertrauens. Die Marktrettung vor vierzehn Monaten bestätigte jedoch auch, falls eine Bestätigung nötig war, dass die Fed jede Finanz- und Wirtschaftskrise stets mit inflationären Mitteln bekämpfen würde. Dies hat bislang noch nicht zu der Inflationskrise geführt, die irgendwann eintreten wird.Sobald die viel beschworenen Konsumausgaben nach dem Lockdown freigesetzt werden, können das fehlende Produktionsangebot und das Chaos in den Lieferketten nur dazu führen, dass die Verbraucherpreise deutlich über das durchschnittliche Ziel der Fed von 2 % steigen. Dies wird nicht nur zwangsläufig zu höheren Anleiherenditen führen, sondern auch die Bewertungsgrundlage der Aktienmärkte verschieben und so die Kurse belasten. Selbst wenn die Fed versucht, dies durch eine Ausweitung der quantitativen Lockerung (QE) auszugleichen, um mehr Liquidität in Anleihen und Aktien zu lenken, wird es unmöglich sein, den Bewertungseffekt auszugleichen. Aktien werden mit an Sicherheit grenzender Wahrscheinlichkeit einem Zinsschock erliegen. Gleichzeitig werden die steigenden Anleiherenditen die Staatsfinanzen belasten. Die Aussicht auf wachsende Verluste bei Wertpapieranlagen wird unweigerlich zu der oben beschriebenen Liquidation durch ausländische Anleger führen, was einen schwächeren Dollar und noch höhere Anleiherenditen zur Folge hat.
Unter diesen Bedingungen wird die Fed in der Falle sitzen. Sie kann Anleihe- und Aktienkurse nicht fallen lassen und riskieren, dass die Geschäftsbanken die Kontraktion der Bankkredite beschleunigen, was unausweichlich zur Verwertung von Kreditsicherheiten führen würde. Die Anlegerstimmung würde sich stark ins Negative kehren. Sie kann auch nicht tatenlos zusehen, wie die Märkte sich selbst regulieren, denn angesichts rekordhoher Unternehmens- und sonstiger Schulden wäre eine Refinanzierung nicht mehr möglich. Ebenso wenig kann sie einfach Geld drucken, um alles zu retten, denn der Dollar würde dadurch weiter geschwächt. Somit bleibt ihr nur eine einzige Alternative, wenn auch mit größtem Widerwillen: die Zinsen zu erhöhen – und zwar erheblich.
Neokeynesianer, die offenbar der Überzeugung anhängen, Zinsen seien Wucher und Sparern müsse zugunsten aller anderen die Rendite verwehrt werden, sind in den Zentralbanken fest verankert und werden diesen Lösungsversuch mit Sicherheit anprangern. Die Erfahrung der 1970er Jahre bestätigt jedoch, dass die Zentralbanken die Zinsen anheben werden, zu wenig und zu spät, bevor sie sich schließlich entscheiden, die Erwartungen höherer Zinsen am Markt zu ersticken, indem sie ihnen zuvorkommen. Bekanntlich tat dies Paul Volcker in den Jahren 1979 bis 1981. Weniger in Erinnerung ist, dass das Geldmengenwachstum trotz Leitzinsen von bis zu 20 % anhielt, sodass die Zinskosten mit inflationären Mitteln gedeckt wurden. Dies zeigt die nachstehende Grafik.
Aus diesem früheren Präzedenzfall können wir schließen, dass die Fed sich bei der Wahl zwischen dem Ende des Gelddruckens und Zinserhöhungen für Zinserhöhungen entscheiden wird. Dies trägt zum Wachstum der Geldmenge bei, wie am stärkeren Anstieg ab 1979 zu erkennen ist. Doch welche Wirkung hätte eine solche Politik heute?
In den 1970er Jahren hatte sich die inländische Verschuldung noch nicht über das Maß hinaus aufgebaut, das zur echten Finanzierung der Produktion erforderlich war, und die Finanzialisierung der US-Wirtschaft setzte erst Mitte der 1980er Jahre ein. Der Schuldenanstieg betraf vor allem Staaten, da US-Banken Petrodollars nach Lateinamerika zurückführten. Das einzige nennenswerte inländische Opfer hoher Zinsen war die Sparkassen- und Bausparbranche (Savings & Loan).
Heute sind die USA und andere Volkswirtschaften hoch verschuldet, und ein Großteil dieser Schulden ist unproduktiv. Ein starker Zinsanstieg zur Eindämmung der Preisinflation würde die Weltwirtschaft in eine gewaltige schuldeninduzierte Rezession stürzen. Und obwohl genau dies nötig wäre, um all das Zombie-Altholz zu beseitigen, liegt eine solche Maßnahme nicht im Aufgabenbereich der Fed. Hinzu kommt, dass die US-Regierung, deren Kreditaufnahme bereits außer Kontrolle ist, ihre Ausgaben drastisch kürzen müsste, und zwar zu einer Zeit rasch steigender Sozialverpflichtungen.
Doch wir nehmen das Ende des Weges vorweg und beschreiben Ereignisse, die sich logisch aus den Gefahren ergeben, vor denen wir heute stehen. Vorerst gilt: Steigende Anleiherenditen werden einen raschen Wandel von offen optimistischen Annahmen zu einer abwägenderen, pessimistischen Einschätzung herbeiführen, die eine völlig andere Perspektive mit sich bringt. Anstatt dass schlechte und inflationäre Politik von den Anlegern geduldet oder sogar gefordert wird, schlägt ihr Denken schlagartig in Furcht vor allem und jedem um. Unter pessimistischen Vorzeichen macht jede Wendung der zentralen Steuerung wirtschaftlicher Ergebnisse die Dinge nur schlimmer, während sie zuvor noch zur Lösung beizutragen schien. Greenspan und die Fed-Vorsitzenden nach ihm hatten mit Blick auf die Psychologie steigender Märkte recht, während sie die negative Psychologie von Bärenmärkten verschwiegen. Plötzlich wird sich zeigen, dass Charon bereitsteht, um die Leichen der Bullen über den Styx zu setzen.
Die Marktungleichgewichte sind so heftig, dass nicht nur die Finanzmärkte, sobald sie sich der Kontrolle der Fed entziehen, einer raschen Wertvernichtung ausgesetzt sein werden, sondern auch die Papierwährungen durch die Notwendigkeit, das Tempo der Geldmengenausweitung zu erhöhen, untergraben werden. Der Schwerpunkt der inflationären Politik wird sich verschieben: weg von der Finanzierung der Regierungen durch Münzverschlechterung des Geldes hin zur Entwertung des Geldes, um die breitere Wirtschaft zu retten. Die Fed und ihre Schwesterzentralbanken werden versuchen, die schrumpfenden Bankkredite zu ergänzen, Unternehmen, die sonst zusammenbrechen würden, frei verfügbares Kapital zur Verfügung zu stellen, weiterhin Geld per „Helikopter“ an Verbraucher zu verteilen und Störungen der Lieferketten auszugleichen. Die politischen Planer werden voraussichtlich so verwirrt und die Aufgabe so gewaltig sein, dass sie am Ende Peter berauben, um … wen sonst als Peter selbst zu bezahlen.
Der einschlägige Präzedenzfall für diesen Wahnsinn stammt aus dem Jahr 1720, als John Law in Frankreich, der unter anderem zum Generalkontrolleur der Finanzen ernannt wurde, ungedeckte Livres druckte, um die kollabierende Mississippi-Blase aufzublähen und dann zu stützen. Sein Unternehmen überlebte und kämpfte später in Indien gegen Clive, doch der Livre wurde innerhalb von sieben Monaten wertlos. Heute werden einige zeitgenössische Unternehmen überleben, so wie Laws Mississippi-Unternehmen, doch indem die Blase an die Währung gebunden wurde, scheiterte die Währung vollständig, und mit an Sicherheit grenzender Wahrscheinlichkeit wird dies heute erneut geschehen.
Gold und steigende Zinsen
Als Folge der aktuellen Ereignisse wird das Scheitern der Papierwährungen zunehmend sicherer. Anders als bei der galoppierenden Inflation der 1970er-Jahre, die auf das Ende des Bretton-Woods-Abkommens folgte, sind die Schuldenstände heute so hoch und die staatlichen Eingriffe in die Märkte so groß, dass eine Zinserhöhung nach dem Vorbild von Paul Volcker die „Alles-Blase“ schlicht zum Platzen bringen würde. Die Zahlungsausfälle wären gewaltig. Dennoch werden höhere und immer höhere Zinsen unausweichlich, da die Kaufkraft der Papierwährungen weiter sinkt und die Märkte versuchen, weitere Wertverluste bis hin zur endgültigen Wertlosigkeit einzupreisen.Es gibt ein weit verbreitetes Missverständnis, das nicht mit den Tatsachen übereinstimmt: dass höhere Zinsen schlecht für den Goldpreis seien. Diejenigen, die diesen Unsinn verbreiten, nehmen an, Gold werfe keine Zinsen ab und sei daher gegenüber Papiergeld im Nachteil. Das trifft nur auf physisches Gold und auf Bargeld in der Hand zu, da weder Geldscheine noch Gold Zinsen zahlen. Beides kann jedoch gegen Zinsen an Kreditnehmer verliehen oder verleast werden. Allerdings sind die Zinsen auf flüchtiges Papiergeld in der Regel höher als jene auf physisches Gold, weil Gold die stabilere Form des Geldes ist und kein Emittentenrisiko birgt.
Dass steigende Zinsen auf Papierwährungen einen steigenden Goldpreis nicht aufhalten, belegt die folgende Grafik, die zeigt, wie sich diese Zusammenhänge in den 1970er-Jahren entwickelten.
Das Jahrzehnt begann nicht nur mit einer Rendite der einjährigen US-Staatsanleihe von unter sechs Prozent und endete bei mehr als dem Doppelten, sondern der Goldpreis stieg bis zum Ende des Jahrzehnts auch von 35 auf 524 US-Dollar. Darüber hinaus zeigt die Grafik, dass Gold ab 1972 tendenziell mit der Rendite der Anleihe stieg und mit ihr fiel, und widerlegt damit alle, die den tatsächlichen Zusammenhang nicht verstehen.
All dies setzt voraus, dass der Verfall der Kaufkraft der Papierwährungen einige Zeit in Anspruch nehmen wird. Tatsächlich wissen wir aber weder, wann er eintritt, noch, wie lange er dauern wird. Es ist unwahrscheinlich, dass er den großen europäischen Inflationen der 1920er-Jahre gleicht, denn damals behalf sich der Handel zu einem großen Teil mit goldgedeckten Dollar anstelle der lokalen Währungen. Heute bedeutet der Zusammenbruch des Dollars, dass es wohl keine alternative Währung geben wird, da alle an den Dollar gebunden sind.
Ein Einbruch der Werte von Finanzanlagen, der die Währungen mit in die Tiefe reißt, scheint eher einer Wiederholung der Blase von John Law und ihres anschließenden Zusammenbruchs zu entsprechen, die übrigens ein Vorläufer des Keynesianismus in der Praxis war. Doch könnte eine Papierwährung heute angesichts der unmittelbaren modernen Kommunikation schneller auf null fallen. In diesem Fall könnte jeder, der nicht mit größter Dringlichkeit plant, sich etwas physisches Gold und Silber zu beschaffen, am Ende mit nichts als wertlosen Papierwährungen untergehen.
Die in diesem Artikel geäußerten Ansichten und Meinungen sind die des Autors bzw. der Autoren und geben nicht die Ansichten von Goldmoney wieder, sofern nicht ausdrücklich anders angegeben. Der Artikel dient ausschließlich der allgemeinen Information und stellt keine Rechts-, Finanz-, Steuer-, Anlage- oder Buchhaltungsberatung durch Goldmoney oder den Autor bzw. die Autoren dar. Sie sollten ohne vorherige unabhängige fachliche Beratung nicht auf Grundlage der in diesem Artikel enthaltenen Informationen handeln oder sich auf diese verlassen. Es wurde Sorgfalt darauf verwendet, die Verlässlichkeit der Informationen im Artikel sicherzustellen; Goldmoney übernimmt jedoch keine Gewähr dafür, dass sie richtig, vollständig und aktuell sind und/oder als Hinweis auf zukünftige Ergebnisse verstanden werden können, und sie sollten nicht als solche herangezogen werden. Goldmoney haftet nicht für Ansprüche, Verluste, Schäden oder Unannehmlichkeiten, die aus den in diesem Artikel enthaltenen Informationen oder Meinungen entstehen, und jede Handlung aufgrund der in diesem Artikel enthaltenen Meinungen und Informationen erfolgt auf eigenes Risiko.