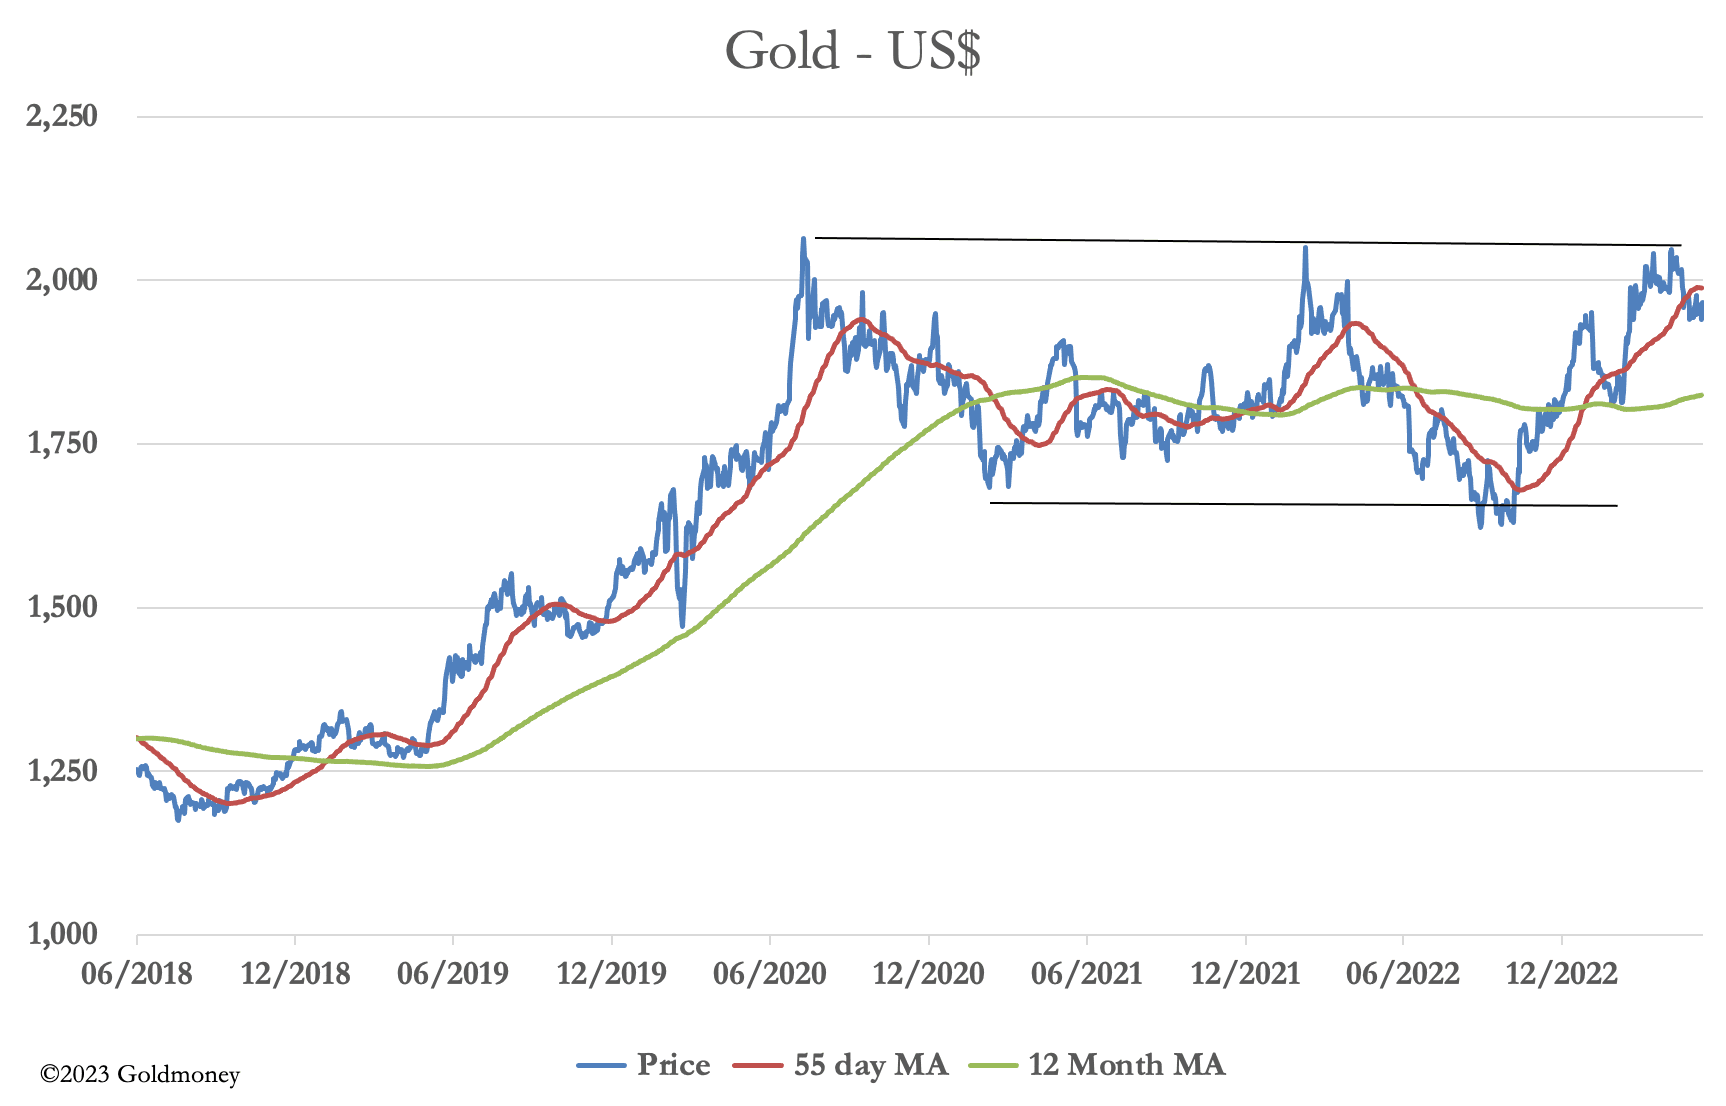
Die Gold- und Silberpreise sind seit vergangenem Freitag gestiegen und haben damit die Skeptiker widerlegt. Im europäischen Handel notierte Gold heute Morgen bei 1.962 US-Dollar, ein Plus von 13 US-Dollar auf Wochensicht, während Silber mit 24,30 US-Dollar (plus 75 Cent) besser abschnitt als Gold. Wie unser Titeldiagramm zeigt, scheint Silber bei der Aufwärtsbewegung die Führung zu übernehmen.
Silber ist der engere und volatilere Markt und kann daher auf zugrunde liegende Marktfaktoren hindeuten. Es besteht kaum ein Zweifel, dass die Silber-Bären unter Druck geraten. Die Swaps an der Comex versuchen, ihre Short-Positionen einzugrenzen, vermutlich in dem Wissen, dass die zugrunde liegende Nachfrage nach physischem Metall dem Papiermarkt Liquidität entzieht. Im Fall von Silber wird die Comex offenbar zunehmend umgangen, sodass der Kontrakt zu einem illiquiden Randmarkt wird.
Seit Jahresbeginn wurden 12.996 Silberkontrakte zur Lieferung angedient, was knapp 65 Millionen Unzen (über 2.000 Tonnen) entspricht. Als Industriemetall verzeichnet Silber eine starke Nachfrage, bedingt durch Solarmodule sowie andere wichtige Anwendungen in der Energie- und Elektronikbranche. Hersteller umgehen die Märkte und handeln direkt mit Raffinerien, und auch die Raffinerien handeln direkt mit Minen und Zwischenhändlern wie Glencore. Vor diesem Hintergrund wird es für die Händler der Edelmetallbanken, die den Großteil der Comex-Swaps stellen, zu einem echten Problem, auf das Jahr gerechnet 4.000 bis 5.000 Tonnen durch Lieferungen aus dem Markt zu verlieren.
Seit dem 1. Januar wurden knapp 240 Tonnen Gold aus der Comex ausgeliefert, was wegen der höheren Handelsliquidität weniger problematisch ist. Dennoch war der Comex-Goldkontrakt von seinen Nutzern nicht als Lieferungsmarkt vorgesehen, und mit 55 Tonnen, die in den letzten sieben Handelssitzungen geliefert wurden, ist klar, dass die Lieferungen tendenziell zunehmen.
Dieser Trend, dass physische Bestände aus den Papiermärkten abfließen, spiegelt sich im Gold-Silber-Verhältnis wider, das sich offenbar in einem Abwärtstrend befindet.

Ein Chartanalyst würde sagen, dass das Verhältnis zwischen 75 und 80 noch Arbeit vor sich hat, danach aber im freien Fall sein könnte.
Zurück zu Gold: Makro-Händler sind weniger zuversichtlich. Sie sehen eine unerfreuliche Kombination aus hohen Zinsen, quantitativer Straffung und einer Rezession. Sie behaupten, hohe Zinsen seien schlecht für Gold, und eine Rezession werde die Rohstoffpreise weiter nach unten drücken, sodass Gold teuer erscheine. Der wichtigste Fehler in ihrer Argumentation besteht jedoch darin, bei der Preisbildung von Rohstoffen, einschließlich Gold, eine konstante Kaufkraft des Dollars anzunehmen.
Betrachtet man die Rohstoffpreise, so haben sie im Laufe des letzten Jahres deutlich nachgegeben, insbesondere bei Erdgas und WTI-Öl. Auch Basismetalle sind gefallen, Kupfer um 13 %. Im Gegensatz dazu sind Gold und Silber um 6,7 % bzw. 12,4 % gestiegen. Zu den Sorgen am Rohstoffmarkt trägt zusätzlich die enttäuschende Entwicklung der chinesischen Wirtschaft bei.
Der Kern der Sommerflaute ist jedoch, dass all dies bereits eingepreist ist, die Gefahren für das Fiat-Kreditsystem hingegen nicht – Letzteres, weil sie schlecht verstanden werden und der Mensch dazu neigt, auf das Beste zu hoffen. Der technische Chart von Gold deutet darauf hin, dass dieser Rücksetzer eine gesunde Korrektur vor der nächsten Herausforderung der Allzeithochs ist.