
Der Silberpreis notiert fast 25 % unter den Werten, die unser Preismodell vorhersagt. Das ist die größte Abweichung nach unten, die wir seit über 25 Jahren gesehen haben. Wir gehen davon aus, dass dies auf massive Leerverkäufe am Terminmarkt zurückzuführen ist. Um diesen Abwärtsdruck auf Silber aufrechtzuerhalten, müssten Spekulanten weiterhin jährlich über 500 Millionen Unzen Papiersilber verkaufen. Eine Umkehr dieser Positionierung könnte unserer Einschätzung nach zu einer Rally des Silberpreises von mehr als 30 % führen.
Den gesamten Beitrag aus der Rubrik Analysen finden Sie hier als PDF.
Vor etwa einem Jahr haben wir unser Silberpreis-Rahmenmodell vorgestellt (siehe Silberpreis-Rahmenmodell: Geld und Rohstoff zugleich, 9. März 2017). In diesem Bericht haben wir hervorgehoben, dass der Silberpreis sowohl von der monetären Nachfrage als auch von Angebot und Nachfrage für industrielle Zwecke bestimmt wird, wobei Letzteres ein wichtiger Unterschied zur Preisbildung bei Gold ist.
Genauer gesagt haben wir Folgendes festgestellt:
1. Silber ist wie Gold ein Rohstoff als Wertspeicher und frei von Kontrahentenrisiko; energieintensive Wiederbeschaffungskosten bilden die untere Preisgrenze (derselbe Energienachweis des Wertes, der auch dem Goldpreis zugrunde liegt). Daher sollte Silber von denselben monetären Faktoren beeinflusst werden wie der Goldpreis: Erwartungen zu Realzinsen, Zentralbankpolitik und längerfristige Energiepreise.
2. Da Silber ein Rohstoff mit umfangreichen industriellen Anwendungen ist, sollten Veränderungen bei industriellen Einflussfaktoren (d. h. Veränderungen der verfügbaren Lagerbestände) den Preis des Metalls beeinflussen.
Wir stellen fest, dass ein großer Teil der Veränderungen des Silberpreises in einer Regressionsanalyse mit nur wenigen Einflussfaktoren erklärt werden kann: Goldpreis, TIPS-Renditen und Veränderungen der Silber-ETF-Bestände (als Ausdruck der monetären Nachfrage nach Silber) sowie die US-Industrieproduktion und der ISM-Einkaufsmanagerindex für das verarbeitende Gewerbe (als Ausdruck der industriellen Nachfrage nach Silber). Tatsächlich erklären diese Faktoren in einer multivariaten Regressionsanalyse knapp 80 % der Veränderungen des Silberpreises gegenüber dem Vorjahr.
Der Silberpreis liegt derzeit deutlich niedriger, als er sein sollte
Wenn wir unser eigenes Silbermodell anwenden, stellen wir fest, dass Silber im Verhältnis zu Gold derzeit stark unterbewertet ist (siehe Abbildung 1). Das Modell zeigt über den gesamten Modellierungszeitraum die höchste Abweichung zwischen vorhergesagten und tatsächlichen Preisen nach oben, sowohl relativ als auch absolut. In relativer Hinsicht liegt der Silberpreis derzeit 25 % unter den vorhergesagten Werten. In absoluter Hinsicht liegt der Silberpreis 5,05 USD je Feinunze unter den vorhergesagten Werten (siehe Abbildung 2).
Spekulanten haben an den Terminmärkten Rekord-Short-Wetten auf Silber platziert.
Der Großteil des Handels mit Silber-Futures findet an der Commodity Mercantile Exchange (COMEX) in New York statt. Anders als bei anderen Rohstoff-Terminmärkten besteht an den US-Börsen ein gewisses Maß an Transparenz. Die Commodity Futures Trading Commission (CFTC) verpflichtet die Rohstoffbörsen, Positionen wöchentlich im Bericht „Commitments of Traders“ (COT) zu melden. Diese Daten sind öffentlich zugänglich und werden jeden Freitag veröffentlicht; sie enthalten Daten bis zum Dienstag der jeweiligen Woche. Die COT-Daten enthalten Long- und Short-Positionen sowohl für Futures als auch für Optionen in vier verschiedenen Kategorien:
1. Produzenten/Händler/Verarbeiter/Verwender
2. Swap-Händler
3. Managed Money
4. Sonstige meldepflichtige Teilnehmer
Produzenten/Händler/Verarbeiter/Nutzer sind Akteure des physischen Marktes, die den Terminmarkt zur Absicherung ihrer physischen Positionen nutzen. Laut CFTC ist ein „Produzent/Händler/Verarbeiter/Nutzer“ ein Unternehmen, das überwiegend „in der Produktion, Verarbeitung, Verpackung oder Handhabung eines physischen Rohstoffs tätig ist und die Terminmärkte nutzt, um die mit diesen Tätigkeiten verbundenen Risiken zu steuern oder abzusichern“. Allerdings halten viele Akteure des physischen Marktes auch Positionen zu spekulativen Zwecken, und der CFTC ist durchaus bewusst, dass solche spekulativen Positionen in dieser Kategorie landen können. Leider können wir die Teile dieser Positionen, die der echten Absicherung dienen, nicht von den rein handelsbezogenen Teilen trennen. Deshalb werden die Handelspositionen von Händlern und Produzenten bei den spekulativen Nettopositionen nicht berücksichtigt.
Die CFTC definiert Other Reportables als „jeden anderen meldepflichtigen Marktteilnehmer, der keiner der drei anderen Kategorien zugeordnet ist“. In dieser Kategorie befinden sich viele kleine Spekulanten, die wir jedoch nicht gesondert ausweisen können. Folglich betrachten wir diese Positionen nicht als spekulative Positionen.
Swap-Händler sind laut CFTC „Unternehmen, die primär mit Swaps auf einen Rohstoff handeln und die Terminmärkte nutzen, um die mit diesen Swap-Geschäften verbundenen Risiken zu steuern oder abzusichern. Die Gegenparteien des Swap-Händlers können spekulative Marktteilnehmer wie Hedgefonds sein oder traditionelle gewerbliche Kunden, die Risiken aus ihren Geschäften mit dem physischen Rohstoff steuern.“ Mit anderen Worten handelt es sich um Banken, die Positionen für Kunden eingehen. Nach unserer Erfahrung spiegeln die Positionen von Swap-Händlern zu einem großen Teil auch die Positionen passiver Anleger wie Pensionsfonds wider. Diese Anleger haben zwar ebenfalls keine physische Position, die sie ausgleichen müssten, handeln aber in der Regel auch nicht auf Basis von Preiserwartungen. Vielmehr investieren passive Anleger in der Regel entweder zur Portfoliodiversifikation oder als Absicherung gegen Rohstoffpreisspitzen, die sich auf andere Vermögenswerte in ihren Portfolios auswirken würden. Passive Anleger sind von Natur aus reine Long-Anleger und passen ihre Positionen nur sehr langsam an. In der Regel verfügt ein passiver Anleger über eine strategische Allokation in Rohstoffen, die oft jahrelang unverändert bleibt. Daher beziehen wir Swap-Händler bei der Ermittlung spekulativer Positionen nicht ein. Das bedeutet jedoch, dass Positionen von Hedgefonds, die Indexprodukte nutzen, nicht erfasst werden.
Damit bleiben die Money Manager. Die CFTC definiert einen Money Manager als „registrierten Commodity Trading Advisor (CTA), registrierten Commodity Pool Operator (CPO) oder einen von der CFTC identifizierten nicht registrierten Fonds. Diese Marktteilnehmer verwalten und führen organisierten Terminhandel im Auftrag von Kunden durch.“ In der Branche gelten die Positionen von Money Managern als „spekulative“ Positionen, da sie die Positionen von Hedgefonds und CTAs enthalten. Diese Akteure haben in der Regel keine physische Long- oder Short-Position abzusichern, sondern positionieren sich ausschließlich auf Grundlage ihrer Preiserwartungen. Bei Silber sehen wir, dass die Netto-Short-Positionen der Money Manager in der vergangenen Woche mit -200 Millionen Unzen einen historischen Tiefstand erreicht haben. Noch wichtiger ist, dass die Nettoflüsse ein beispielloses Verkaufsniveau zeigen: In den letzten 12 Monaten wurden über 600 Millionen Unzen Silber verkauft (siehe Exhibit 4).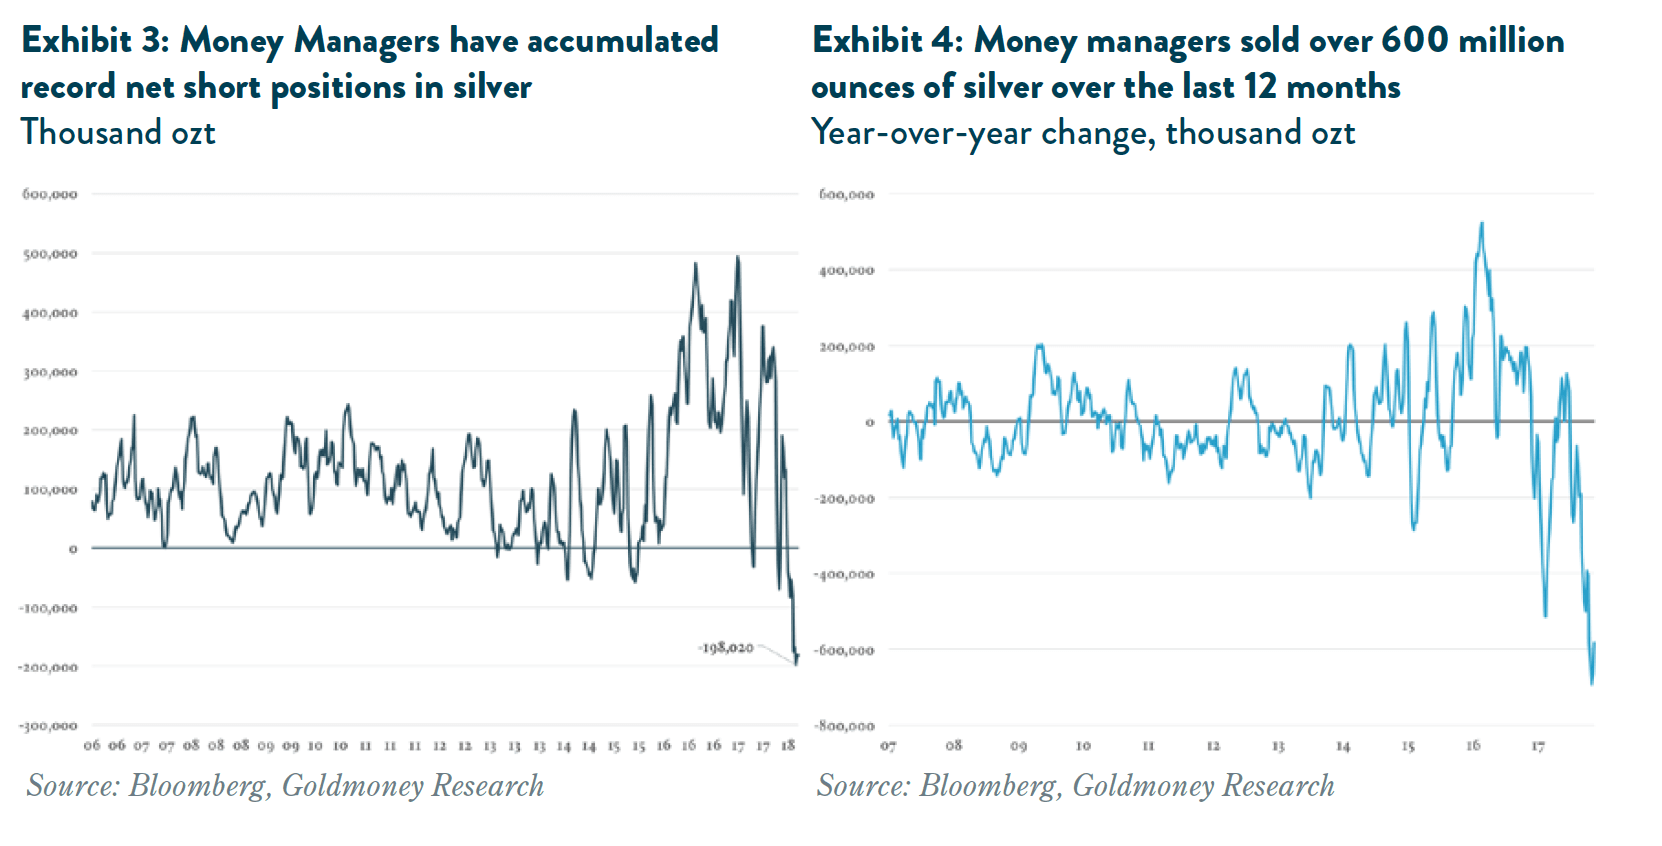
Leider veröffentlicht die CFTC die Daten in dieser disaggregierten Form erst seit Juni 2006, was den historischen Kontext einschränkt. Die CFTC berichtet jedoch bereits seit März 1995 über Positionierungsdaten zu Silber. Diese ursprünglichen Daten reichen zwar deutlich weiter zurück, sind aber weniger stark untergliedert. Es gibt nur drei Kategorien: Commercials, Non-Commercials und Non-Reportables. Wir bezeichnen daher die ursprüngliche CFTC-Berichterstattung als „aggregierte“ Daten (im Gegensatz zur neuen Berichterstattung als disaggregierte Daten). Theoretisch sollen Commercials in den aggregierten Daten Produzenten oder Verbraucher eines Rohstoffs sein, die eine Terminposition eingegangen sind, um das Risiko einer physischen Position abzusichern, während jede Position eines Nicht-Hedgers keine physische Entsprechung hat. Deshalb werden Commercials in den aggregierten Daten häufig als Hedger bezeichnet, Non-Commercials hingegen als Spekulanten. Die Nettopositionen der Non-Commercials werden üblicherweise als Net Specs bezeichnet.
Die Realität ist etwas komplizierter. Wie oben dargelegt, ist es sinnvoll, zwischen echten Spekulanten und passiven Anlegern zu unterscheiden. Die aggregierten Daten lassen dies nicht zu: Sowohl passive als auch aktive Anleger werden als Spekulanten eingestuft. Weitere Komplikationen entstehen, wenn eine Position je nach Art ihres Aufbaus entweder der Absicherungskategorie oder der spekulativen Kategorie zugeordnet werden kann. Wenn beispielsweise ein Pensionsfonds eine Long-Position in Öl eingehen möchte, wandte er sich in der Vergangenheit an eine Investmentbank, die dem Fonds einen Index-Swap verkauft. Der Pensionsfonds selbst ist nicht in einem Future long, sondern in einem Index, der die Wertentwicklung einer rollierenden Futures-Position abbildet. Seine Gegenpartei ist nicht die Börse, sondern die Bank. Die Bank wiederum ist in einer synthetischen rollierenden Futures-Position short. Daher wird die Bank eine Long-Position in Futures eingehen, um dieses Risiko abzusichern. Die CFTC würde die Bank als Absicherer einstufen, weil sie dieses Risiko absichert. Eine physische Absicherung findet jedoch nicht statt. Dies ist wichtig, da wir in den vergangenen Jahren eine Verschiebung bei großen institutionellen Anlegern beobachtet haben: weg von Indexprodukten, hin zu direkten Futures-Positionen. Dasselbe Geschäft würde daher heute als spekulativ und nicht als Absicherung gelten. Ironischerweise handeln die institutionellen Anleger oft weiterhin über dieselben Investmentbanken, nur über eine andere Einheit. Die Bank stellt dem passiven Anleger jedoch lediglich die Plattform zur Verfügung und geht selbst keine Positionen am Futures-Markt ein.
Auch die neue, verbesserte Berichtsmethode ist nicht völlig frei von den oben beschriebenen Problemen, doch in den aggregierten Daten verstärken sich diese Probleme. Daher sind historische Niveaus „spekulativer“ Positionen mit Vorsicht zu betrachten. Wichtig ist: Die oben beschriebenen Probleme haben zu einem allmählichen Anstieg der spekulativen Nettopositionen bei Rohstoffen geführt, weil passive Anleger zunehmend in der Kategorie der Nicht-Absicherer erscheinen. Dadurch entsteht der falsche Eindruck, die spekulativen Positionen bei Rohstoffen seien heute deutlich höher als vor 10 Jahren, während es sich in Wirklichkeit lediglich um ein buchhalterisches Phänomen handelt.
Folglich spiegelt eine rekordhohe spekulative Netto-Short-Position bei Silber heute eine deutlich bärischere Positionierung tatsächlicher Spekulanten wider als in der Vergangenheit, und genau das beobachten wir derzeit. Die Netto-Spekulanten in den aggregierten Daten haben zudem ein Allzeittief erreicht, mit Netto-Short-Positionen von 92 Millionen Unzen (siehe Abbildung 5). Wichtiger noch: Die Veränderung der Positionierung ist erneut beispiellos. In den vergangenen 12 Monaten haben Spekulanten am Futures-Markt über 600 Millionen Unzen Silber verkauft. Das übertrifft den bisherigen Rekord um das Dreifache seit Beginn der Datenreihe im Jahr 1990 (siehe Abbildung 6).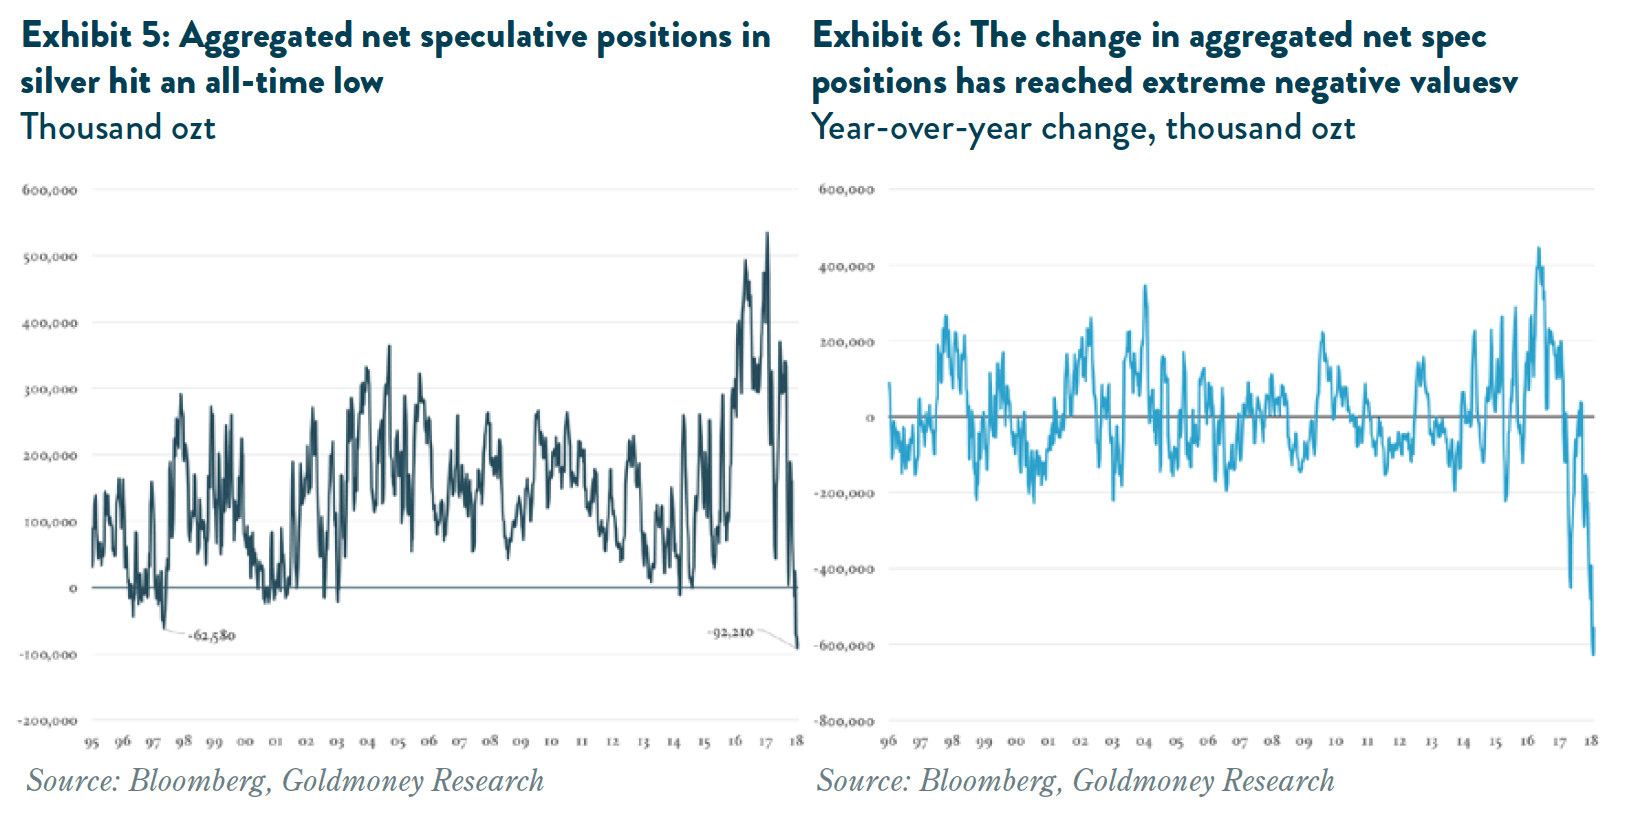
Unserer Ansicht nach war es dieser unablässige Verkaufsdruck am Futures-Markt, der die Silberpreise belastet. Damit sich dies fortsetzt, müssten Spekulanten weiterhin netto über 500 Millionen Unzen pro Jahr am Futures-Markt verkaufen. Historisch haben sich Veränderungen der Netto-Spekulationspositionen jedoch stets dem Mittelwert angenähert. Wir sind der Auffassung, dass selbst ein geringerer Netto-Verkauf es den Silberpreisen ermöglichen würde, sich dem modellbasierten Wert anzunähern. In einem ausgewogeneren Spekulationsmarkt, in dem sich Kauf- und Verkaufsströme ausgleichen, sollten die Silberpreise zum modellbasierten Wert von 21 USD/ozt zurückkehren, was von hier aus 30 % höher liegt. Dies würde die Short-Positionen jedoch unter enormen Druck setzen, ihre Positionen einzudecken, was voraussichtlich eher zu steigenden Netto-Spekulationspositionen als zu ausgeglichenen Strömen führen würde. In diesem Szenario könnten wir eine explosive Preisentwicklung bei Silber erleben.
Die in diesem Artikel geäußerten Ansichten und Meinungen sind die des Autors bzw. der Autoren und geben nicht die Ansichten von Goldmoney wieder, sofern nicht ausdrücklich anders angegeben. Der Artikel dient ausschließlich der allgemeinen Information und stellt weder durch Goldmoney noch durch den Autor bzw. die Autoren eine Rechts-, Finanz-, Steuer-, Anlage- oder Buchhaltungsberatung dar. Sie sollten ohne vorherige unabhängige fachliche Beratung nicht auf Grundlage der in diesem Artikel enthaltenen Informationen handeln oder sich auf diese verlassen. Es wurde Sorgfalt darauf verwendet, dass die Informationen in diesem Artikel zuverlässig sind; Goldmoney übernimmt jedoch keine Gewähr dafür, dass sie richtig, vollständig und aktuell sind oder als Hinweis auf zukünftige Ergebnisse verstanden werden können, und man sollte sich nicht darauf verlassen. Goldmoney haftet nicht für Ansprüche, Verluste, Schäden oder Unannehmlichkeiten, die sich aus den in diesem Artikel enthaltenen Informationen oder Meinungen ergeben, und jede Handlung aufgrund der in diesem Artikel enthaltenen Meinungen und Informationen erfolgt auf eigenes Risiko.