
Die Silberpreise haben sich in den vergangenen Monaten bemerkenswert verfestigt. Im Herbst 2022 war das Metall auf rund 18 $/ozt gefallen, den tiefsten Stand seit Anfang 2020. Seitdem ist Silber wieder gestiegen und bewegt sich nun erneut um 25 $/ozt. Die jüngste Stärke der Silberpreise erfolgt im Zuge höherer Goldpreise. Gold notiert wieder über 2.000 $/ozt und damit nahe seinem Allzeithoch.
Vor einigen Jahren haben wir unseren Lesern unser Silberpreismodell vorgestellt (Silver price framework: Both money and a commodity, 9. März 2017). In diesem Bericht haben wir folgende Erkenntnisse präsentiert:
Marktanalysten, Finanzmedien und Rohstoffinvestoren betrachten Silber häufig als das launische Cousinchen des Goldes. Silber jedoch lediglich als volatilere Variante von Gold zu sehen, wird dem Metall nicht gerecht. So wie die physikalischen Eigenschaften von Gold es zu einem idealen Wertspeicher bestimmten, machen die Eigenschaften von Silber das Metall auf seine eigene Weise besonders.
Wie in unserem Gold Price Framework erläutert, ist Gold kein Flow-Rohstoff. Historische Währungskorrelationen und zinsgetriebene Volatilität deuten darauf hin, dass Gold als Geldbestand (Money Stock) gehandelt wird. Silber ist jedoch besonders, weil es sich gleichermaßen als Geld wie auch als Einsatzrohstoff eignet, der in einer Vielzahl industrieller Prozesse verbraucht wird.
Daher werden die Silberpreise sowohl von der monetären Nachfrage als auch von Angebot und Nachfrage für industrielle Zwecke bestimmt, wobei Letztere ein wichtiges Unterscheidungsmerkmal ist. Die oberirdischen Goldbestände sind stets im gleichen Tempo gewachsen, in dem neues Gold gefördert wurde, was die Effekte bestandsbedingter Preisvolatilität dämpft. Die Silberbestände hingegen wuchsen deutlich langsamer, da die industrielle Nachfrage einen großen Teil der geförderten Menge aufnahm.
1. Silber ist, wie Gold, ein Rohstoff-Wertspeicher ohne Kontrahentenrisiko, wobei energieintensive Wiederbeschaffungskosten die Preisuntergrenze bilden (derselbe Energienachweis des Wertes, der auch den Goldpreisen zugrunde liegt). Daher sollte Silber von denselben monetären Treibern beeinflusst werden wie der Goldpreis: den Erwartungen zu den Realzinsen, der Zentralbankpolitik und den längerfristigen Energiepreisen.
2. Da Silber ein Rohstoff mit umfangreichen industriellen Anwendungen ist, sollten sich Veränderungen bei den industriellen Treibern (d. h. Veränderungen der verfügbaren Bestände) auf den Preis des Metalls auswirken.
Das bedeutet, dass zusätzlich zu den Einflüssen des monetären Umfelds eine starke Beziehung zwischen den Silberpreisen und dem Niveau der Wirtschaftstätigkeit besteht. Aus dieser Perspektive sollte Silber in einer Rezession daher schwächer abschneiden als Gold. Da wir eine Rezession für ziemlich unmittelbar bevorstehend halten – dies haben wir in einigen unserer Berichte der vergangenen Wochen hervorgehoben –, stellt sich die Frage: Was bedeutet das für die Silberpreise?
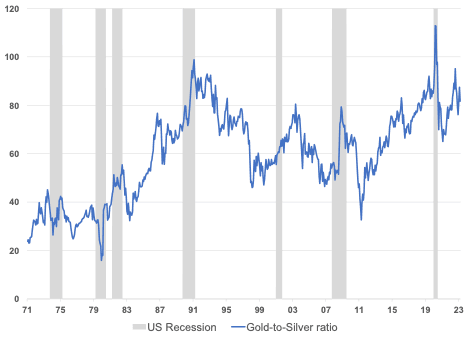
Betrachtet man das historische Verhältnis zwischen Gold und Silber, so trifft es tatsächlich zu, dass das Gold-Silber-Verhältnis (GTS-Ratio) in den letzten fünf Rezessionen gestiegen ist (siehe Exhibit 1). In drei dieser fünf Fälle war ein sehr starker Anstieg zu beobachten:
Exhibit 1: Gold hat Silber in den letzten fünf Rezessionen übertroffen
Quelle: Goldmoney Analysen
COVID-19-Pandemie 2020: Die meisten Regierungen entschieden sich für eine ähnliche Reaktion auf die COVID-19-Pandemie und legten große Teile ihrer Länder für Wochen, teils Monate, lahm. Dies führte im ersten Halbjahr 2020 zu einem starken Rückgang der Wirtschaftstätigkeit. In der Anfangsphase dieser recht einzigartigen Rezession sprang die GTS-Ratio von 85 auf 112. Dies war vor allem auf einen starken Rückgang der Silberpreise von 18 $/ozt auf 12 $/ozt zurückzuführen, während die Goldpreise nur leicht von 1.600 $/ozt auf 1.700 $/ozt stiegen.
Globale Finanzkrise 2008: Die Finanzkrise löste eine globale Rezession aus, die zwei Jahre vom 4. Quartal 2007 bis zum 3. Quartal 2009 dauerte. In dieser Zeit stieg die GTS-Ratio von 54 auf 68. Im Spätjahr 2008, auf dem Höhepunkt der Panik an den Finanzmärkten, sprang sie jedoch bis auf 80. Während der Anstieg der Ratio hauptsächlich auf höhere Goldpreise zurückging, resultierte der Höchststand im Spätjahr 2008 aus einem Einbruch der Silberpreise von 15 $/ozt vor der Rezession auf unter 10 $/ozt.
Der Dotcom-Crash 2001: Das Platzen der Dotcom-Blase führte zu einer Rezession, die vom 1. Quartal 2001 bis zum 3. Quartal 2001 dauerte. In dieser Zeit stieg die GTS-Ratio nur geringfügig von 55 auf 63. Dies lag hauptsächlich an leicht höheren Goldpreisen, während die Silberpreise geringfügig nachgaben. Am Ende der Rezession notierte Gold bei 290 $/ozt und Silber bei 4,50 $/ozt.
Die Rezession der frühen 1990er-Jahre: Die Rezession der frühen 1990er-Jahre dauerte in den USA vom vierten Quartal 1989 bis zum ersten Quartal 1991. In dieser Zeit stieg das Gold-Silber-Verhältnis (GTS-Ratio) von 69 auf 98. Die Goldpreise blieben über den gesamten Zeitraum mehr oder weniger stabil, während die Silberpreise von 5,30 $/Unze auf 3,80 $/Unze fielen.
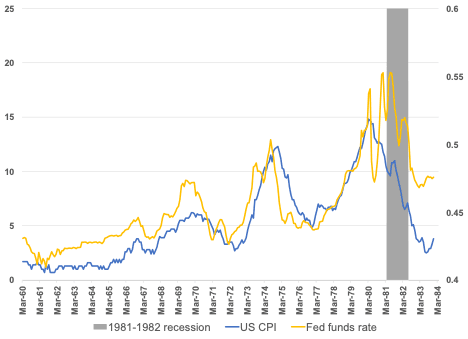
Die Rezession von 1981–82: Die Rezession von 1981 war die Folge der restriktiven Geldpolitik der US-Notenbank Fed (und anderer Zentralbanken), mit der die steigende Inflation bekämpft werden sollte. Die späten 1970er- und frühen 1980er-Jahre waren von zweistelligen Inflationsraten geprägt. Fed-Chef Volcker erhöhte die Zinsen drastisch auf über 20 %, was die Inflation schließlich unter Kontrolle brachte, aber auch eine weitere Rezession auslöste. Während der Rezession von 1981–1982 stieg das GTS-Ratio von 41 auf 55. Sowohl die Gold- als auch die Silberpreise fielen in diesem Zeitraum deutlich, wobei Silber stärker nachgab. Gold sank von 500 $/Unze auf 300 $/Unze und Silber von 12,30 $/Unze auf 5,30 $/Unze. Es ist wichtig hervorzuheben, dass diese Preiskorrekturen auf ein Jahrzehnt unablässiger Kursanstiege bei den Metallpreisen folgten, die durch die hohe Inflation getragen wurden (siehe Abbildung 2).
Abbildung 2: Dem Rückgang der Edelmetallpreise während der Rezession von 1981–1982 ging mehr als ein Jahrzehnt steigender Preise voraus, getragen von unablässiger Inflation
Verbraucherpreisindex (VPI), Veränderung gegenüber Vorjahr, in %
Quelle: FRED, Goldmoney Analysen
Die letzten fünf Rezessionen entsprechen somit sehr konsistent den intuitiven Erwartungen. Gold entwickelt sich in diesen Rezessionen durchweg besser als Silber, da die Nachfrage nach physischem Silber für industrielle Anwendungen tendenziell sinkt. Dies scheint unabhängig davon zu gelten, ob die Goldpreise steigen oder fallen. Bemerkenswert ist, dass die Goldpreise nur in einem Fall stiegen, und das nur geringfügig. In den meisten Fällen stieg das GTS-Ratio, weil die Silberpreise litten. Da die Welt unserer Ansicht nach am Rande einer weiteren großen Rezession steht, erscheint die Erwartung vernünftig, dass das Verhältnis erneut steigen wird.
Es zeigt sich jedoch, dass es zwei Rezessionen nach dem Zweiten Weltkrieg gab, in denen diese Annahme nicht vollständig zutraf:
Die Rezession von 1979–1980: Betrachtet man die Wirtschaftsdaten der späten 1970er- und frühen 1980er-Jahre, könnte man zu dem Schluss kommen, dass sich die US-Wirtschaft über mehr als drei Jahre hinweg in einer durchgehenden Rezession befand. Es ist jedoch wichtig, zwischen der Rezession von 1981–1982 infolge der Zinserhöhungen unter Volcker und dem vorangegangenen Konjunkturabschwung zu unterscheiden. Die Rezession von 1979–1980 begann offiziell im zweiten Quartal 1979 und endete im zweiten Quartal 1980. Nach der gängigen Auffassung wurde diese Rezession dadurch verursacht, dass die iranische Revolution von 1979 eine weltweite Ölknappheit auslöste, die wiederum einen starken Anstieg der Inflation zur Folge hatte. Diese Darstellung übersieht jedoch, dass die Inflation schon lange vor der iranischen Revolution außer Kontrolle geraten war.[1]
Die Rezession von 1973–1975: Die Rezession begann im vierten Quartal 1973 und dauerte bis zum ersten Quartal 1975. Mehrere schwierige Faktoren führten zu dieser Rezession, etwa die durch den Vietnamkrieg verursachten Defizite und die erste Ölkrise infolge des von Saudi-Arabien angeführten Ölembargos. Wie bei der darauffolgenden Rezession war auch die Rezession von 1973–1975 von sehr hoher Inflation geprägt. Die Verbraucherpreisinflation überschritt Anfang 1973 die Marke von 5 % und stieg 1974 bis auf 12 %. Es lässt sich schwer sagen, in welchem Maße dies die verzögerte Folge von Nixons Entscheidung war, den Goldstandard aufzugeben, und in welchem Maße das Ölembargo dafür verantwortlich war. Anders als beim darauffolgenden iranischen Ölschock führte das erste Ölembargo jedoch zu einer dauerhaften Verschiebung der Ölpreise nach oben.
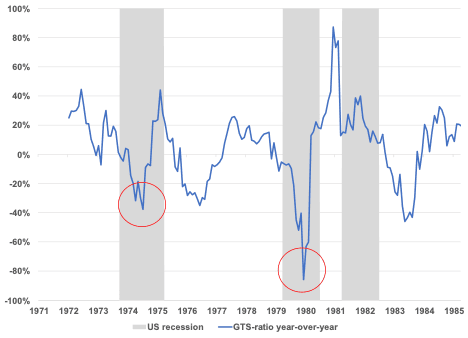
Beide Rezessionen haben vor allem eines gemeinsam: zweistellige Inflation. Und in beiden Rezessionen mit hoher Inflation verhielt sich das GTS-Ratio anders als in den darauffolgenden Rezessionen. Man kann argumentieren, dass Gold über die gesamte Dauer beider Rezessionen erneut besser abschnitt als Silber, wenn auch nur geringfügig. In der Anfangsphase beider Rezessionen mit hoher Inflation übertraf Silber Gold jedoch deutlich (siehe Abbildung 3). In der Anfangsphase der Rezession von 1973–1975 fiel das GTS-Ratio von 38 auf bis zu 26. Dies geschah, weil sich die Silberpreise mehr als verdoppelten, während die Goldpreise „nur“ um 50 % stiegen. Noch ausgeprägter war die Outperformance von Silber in der ersten Hälfte der Rezession von 1979–1980: Das GTS-Ratio sank von 32 auf unter 16. In dieser Zeit verdoppelten sich die Goldpreise, doch die Silberpreise vervierfachten sich von 7,4 $/Unze auf 32,0 $/Unze (im Tagesverlauf über 48 $/Unze).[2]
Abbildung 3: In beiden Rezessionen der 1970er-Jahre entwickelte sich Silber bei zweistelliger Inflation zunächst deutlich besser als Gold.
Veränderung des GTS-Ratios gegenüber Vorjahr, LogN
Quelle: Goldmoney Analysen
Wie wir in unserem Rahmenwerk zum Silberpreis erläutert haben, steigt die Gold-Silber-Relation (GTS-Ratio) über lange Zeiträume hinweg stetig an, während Silber in Hausse-Phasen tendenziell besser abschneidet als Gold. In unserem Bericht von 2017 haben wir festgehalten:
Während Gold für den stetigen langfristigen Vermögensaufbau besser geeignet sein mag, kann Silber effizienter sein, um sich Veränderungen der Geldpolitik auszusetzen, insbesondere im Umfeld von Industriezyklen. Änderungen der Zentralbankpolitik wirken sich langfristig 1:1 auf den Goldpreis aus; das heißt, der Verlust an Kaufkraft der Basiswährung, in der gemessen wird, wird durch den Preisanstieg ausgeglichen. Daher kann Gold seine Kaufkraft langfristig erhalten, was keiner Währung in der Geschichte je gelungen ist.
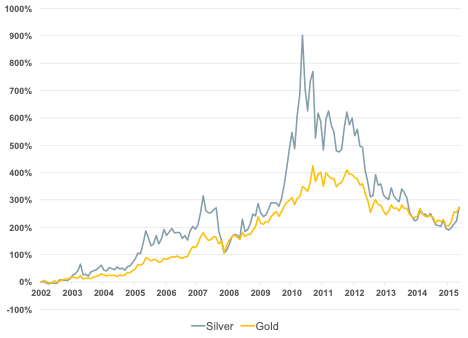
Bei Silber wirken Änderungen der Zentralbankpolitik wie ein Brandbeschleuniger auf den Preis. Damit ist Silber effizienter für Anleger, die eine Einschätzung zur Richtung der politikbedingten Auswirkungen auf die Währungen haben und ein maximales Engagement anstreben (siehe Abbildung 4).
Abbildung 4: Silber entwickelt sich tendenziell besser als Gold, wenn die Zentralbankpolitik Edelmetalle begünstigt
$/oz t
Quelle: Goldmoney Analysen
In beiden Rezessionen der 1970er-Jahre hat die US-Notenbank (Fed) jedoch die Zinsen erhöht. Warum hat Silber dennoch besser abgeschnitten als Gold, obwohl die industrielle Nachfrage schwächer wurde (wie in jeder Rezession) UND die Fed die Zinsen anhob? Die Antwort lautet: Die Inflation hat die Zinserhöhungen der Fed überholt. Die Fed hat zwar die Zinsen erhöht, aber nicht genug, um die Inflation erfolgreich zu bekämpfen. Infolgedessen hielt die Inflation nicht nur an, sondern beschleunigte sich. Daher ist es wichtig, die Politik der Fed nicht isoliert zu betrachten, sondern im Verhältnis zur Inflation. Und im Verhältnis zur Inflation lockerte die Fed ihre Politik.
Leider waren inflationsgeschützte US-Staatsanleihen (Treasury Inflation Protected Securities, TIPS) damals noch nicht eingeführt. Die Renditen von TIPS spiegeln die Erwartungen des Marktes für die Realzinsen in den kommenden Jahren wider. So liegt die Rendite 10-jähriger TIPS heute bei 1 %. Das bedeutet, dass der Markt erwartet, dass die nominalen Renditen 10-jähriger US-Staatsanleihen die Inflation in den nächsten 10 Jahren um 1 % übersteigen. Sowohl Gold als auch Silber entwickeln sich in einem Umfeld negativer Realzinserwartungen sehr gut (siehe Abbildung 5). Wir verfügen zwar nicht über TIPS-Renditedaten für jenen Zeitraum, um dies zu belegen, doch es scheint, dass die Realzinserwartungen in beiden Rezessionen der 1970er-Jahre negativ wurden (trotz sehr hoher Nominalzinsen), was eine starke monetäre Nachfrage nach Edelmetallen auslöste.
Abbildung 5: Zwischen den Realzinserwartungen und den Silberpreisen besteht eine stark inverse Korrelation
$/Unze (linke Achse); Rendite 10-jähriger TIPS in % (rechte Achse)

Quelle: Goldmoney Analysen
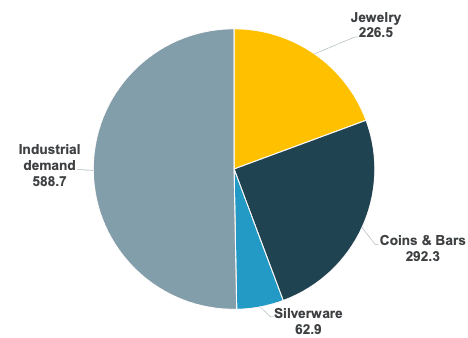
Wie wir in unserem Rahmenbericht zu Silber erläutert haben, führt die Bedeutung der Nachfrage nach Silber in industriellen Anwendungen zu einem wichtigen Unterschied zwischen Gold und Silber. Jahrtausendelang sind die oberirdischen Goldbestände im gleichen Tempo gewachsen, wie neues Gold gefördert wurde. Die Silberbestände wuchsen dagegen deutlich langsamer, weil die industrielle Nachfrage einen großen Teil des geförderten Silbers aufnahm. Wir schätzen, dass etwa die Hälfte allen jemals geförderten Silbers unwiederbringlich verbraucht wurde. Während es also rund 190.000 Tonnen oberirdische Goldbestände mit einem Wert von etwa 10 Billionen USD zu aktuellen Preisen gibt, ist der Wert aller oberirdischen Silberbestände weitaus geringer.
Schätzungen zu den Silberbeständen sind schwerer zu finden. Wir fanden Schätzungen für die gesamten oberirdischen Silberbestände, die zwischen 550.000 und 850.000 Tonnen liegen. Legt man den Durchschnitt zugrunde, beträgt das Verhältnis der oberirdischen Silber- zu Goldbestände gewichtsbezogen etwa 4:1. Dem steht das jährliche Produktionsvolumen beider Metalle gegenüber, das in den vergangenen 10 Jahren im Durchschnitt bei etwa 9:1 lag. Die natürliche Häufigkeit beider Metalle in der Erdkruste liegt nach den meisten Studien mit 20-25:1 noch weiter auseinander, und unsere eigene Schätzung zur Wirtschaftsgeologie bedeutender Lagerstätten setzt diesen Wert eher bei 1:40 an. Wie man sieht, sind die oberirdischen Silberbestände bei Weitem nicht so stark gewachsen, wie Produktion oder natürliche Häufigkeit nahelegen würden, weil ein großer Teil des geförderten Silbers verbraucht wurde (siehe Abbildung 6).
Abbildung 6: Die industrielle Nachfrage nach Silber ist hoch, daher sind die oberirdischen Bestände deutlich langsamer gewachsen als die oberirdischen Goldbestände
Millionen Unzen, 2015
Quelle: Goldmoney Analysen
Daher werden die Silberpreise sowohl von der monetären Nachfrage als auch von Angebot und Nachfrage für industrielle Zwecke bestimmt, wobei Letztere ein wichtiges Unterscheidungsmerkmal darstellt. Die oberirdischen Goldbestände sind stets im gleichen Tempo gewachsen, wie neues Gold gefördert wird, was die durch Lagerbestände bedingte Preisvolatilität dämpft. Die Silberbestände wuchsen dagegen deutlich langsamer, da die industrielle Nachfrage einen großen Teil des geförderten Silbers aufnimmt.
Das bedeutet, dass in Phasen starker monetärer Nachfrage nach Edelmetallen weit weniger Silberbestände zur Verfügung stehen, um diese Nachfrage aufzufangen. Somit kann in einer Rezession, in der die Erwartungen an den Realzins deutlich sinken, die monetäre Nachfrage die schwächere industrielle Nachfrage ausgleichen, und der Silberpreis kann sich folglich besser entwickeln als der Goldpreis. Wie beide Rezessionen der 1970er-Jahre gezeigt haben, befanden sich beide Metalle in einem Bullenmarkt. Dass Silber in einer Rezession mit fallenden Edelmetallpreisen Gold übertrifft, ist unwahrscheinlich.
Wie wird es also dieses Mal kommen? In den vergangenen Monaten haben wir in mehreren Berichten dargelegt, dass wir mit einem Eintritt der Weltwirtschaft in eine Rezession rechnen. Die Frage ist, wie die Zentralbanken und die Fed darauf reagieren werden. Der Goldmarkt und teilweise auch die Aktienmärkte erwarten, dass die Fed frühzeitig eine scharfe Kehrtwende vollzieht, entweder aufgrund schwächerer Konjunktur- und Arbeitsmarktdaten oder für den Fall, dass die Krise im Bankensektor erneut aufflammt. Eine schwächere Wirtschaftstätigkeit würde zudem die Anspannung an den Rohstoffmärkten verringern und damit den Druck auf die Fed mindern, die Inflation mit höheren Zinsen zu bekämpfen. Wir halten den Markt jedoch derzeit für zu sorglos, was das Risiko betrifft, dass die Fed länger restriktiv bleibt. Die Fed orientiert sich an der Kernverbraucherpreisinflation, die überwiegend vom Dienstleistungssektor getrieben wird. Anders als bei den Rohstoffen, wo beispielsweise der Ölpreis um rund 40 % gegenüber dem Höchststand zurückgegangen ist, ist im Dienstleistungssektor bislang keine Entspannung des Preisdrucks zu erkennen. Die Löhne steigen weiterhin kräftig, und die Arbeitslosigkeit nimmt nicht wesentlich zu. Es besteht daher das Risiko, dass die Fed entgegen den Markterwartungen in den kommenden Monaten an ihrem restriktiven Kurs festhält.
Wir teilen zwar die Einschätzung des Marktes, dass die Fed langfristig zu niedrigeren Zinsen zurückkehren und die quantitative Lockerung wieder aufnehmen wird, doch besteht kurzfristig ein erhebliches Risiko, dass die Erwartungen an den Realzins erneut steigen, während die Preise für längerfristige Energie fallen. Beides belastet die Edelmetallpreise, für Silber ist es jedoch nachteiliger als für Gold. Wir gehen allerdings davon aus, dass Silber in der darauffolgenden Aufschwungphase Gold wieder übertreffen könnte.
[1] Der durchschnittliche Verbraucherpreisindex lag in den fünf Jahren vor der iranischen Revolution bei 7,73 %. Zudem erklärt dies nicht, warum die Ölpreise einige Jahre später auf das Niveau vor der Revolution zurückfielen, während sich das allgemeine Preisniveau in diesem Zeitraum nahezu verdoppelte. Zwar haben die Ölpreise bei den starken Preisschwankungen der späten 1970er-Jahre sicherlich eine Rolle gespielt, wir sind jedoch der Ansicht, dass das geldpolitische Umfeld die dauerhafte Aufwärtsverschiebung der Preise ausgelöst hat.
[2] Der Höchststand des Silberpreises im Jahr 1980 war zudem das Ergebnis eines Short Squeeze am Silbermarkt, der auf die massive Position der Brüder Hunt an den Terminmärkten zurückging.