Silber-Swaps geraten bei geringer Liquidität unter einen Short Squeeze; die Leihsätze (Lease Rates) für den Septemberkontrakt an der Comex liegen bei über 5 %. Gold konsolidiert weiterhin in einer bullischen Wimpelformation.
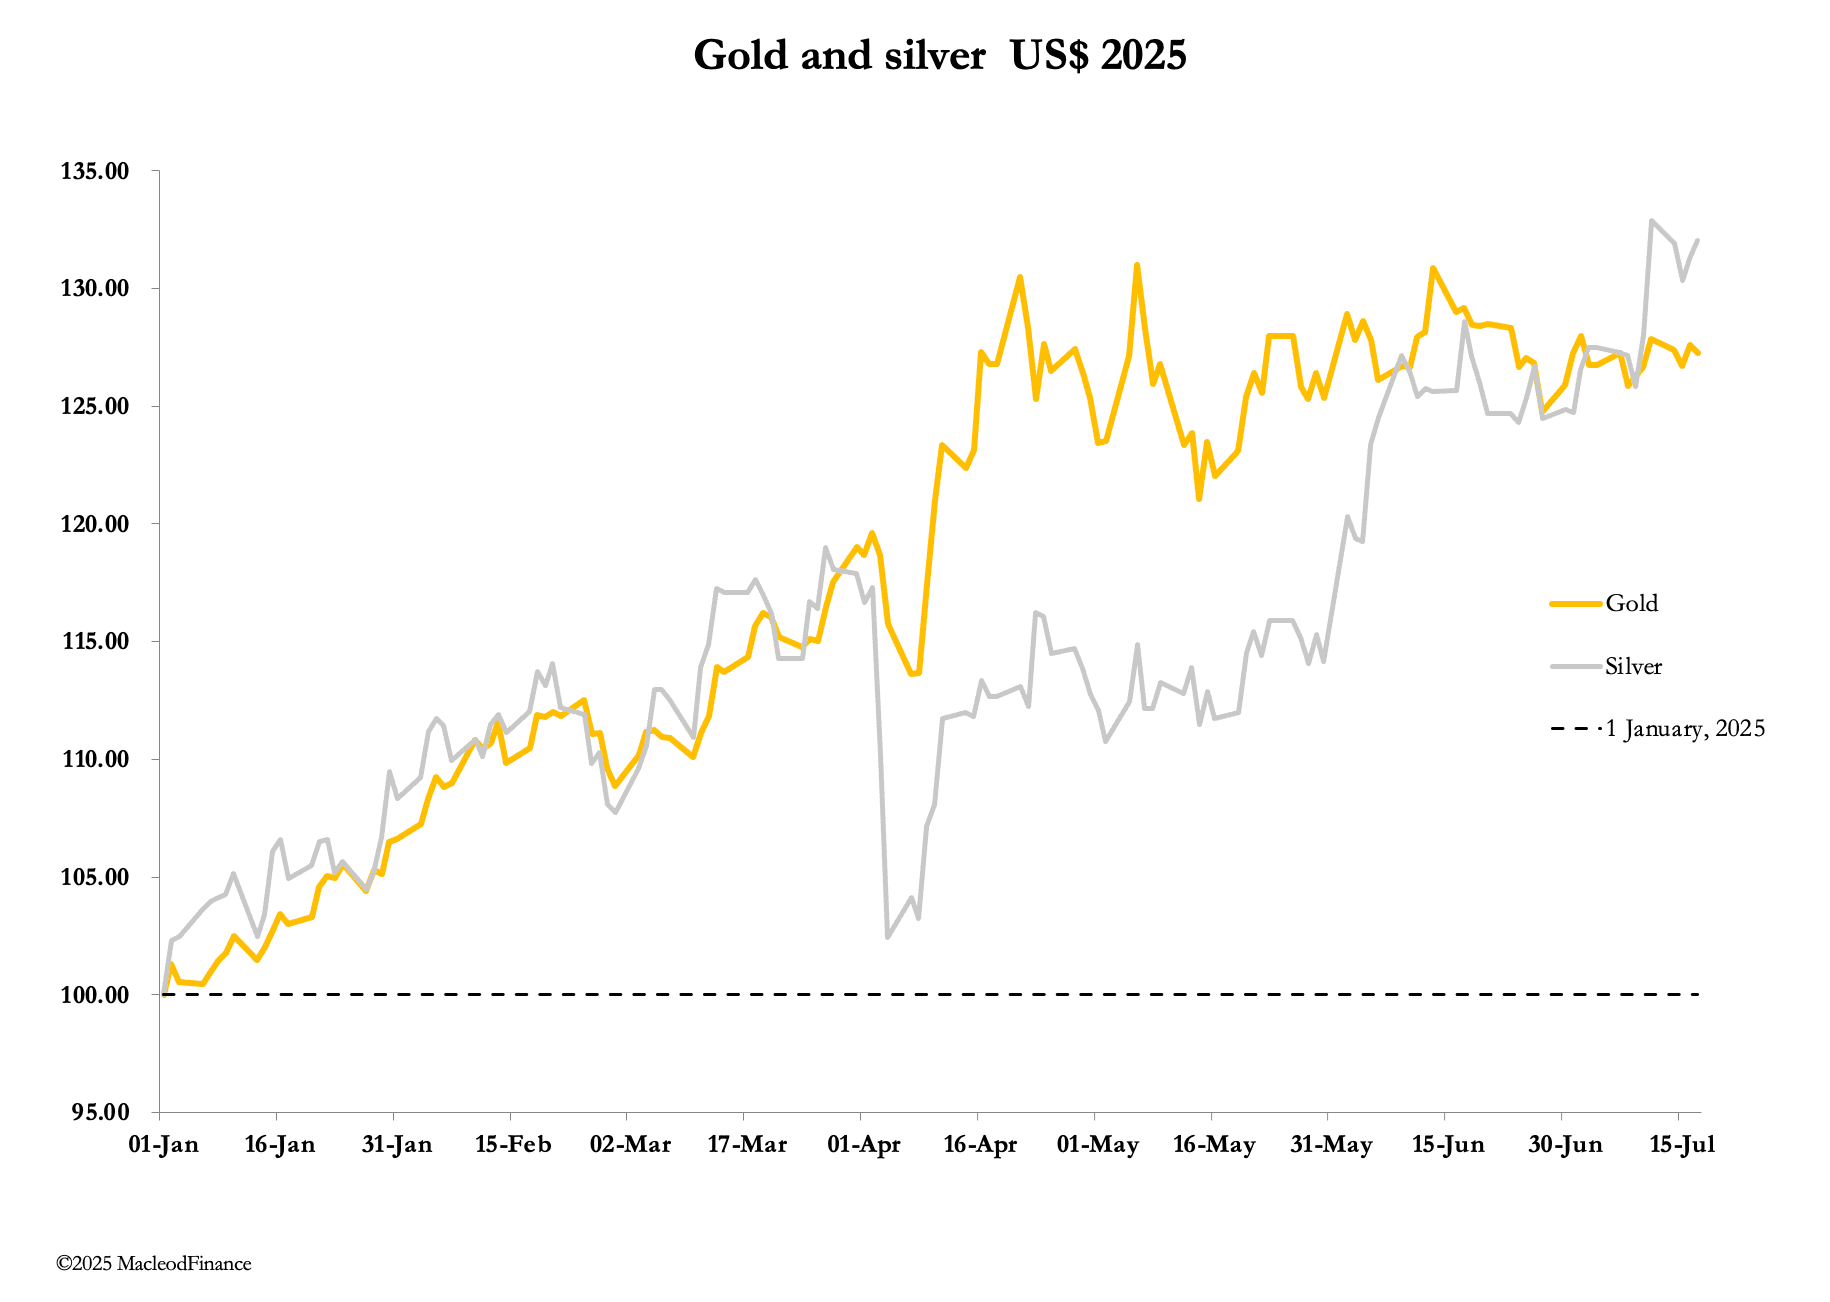
In dieser Woche setzte Gold seine Konsolidierung fort, während Silber ab Mittwoch nach oben getrieben wurde. Im europäischen Handel notierte Gold heute Morgen bei 3.350 US-Dollar, magere 5 US-Dollar unter dem Schlusskurs vom vergangenen Freitag. Silber lag bei 38,35 US-Dollar und war per saldo kaum verändert.
Wie unsere Titelgrafik zeigt, entwickelt sich Silber derzeit besser als Gold: Seit Jahresbeginn liegt es 32 % im Plus, Gold dagegen 27 %. Wird sich das fortsetzen?
Ich denke, die Antwort lautet Ja. Silber hat im vergangenen Jahrzehnt schlechter abgeschnitten als Gold, was im März 2021 in einem Gold-Silber-Verhältnis von 121 gipfelte. Dieses ist deutlich gesunken, liegt mit 87 aber immer noch zu hoch für ein Metall, bei dem das Angebotsdefizit wächst. Hinzu kommt, dass das künftige Minenangebot langfristig durch fehlende Neufunde belastet wird, sowohl bei Silber als auch bei anderen Metallen, bei denen Silber ein Nebenprodukt ist, sowie durch Umwelt- und Genehmigungsauflagen, die zu erheblichen Vorlaufzeiten bei der Erschließung neuer Minen führen.
Auch das Chartbild bleibt positiv:
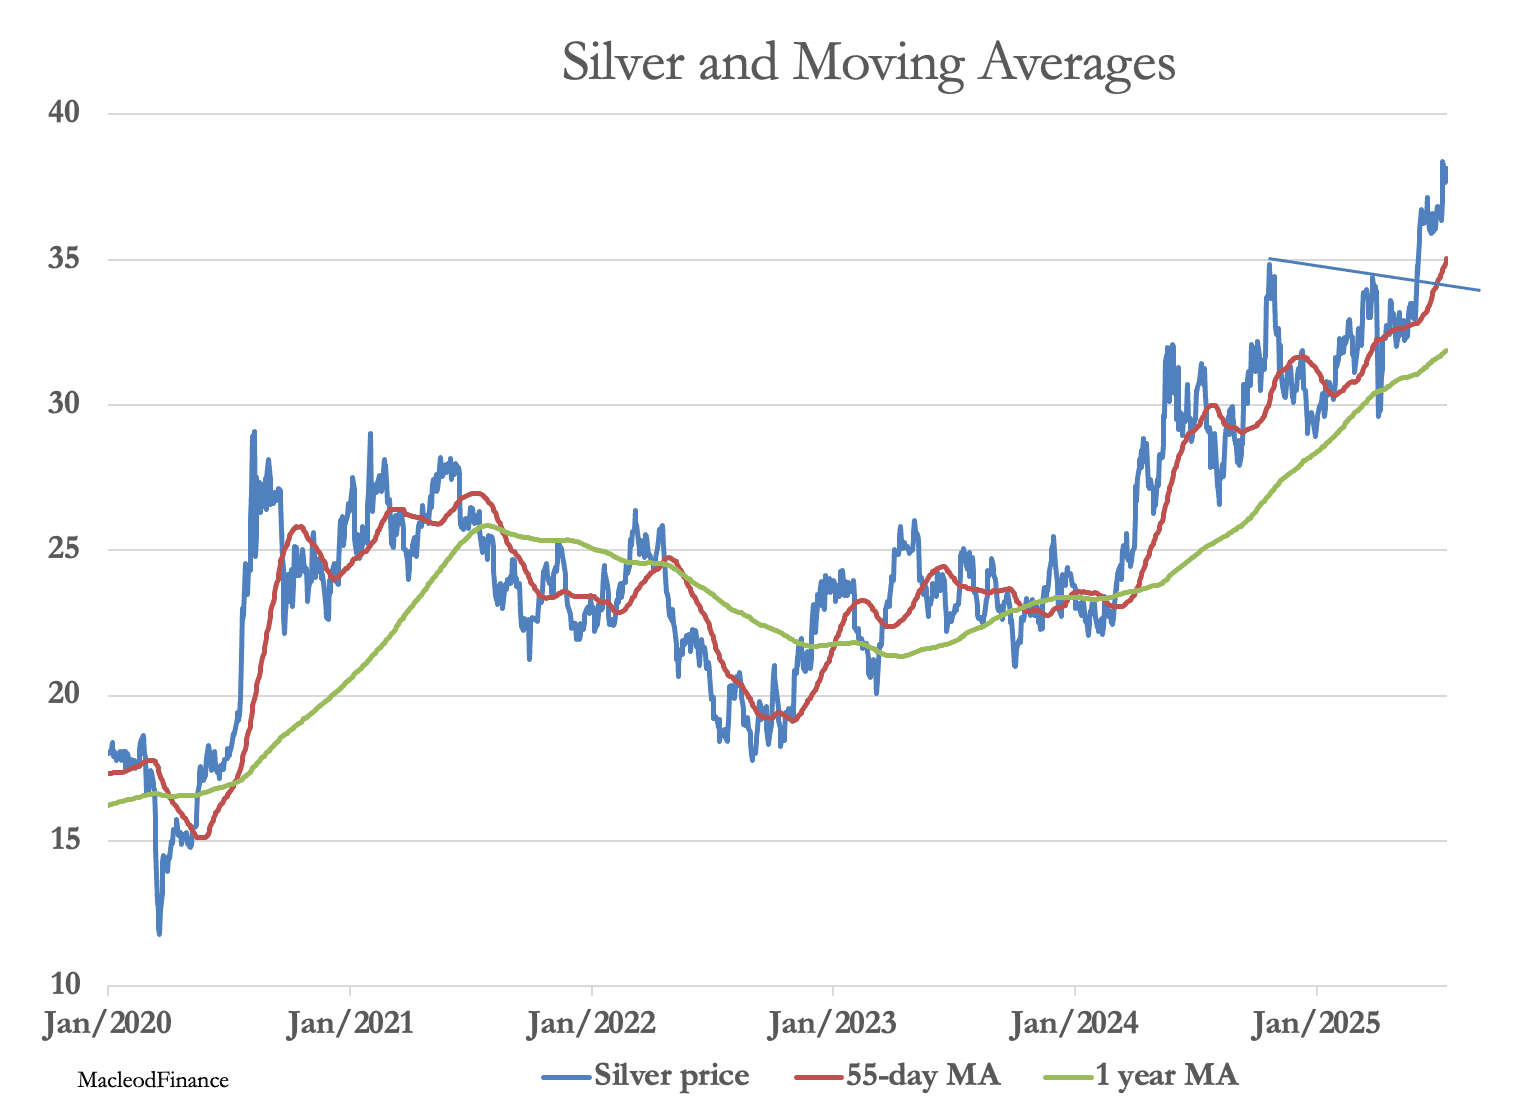
Silber scheint in einer Phase unkontrollierten Anstiegs zu sein und benötigt vielleicht eine Konsolidierung im Bereich von 40 US-Dollar. Das wäre nachvollziehbar, denn die Short-Seite an den Papiermärkten gerät stark unter Druck, was sich im Verhältnis zwischen dem Open Interest der Comex und dem Preis widerspiegelt:
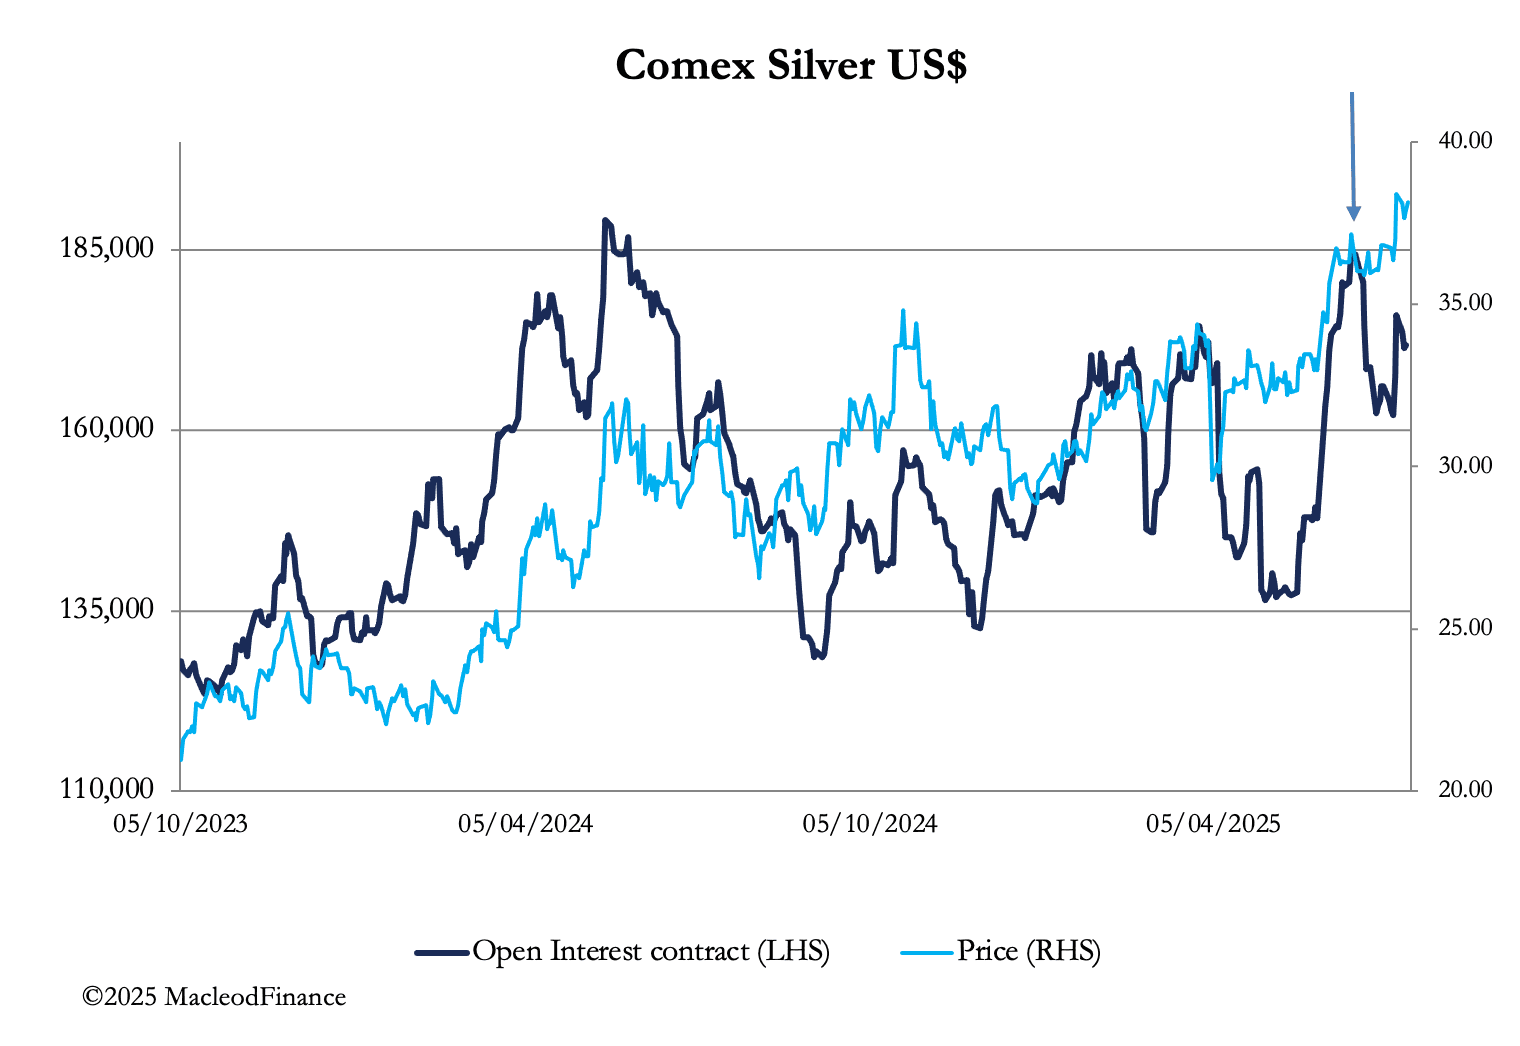
Beachten Sie, wie der Preis weiter stieg, nachdem das Open Interest nach seinem Höchststand am 17. Juni (mit Pfeil markiert) zurückgegangen war. Dies ist ein Beleg für einen heftigen Bear Squeeze, bei dem die Auflösung von Long-Positionen nicht zu niedrigeren Preisen führte. Und nun steigt das Open Interest wieder und erhöht den Druck auf die Short-Seite weiter, insbesondere in der Swap-Kategorie.
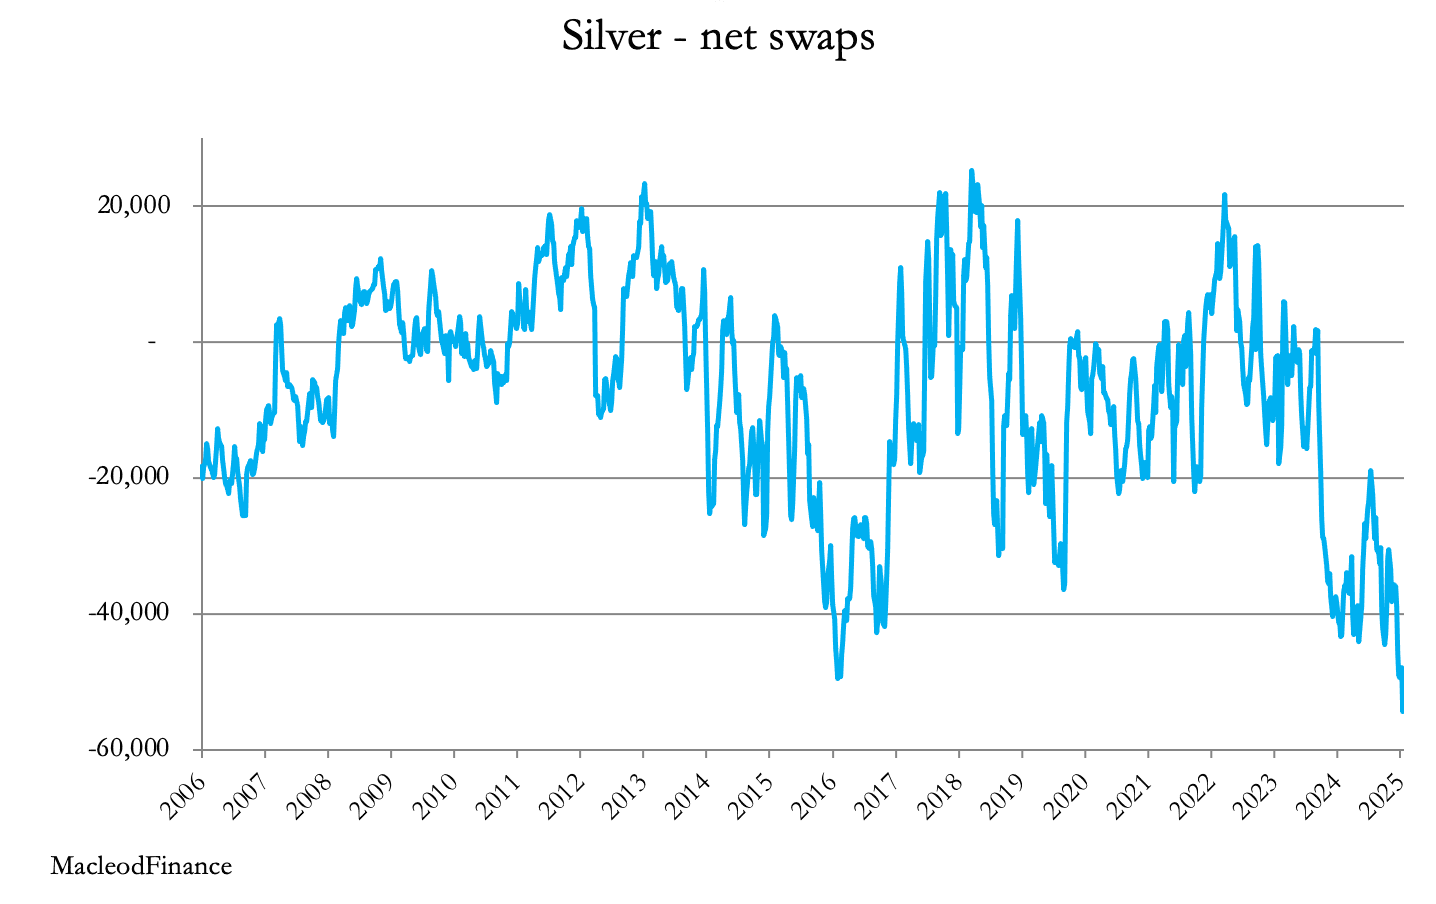
Die rekordhohe Netto-Short-Position setzt sich aus 27.804 Long-Kontrakten sowie 80.128 Short-Kontrakten zusammen; Letztere entsprechen 400.640.000 Unzen (Aktualisierung heute Abend fällig). Die Short-Positionen werden von 24 Händlern gehalten, was bei geringer Liquidität ein durchschnittliches finanzielles Engagement von 634 Mio. US-Dollar pro Händler ergibt.
Dies geschieht vor dem Hintergrund rekordhoher Lagerbestände in den Comex-Lagerhäusern, wie die Grafik von MacroMicro zeigt:
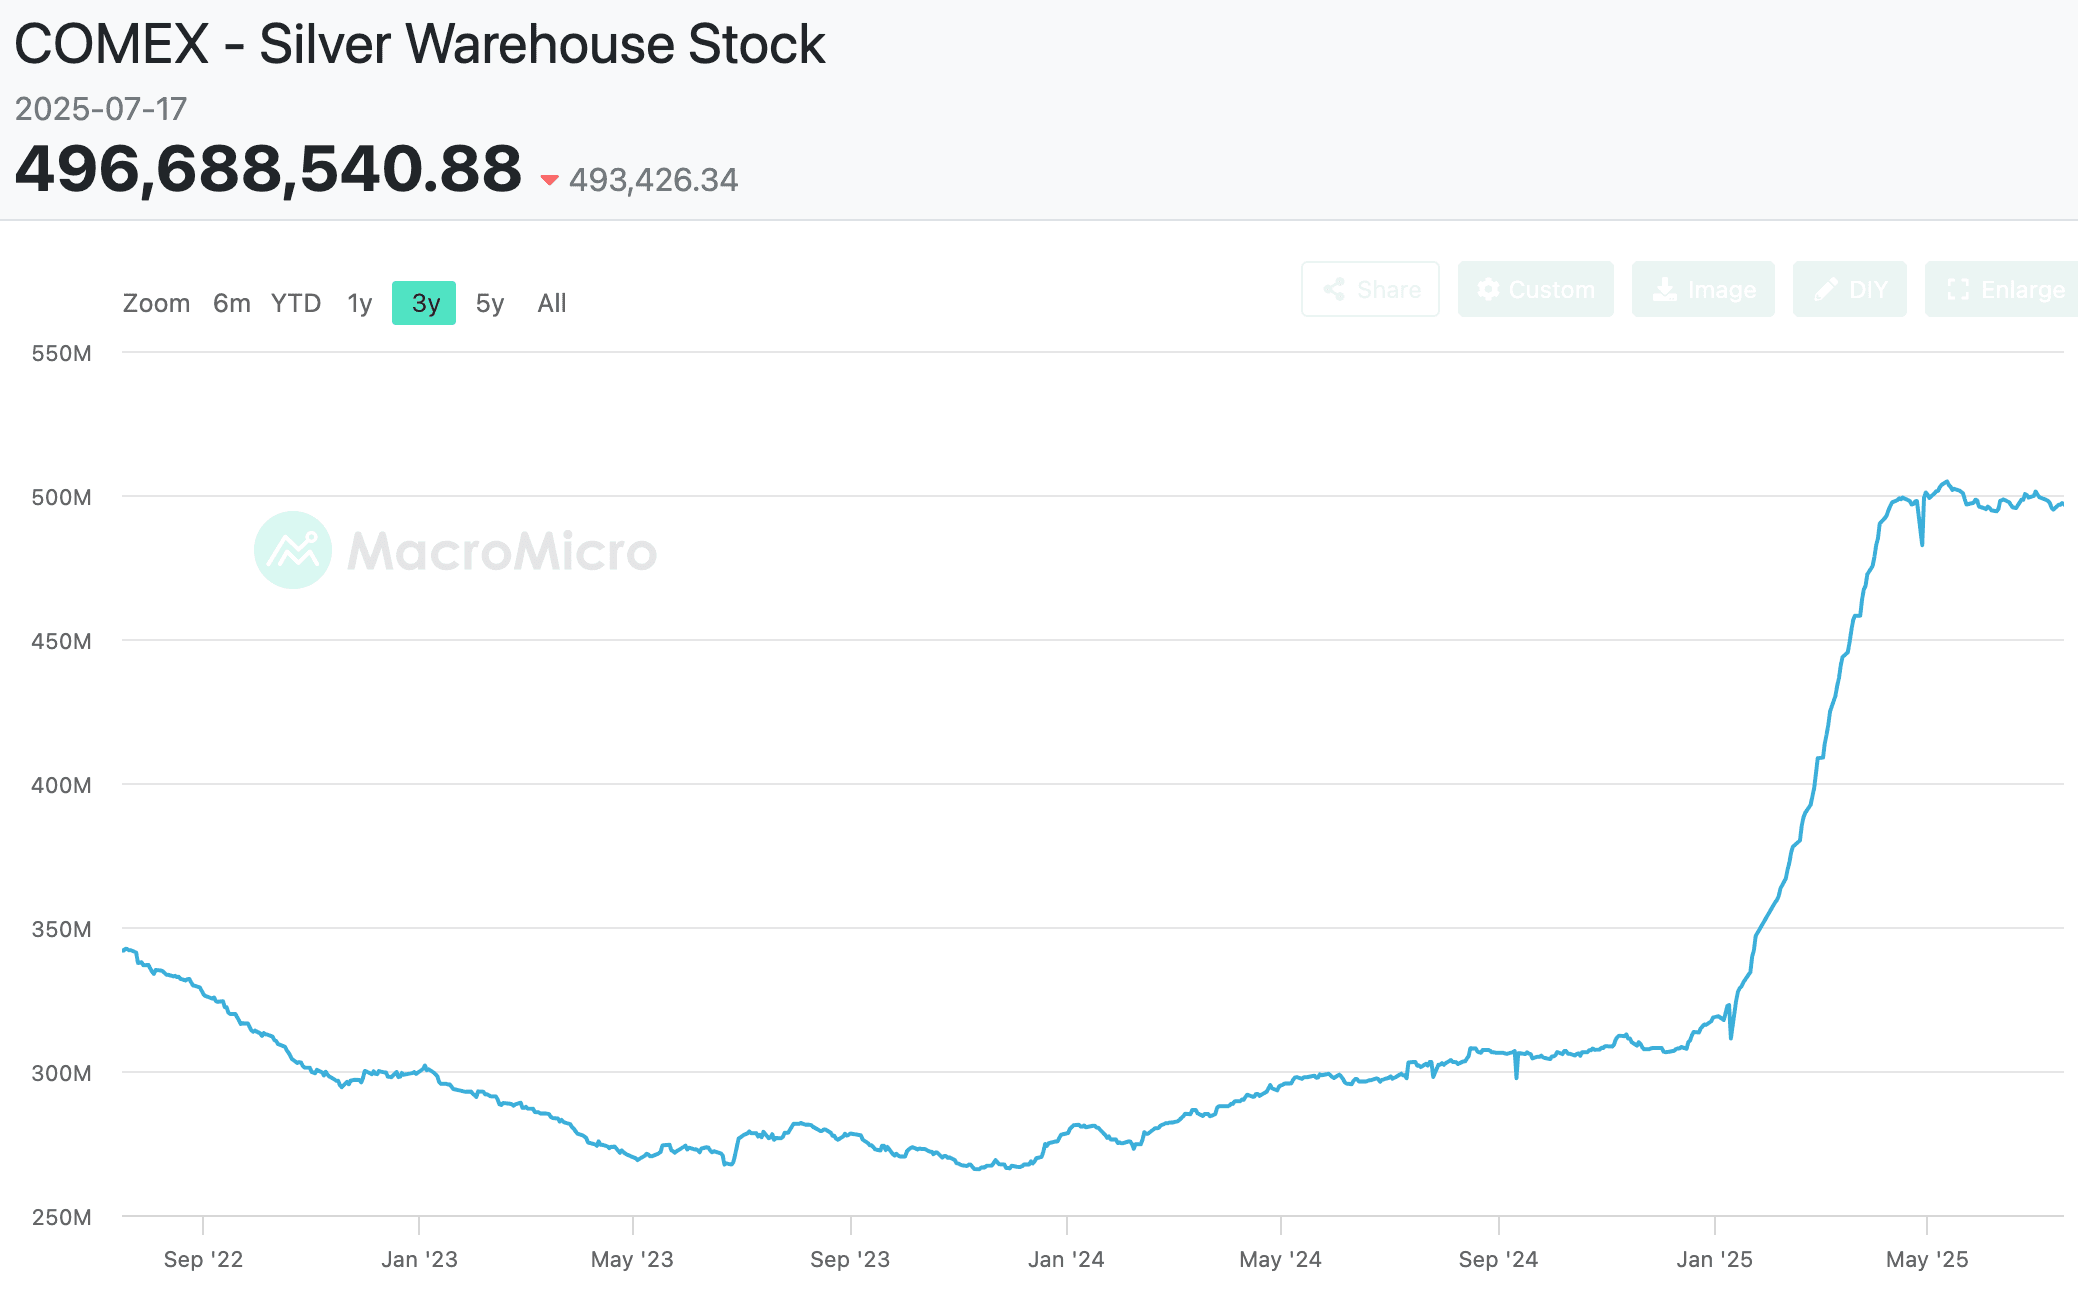
Die Lagerbestände der Comex entsprechen 60 % des geförderten Angebots. Gewerbliche Nutzer scheinen die Comex als größte Bezugsquelle für oberirdisches Silber zu betrachten. Mit anderen Worten: Silber wird angesammelt, und seine neuen Eigentümer lagern es gern in den Comex-Tresoren, bis sie es benötigen.
Ein Faktor, der die Knappheit am Papiermarkt antreibt, sind hohe Leihsätze, die heute beim Septemberkontrakt bei über 5 % liegen und trotz hoher Lagerbestände die Liquiditätsknappheit bestätigen. Letztere scheint ein Angstelement zu enthalten, das Trumps vorgeschlagene pauschale Zölle auf Importe aus Mexiko widerspiegelt, wobei die Swaps durch geringe Liquidität unter Druck geraten.
Zusammenfassend erscheint es unter diesen Bedingungen sinnvoll, physisches Silber zu besitzen, denn dieser Squeeze scheint trotz der Lagerbestände noch weiter gehen zu können.
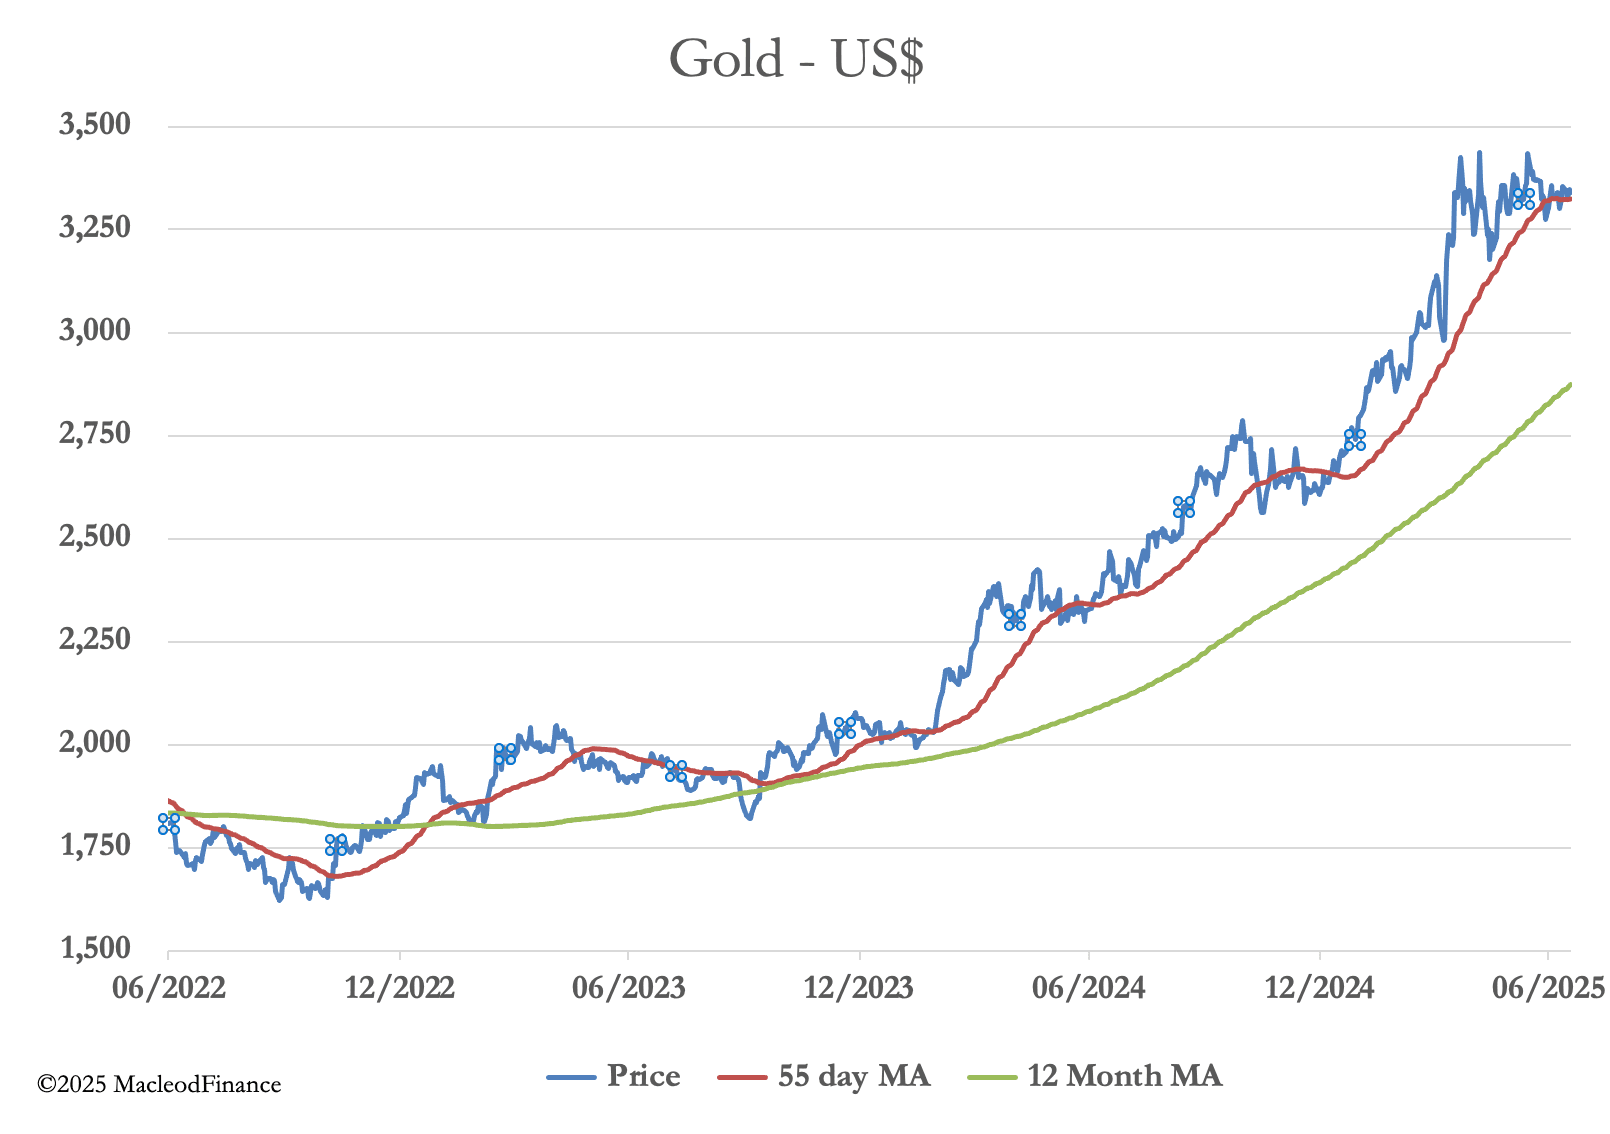
Das Potenzial von Silber besteht vor dem Hintergrund der Lage bei Gold. Gold konsolidiert schön in einer bullischen Wimpelformation, die nun drei Monate alt ist.
Die vielleicht wichtigste Nachricht der letzten Wochen ist Trumps Verärgerung darüber, dass die Fed die Zinsen nicht senkt. Vernünftigerweise hält sich Powell bedeckt und lässt sich nicht zu Kommentaren hinreißen. Er weiß sicherlich, dass der Inflationsdruck zunimmt, zum Teil aufgrund von Trumps Zollpolitik. Er weiß auch, dass die Fed ein Finanzierungsproblem hat: Entlang der Zinsstrukturkurve für US-Staatsanleihen fehlt die Nachfrage, um neue Schulden und die Refinanzierung fällig werdender Schulden aufzunehmen. Eine Zinssenkung widerspräche dem Inflationsmandat und würde die Schuldenfinanzierung erschweren, es sei denn durch eine verstärkte Ausgabe von T-Bills.
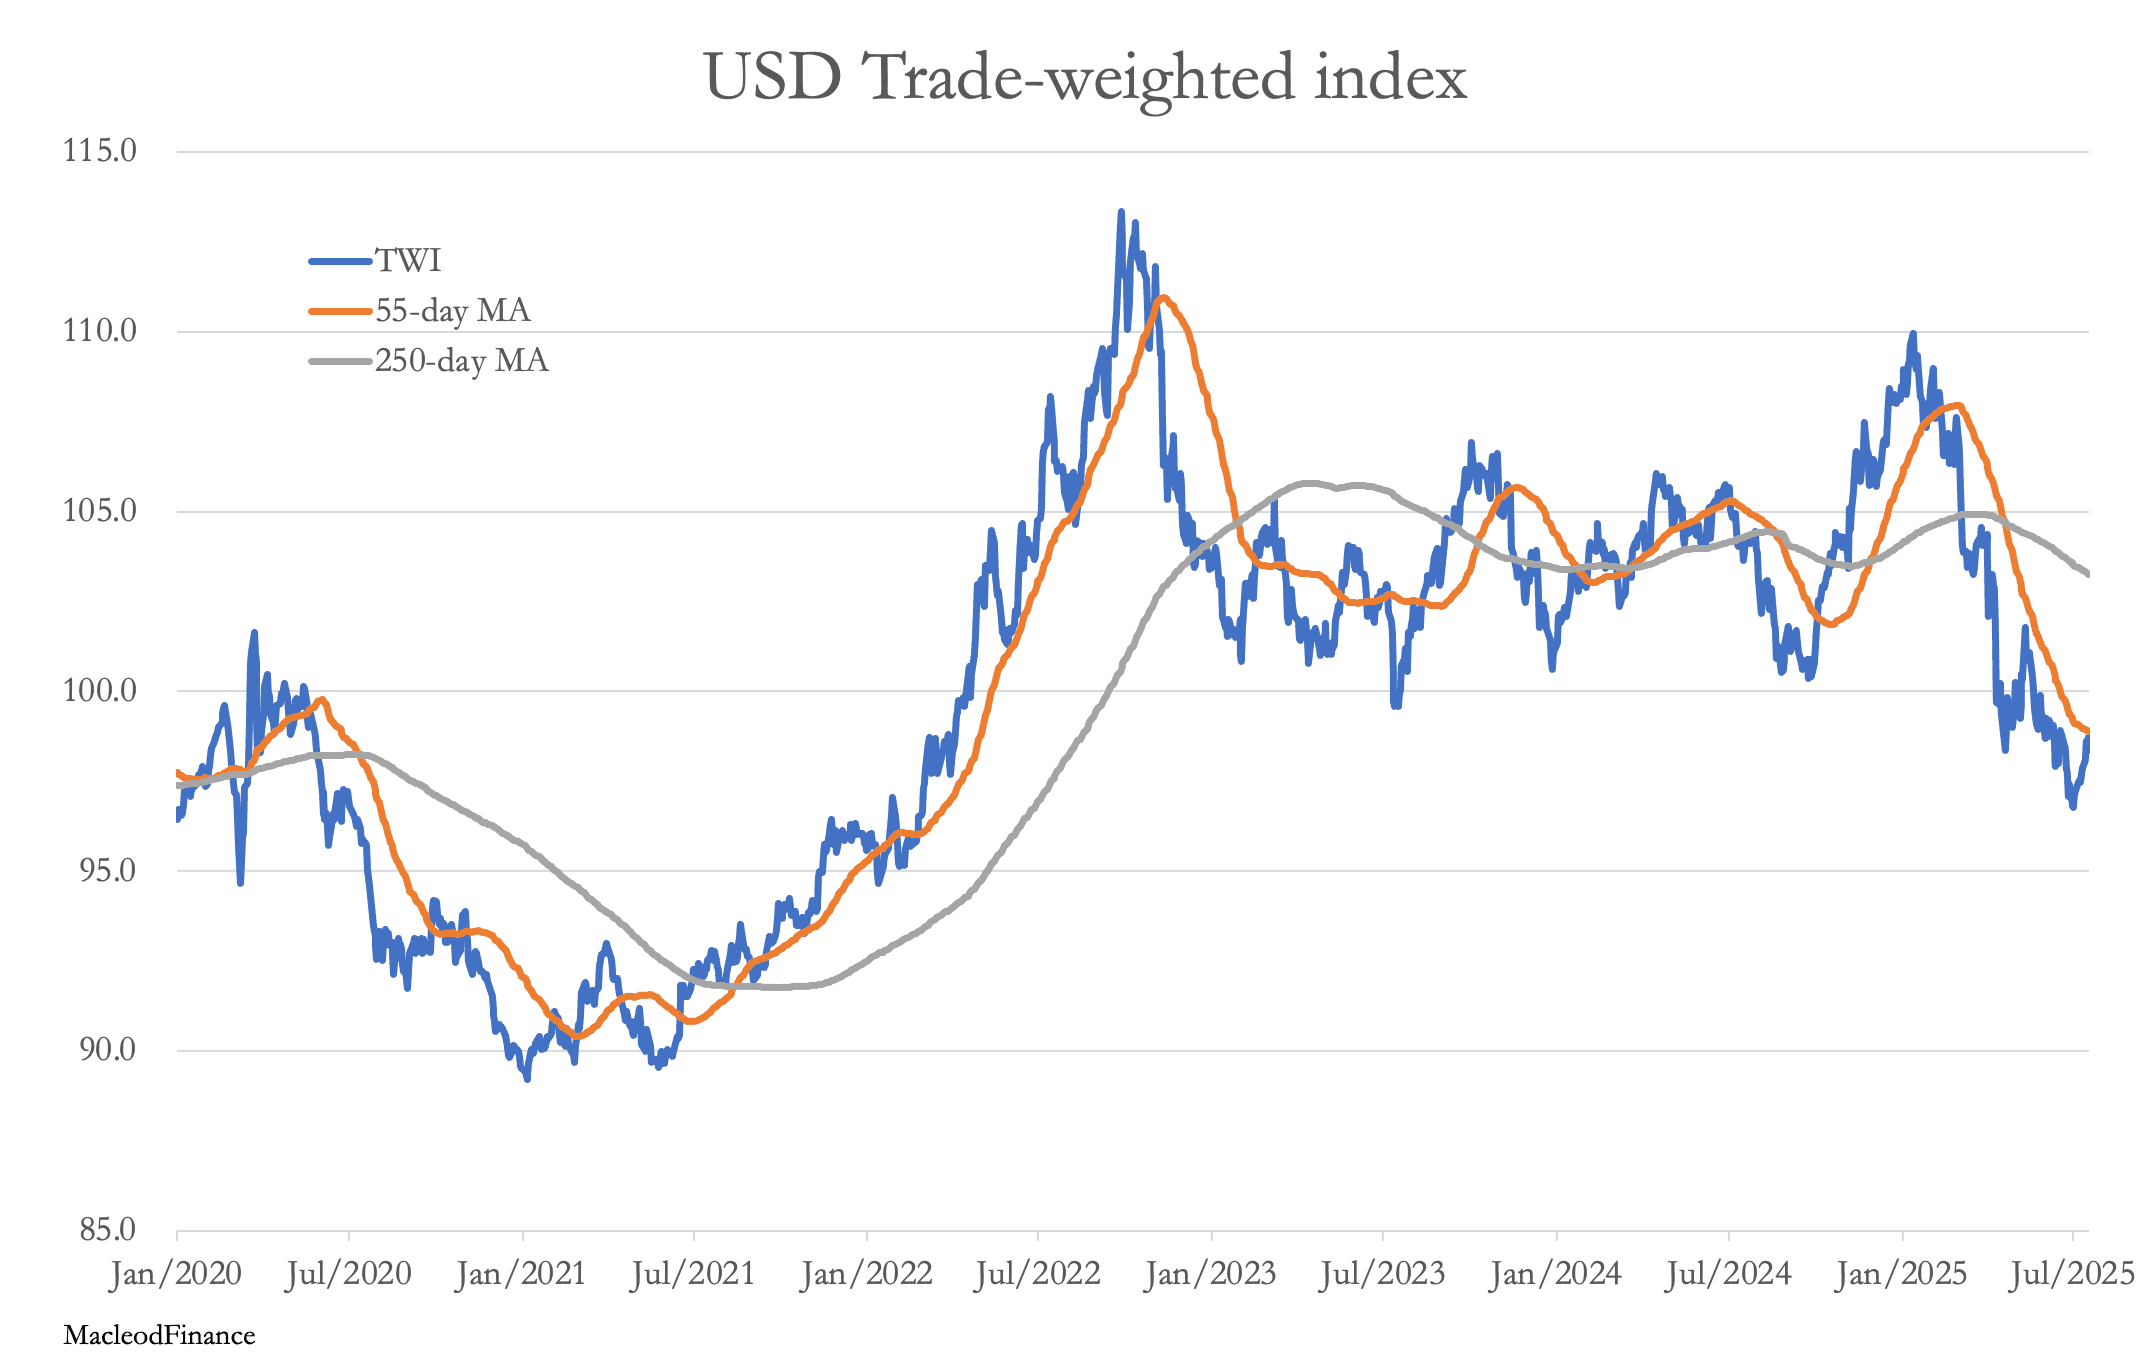
Unterdessen hat sich der handelsgewichtete Dollarindex stabilisiert – vorerst. Der Chart deutet jedoch darauf hin, dass er weiter fallen wird. Der Konflikt zwischen Powell und Trump könnte den Zeitpunkt der nächsten Bewegung bestimmen.