
Ein starker Anstieg des Open Interest bei Silber an der Comex deutet auf den Beginn einer neuen Aufwärtsphase hin.
Alle suchen in Charts nach Hinweisen auf den richtigen Zeitpunkt. Doch Charts helfen eher dabei, Preistrends zu erkennen, nachdem sie begonnen haben, als uns zu sagen, wann sie beginnen werden. Dafür müssen wir tiefer in das Marktgeschehen eintauchen.
Das Anlegerinteresse an Edelmetallen ist so weit zurückgegangen, dass es nahezu zum Erliegen gekommen ist. Das ist seit Monaten so, wie der Open Interest bei Silber an der Comex zeigt, der in der folgenden Grafik als schwarze Linie dargestellt ist:
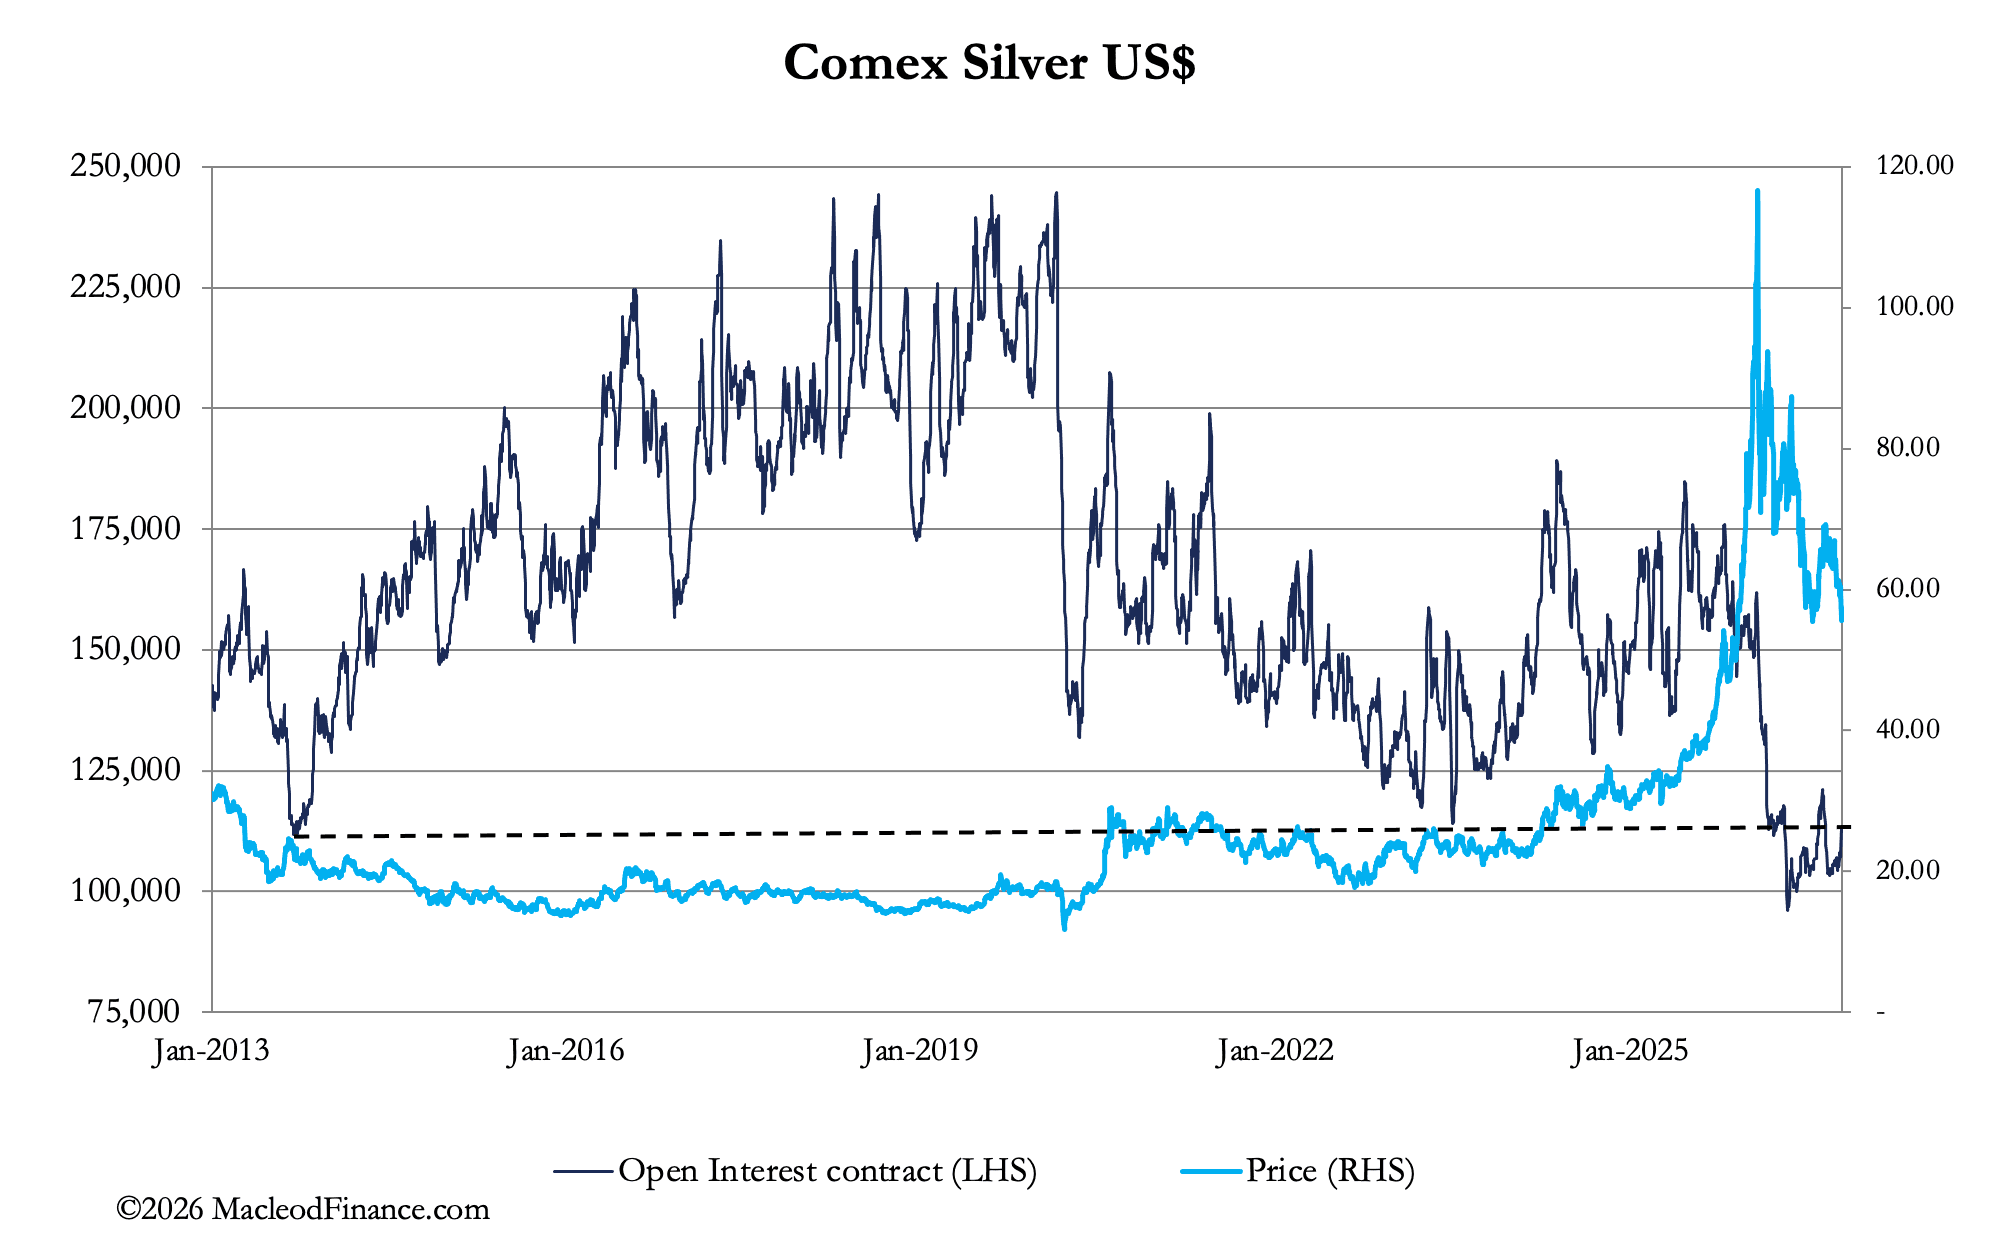
Das überrascht nicht: Im vergangenen Mai fiel der Open Interest in stark überverkauftes Terrain und unterschritt Niveaus, die zuletzt im September 2013 zu sehen waren. Am Mittwoch dieser Woche stieg der Open Interest plötzlich um 4.589 Kontrakte. Das sagt uns, dass bei dem Preisrückgang von 3,50 US-Dollar Käufer für 714 Tonnen Papiersilber auftraten.
Die nahezu vollständige Abwesenheit von Anlegerinteresse wird dadurch bestätigt, dass die Kategorie „Managed Money“, zu der Hedgefonds und ähnlich regulierte Vermögensverwalter zählen, bei den Long-Kontrakten weiterhin auf dem niedrigsten Stand seit zwanzig Jahren liegt:
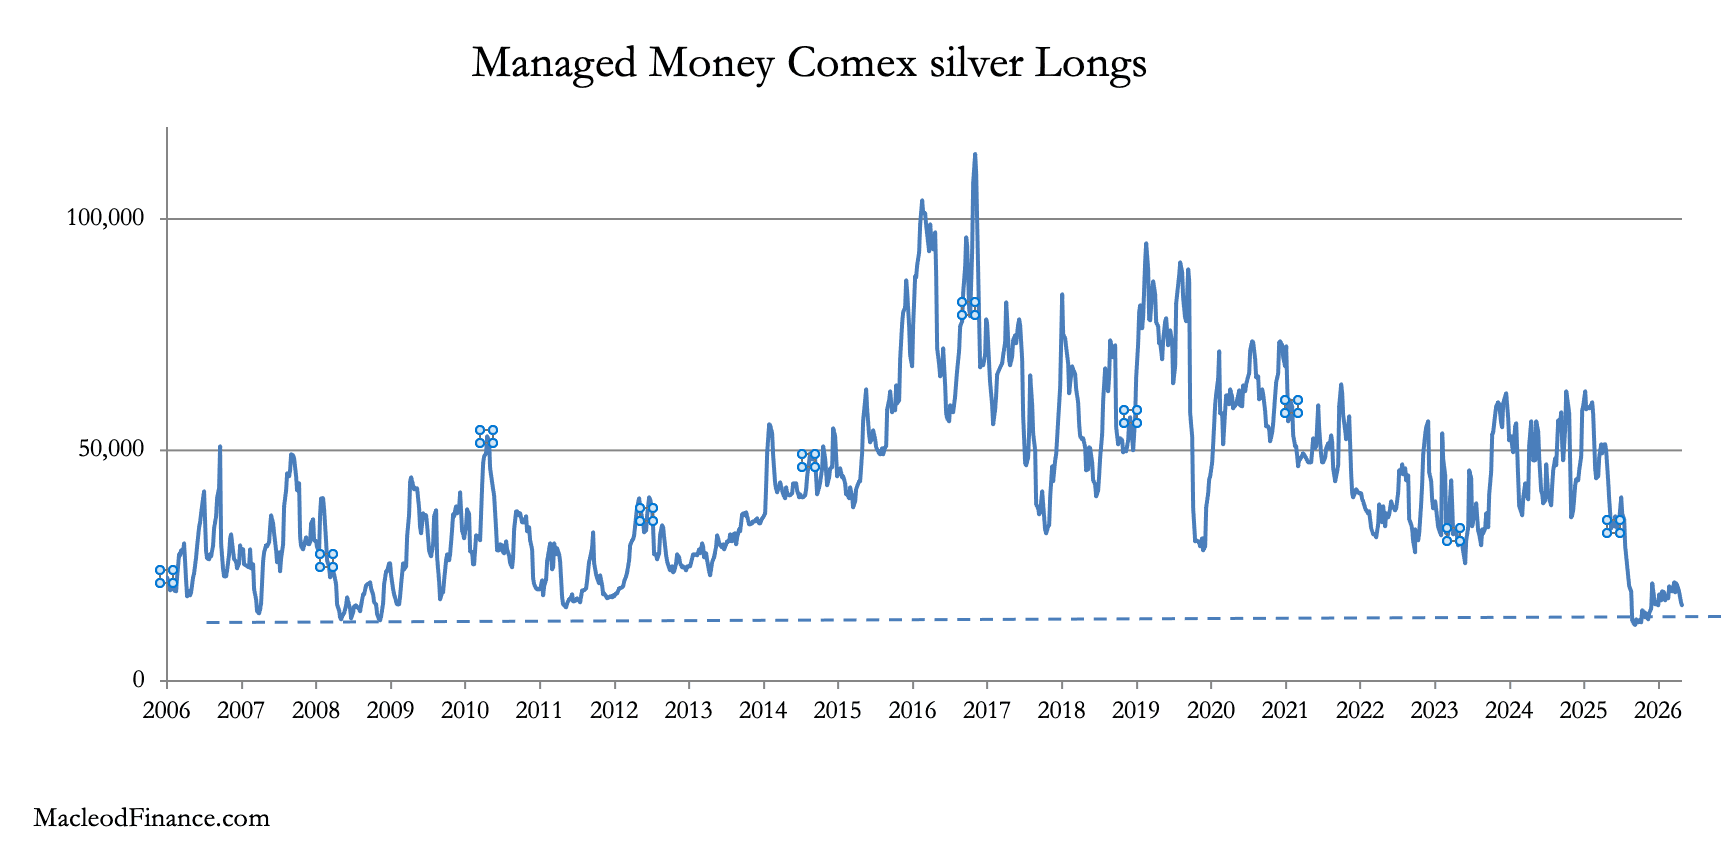
Man kann diese Entwicklung so deuten, dass bildlich gesprochen der letzte Silber-Bulle das Gebäude verlassen hat. Das Verkaufen ist vorbei, und die Chancen sprechen dafür, dass Market Maker und Bullion-Banken, wenn sie zurückkehren, nun einem sich entwickelnden Bear Squeeze gegenüberstehen.
Das besagt der starke Anstieg des Open Interest am Mittwoch. Bei Gold ist die Lage ähnlich, auch dort ist der Open Interest stark gedrückt:
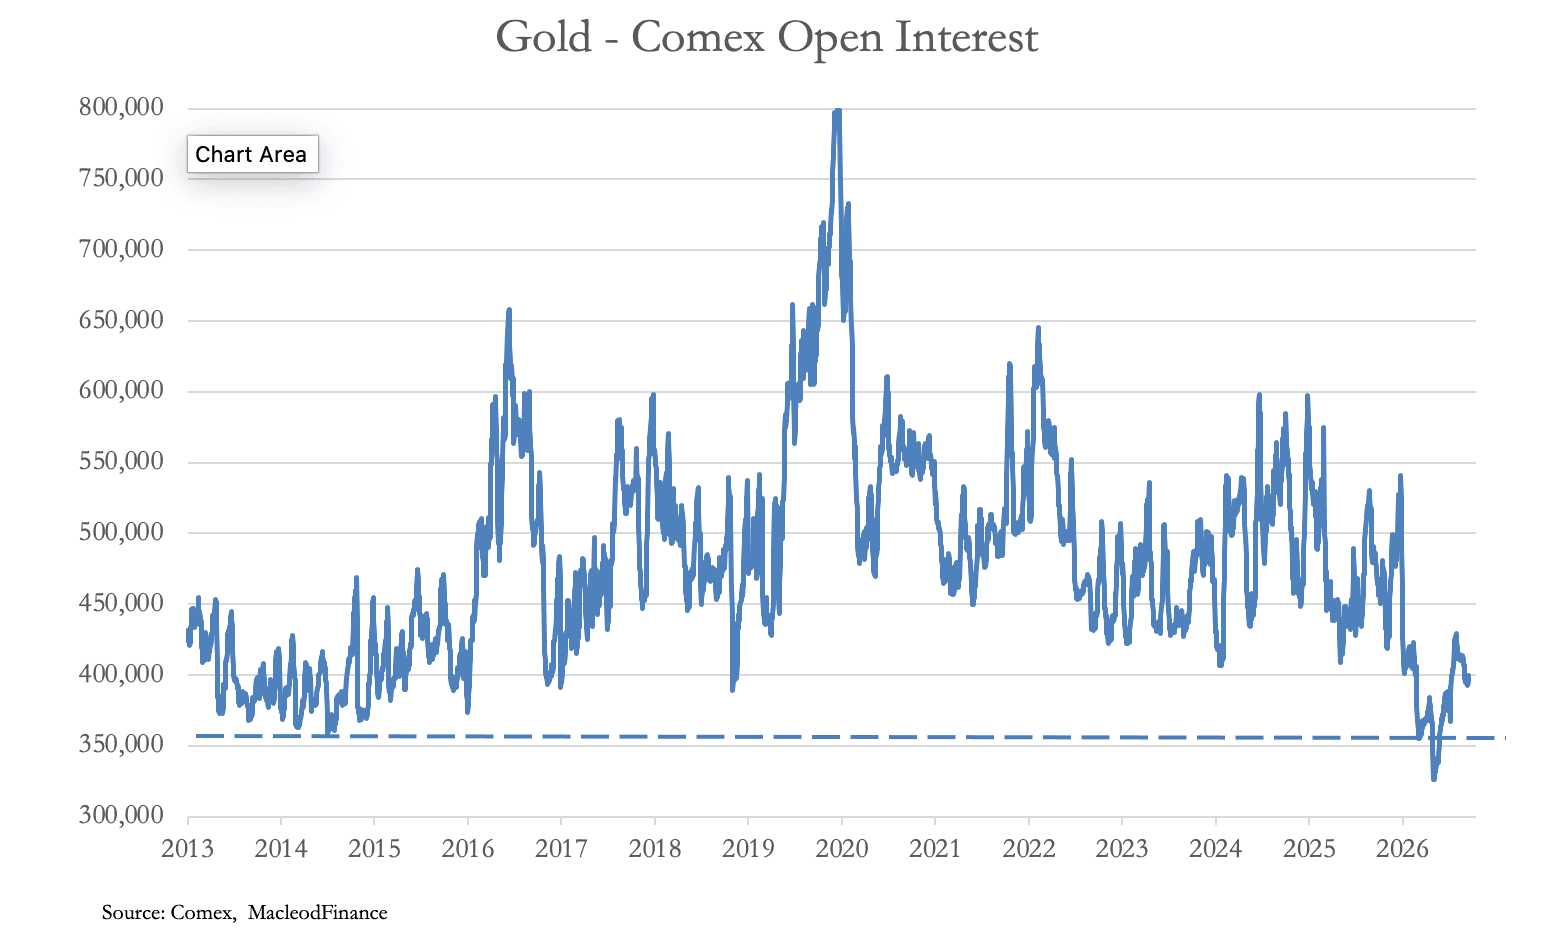
Allerdings sind die Positionen der Spekulantenkategorien netto auf der Long-Seite ausgewogener als bei Silber. Deshalb zeigen sich die frühen Anzeichen einer Aufwärtsbewegung bei Silber vor Gold.
Geopolitik
Der weitere Verlauf wird zweifellos von der Geopolitik bestimmt werden. Die Vereinbarung der USA mit Russland, in den kommenden Monaten etwas Diesel an die US-amerikanischen und globalen Märkte zu liefern, hat die Finanzmärkte, insbesondere die Anleiherenditen, unmittelbar entlastet. Die nächste Grafik zeigt die Rendite der zehnjährigen US-Staatsanleihe:
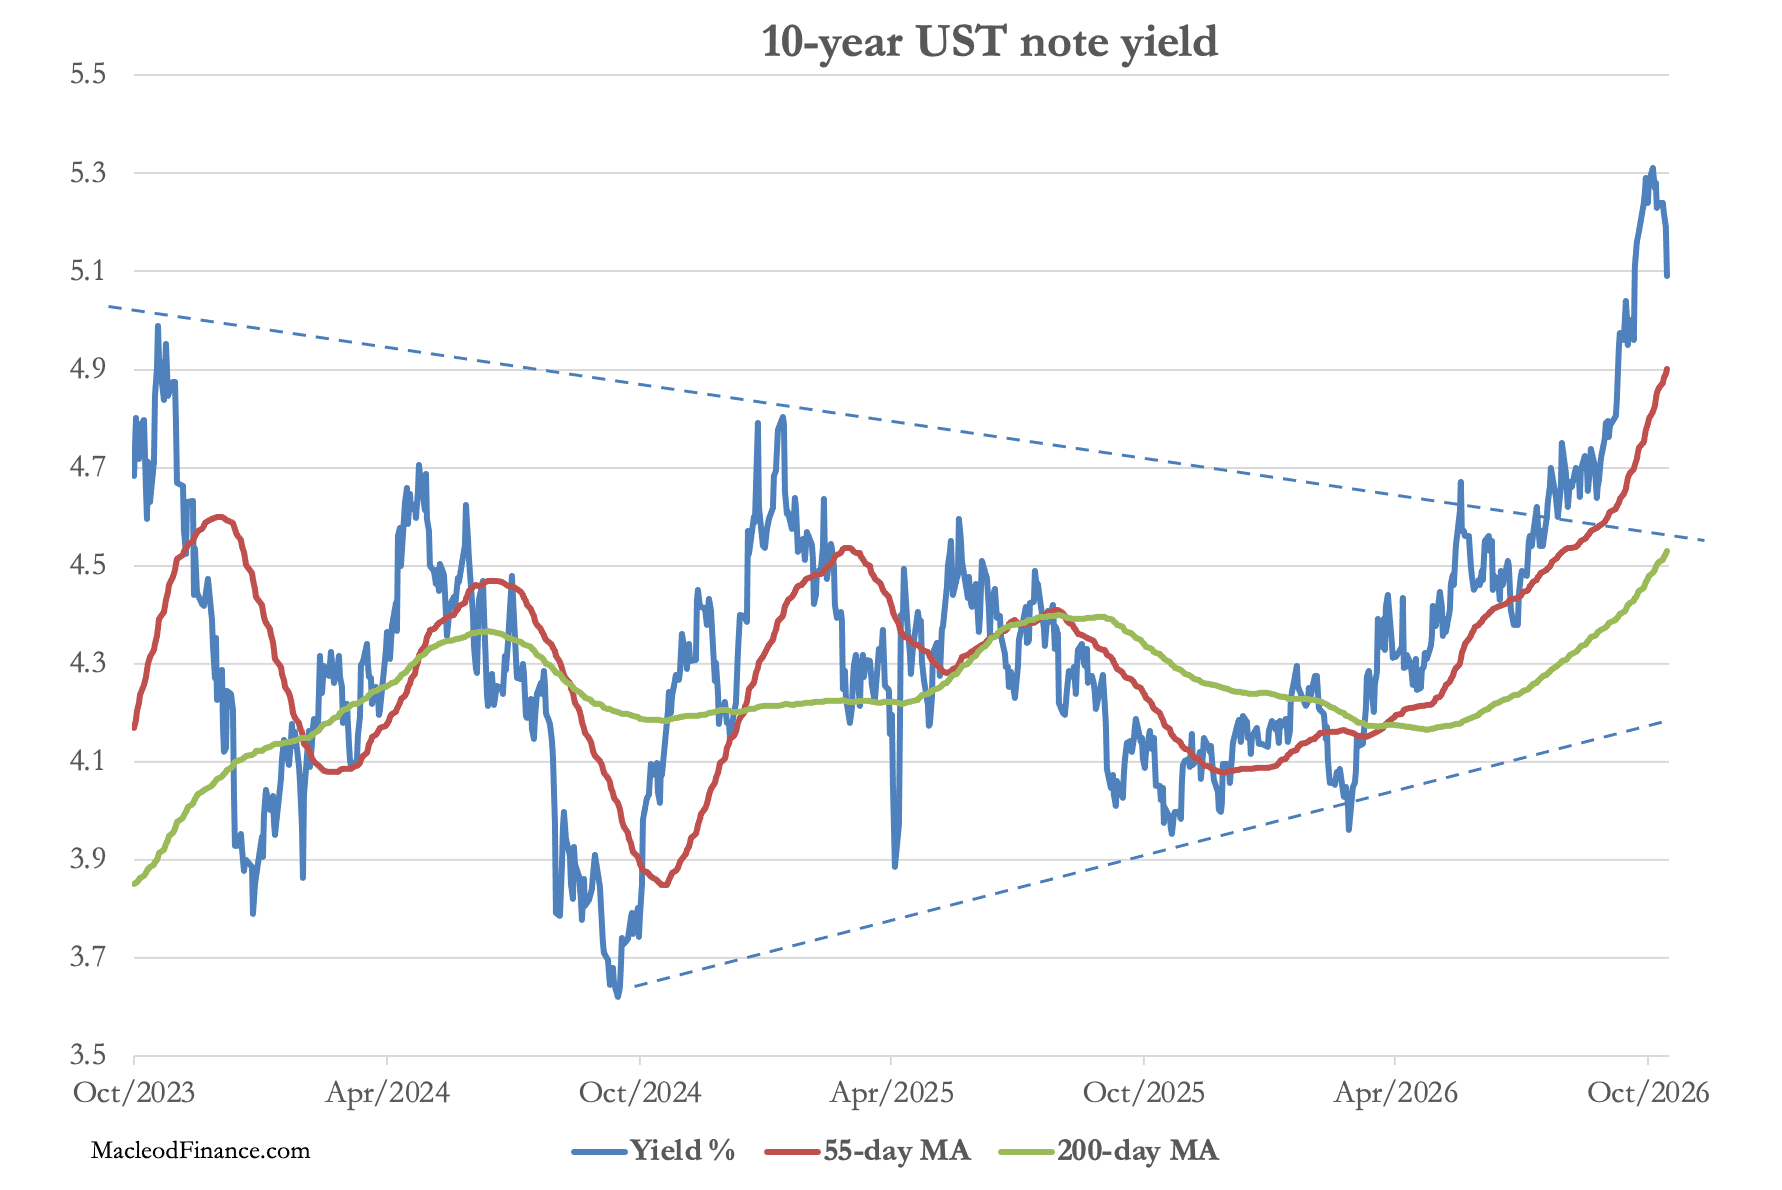
Dies ist jedoch lediglich eine normale Konsolidierung in einem rasch steigenden Trend, der nur auf einen Anlass gewartet hat, und dürfte daher kurz ausfallen. Sobald die Rendite ihren zugrunde liegenden Aufwärtstrend wieder aufnimmt, wird sie die Renditen anderer G7-Staatsanleihen mit nach oben ziehen. Höhere Anleiherenditen spiegeln schlicht die zunehmenden Risiken für die Staatsfinanzen wider, und diese Risiken werden sich verschärfen, wenn sich die Lage im Nahen Osten verschlechtert und die Energiekosten weiter in die Höhe treibt.
Anleger betrachten naturgemäß die Rohölpreise, um diese Risiken einzuschätzen, doch dabei übersehen sie den tatsächlichen Anstieg der Kosten eines Barrels Öl. Die einzigen Käufer sind Raffinerien, die die Derivate des Öls gewinnen. Der Wert dieser Derivate über den Kosten eines Barrels wird annähernd durch den 3-2-1-Spread abgebildet:
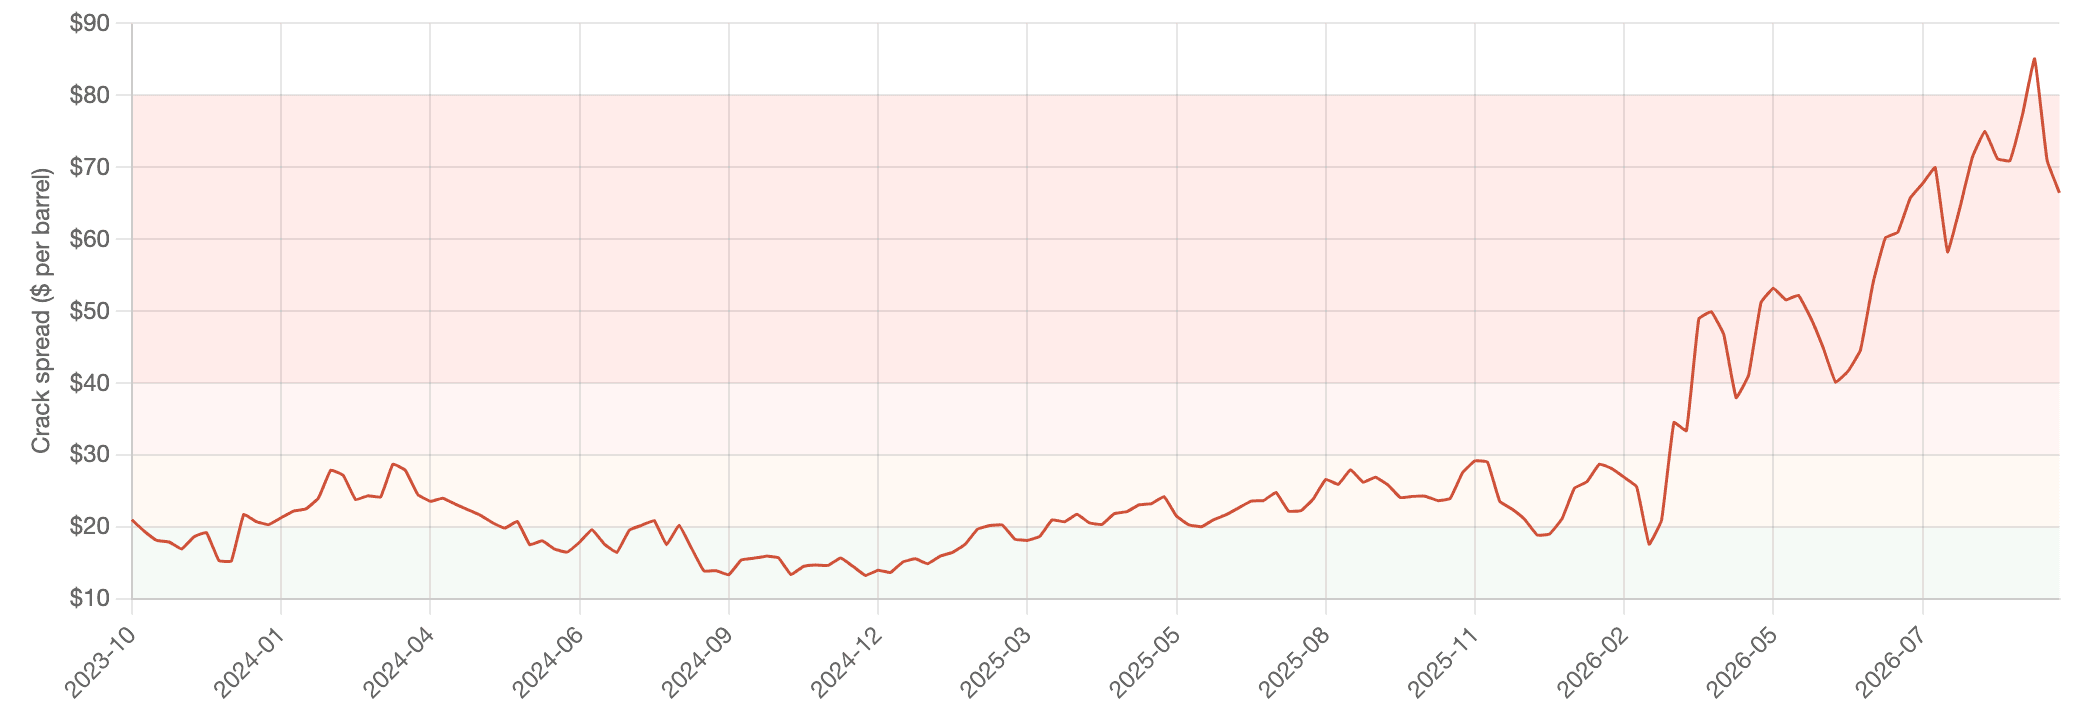
Der Spread ist von den jüngsten Höchstständen leicht zurückgegangen, doch unter Berücksichtigung von Verarbeitungskosten von etwa 15 US-Dollar ergibt sich für ein Barrel Brent ein Wert von etwa 155 US-Dollar, gegenüber einem Marktpreis von heute Morgen in Höhe von 105 US-Dollar. Seit dem 3. Juli, als der Preis bei 72 US-Dollar lag (bzw. 82 US-Dollar einschließlich Verarbeitungsmargen), entspricht dies einer ungefähren Verdoppelung des ausgewiesenen Preises, mit weiterem Potenzial, falls sich die Lage im Nahen Osten weiter verschlechtert.
Die Märkte scheinen die inflationären Folgen zu unterschätzen. Und die Lage im Nahen Osten verbessert oder stabilisiert sich keineswegs, sondern verschlechtert sich offenbar rapide. Die Saudis haben ihre Ölverkäufe aufgrund von Angriffen der Huthi auf die Infrastruktur und der selektiven Blockade der Straße von Hormus durch den Iran praktisch eingestellt. Das ist nicht nur wirtschaftlich katastrophal für die Königsfamilie mit ihren hohen Ausgaben, sondern ihre Autokratie wird mittlerweile auch von innen infrage gestellt.
Zudem deutet alles darauf hin, dass der Iran sich auf einen massiven Angriff der Amerikaner vorbereitet, der unter anderem die weitreichende Zerstörung der Energieinfrastruktur anderer Golf-Produzenten sowie militärischer Einrichtungen Israels umfassen wird. Diese Gefahren scheinen unvermeidlich zu sein und bedeuten erhebliche Risiken für die Staatsfinanzen der G7-Länder, ihre Finanzmärkte und ihre Währungen.
Es überrascht kaum, dass wir in diesem bevorstehenden Chaos mit deutlich höheren Gold- und Silberpreisen rechnen können, und zwar ab sofort.