
2017 könnte eine grundlegende Änderung der Unternehmensbesteuerung bringen – mit potenziell enormen Auswirkungen auf Rohstoffe und den Einzelhandel
Der Vorschlag der Republikaner im Repräsentantenhaus für eine grenzsteuerlich angepasste Körperschaftsteuer würde im Falle seiner Umsetzung zu zwei getrennten Märkten mit unterschiedlichen Preisen führen, wobei die US-Preise mit einem deutlichen Aufschlag gehandelt würden. Er würde zudem eine starke Aufwertung des US-Dollars auslösen, die jedoch voraussichtlich geringer ausfiele, als es die wissenschaftliche Literatur prognostiziert, und die ihrerseits die US-Inflation nach oben treiben würde. Darüber hinaus würde die Umstellung auf eine grenzsteuerlich angepasste Körperschaftsteuer ohne begleitende Maßnahmen die gesamte US-Einzelhandelsbranche gefährden.
Die vollständige Analyse als PDF finden Sie hier...
Die Aussicht, dass der Steuerplan „A Better Way“ der Republikaner im Repräsentantenhaus Realität werden könnte, sorgt derzeit in der Ölbranche für erhebliche Unruhe. Der Vorschlag zielt auf eine Senkung des Körperschaftsteuersatzes (auf etwa 15–25 %) ab, doch das ist nicht das, was den Energiesektor aufhorchen lässt. Es ist die Möglichkeit einer grenzsteuerlich angepassten Körperschaftsteuer, die weitreichende Folgen für die Branche hätte. Nahezu jede Wall-Street-Bank hat dazu eine Studie veröffentlicht, ebenso die meisten auf Energie spezialisierten unabhängigen Research-Häuser. Unserer Ansicht nach erfassen die meisten dieser Berichte die Mechanik der Steuerverschiebung jedoch nicht zutreffend. Zudem scheint das Thema, obwohl es in der Ölbranche seit einigen Wochen das beherrschende ist, außerhalb dieser Branche völlig unbeachtet zu bleiben, obwohl die vorgeschlagene Änderung der Unternehmensbesteuerung die meisten Güter und die meisten Branchen in den Vereinigten Staaten beträfe.
In diesem Bericht führen wir am Beispiel der Ölbranche durch die vorgeschlagenen Änderungen der US-Körperschaftsteuer. Diese Steueränderung würde jedoch auch alle anderen Branchen betreffen. Darüber hinaus erörtern wir die möglichen nachteiligen Folgen der Steuerverschiebung für die US-Einzelhandelsbranche, ein Aspekt, der bislang nicht angemessen behandelt wurde.
Wir sind keine Steuerexperten. In dieser Untersuchung betrachten wir die möglichen Auswirkungen einer Änderung des US-Körperschaftsteuerrechts rein aus Arbitrageperspektive. Wir analysieren schlicht, wie Unternehmen auf Grundlage von Arbitrageüberlegungen auf eine Steueränderung höchstwahrscheinlich reagieren werden, um ihre Gewinne zu maximieren, wie sich dies wiederum auf Import- und Exportströme auswirkt und wie dies möglicherweise die Preise und letztlich die Wechselkurse beeinflusst.
Unserer Ansicht nach lassen sich die wahrscheinlichen Auswirkungen der Steueränderung nur dann sachgerecht beurteilen, wenn man vollständig versteht, wie die Steuerverschiebung Preise, Produktion, Gewinne und möglicherweise Wechselkurse aus der Perspektive eines Pareto-effizienten Wettbewerbsgleichgewichts beeinflusst. Erst wenn dieser Rahmen etabliert ist, kann man hinterfragen, ob sich die Preise wie erwartet entwickeln oder ob Reibungen oder Ausnahmen zu Abweichungen von den theoretischen Niveaus führen können. Vielen der von uns gelesenen Berichte gelingt es nicht, einen (oder „den“, da es in diesem Fall nur richtig oder falsch gibt) Preisrahmen auf Grundlage des Wettbewerbsgleichgewichts aufzustellen, und sie beginnen stattdessen direkt mit qualitativen Argumenten, um ihre Schlussfolgerungen zu begründen. Wichtig ist: Wir sind der Ansicht, dass Arbitragebedingungen verlangen, dass sich die Preise in klarer und eindeutiger Weise verändern. Jede Abweichung von diesen Niveaus würde zudem bedeuten, dass sich der Markt nach Inkrafttreten der Steueränderung nicht mehr im Gleichgewicht befände oder dass er sich ursprünglich nicht im Gleichgewicht befand. Es gibt durchaus Fälle, in denen wir dies für zutreffend halten, doch ohne zu verstehen, dass es eine Regel gibt, kann man die Ausnahmen von der Regel unmöglich erkennen. Eine Diskussion ohne einen tragfähigen Rahmen ist unserer Ansicht nach daher zwecklos.
Wichtig ist: Zwei Effekte verändern den Preis US-amerikanischer Güter und die Profitabilität US-amerikanischer Unternehmen: Arbitrage und ein makroökonomischer Effekt auf die USD-Wechselkurse. Der Arbitrageeffekt ist unbestreitbar. Der makroökonomische Effekt auf die USD-Wechselkurse ist es nicht. Die durch Arbitrage bedingten Preisänderungen müssen eintreten, da andernfalls Arbitragemöglichkeiten bestünden, die schnell ausgenutzt würden. Der Preiseffekt durch Arbitrage wird zudem sofort eintreten. Der Effekt auf die USD-Wechselkurse beruht dagegen auf makroökonomischer Theorie. Er setzt voraus, dass sich die Wechselkurse im Einklang mit den prognostizierten Verschiebungen der US-Handelsströme bewegen. Das ist jedoch Theorie, und es lässt sich eine Vielzahl von Faktoren denken, die zu einem völlig anderen Ergebnis führen würden. Die akademische Literatur geht davon aus, dass die USD-Wechselkurse allein von der Entwicklung der Importe und Exporte beeinflusst werden. Wechselkurse werden jedoch auch von den Zinsen bestimmt (die nach der gegenwärtigen akademischen Literatur schlicht als nicht betroffen angenommen werden) und ganz einfach von Angebot und Nachfrage nach Dollar. Letztlich sind die Wechselkurse das, was der Markt aus ihnen macht. Sie können jahrzehntelang von theoretischen Werten abweichen. Selbst wenn sich der makroökonomische Effekt auf die USD-Wechselkurse genau wie von der Theorie vorhergesagt einstellen sollte, wird es höchstwahrscheinlich Jahre dauern, bis es so weit ist.
Es scheint nur eine Schlussfolgerung zu geben, auf die sich nahezu alle Analysten einigen können. Die Einführung der Steuer würde zu zwei Marktpreisen für Öl und Mineralölprodukte führen: einem US-Inlandspreis und einem internationalen Preis, wobei der US-Preis über dem internationalen Preis liegen wird. Dieser Preisunterschied ergibt sich aus der Funktionsweise der Arbitrage und nicht aus der Wirtschaftstheorie.
Hier endet jedoch der Konsens. Unserer Ansicht nach sind die meisten Berichte voller Fehlvorstellungen, die wir in diesem Bericht widerlegen werden:
- Der Preisunterschied lässt sich exakt berechnen und erfordert keinerlei Annahmen;
- Eine grenzausgleichende Einkommensteuer von 20 % führt zu einem Preisunterschied von 25 %, nicht von 20 % (es ist komplexer: Tatsächlich verändert sich das Preisverhältnis um 25 %);
- Die aktuellen Unternehmensgewinne sind für das Ausmaß der Preisänderungen unerheblich;
- Es ist unerheblich, ob das betreffende Gut weltweit in USD (wie die meisten Rohstoffe) oder in anderen (lokalen) Währungen gehandelt wird;
- Es ist unerheblich, ob die USA bei dem betreffenden Gut Nettoexporteur oder Nettoimporteur sind. Auch wenn ein in den USA produziertes Gut keinen Inlandsmarkt hat, gelten dieselben Prinzipien. Gleiches gilt für Güter, die zu 100 % importiert werden;
- Öl ist ein Gut wie jedes andere; alle Arbitrageprinzipien gelten in gleicher Weise;
- Raffinerien, die überwiegend Rohöl importieren, sind nicht automatisch im Nachteil, und Raffinerien, die Produkte exportieren, profitieren nicht automatisch;
- Die Preise für US-Verbraucher steigen nur, wenn eine der theoretischen Annahmen nicht zutrifft (nämlich dass der USD um 25 % aufwertet. Wir glauben, dass diese Annahme nicht zutreffen wird, doch es ist wichtig zu verstehen, dass es hier überhaupt eine Bedingung gibt, die die meisten Berichte nicht erkennen).
Nachfolgend erläutern wir unsere Berechnungen und stellen unsere Ergebnisse im Einzelnen vor.
Kurz gesagt kommen wir zu dem Ergebnis, dass die Einführung einer grenzausgleichenden Einkommensteuer zu einem Markt mit zwei Preisen führen würde. Die US-Preise würden über den internationalen Preisen notieren. Das Verhältnis der beiden Preise würde um etwa 25 % steigen. Ausnahmsweise könnte das Verhältnis bei Einzelhandelswaren um weniger als 25 % steigen, insbesondere bei teuren Einzelhandelswaren (Öl und Ölprodukte dürften davon höchstwahrscheinlich nicht betroffen sein).
Ferner erwarten wir eine starke Aufwertung des USD, die aber höchstwahrscheinlich hinter dem von der Mehrzahl der akademischen Literatur vorgeschlagenen theoretischen Anstieg von 25 % zurückbleiben wird. Dies wird zu einem starken Anstieg der Preisinflation in den USA führen. Wichtig ist: Da die Goldpreise in den USA denselben Preisanstieg wie Rohstoffe verzeichnen würden, würden Ersparnisse in Gold diesen Inflationsschock ausgleichen.
Nicht zuletzt könnte diese Steuer weitreichende Folgen für US-Einzelhändler haben, wenn keine Gegenmaßnahmen ergriffen werden. Dieser Aspekt der Steuer wurde bislang nicht angemessen erläutert und behandelt.
Zunächst hatte der Markt den Steuervorschlag im Großteil des Jahres 2016 weitgehend ignoriert, selbst nach dem Wahlsieg von Präsident Trump im November. Ab Ende Dezember des vergangenen Jahres begann der Ölmarkt jedoch, die gestiegene Wahrscheinlichkeit einer Verabschiedung des Vorschlags offensiv einzupreisen. Äußerungen von Präsident Trump kurz vor seiner Amtseinführung dämpften jedoch die Erwartungen, und der Ölmarkt kehrte sich deutlich (aber nicht vollständig) um. Heute Morgen sagte Präsident Trump jedoch bei einem Treffen mit Wirtschaftsvertretern, man werde „eine sehr bedeutende Grenzsteuer“ auf die eingeführten Produkte erheben. Ob sich dies tatsächlich auf eine grenzausgleichende Körperschaftsteuer oder lediglich auf mögliche Zölle bezieht (die Präsident Trump in der Vergangenheit bevorzugt hat), bleibt abzuwarten.
Die vorgeschlagene Änderung des Unternehmenssteuerrechts
Nach geltendem Recht werden US-Unternehmen auf ihre Gewinne mit einem Grenzsteuersatz von 35 Prozent besteuert, einem der höchsten weltweit. Tatsächlich liegt der durchschnittliche Steuersatz, mit dem US-Unternehmen besteuert werden, niedriger. Einer der Vorschläge der künftigen Regierung und der republikanischen Abgeordneten im Repräsentantenhaus sieht vor, den Körperschaftsteuersatz auf 15–25 % zu senken (in diesem Bericht verwenden wir durchgehend 20 %). Wichtig ist: Das derzeitige US-Steuerrecht unterscheidet nicht danach, wo das Einkommen erzielt wurde, sofern ausländische Erträge repatriiert werden. Daher sind US-Produzenten indifferent zwischen Export und Inlandsverkauf, wenn der Preis ihrer Waren auf beiden Märkten gleich ist. Dies wiederum setzt voraus, dass die Preise für Waren im Inland und im Ausland nach Berücksichtigung der Transportkosten gleich sind. Ist das nicht der Fall – ist beispielsweise der Preis eines Gutes im Exportmarkt höher als in den USA –, würden US-Produzenten versuchen, alle ihre Waren zu exportieren. Dies würde im Inland zu einer Knappheit an Waren führen, und die Inlandspreise müssten steigen, bis diese Lücke geschlossen ist. Ebenso sind US-Händler indifferent zwischen dem Kauf ihrer Waren bei einem US-Produzenten und dem Import, wenn die Gesamtkosten gleich sind. In beiden Fällen werden sowohl Produzenten als auch Händler auf ihr Nettoeinkommen besteuert.
Nach der vorgeschlagenen Steueränderung müssten US-Unternehmen auf Erlöse aus exportierten Waren keine Steuer mehr zahlen. Im Gegenzug könnten die Kosten der verkauften Waren nicht mehr als Aufwand abgesetzt werden, wenn die Waren importiert werden. Beispielsweise müsste ein US-Autohersteller, der ein Auto für 20.000 USD exportiert, diese Erlöse nicht versteuern, die Herstellungskosten des Autos würden jedoch weiterhin berücksichtigt. Umgekehrt müsste ein Händler, der Sneaker aus China importiert, den gesamten Verkaufspreis der Sneaker versteuern, da er die Einkaufskosten der Sneaker nicht mehr dagegen absetzen könnte.
Für die US-Ölindustrie bedeutet dies Folgendes: US-Rohölproduzenten würden auf die Erlöse aus exportiertem Öl keine Steuer zahlen. Raffinerien, die Rohöl importieren, könnten die Kosten für das importierte Rohöl nicht von ihren Steuern abziehen. Exportieren sie Produkte, würden die Erlöse ebenfalls nicht besteuert. Und ein Händler, der Produkte importiert, könnte die Kosten der importierten Produkte nicht von den Steuern abziehen, würde aber auch auf die von ihm exportierten Produkte nicht besteuert.
Auf den ersten Blick könnte dieser Steuervorschlag wie ein Zoll wirken, was gegen die Regeln der WTO verstoßen würde. Dieser Eindruck entsteht, weil er gezielt Importe besteuert und Exporte ausnimmt. Ein Zoll benachteiligt jedoch Importe gegenüber der inländischen Produktion. Die vorgeschlagene Steuer ist so konzipiert, dass sie eher wie eine Mehrwertsteuer wirkt, ohne tatsächlich eine zu sein. Somit gilt die Steuer für inländische und importierte Waren in gleicher Weise. Wir werden dies später in diesem Bericht anhand von Beispielen ausführlicher erläutern.
Die Haltung der WTO zu Grenzausgleichssteuern lautet, dass grenzausgleichsfähige indirekte Steuern (Mehrwertsteuer) zulässig sind, grenzausgleichsfähige direkte Steuern (wie Einkommensteuern) hingegen nicht. Die Mehrwertsteuer mit Grenzausgleich ist von der WTO gebilligt und wird bereits von vielen Ländern angewandt. Das Argument der Befürworter einer US-Körperschaftsteuer mit Grenzausgleich lautet, dass die Wirkungen denen einer Mehrwertsteuer ähnelten, da sie auf den Konsum abzielt.
Auswirkungen einer Körperschaftsteuer mit Grenzausgleich auf die Ölindustrie
Wir gehen die möglichen Auswirkungen auf die US-Ölindustrie Schritt für Schritt durch und betrachten sie aus der Perspektive verschiedener Akteure (Produzenten, Raffinerien, Händler). Zunächst führen wir ein einfaches Modell ohne inländische US-Transportkosten ein, indem wir Houston als US-Preisbezugspunkt für Produzenten, Raffinerien und Händler festlegen. In einem zweiten Schritt berücksichtigen wir die inländischen Transportkosten. Dies erhöht die Komplexität und kann Einfluss darauf haben, wie sich die Preisverhältnisse mit der Steuer verändern.
Der Übergang zu einer Körperschaftsteuer mit Grenzausgleich lässt sich am besten schrittweise verstehen. Nach den derzeitigen Körperschaftsteuerregeln sind US-Unternehmen indifferent zwischen dem Verkauf ihrer Produkte im Inland und dem Export (Produzenten) sowie zwischen dem Kauf von Rohöl im Inland und dem Import (Raffinerien). Der Markt befindet sich im Gleichgewicht. Mit einer Steuer mit Grenzausgleich ändert sich das. Im ersten Schritt wirkt sich die Steuer auf den Nettogewinn nach Steuern der verschiedenen Akteure aus. Produzenten können durch Export einen höheren Gewinn nach Steuern erzielen. Daher haben Produzenten einen Anreiz, ihr gesamtes Rohöl zu exportieren. Im zweiten Schritt müssen Raffinerien daher die inländischen Produzenten durch einen höheren Preis entschädigen. Dies führt zu einem Markt mit zwei Preisen. Es führt außerdem zu einem starken Anstieg der Gewinne nach Steuern für US-Produzenten. Daraus ergibt sich der dritte Schritt. US-Produzenten aller Güter haben nun einen Wettbewerbsvorteil und werden daher ihre Produktion aggressiv ausweiten. Sie können sowohl im Inland als auch international Marktanteile gewinnen, indem sie bestehende Preise unterbieten. Dies wird zu einer Verschiebung der US-Nettoimporte führen, was wiederum die Nachfrage nach USD erhöht; steigt der USD, sinkt die Profitabilität nach Steuern wieder. In einem perfekt ausgleichenden Szenario würde der USD genau so weit steigen, dass der gesamte Markt zum ursprünglichen Gleichgewicht zurückkehrt (warum dieser letzte Schritt, der in der aktuellen akademischen Literatur vorgeschlagen wird, höchstwahrscheinlich nicht zutrifft, erörtern wir später).
Produzenten
Angenommen, ein US-Produzent in Texas kann Rohöl entweder an Raffinerien in Houston oder an den Exporthafen von Houston liefern. Der Einfachheit halber unterstellen wir, dass für beide Wege keine Transportkosten anfallen (wir betrachten lediglich die Entscheidung, vor der der Produzent steht, nachdem er das Öl nach Houston geliefert hat. Keine Sorge, später berücksichtigen wir auch Transportkosten). Die nachstehende Tabelle zeigt, wie sich eine grenzausgleichende Steuer auf seine Entscheidung auswirkt. Der Einfachheit halber beginnen wir mit einem Körperschaftsteuersatz von 20 % statt der derzeitigen 35 %, um die Auswirkung des Wechsels zu einem Grenzausgleich isoliert zu betrachten.
Zu Beginn ist der US-Produzent indifferent zwischen Export und inländischem Verkauf: Beides hinterlässt ihm einen Gewinn nach Steuern von 8 USD (Spalten A und E).
Eine grenzausgleichende Steuer ändert dies. Beim inländischen Verkauf bleibt ihm weiterhin ein Gewinn von 8 USD, beim Export hingegen erzielt er 18 USD, weil er auf die Erlöse keine Steuer zahlen muss. Seine Produktionskosten von 40 USD bleiben bestehen, sodass er einen steuerlichen Verlust von -40 USD (im Wert von 8 USD) erzielt. Diesen kann er entweder mit Erlösen aus anderen inländischen Verkäufen verrechnen oder (unbegrenzt) vortragen, um ihn mit künftigen Erlösen zu verrechnen. In dieser Situation wird er sein gesamtes Rohöl exportieren, um den Gewinn zu maximieren (Spalten B und F).
Um Rohöl von einem US-Produzenten zu kaufen, muss eine US-Raffinerie daher einen höheren Preis bieten. Der Preis muss um 25 % steigen, damit der Produzent zwischen Export und inländischem Verkauf indifferent ist. Warum die Raffinerie bei diesem Preis ebenfalls indifferent zwischen Import und inländischem Kauf ist, erläutern wir später. Bitte beachten Sie, dass die Steuer an diesem Punkt zu einem Markt mit zwei Preisen geführt hat. Öl wird in den USA zu 63 USD gehandelt, international weiterhin zu 50 USD (Spalten C und G).
Der dritte Schritt ist die Währungsaufwertung. Da US-Produzenten wesentlich profitabler sind als zuvor, werden sie ihre Produktion ausweiten und die internationalen Preise zu unterbieten beginnen. Dies betrifft nicht nur die Ölindustrie, sondern den gesamten US-Fertigungssektor. Da alle US-Hersteller ihre Gewinne durch Marktanteilsgewinne maximieren können, werden die US-Importe insgesamt stark zurückgehen und die Exporte stark steigen, was letztlich zur theoretischen Aufwertung des USD um 25 % führt. Dies würde den Wettbewerbsvorteil der US-Produzenten ausgleichen und Importe und Exporte zum ursprünglichen Gleichgewicht zurückführen. Zudem bringt es die US-Preise und die Gewinne der US-Produzenten nach Steuern auf das Niveau vor der Steueränderung zurück (Spalten D und H). Der internationale Preis sinkt auf 40 USD (-20 %), in Fremdwährung bliebe er jedoch unverändert gegenüber dem Stand vor der Steuer, da alle Währungen gegenüber dem USD um 20 % nachgaben.
Wichtig ist, dass das Verhältnis zwischen inländischen US-Preisen und internationalen Preisen am Ende um 25 % gestiegen sein wird. Dieses Beispiel macht deutlich, dass dies auf Arbitrage beruht und keine makroökonomischen Annahmen wie die mögliche Auswirkung auf die USD-Wechselkurse erfordert. Genauer gesagt führt es zum selben Ergebnis, ob sich der Preis von 50 USD/50 USD = 1 auf 63 USD/50 USD = 1,25 oder zurück auf 50 USD/40 USD = 1,25 ändert: Mit oder ohne USD-Aufwertung ändert sich das Verhältnis um 25 %. Dies gilt auch, wenn das anfängliche Preisverhältnis niedriger oder höher als 1 ist (dies zeigen wir später in der komplexeren Analyse mit Transportkosten). Bitte beachten Sie, dass der Gewinn des Produzenten nach Steuern nur bei einer USD-Aufwertung von 25 % wieder auf dem Niveau vor der Steuerverschiebung liegt. Bleibt die USD-Aufwertung hinter den theoretischen 25 % zurück, entsteht daher für alle US-Produzenten ein Zufallsgewinn, und es kommt zu einer Verbraucherpreisinflation.
Raffinerien
Nehmen wir eine Raffinerie in Houston. Der Raffineriebetreiber kann Rohöl entweder im Inland kaufen oder importieren. Wir unterstellen, dass er ausschließlich im Inland verkauft, doch dieselben Prinzipien, die wir für die US-Rohölproduzenten erläutert haben, gelten auch für den US-Raffineriebetreiber, wenn er vor der Entscheidung steht, Mineralölprodukte im Inland zu verkaufen oder zu exportieren.
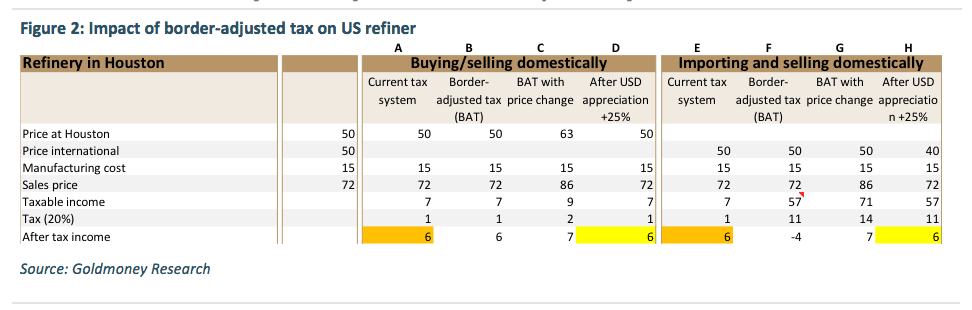 Zu Beginn ist der Raffineriebetreiber indifferent zwischen dem inländischen Kauf von Rohöl und dem Import (Spalten A und E). Er verkauft sein Produkt (Benzin) für 72 USD und erzielt einen Gewinn nach Steuern von 6 USD.
Bei einer grenzausgleichenden Einkommensteuer bleibt sein Gewinn beim inländischen Kauf bei 6 USD, sinkt jedoch beim Import von Rohöl auf -4 USD, da er die Kosten des Rohöls nicht mehr steuerlich abziehen kann (Spalten B und F). Daher wird der Raffineriebetreiber versuchen, 100 % des Rohöls bei einem inländischen Produzenten zu kaufen.
Wie wir uns erinnern, möchte der US-amerikanische Rohölproduzent jedoch kein Rohöl im Inland verkaufen, da er mit dem Export einen deutlich höheren Gewinn erzielt. Der Raffineriebetreiber muss daher den Preis für inländisches Rohöl so weit hochbieten, dass der US-Produzent wieder indifferent ist. Dieser Preis beträgt – wie in der Berechnung für den Produzenten gezeigt – 63 USD. Um wieder profitabel zu sein, muss der US-Raffineriebetreiber auch den Preis für sein Produkt erhöhen. Bei einem Benzinpreis von 86 USD (+25 %) ist er zwischen dem Import von Rohöl und dem Kauf im Inland indifferent. Wir zeigen später, warum dies auch der Preis ist, bei dem ein Händler zwischen dem Import von Benzin und dem Kauf bei einer US-Raffinerie indifferent ist (Spalten C und G).
Der letzte Schritt ist erneut die Währungsaufwertung, die wiederum nicht allein auf den US-Benzinmarkt zurückzuführen ist, sondern auf die Auswirkung der Steuer auf die gesamten US-Importe und -Exporte. Bei einer Aufwertung des USD um 25 % würde der US-Raffineriebetreiber erneut einen Gewinn nach Steuern von 6 USD erzielen.
Händler
Betrachten wir zuletzt die Sichtweise eines US-Händlers. Ein Händler kann eine beliebige Zahl von Erdölprodukten handeln, einschließlich Rohöl selbst. Der Entscheidungsprozess des Händlers ist im Grunde eine Kombination aus dem des Produzenten und dem des Raffineriebetreibers.

Der Händler kauft Benzin von einer US-Raffinerie und verkauft es weiter. Zunächst ist er zwischen Export und Verkauf im Inland indifferent.
Mit der Steuerverschiebung hat der Händler einen Anreiz zum Export, da sein Gewinn nach Steuern deutlich steigt. Er würde daher so viel Benzin kaufen, wie er kann, und alles exportieren.
Die Raffinerie wird jedoch den Benzinpreis erhöhen, um auf die Steuerverschiebung zu reagieren. Bei dem höheren Benzinpreis ist der Händler wieder zwischen Export und Verkauf im Inland indifferent, sein Gewinn nach Steuern ist jedoch deutlich höher als vor der Steuerverschiebung.
Mit der Aufwertung des USD sinkt sein Gewinn nach Steuern (in USD) auf das frühere Niveau.
Die gleichen Grundsätze gelten, wenn der Händler im Inland verkauft und vor der Entscheidung steht, entweder zu importieren oder bei US-Raffinerien zu kaufen. Die Analyse des Entscheidungsprozesses des Händlers verdeutlicht jedoch einige wichtige Schlussfolgerungen:
1. Es ist unerheblich, ob eine bestimmte Rohöl- oder Produktsorte exportiert werden muss (d. h. es gibt in den USA keinen Markt dafür). Es muss dennoch einen inländischen US-Preis geben (zu dem der Händler kaufen möchte), und das Verhältnis dieses Preises zum ausländischen Preis muss um 25 % steigen. Liegt es darunter, würde ein Händler das gesamte verfügbare Produkt kaufen und exportieren. Dies wiederum würde den Preis auf das erforderliche Verhältnis treiben.
2. Sobald sich der Markt vollständig neu ausgependelt hat, erzielt der Händler beim Export und beim Verkauf im Inland denselben Gewinn nach Steuern. Beim Export ist sein Cashflow jedoch negativ (er erhält eine Steuergutschrift, die er mit künftigen inländischen Erlösen verrechnen kann). In der Praxis könnte der Händler daher dazu neigen, im Inland zu verkaufen, selbst wenn dies den inländischen Verkaufspreis drücken würde (und das Verhältnis sich dann tatsächlich um weniger als 25 % änderte). Langfristig würden die Händler somit jedoch suboptimal agieren. Ein Unternehmen mit hohen inländischen Erlösen, etwa ein Tankstellenbetreiber, könnte daher den Händler übernehmen, vom Inlandsverkauf auf Export umstellen und den Gewinn nach Steuern steigern. Oder das Unternehmen mit hohen inländischen Erlösen tritt einfach in Wettbewerb mit dem Händler. Die vorgeschlagene Steuerverschiebung dürfte daher auch zu einem Boom bei Fusionen und Übernahmen in der Branche führen. Entscheidend ist jedoch, dass der negative Cashflow-Effekt aus unserer Sicht die vom Arbitrage-Mechanismus geforderte Erhöhung des Preisverhältnisses um 25 % nicht nachhaltig beeinträchtigen würde.
Berücksichtigung der Transportkosten
Die Sache wird etwas komplexer, wenn Transportkosten berücksichtigt werden. Kurz gesagt stellen wir fest, dass Transportkosten im Allgemeinen keinen Einfluss darauf haben, wie sich das Verhältnis der US-Preise zu den internationalen Preisen verändert. Hat ein Spezialprodukt beispielsweise in Houston einen Preis von 100 USD und in Shanghai von 110 USD, beträgt das Preisverhältnis vor der Steueränderung 1,1 und die Transportkosten 10 USD. Mit der neuen Steuer steigt dieses Preisverhältnis um 25 % auf 1,375. Die genauen Preise in Houston und Shanghai hängen von der Aufwertung des USD ab, das Verhältnis beträgt jedoch in jedem Fall 1,375.
 Die Tabelle zeigt, dass sich das Verhältnis zwischen dem Preis in Houston und dem Preis in China stets um 25 % ändert. Zu beachten ist, dass die Transportkosten von Houston nach China voraussichtlich um 20 % sinken, wenn der USD um 20 % aufwertet. Der Grund: Tanker werden international gechartert (die internationalen Preise sinken in USD um 20 %), und die in anderen Währungen als dem USD gezahlten Löhne sinken in USD gerechnet um 20 %. Auch das Heizöl, mit dem der Tanker angetrieben wird, ist in USD um 20 % günstiger, da es de facto exportiertes Heizöl ist, das mit einem Abschlag von 20 % gegenüber inländischem US-Heizöl gehandelt wird.
Das Verhältnis zwischen den Preisen am Bohrloch und China steigt ebenfalls um 25 %. Wenn der USD um die vollen 25 % aufwertet, bleiben die Kosten für alles unverändert. Wertet der USD um weniger als 25 % auf, steigen die inländischen Transportkosten in den USA. Warum ist das so? Wenn der USD nicht aufwertet, müssen die US-Preise steigen, um 25 % über den internationalen Preisen zu liegen, da sonst Arbitragemöglichkeiten entstehen. Die USA würden daher eine sofortige Inflation von 25 % erleben. Besonders anschaulich wird dies bei den Kosten für den Schienentransport. Steigen die Kosten für US-Öl von 50 USD/Barrel auf 63 USD/Barrel und entwickeln sich die Dieselkosten entsprechend, steigen auch die Kosten für den Betrieb der Diesellokomotiven um 25 %. Somit steigt das Preisverhältnis zwischen Öl in Houston und Öl in China durch die Steuer in jedem Fall um 25 %.
Dasselbe lässt sich erneut aus der Perspektive einer US-Raffinerie analysieren.
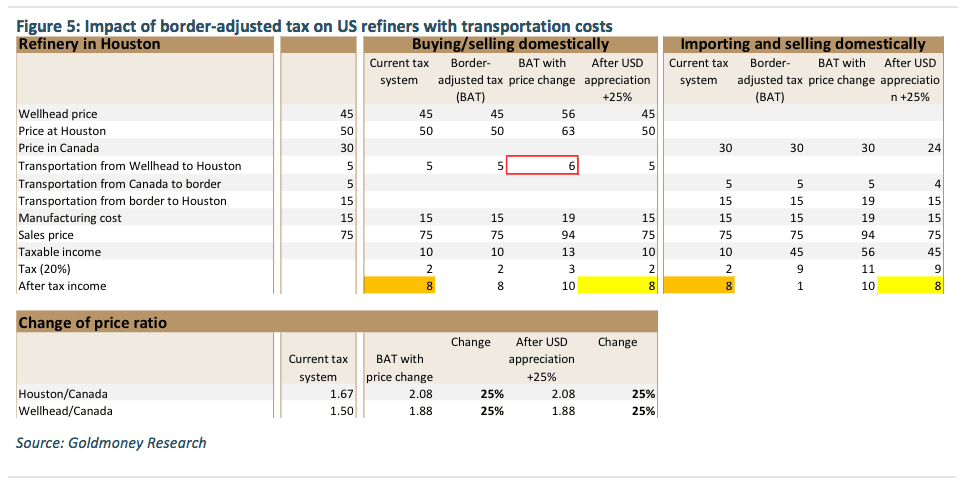
Hier gelten dieselben Prinzipien. Die Preisverhältnisse zwischen inländischen US-Preisen und internationalen Preisen verändern sich um 25 %. Auch hier ist zu erwarten, dass die Transportkosten von der kanadischen Grenze nach Houston um 25 % steigen, falls der USD nicht aufwertet. Zusätzlich würden in diesem Szenario auch die Produktionskosten in den USA um 25 % steigen. Im Ergebnis verschieben sich alle Preisverhältnisse um 25 %, unabhängig davon, ob der USD aufwertet oder nicht.
Auf eine detaillierte Analyse aus Sicht des Handelsunternehmens verzichten wir, da alle vorstehenden Prinzipien auch dort gelten.
Wie wird der USD-Wechselkurs beeinflusst?
Wie oben erläutert, ergibt sich das Verhältnis zwischen den Kosten des Gutes in den USA und den internationalen Kosten aus dem Körperschaftsteuersatz und ist aufgrund der Arbitragebeziehung fest. Während das Verhältnis zwischen internationalem und inländischem Preis jedoch durch Arbitrage vorgegeben ist, wird die tatsächlich eintretende Aufwertung des USD höchstwahrscheinlich von der theoretischen Bewegung abweichen.
Die akademische Literatur geht davon aus, dass sich die US-Handelsströme genau im Einklang mit den Unternehmensgewinnen verändern. Die Einführung eines Grenzausgleichs bei der Körperschaftsteuer würde US-Produzenten einen Wettbewerbsvorteil verschaffen, da Exporte quasi subventioniert werden. Der Theorie zufolge steigen dadurch die US-Exporte und sinken die US-Importe, was zu einer höheren Nachfrage nach USD führt, die wiederum den USD-Wechselkurs erhöht. Soll sich der gesamte Markt vollständig ausgleichen, müsste der USD um genau 25 % aufwerten. Nach der Währungsaufwertung wären die US-Handelsströme, die inländischen US-Preise und die US-Gewinne nach Steuern (in USD) wieder auf dem Ausgangsniveau. Die internationalen Preise wären in USD um 20 % niedriger, aber in Landeswährung ebenfalls wieder auf dem früheren Niveau. Es ist jedoch sehr unwahrscheinlich, dass der USD um genau 25 % aufwertet.
Erstens setzt die obige Ausgleichsmechanik voraus, dass US-Produzenten ausschließlich Kosten in USD und ausländische Produzenten ausschließlich Kosten in Fremdwährung haben. Dies trifft offensichtlich nicht zu. Viele ausländische Produzenten sind beispielsweise Kosten in USD ausgesetzt. Ein Ölproduzent in Nigeria könnte etwa einen Vertrag mit einem Bohrdienstleister haben, der in USD festgelegt ist. Insgesamt fallen etwa 70 % der Kosten von Rohstoffproduzenten in USD an. Steigt der USD, nehmen daher die Kosten für den ausländischen Produzenten im Verhältnis zu seiner Landeswährung zu. Die Rentabilität des ausländischen Ölproduzenten würde somit sinken, und er wäre gegenüber US-Produzenten und ausländischen Produzenten ohne USD-gebundene Kosten weniger wettbewerbsfähig. Dies würde ausländische Grenzproduzenten aus dem Markt drängen. Es ist sehr unwahrscheinlich, dass US-Rohstoffproduzenten sofort mit einer höheren Produktion einspringen könnten, um die globale Nachfrage zu decken (dies erläutern wir im nächsten Absatz). Damit ausländische Grenzproduzenten überleben können, muss die Aufwertung des USD daher geringer als 25 % ausfallen, oder der Rohstoffpreis muss in den lokalen Währungen steigen (und damit auch in USD in den USA).
Zweitens setzt das Obige auch voraus, dass US-Produzenten einen Wettbewerbsvorteil haben und die internationalen Preise unterbieten, um Marktanteile zu gewinnen, wenn ihre Rentabilität steigt. Das ist jedoch nicht für alle Branchen wahrscheinlich. Nehmen wir beispielsweise die US-Kupferindustrie. Steigt die Rentabilität der US-Kupferproduzenten aufgrund der Änderung des Steuersystems, werden sie nicht versuchen, international Marktanteile zu gewinnen, da sie ihre Produktion nur begrenzt steigern können, nicht nur kurzfristig, sondern auch langfristig. US-Kupferproduzenten sind überwiegend Preisnehmer. Steigt die Rentabilität, werden sie schlicht einen Zufallsgewinn verbuchen. Es würde wahrscheinlich Jahrzehnte dauern, die US-Kupferproduktion auf ein Niveau auszubauen, auf dem sie den globalen Kupferpreis beeinflusst.
Dies bedeutet, dass der anfängliche Rückgang der US-Importe und der Anstieg der US-Exporte infolge der Steuer möglicherweise geringer ausfallen als theoretisch angenommen. Das wiederum würde bedeuten, dass der USD zum Ausgleich des Marktes möglicherweise nicht so stark aufwertet wie theoretisch erwartet. Obwohl wir bei Einführung einer grenzausgeglichenen Steuer einen kräftigen Anstieg des USD erwarten würden, wird der tatsächliche Anstieg daher höchstwahrscheinlich hinter den theoretischen 25 % zurückbleiben. Als Nebeneffekt wird dies US-Produzenten in Branchen helfen, die ihre Produktion ausweiten können, um Marktanteile zu gewinnen.
Wichtig ist, dass die beiden oben genannten Gegenargumente über einen ausreichend langen Zeitraum nicht Bestand hätten. Mit der Zeit könnten auch US-Kupferproduzenten ihre Produktion hochfahren, wenn der Wettbewerbsvorteil von 25 % bestehen bleibt. Noch wichtiger ist jedoch, dass auch die an den USD gekoppelten Kosten ausländischer Produzenten mit der Zeit sinken würden (um 20 %). Ein auf USD lautender Bohrvertrag beispielsweise würde irgendwann auslaufen. Ist der Bohrdienstleister nicht bereit, den USD-Preis neu zu verhandeln und um 20 % zu senken, würde der Produzent einen anderen Bohrdienstleister beauftragen, der in einer anderen Währung abrechnet. Die Profitabilität des Bohrdienstleisters würde hingegen nicht beeinträchtigt, wenn die Preise für seine Leistung in USD um 20 % sinken. Warum? Handelt es sich beim Bohrdienstleister um ein Unternehmen außerhalb der USA, sind seine Kosten ohnehin um 20 % gesunken, da es Löhne und sonstige Ausgaben in Landeswährung bezahlt. Handelt es sich um ein US-Unternehmen, kann dieses einen Preisnachlass von 20 % gewähren, weil die Einnahmen nicht mehr besteuert werden (sie werden nicht in den USA erbracht und sind somit de facto exportiert). Die oben genannten Beispiele würden also eher zu einer sehr langen Verzögerung der Aufwertung des USD führen als zu gar keiner Aufwertung.
Die USD-Wechselkurse werden jedoch von zahlreichen weiteren Faktoren bewegt, nicht nur von Handelsbilanzen. So werden Wechselkurse beispielsweise auch von Zinssätzen beeinflusst (bei denen die akademische Literatur einfach davon ausgeht, dass sie von der Steuerverschiebung unberührt bleiben) sowie schlicht von Angebot und Nachfrage nach Dollar. Letztlich sind Wechselkurse das, was der Markt sagt. Sie können jahrzehntelang von theoretischen Werten abweichen, andernfalls gäbe es keine Carry Trades. Selbst wenn die Steuerverschiebung die Handelsströme genau so verändern würde, wie die Theorie es vorhersagt, und sich die USD-Wechselkurse ebenfalls exakt entsprechend bewegten, würde diese Neuausrichtung Jahre, wenn nicht Jahrzehnte dauern, und in dieser Zeit würde der USD nicht vollständig um 25 % aufwerten. Bis der Markt sich angeblich vollständig neu ausgerichtet hat, hätten sich die Wechselkurse aus ganz anderen Gründen um weit mehr als 25 % verändert.
Was bedeutet die Steuerverschiebung für die Inflation?
Da der Arbitragemechanismus voraussetzt, dass die US-Preise 25 % über den internationalen Preisen liegen, müssten die inländischen US-Preise um die Differenz steigen, falls der USD um weniger als 25 % aufwertet. Daher könnte die Steuer zu einem sprunghaften einmaligen Anstieg der Preisinflation in den USA führen. Und zwar nicht nur bei Erdölprodukten, sondern bei im Grunde allen in den USA verkauften Produkten. Dies wiederum könnte die Nachfrage und das Wirtschaftswachstum negativ beeinflussen. Die Folge könnte eine weitere Veränderung der Neuausrichtung von Importen und Exporten sein. Der allgemeine Preisanstieg würde bedeuten, dass der US-Verbraucher die Rechnung zahlen müsste. Profitieren würden die US-Produzenten, die Zufallsgewinne und einen Zuwachs an Marktanteilen verzeichnen würden. Wie viel Inflation die Steuer erzeugt, hängt daher davon ab, wie stark der USD aufwertet. Wir haben eine ganze Reihe von Schätzungen dazu gesehen, wie viel Inflation zu erwarten ist. Allerdings lassen all diese Berechnungen außer Acht, dass die US-Preise aufgrund der Arbitragemechanik um 25 % höher liegen müssen. Produzenten außerhalb der USA werden ihre Preise in ihren Heimatwährungen nicht senken, um auf eine Änderung des US-Steuerrechts zu reagieren. Wertet der USD nicht auf, können die US-Preise also nur dadurch 25 % über den internationalen Preisen liegen, dass sie steigen.
Was ist von der Behauptung zu halten, manche Raffinerien könnten profitieren, während andere Nachteile erleiden?
Wir haben in mehreren Berichten gelesen, dass einige Raffinerien – an der Ost- und Westküste sowie Raffinerien für Schweröl – gegenüber Raffinerien an der US-Golfküste (USGC) und Raffinerien, die überwiegend leichtes, schwefelarmes US-Rohöl verarbeiten oder den Großteil ihrer Produkte exportieren, angeblich im Nachteil wären. Wir halten es zwar für möglich, dass manche Raffinerien anders betroffen sein werden als andere, doch nicht aus den in den Berichten genannten Gründen.
Wie wir oben gezeigt haben, bleiben die Gewinne nach Steuern von der Steueränderung unberührt, solange der USD um die vollen 25 % aufwertet, unabhängig davon, ob die Raffinerie Rohöl importiert oder im Inland kauft. Wertet der USD jedoch um weniger als 25 % auf, spielt es eine Rolle. Raffinerien werden im Allgemeinen höhere Gewinne nach Steuern erzielen. Die Raffinerie, die Rohöl importiert, wird jedoch nicht zwangsläufig geringere Gewinne nach Steuern haben als diejenige, die inländisches Rohöl verwendet (siehe Abbildung 5). Tatsächlich würden Raffinerien profitieren, die ihre Transportkosten für einen gewissen Zeitraum festgeschrieben haben. In der Regel gehören die Kosten für den Schienentransport zu den höchsten. Eine Raffinerie an der Ostküste, die sich die Kosten für den Import kanadischen Rohöls per Bahn gesichert hat, könnte daher unter Umständen sogar stärker profitieren als eine Raffinerie in Texas, die inländisches Rohöl verwendet. Dies widerspricht den Ergebnissen der meisten anderen Forschungsberichte, die wir gelesen haben. In diesen Berichten sind die Analysten schlicht davon ausgegangen, dass Rohölimport = schlecht, weil nicht steuerlich absetzbar, und Produktexport = gut, weil nicht besteuert. Das zeigt jedoch ein grobes Unverständnis dafür, wie sich der Arbitragemechanismus auf die Preisdifferenzen in den USA und weltweit auswirken wird.
Was ist mit Rohöl oder Produkten, die nicht abfließen können, oder mit Regionen, die importieren müssen?
Regionen, die Rohöl oder Produkte importieren müssen, geraten in keinem Fall ins Hintertreffen. Die globalen Rohöldifferenzen werden sich so angleichen, dass diese Regionen nicht schlechter gestellt sind als zuvor. Wie wir im vorherigen Absatz hervorgehoben haben, könnten Raffinerien mit fixen Transportkosten sogar profitieren, falls die Steuer zu einem starken Anstieg der Inflation führte. Für Rohöl und Produkte, die in den USA „gefangen“ sind, stellt sich die Lage jedoch etwas anders dar: Die einzige Ausnahme von der Regel besteht darin, dass US-Rohölproduzenten einen Wettbewerbsvorteil hätten, wenn der USD um weniger als 25 % aufwertet. Der Export von Rohöl würde dann quasi vom US-Verbraucher subventioniert, der höhere Preise zahlt. Dies – so lässt sich argumentieren – wird unter sonst gleichen Bedingungen zu einer höheren künftigen US-Produktion führen, was wiederum bedeuten könnte, dass die US-Exporte früher als erwartet an ihre Grenze stoßen. Sobald die US-Exportkapazität vollständig ausgelastet ist, könnten die US-Rohölpreise an einigen Standorten erneut auseinanderlaufen, die Prämie gegenüber internationalem Rohöl abbauen und sogar mit hohen Abschlägen gehandelt werden, wie wir es in der Vergangenheit bereits erlebt haben. Wir glauben jedoch, dass die geplante Steuerverlagerung nur sehr wenig zu einem solchen Szenario beitragen würde. Ohne jegliche Aufwertung des USD würden die US-Rohölpreise aufgrund der Steuerverlagerung von derzeit 52 USD/Barrel auf 65 USD/Barrel steigen. Die Ölpreise haben sich in den vergangenen drei Jahren weit stärker bewegt: von über 100 USD/Barrel auf unter 30 USD/Barrel und wieder zurück nach oben. Sollte ein Anstieg der US-Produktion infolge höherer Preise also dazu führen, dass die US-Exportkapazität erschöpft ist, hätte die Steuer aller Wahrscheinlichkeit nach nur sehr wenig dazu beigetragen. Mit anderen Worten: Es wäre ohnehin so gekommen.
Was sind die Ausnahmen?
Die Preise für US-Rohöl oder -Produkte könnten aus mehreren Gründen von den durch Arbitrage implizierten Niveaus abweichen. Erstens könnten manche Preise vertraglich verknüpft sein. So könnte eine Raffinerie beispielsweise eine Vereinbarung getroffen haben, nach der sie kanadisches Rohöl, geliefert an einen US-Zielort (den Standort der Raffinerie), mit einem Aufschlag auf die Preise in Edmonton kauft. Die Partei, die das Rohöl liefert, kümmert sich daher um den Transport per Pipeline oder Bahn und übernimmt dieses Preisrisiko. Mit der Steuerverlagerung fiele jedoch die gesamte Last der Preisdifferenz auf die liefernde Partei. Der vereinbarte Preis würde das kanadische Öl widerspiegeln, das mit einem Abschlag von 20 % gegenüber US-Rohöl gehandelt wird. Wichtig ist jedoch: Sollte sich die Raffinerie entscheiden, das Rohöl auf dem lokalen Markt weiterzuverkaufen, statt es zu verarbeiten, würde sie dies nur zum US-Inlandspreis an diesem Standort tun.
Außerhalb der Ölbranche gibt es eine Reihe von Beispielen, in denen sich US-Preise und internationale Preise nicht wie vorhergesagt entwickeln. Für Güter oder Dienstleistungen, die überhaupt nicht exportiert werden können, gibt es naturgemäß gar keinen US-Inlandspreis und internationalen Preis. Immobilien zum Beispiel können nicht exportiert (oder importiert) werden. US-Immobilien könnten dennoch von Veränderungen der USD-Wechselkurse (ein stärkerer USD könnte ausländische Investoren abschrecken) und von der Inflation betroffen sein. Steigen die Preise für Baumaterial und Energie, erhöhen sich die Kosten für Neubauten, was sich wiederum auch auf bestehende Immobilien auswirkt. Es gibt eine Reihe weiterer Güter, die schlicht nicht exportiert werden können, weil sie speziell für den US-Markt hergestellt werden; daher kann es keine zwei Preise geben. Das Gleiche gilt für einige Dienstleistungen. Ein Unternehmen, das US-Steuerberatung anbietet, kann seine Leistungen nicht einfach „exportieren“, selbst wenn dies bedeuten würde, auf die Erlöse keine Steuern zu zahlen, weil die Versandkosten im Verhältnis zum Wert des Artikels zu hoch sind, als dass er die Reise antreten könnte. Diese Güter werden daher vor Ort produziert und verkauft. Der Preis ist schlicht eine Funktion von lokalem Angebot und lokaler Nachfrage. Diese Güter könnten weiterhin von einem allgemeinen Anstieg der Inflation betroffen sein, aber es gibt keinen Arbitragemechanismus, der verlangt, dass sich die Preise zum Zeitpunkt der Einführung der Steuer in einer bestimmten Weise bewegen.
Alle oben genannten Ausnahmen sind eigentlich keine Ausnahmen, da für keines dieser Güter oder keine dieser Dienstleistungen von vornherein ein Exportpreis existiert: Sie werden nicht exportiert. Weil es diese Güter und Dienstleistungen jedoch gibt, wäre die Auswirkung der Steuerverlagerung auf die Inflation (sollte der USD nicht aufwerten) etwas gedämpft oder zumindest zeitlich verzögert.
Die unbeabsichtigten Folgen für US-Einzelhändler
Die Auswirkungen einer grenzausgleichenden Körperschaftsteuer auf US-Einzelhändler werden offenbar nicht breit diskutiert. Wir haben nur einen Bericht gefunden, der das Thema aufgegriffen hat, allerdings ohne nennenswerte Diskussion oder Details. Nach unserer Einschätzung sind die möglichen Folgen jedoch weitreichend.
Das Hauptproblem besteht darin, dass sich die vorgeschlagene Steuerverlagerung nur auf die Körperschaftsteuer bezieht. Es trifft zu, dass für ein in den USA tätiges Unternehmen die Preisdifferenzen zwischen inländischen und ausländischen Preisen Bestand haben müssen. Die US-Inlandspreise müssen stets 25 % über dem Importpreis liegen, sonst ist der Käufer nicht indifferent zwischen Import und Inlandskauf. Dies gilt jedoch NUR, wenn der Käufer ein Unternehmen ist. Eine Privatperson, die das Gut konsumiert, statt es weiterzuverkaufen, kann die Kosten des Gutes nicht von ihrem steuerpflichtigen Einkommen abziehen. Folglich ist ein Verbraucher nicht indifferent zwischen Import und Inlandskauf, wenn der Inlandspreis 25 % höher liegt.
 Nehmen wir als Beispiel eine teure Uhr oder ein Schmuckstück. Ein US-Händler für Uhren und Schmuck wird derzeit auf sein Nettoeinkommen besteuert. Angenommen, er kauft Uhren in der Schweiz für CHF10000, und der Wechselkurs USD/CHF beträgt 1:1, sodass seine Kosten pro Uhr USD10000 betragen. Die Einfuhrzölle belaufen sich auf 5,5 %, und der Händler hat Gemeinkosten von USD500 pro Uhr. Er verkauft die Uhr im US-Einzelhandel für USD12000 und erzielt einen Gewinn vor Steuern von USD950. Bei einem Körperschaftsteuersatz von 20 % verbleibt ihm ein Nettogewinn von USD760.
Bei einer grenzausgleichenden Körperschaftsteuer würde der USD-Wechselkurs theoretisch auf 0,8:1 fallen. Der Händler zahlt somit nur noch USD8000 für die Uhr. Er wird jedoch mit 20 % auf USD11500 besteuert, da er die Kosten der verkauften Waren nicht mehr abziehen kann (die Gemeinkosten kann er weiterhin abziehen). Seine Steuer beträgt USD2300, und sein Nettogewinn liegt weiterhin bei USD760.
Das Problem besteht darin, dass auch sein Kunde die Uhr importieren kann. So kann er sie beispielsweise einfach online direkt bei einem Schweizer Händler in der Schweiz bestellen. Der Schweizer Händler verkauft sie weiterhin für CHF11500 (er kauft sie für CHF10000 vom Uhrenhersteller und hat CHF500 Gemeinkosten), in USD sind das jedoch nur noch USD9200. Darauf zahlt er USD506 Einfuhrzoll. Für den Kunden spielt es aus einkommensteuerlicher Sicht keine Rolle, ob er importiert oder im Inland kauft: Er kann die Kosten nicht von seinen Einkommensteuern abziehen, da er die Uhr weder weiterverkauft noch als Vorleistungsgut in seiner Produktion einsetzt. Daher ist er deutlich besser gestellt, wenn er die Uhr selbst importiert. Der US-Händler könnte in diesem Fall mit diesem Preis nicht konkurrieren.
Im obigen Beispiel sind wir von der in der wissenschaftlichen Literatur vorgeschlagenen Aufwertung des USD um 25 % ausgegangen. Das Ergebnis ist jedoch dasselbe, wenn der USD nicht aufwertet. In diesem Fall wird das Problem sogar noch offensichtlicher. Der US-Händler zahlt weiterhin USD10000 für die Uhr. Da er die Kosten steuerlich nicht von seinen Erlösen abziehen kann, muss er den Verkaufspreis der Uhr auf USD14640 erhöhen, um denselben Gewinn nach Steuern von USD760 zu erzielen. Das liegt deutlich über dem Einzelhandelspreis von USD12000 in der Schweiz (zuzüglich Einfuhrzoll von USD660), und ein Verbraucher ist daher deutlich besser gestellt, wenn er selbst importiert.
Ohne einen Ausgleichsmechanismus würde es für US-Händler unseres Erachtens sehr schwierig, mit ausländischen Händlern zu konkurrieren. Je höher der Warenwert, desto eher kaufen US-Verbraucher bei einem ausländischen Online-Händler.
Würde eine Ausnahme vom Grenzausgleich für bestimmte Waren helfen? Würde man sowohl die Besteuerung der Importe als auch die Nichtbesteuerung der Exporte aussetzen, hieße das lediglich, den schwarzen Peter von den Händlern an die Produzenten weiterzureichen. Die Produzenten würden unter niedrigeren Exportpreisen infolge der USD-Aufwertung leiden, müssten aber auf Exporte wieder Steuern zahlen. Gleichzeitig könnten importierende Händler ihre Kosten der verkauften Waren wieder abziehen, was die Inlandspreise an die internationalen Preise annähern würde. Das wäre für die inländischen Produzenten ein Desaster. Auch eine teilweise Ausnahme – etwa wenn bestimmte importierte Waren als Kosten der verkauften Waren abgezogen werden dürften, die Exporterlöse aber weiterhin nicht besteuert würden – würde das Problem nicht lösen.
In diesem Fall würden die Inlandspreise weiterhin auf das internationale Niveau sinken. Die Produzenten würden nur noch exportieren wollen, sodass den Händlern nur Importe blieben. Ein US-Händler könnte in den USA hergestellte Waren nur dann zu einem wettbewerbsfähigen Preis verkaufen, wenn der US-Produzent die Ware zuerst exportierte und der Händler sie anschließend wieder importierte. Neben dieser ineffizienten Art, im Inland hergestellte Waren zu verkaufen, hätte eine teilweise Ausnahme eine weitere Folge. Sie hätte zwar eine einigermaßen neutrale Wirkung auf die Unternehmensgewinne, würde aber zu erheblichen Steuerausfällen führen.
Eine andere Möglichkeit wäre, statt bestimmter Waren eine bestimmte Branche (z. B. den Einzelhandel) auszunehmen. In der Praxis hieße das, den Händlern zu erlauben, die Kosten importierter Waren abzuziehen. Das würde aber wiederum bedeuten, dass Händler nur importierte Waren verkaufen könnten, da die Inlandspreise zu hoch wären, was ebenfalls kein wünschenswertes Ergebnis zu sein scheint. Dies würde ebenfalls zu erheblichen Steuerausfällen führen, da die Hersteller von Konsumgütern ihrerseits alles exportieren müssten und somit keine Steuern auf die Erlöse zahlen würden. Uns ist unklar, wie dies gelöst werden könnte. Eine Möglichkeit, dies zu verhindern, wäre ein Zoll von 25 % auf alle Importe, den Importeure zurückfordern könnten, sofern sie Unternehmen sind. Dies würde gleiche Wettbewerbsbedingungen für Händler schaffen, da sich die Importpreise für natürliche Personen an die von Händlern gezahlten Preise angleichen würden. Angesichts der Haltung der WTO zu Zöllen erscheint es jedoch unwahrscheinlich, dass die USA einfach einen Zoll von 25 % auf alle Einzelhandelswaren erheben könnten. Zudem käme es, falls die Aufwertung des USD geringer als 25 % ausfiele, zu einer einmaligen Verbraucherpreisinflation in den USA in Höhe der Differenz.
Wenn diese geplante Steuerverschiebung nicht von einer Maßnahme begleitet wird, die den Einzelhandel von diesem Problem entlastet, würde die Branche vermutlich einen Weg finden, sie zu umgehen. Eine mögliche Variante, die wir uns vorstellen können, wäre ein Wechsel der Händler zu einem Brokermodell. Statt Waren zu lagern und zu verkaufen, würden Einzelhändler – zumindest solche, die hochwertige Artikel verkaufen – de facto zu Maklern: Anstatt die Waren selbst zu importieren, handeln sie als Vermittler für ausländische Unternehmen, die ihre Produkte in die USA exportieren. Ein US-Händler würde den ausländischen Unternehmen Lagerdienstleistungen anbieten und ihnen gegen eine Gebühr bei der Abwicklung des Handels helfen. Letztlich wäre es jedoch das ausländische Unternehmen, das das Produkt verkauft. Der US-Händler würde somit lediglich auf die Einnahmen aus den Gebühren besteuert. Das ausländische Unternehmen würde auf die Verkaufserlöse besteuert, jedoch nicht in den USA, und könnte daher die Kosten des Produkts bei der Körperschaftsteuer abziehen. Alternativ könnte ein US-Händler einfach eine Gesellschaft im Ausland gründen und die Waren selbst in die USA exportieren. In beiden Fällen bliebe der US-Händler gegenüber den US-Verbrauchern wettbewerbsfähig, es würde aber auch zu erheblichen Ineffizienzen führen. Hinzu kommt, dass US-Händler in den USA hergestellte Waren nicht zu einem wettbewerbsfähigen Preis verkaufen könnten, es sei denn, diese wären zuvor exportiert und dann wieder importiert worden. Zudem könnte ein Wechsel zum Brokermodell im US-Steuerrahmen möglicherweise nicht funktionieren. Die US-Steuerbehörde IRS könnte daran Anstoß nehmen, dass US-Händler keine Umsätze mehr ausweisen, und noch mehr daran, dass ausländische Unternehmen de facto wie US-Händler agieren, aber keine US-Körperschaftsteuer zahlen. Die Beurteilung überlassen wir den Steuerexperten.
Es liegt sicherlich nicht im Interesse der Befürworter dieser Steuerverschiebung, den US-Einzelhandel zu schädigen und US-Produzenten zu zwingen, ihre gesamte Produktion zu exportieren, nur damit diese später wieder importiert wird. Wir sind keine Juristen, und möglicherweise gibt es bereits einen Mechanismus, der dies verhindern könnte und der uns nicht bekannt ist. Wird dies jedoch nicht geregelt, könnte die Steuerverschiebung erhebliche unbeabsichtigte Folgen haben.
Die Wahrscheinlichkeit einer grenzbezogenen Steueranpassung
Wir haben Schätzungen gesehen, die von etwa 30 % bis etwa 70 % Wahrscheinlichkeit reichen, dass diese Steueränderung Realität wird. Die Wahrscheinlichkeit ist mit Präsident Trumps Wahlsieg Mitte November sicherlich gestiegen, doch der Markt hat dies erst in den vergangenen Wochen aufgegriffen. Es gibt einige naheliegende Trades im Zusammenhang mit dieser Steuerverschiebung. Die meisten Waren werden in ihren lokalen Währungen bepreist, einige werden jedoch weltweit in USD gehandelt: Rohstoffe. West Texas Intermediate (WTI) und Brent-Rohöl haben sehr ähnliche Eigenschaften und gelten in der Regel als sehr enge Substitute. Jahrzehntelang notierte WTI meist leicht über Brent, da Brent in die USA importiert wurde. Der Preisunterschied spiegelte die Transportkosten wider. Dies änderte sich, als US-Schieferöl zu einem Überangebot an leichtem, schwefelarmem Rohöl auf dem US-Markt führte. Nachdem die USA das Verbot von Rohölexporten aufgehoben haben, kann WTI nun exportiert und international verkauft werden. Infolgedessen notiert WTI seit einigen Jahren etwa 2 USD/Barrel unter Brent, was ebenfalls die Transportkosten widerspiegelt (überwiegend Pipelinekosten von Cushing, OK, wo WTI bepreist wird, zur US-Golfküste).
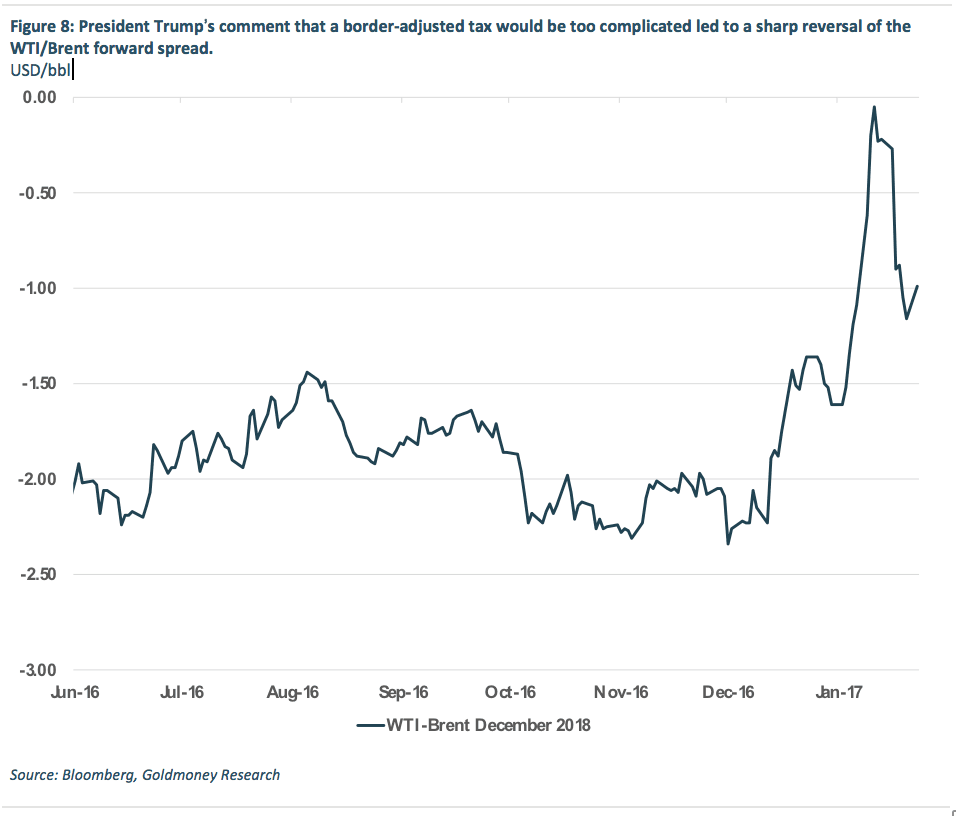
Da diese beiden Sorten hervorragende Substitute sind, dürfte die Einführung der grenzbezogenen Einkommensteuer das Verhältnis zwischen WTI und Brent um die prognostizierten 25 % verschieben. Die Preisdifferenzen spiegelten jedoch nach der Vorstellung des „Better Way“-Vorschlags keine gestiegene Wahrscheinlichkeit einer grenzbezogenen Körperschaftsteuer wider. Tatsächlich bewegten sich die Terminpreisdifferenzen in die andere Richtung. Auch nach Präsident Trumps Wahlsieg reagierten die Preise nicht. Ende Dezember lag die WTI-Terminkurve im Durchschnitt noch etwa 2 USD/Barrel unter der von Brent. Ab Ende Dezember vergangenen Jahres begann der Markt jedoch, eine gestiegene Wahrscheinlichkeit für die Einführung der grenzbezogenen Einkommensteuer aggressiv einzupreisen. Die Terminkurven von Brent und WTI notierten nahezu auf gleichem Niveau. Wenige Tage vor seiner Amtseinführung kritisierte der damalige designierte Präsident Trump jedoch öffentlich den Aspekt der Grenzanpassung im „Better Way“-Vorschlag als zu kompliziert (im Vergleich zu Importzöllen). Dies führte zu einer deutlichen Umkehr der vorherigen Gewinne bei den WTI/Brent-Differenzen. Seitdem hat Präsident Trump jedoch mehrere Äußerungen gemacht, die seiner eher ablehnenden Haltung gegenüber einer grenzbezogenen Körperschaftsteuer zu widersprechen scheinen. Am bemerkenswertesten ist die heutige (Montag, 23. Januar 2017), als er bei einem Morgentreffen mit Wirtschaftsführern sagte, „wir werden eine sehr bedeutende Grenzsteuer“ auf die eingeführten Produkte erheben. Ob dies tatsächlich eine grenzbezogene Körperschaftsteuer meint oder lediglich mögliche Zölle (die Präsident Trump in der Vergangenheit bevorzugt hat), ist nicht klar.
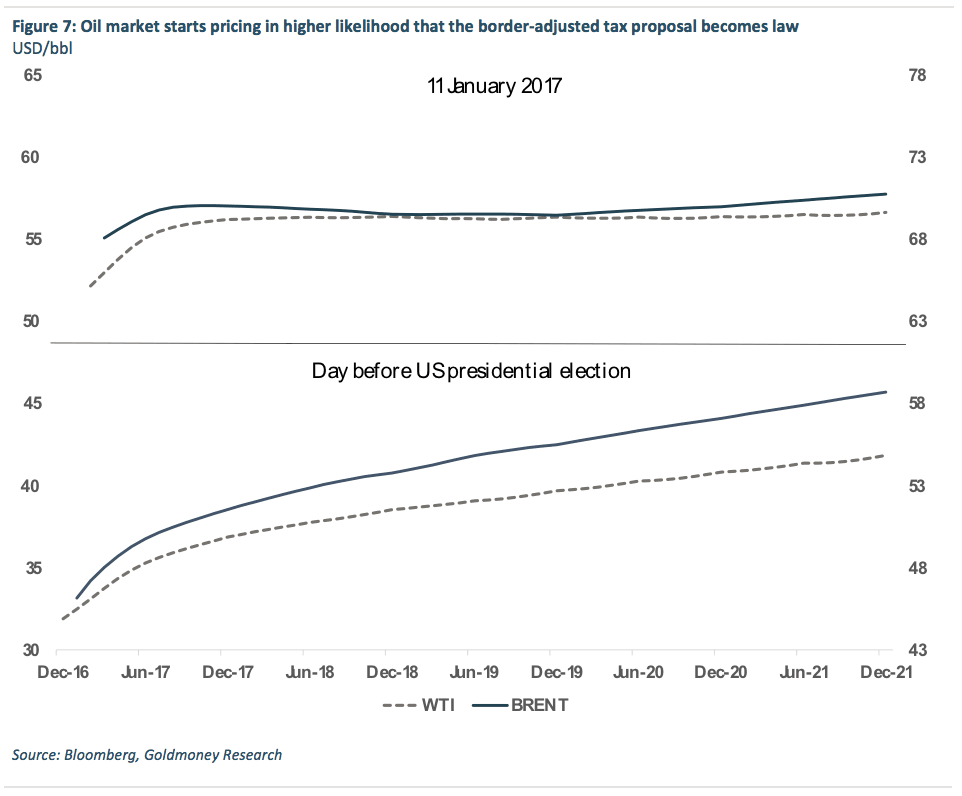 Zum Zeitpunkt der Erstellung notieren die WTI-Futures für Dezember 2018 etwa 1 USD/Barrel unter Brent. Das bedeutet, dass der Markt rund die Hälfte des Anstiegs von Ende Dezember wieder abgegeben hat. Das Verhältnis hätte deutlich mehr Spielraum, sich zu verschieben, wenn die Steuer tatsächlich Realität würde. Bei sonst gleichen Bedingungen würde WTI mit der Steuer 8–11 USD über Brent notieren (je nachdem, ob die Brent-Preise sinken, weil der USD aufwertet, oder ob die WTI-Preise steigen, weil der USD unverändert bleibt). Per saldo haben sich die Preise bislang nur um etwa 1 USD bewegt, was darauf hindeutet, dass der Ölmarkt derzeit eine Wahrscheinlichkeit von etwa 10 % dafür einpreist, dass der Steuervorschlag Gesetz wird.
Die in diesem Artikel geäußerten Ansichten und Meinungen sind die des Autors bzw. der Autoren und geben nicht die Ansichten von Goldmoney wieder, sofern dies nicht ausdrücklich angegeben ist. Der Artikel dient ausschließlich allgemeinen Informationszwecken und stellt weder seitens Goldmoney noch seitens des Autors bzw. der Autoren eine Rechts-, Finanz-, Steuer-, Anlage- oder Buchhaltungsberatung dar. Sie sollten sich nicht auf Informationen in diesem Artikel stützen oder auf deren Grundlage handeln, ohne zuvor unabhängigen fachlichen Rat einzuholen. Es wurde Sorgfalt darauf verwendet, dass die Informationen in diesem Artikel verlässlich sind; Goldmoney übernimmt jedoch keine Gewähr dafür, dass sie richtig, vollständig und aktuell sind und/oder als Hinweis auf zukünftige Ergebnisse verstanden werden können, und sie sollten nicht als solcher herangezogen werden. Goldmoney haftet nicht für Ansprüche, Verluste, Schäden oder Unannehmlichkeiten, die sich aus Informationen oder Meinungen in diesem Artikel ergeben. Jede Handlung auf Grundlage der in diesem Artikel enthaltenen Meinungen und Informationen erfolgt auf Ihr eigenes Risiko.