
Das nominale BIP oder das mit dem Verbraucherpreisindex (VPI) deflationierte BIP als wichtigsten Maßstab für den Zustand der Wirtschaft heranzuziehen, ist ein weit verbreiteter Fehler, der sich früher oder später als sehr kostspielig erweisen wird. Da sich die staatlichen Statistiker davon überzeugt haben, dass das BIP den wirtschaftlichen Fortschritt misst, haben sie Belege für die Preisinflation unterdrückt und so die Illusion von Wirtschaftswachstum erzeugt. Die politischen Entscheidungsträger scheinen sich nicht bewusst zu sein, dass sie den einfachen Menschen und ihren Unternehmen so lange das Vermögen entziehen, bis ein wirtschaftlicher und monetärer Zusammenbruch unausweichlich wird. Dieser Artikel zeigt auf, wie die Behörden das BIP und den VPI nutzen, um den tatsächlichen Niedergang einer Volkswirtschaft zu verschleiern.
Einleitung
Wenn eine Volkswirtschaft von der Expansion in die Kontraktion übergeht, folgen die Ereignisse einer bestimmten Reihenfolge. Die ersten Anzeichen sind ein unerwarteter Anstieg der Lagerbestände unverkaufter Waren, begleitet und gefolgt von Unternehmensumfragen, die auf eine allgemeine Abschwächung der Nachfrage hindeuten. Für Monetaristen wird dies häufig durch eine inverse Zinsstrukturkurve bestätigt, die ihnen zeigt, dass die von der Zentralbank festgelegten kurzfristigen Zinsen an der Grenze zu hoch für die konjunkturelle Lage werden.
Dies war Ende August für kurze Zeit bei der Differenz zwischen der zehnjährigen und der zweijährigen US-Staatsanleihe der Fall. Seitdem ist dieser Indikator, der häufig zur Vorhersage von Rezessionen herangezogen wird, wieder leicht positiv geworden. Eine insgesamt negative Stimmung, die vor allem durch den sich verschärfenden Zollkonflikt zwischen den USA und China genährt wurde, hatte die Anleger zuvor auf eine Abschwächung des internationalen Handels aufmerksam gemacht, die sich zu gegebener Zeit auf die amerikanische Wirtschaft ebenso wie auf alle anderen auswirken dürfte. Es liegt nahe, dass rückwärtsgewandte Statistiken die globale Abschwächung in der US-Wirtschaft noch nicht widerspiegeln, da diese weiterhin durch Konsumentenkredite gestützt wird. Die deutsche Wirtschaft, die eher von der Produktion als vom Konsum getragen wird, ist möglicherweise ein besserer Indikator und befindet sich bereits in einer Rezession.
Nach einem anfänglichen Einbruch ist eine leichte Erholung der Anlegerstimmung nachvollziehbar, da der negative Ausblick sich möglicherweise zu weit vorgewagt hatte. Wir müssen jedoch darüber hinausblicken. Die Geschichte zeigt, dass die Kombination aus einem Höhepunkt des Kreditzyklus und Zöllen wirtschaftlich verheerend sein kann. Eine kurzzeitige Rückkehr zu einer positiven Zinsstrukturkurve bewirkt kaum mehr als eine Scheinerholung. Sie mag ausreichen, um eine weitere monetäre Expansion vorerst zu unterbrechen. Wenn diese Phase jedoch vorüber ist und Arbeitsplätze bedroht werden, besteht kein Zweifel, dass die Zentralbanken die Notenpressen wieder anwerfen werden.
Die Märkte sind so abhängig von monetärer Expansion geworden, dass als Standardannahme gilt, eine Volkswirtschaft werde stets durch eine Lockerung der Geldpolitik aus der Rezession gerettet, und die monetäre Inflation werde zudem dafür sorgen, dass diese nicht mehr als mild und kurz ausfällt. Dies zeigt sich in der Entwicklung der Aktienindizes, die einen anhaltenden Optimismus widerspiegeln.
Es gibt ein weiteres Problem. Abgesehen von einem Anstieg der Insolvenzen und der Arbeitslosigkeit sowie negativen Signalen aus Unternehmensumfragen gibt es möglicherweise keinen statistischen Beleg für einen Einbruch. Der Grund dafür liegt mit ziemlicher Sicherheit darin, dass wir es mit einer Kombination aus Spielgeld und Statistiken zu tun haben, die schlicht nicht geeignet sind, irgendetwas zu messen. Das Geld und die Kredite sind durch nichts gedeckt, und wenn das Bankensystem sie ausweitet, verwässert dies lediglich die Menge des vorhandenen Geldes. Setzt sich dies fort, werden zwangsläufig alle verarmen, die Bargeldbestände halten und deren Löhne und Gewinne nicht mindestens so schnell steigen wie die Geldmenge.
Tatsächlich besteht der offizielle Zweck der Ausweitung von Geld und Krediten darin, die Wirtschaftsakteure irgendwie davon zu überzeugen, dass die Dinge besser stehen, als sie es tatsächlich tun, und diese „Animal Spirits“ anzuregen. Man sollte meinen, dass den Menschen angesichts dieser inzwischen dauerhaft betriebenen Politik der Verwässerungsbetrug bewusst geworden wäre. Doch wie Keynes, der Architekt des Ganzen, sagte: Nicht einer unter einer Million versteht etwas von Geld – und darin hat er sich als im Recht erwiesen.
Seit fünf Jahren wendet die EZB Negativzinsen auf die Reserven der Geschäftsbanken an, und die Geschäftsbanken haben ihr Einlagenzinsen in Höhe von 21,4 Mrd. € gezahlt. Seit der Einführung der Negativzinsen hat sie rund 2,7 Billionen € an Zentralbankgeld in die Wirtschaft der Eurozone eingespeist und damit M1, das engere Maß der Geldmenge, um 61 % erhöht. Fast alles davon hat die Finanzen der Regierungen der Eurozone gestützt.
Die Auswirkung auf die weiter gefasste Geldmenge, die auch Bankkredite umfasst, bestand in einem Anstieg von M3 um 30 %. Weit davon entfernt, anzuregen, ist dies Raub am helllichten Tag an der Liquidität und den Bargeldeinlagen aller. Es ist eine Steuer auf die Kaufkraft ihrer Löhne.
Die EZB steht damit nicht allein. Seit dem Zusammenbruch von Lehman haben die großen Zentralbanken ihre Bilanzen gemeinsam von 7 Billionen $ auf 19,4 Billionen $ ausgeweitet, ein Anstieg um 177 %. Der Großteil dieser monetären Expansion diente dem Kauf von Staatsanleihen und verschaffte verschwenderischen Regierungen einen Geldbrunnen. Der Zweck des Gelddruckens besteht stets darin, Staatsausgaben zu finanzieren, nicht darin, die Bedingungen für den Privatsektor anzuregen oder zu erleichtern: Während einige vertrauensvolle Gemüter im System glauben, Letzteres sei der Fall, handelt es sich dabei lediglich um einen Mythos.
Durch die Flut neuen Geldes wurden die Renditen von Staatsschulden gedrückt, was den Inhabern dieser Schulden, vor allem den Banken, einen schönen, satten Kursgewinn beschert hat. Doch das ist nicht der Zweck dieser monetären Großzügigkeit: Er besteht darin, es den Regierungen äußerst günstig zu machen, noch mehr Schulden aufzunehmen, und die Banken dazu zu bewegen, die Kreditvergabe zugunsten ihrer Regierungen auszuweiten. Man höre nur, wie die Zentralbanker die Regierungen jetzt ermutigen, die Gelegenheit zu nutzen, die Fiskalpolitik zu lockern, ihre Schulden auszuweiten und sich noch stärker zu verschulden.
Die Zentralbanken tun so, als kämen all diese Vorteile für niemanden mit Kosten einher. Leider gibt es kein Perpetuum mobile der Geldschöpfung, und letztlich zahlt jemand den Preis. Aber wer zahlt für das Ganze? Nun, es sind die Lohnempfänger, die Sparer und alle anderen, die Einlagen bei der Bank haben. Ihnen entgehen außerdem die Zinseszinsen, die ihre Pensionsfonds andernfalls erhalten würden. Es sind genau diese Menschen, von denen uns in einer bizarren Wendung der makroökonomischen Logik gesagt wird, sie profitierten davon, dass die Preise ihrer alltäglichen Einkäufe fortwährend steigen.
Versuche, den angeblichen Nutzen der Inflation für die breite Öffentlichkeit zu messen, sind ihrerseits unredlich, da der tatsächliche Preisanstieg in den offiziellen Berechnungen der Preisinflation verschleiert wird. Die unterdrückten Belege für steigende Preise werden dann auf die BIP-Schätzungen angewandt, um diese „real“ zu machen. Zur Messung des tatsächlichen Zustands einer Volkswirtschaft werden diese offiziellen Statistiken von der Kommentatorenschaft ebenso wie von Anlegern als Evangelium betrachtet.
Wir können die sich anhäufenden wirtschaftlichen Kosten von Zyklen zunehmend stärkerer monetärer Inflation nicht kennen, weil alle staatlichen Statistiken auf der Lüge beruhen, Geld sei eine Konstante, obwohl es zur größten Variablen im Leben aller geworden ist. Die Vermögensübertragung von allen Verbrauchern durch monetäre Entwertung ist ein Akt der Verarmung, und soweit sie nicht auf andere Weise ausgeglichen wird, leidet die Volkswirtschaft als Ganzes.
Das Bruttoinlandsprodukt ist eine Täuschung
Der Begründer der nationalen Statistik, Simon Kuznets, warnte zu Recht davor, das Bruttonationaleinkommen (und damit dessen Nachfolger, das BIP) aus dem Zusammenhang zu reißen. Ihre eigentliche Aufgabe ist die eines Instruments der staatlichen Rechnungslegung, nicht die Anzeige wirtschaftlichen Fortschritts. Fortschritt lässt sich nicht messen und entsteht allein aus der künftigen Nachfrage einzelner Menschen, die fortwährend nach neuen und besseren Produkten suchen.
Als Instrument der staatlichen Rechnungslegung versucht das BIP, den Gesamtwert der Endtransaktionen in einer Volkswirtschaft zu erfassen. Das Saysche Gesetz, das schlicht die Prinzipien der Arbeitsteilung beschreibt, besagt, dass wir Geld verdienen, um die Dinge zu kaufen, die wir nicht selbst herstellen. Damit sich unsere Produktion in Konsum umsetzen lässt, nutzen wir das Medium Geld. Geld ist die vorübergehende Aufbewahrung unserer Arbeit zwischen Produktion und Ausgabe. Geht man daher vorerst davon aus, dass kein zusätzliches Geld in die Wirtschaft fließt und sich unser Sparverhalten nicht ändert, ist das BIP nichts anderes als die Summe aller Einkommen und Gewinne.
Dies ist offensichtlich eine vereinfachte Aussage, doch von allen anderen Faktoren befreit sollte klar sein: Bei konstanter Geld- und Kreditmenge bleibt das BIP selbst konstant. Es wird weder steigen noch sinken.
Das BIP um die Geldmengeninflation bereinigen
Nehmen wir nun an, die Geld- und Kreditmenge wird ausgeweitet. Das kann nur eine Zunahme der Einkommen und Gewinne aller bedeuten, die sich teils in steigenden Preisen und teils in einem Defizit der Handelsbilanz niederschlägt. Das nominale BIP sagt nichts über den Verlust an Kaufkraft der Währung aus, doch für eine aussagekräftige Anpassung sollten wir das BIP um die Zunahme der Geld- und Kreditmenge bereinigen. Das BIP enthält jedoch Exporte, aber keine Importe, daher müssen wir auch den Importüberschuss berücksichtigen. Denn die Geldausweitung „entweicht“ und führt zu einem Handelsbilanzdefizit, sofern die allgemeine Sparquote der Verbraucher nicht entsprechend steigt. Das um die Zunahme von Geld und Kredit sowie um die Wirkung auf die Handelsbilanz bereinigte BIP der USA zeigt Grafik 1, und zwar seit der Lehman-Krise, mit der der aktuelle Zyklus der Geldausweitung begann.

Während das nominale BIP vom ersten Quartal 2009 bis zum ersten Quartal 2019 von 14.353 Mrd. $ auf 21.339 Mrd. $ stieg, wuchs es nach Bereinigung um die Ausweitung der weiten Geldmenge und das wachsende Handelsbilanzdefizit nur um 642 Mrd. $. Dieser relativ geringe Anstieg lässt sich leicht durch andere Variablen erklären, etwa durch Verschiebungen zwischen Finanzanlagen und Nichtfinanzanlagen sowie zwischen anderen Kategorien, die in die BIP-Berechnung eingehen, und solchen, die es nicht tun. Es lag zudem nahe am bereinigten BIP-Niveau von 2010, hat sich also nicht vom Fleck bewegt.
Die Lehre daraus lautet: Das gesamte Gelddrucken und die Ausweitung der Bankkredite tun so gut wie nichts für die Wirtschaft. Es gleicht dem Antreiben eines toten Pferdes, das einfach nicht aufstehen will. Würde die Fed zudem für die nächsten zehn Jahre massive quantitative Lockerung wieder einführen, würde dies keinerlei wirtschaftliche Erholung hervorbringen.
Wir haben nun festgestellt, dass die Ausgabe zusätzlichen Geldes und Kredits nichts anderes bewirkt, als die BIP-Statistik aufzublähen. Der heutige Konsens unter Optimisten wie Pessimisten lautet, dass sich die Geldausweitung bald wieder beschleunigen wird, was die politischen Entscheidungsträger selbst bestätigen. Das nominale BIP wird daher weiter steigen, selbst mitten in einem Konjunkturabschwung. So können die Entscheidungsträger behaupten, sie hätten ihre Wirtschaft aus der Rezession oder sogar vor einem drohenden Einbruch gerettet. Das Problem besteht dann darin, die Belege für steigende Preise zu unterdrücken, die natürliche Folge einer Zunahme der Geld- und Kreditmenge, die nicht in Nettoimporte entweicht. Es gilt, den Anschein von Wirtschaftswachstum zu erwecken.
Die staatlichen Statistiker haben in dieser Richtung erhebliche Fortschritte gemacht. Unabhängige Analysen in den USA, sowohl von Shadowstats.com als auch vom Chapwood-Index, deuten darauf hin, dass die Preise um rund zehn Prozent pro Jahr steigen, nicht um die von der Regierung angegebenen 2 %. Zu beachten ist, dass die US-Regierung wie viele andere Regierungen einen Teil ihrer Ausgaben indexiert hat und somit bereits einen guten Grund hat, Belege für steigende Preise zu unterdrücken, was sie seit den 1980er-Jahren schrittweise tut.[i]
Tatsache ist, dass sich Veränderungen des allgemeinen Preisniveaus nicht messen lassen und niemand die Bestandteile des Verbraucherpreisindex strikt in den vorgegebenen Anteilen kauft. Ebenso wenig zahlt jemand einen hedonisch bereinigten Preis. Das gibt den staatlichen Statistikern mit all ihren Instrumenten der statistischen Manipulation die Möglichkeit, jedes gewünschte Ergebnis zu berechnen. Die kumulative Wirkung dieser Täuschung sollte nicht unterschätzt werden, wie Grafik 2 zeigt.
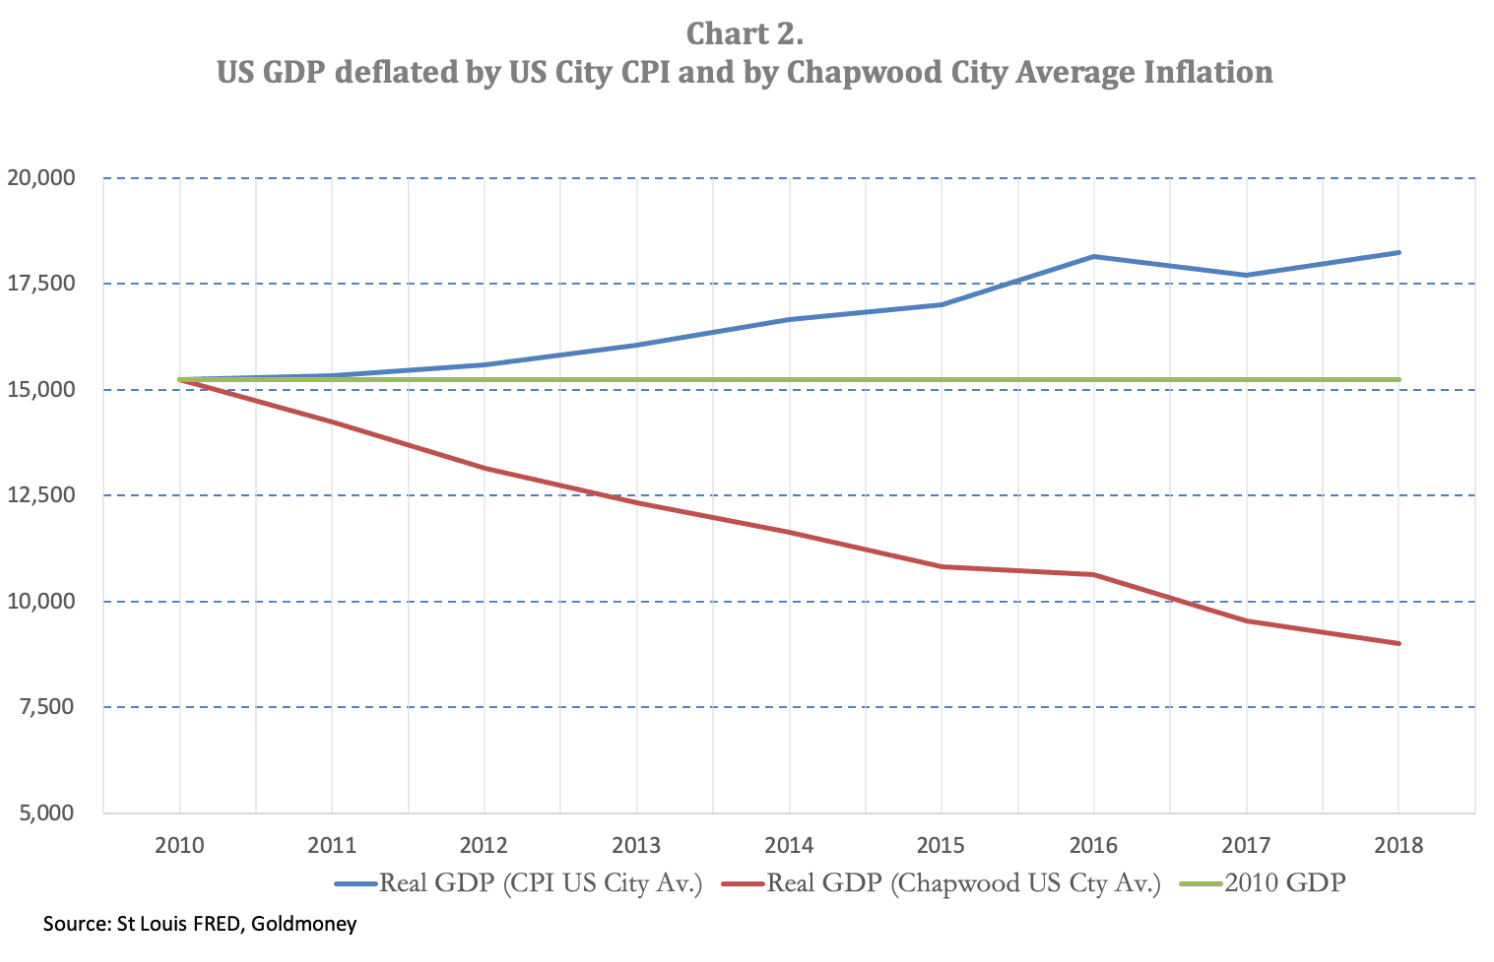
Grafik 2 zeigt das um den Verbraucherpreisindex für alle Positionen (USA, Durchschnitt der Städte, alle städtischen Verbraucher – die blaue Linie) deflationierte BIP zum Jahresende zwischen 2010 und 2018. Der Endwert des BIP verringert sich dadurch von 20.898 Mrd. US-Dollar auf 18.231 Mrd. US-Dollar in Dollar von 2010, was eine durchschnittliche jährliche reale Wachstumsrate von 1,71 % ergibt. Die rote Linie ist das mit dem Chapwood-Index bereinigte BIP zum Jahresende.[ii] Zugrunde gelegt werden die durchschnittlichen jährlichen Inflationsraten aller fünfzig im Index enthaltenen Städte, die wiederum aus den 500 wichtigsten Posten bestehen, für die Amerikaner ihre versteuerten Dollar ausgeben. Die durchschnittliche Inflationsrate dieser Städte zwischen 2010 und 2018 beträgt genau 10 % und ergibt für das bereinigte BIP einen Endwert von 8.996 Mrd. US-Dollar in Dollar von Ende 2010. Das entspricht einem Rückgang der BIP-Werte um 41 %.
Abgesehen davon, dass sich mit Statistiken bekanntlich alles beweisen lässt, ist der ernste Punkt folgender: Indem die Inflation der Geldmenge die Kaufkraft des Dollars untergräbt, hat sie die amerikanische Nation unbemerkt verarmen lassen, was wir auch aus dem Vermögenstransfereffekt der Währungsentwertung wissen. Offenkundig ist den Währungsbehörden ein außergewöhnliches Kunststück gelungen: Sie haben es geschafft, Vermögen von den einfachen Menschen abzuziehen und dennoch behaupten zu können, es gehe allen besser. Zweifellos werden sie diese Geldpolitik nicht nur fortsetzen, sondern stehen kurz davor, sie zu beschleunigen. Folglich werden die Finanzmärkte, die von der wirtschaftlichen Realität abgekoppelt sind, weiter glauben, alles sei in bester Ordnung, während die Produktionskapazität der Wirtschaft weiter bröckelt – bis sie es nicht mehr glauben.
Es ist eine Lage, die eines Tages ganz sicher durch eine große Anpassung korrigiert werden wird, durch ein plötzliches Erkennen dessen, was tatsächlich geschieht. Sie kann nur zu einer Verwerfung bei Finanzanlagen und Papierwährungen führen, wobei die Aufteilung zwischen beiden noch offen ist. Das ist der Stoff der nächsten Kreditkrise, die für die Banken verheerend sein dürfte – eine Wiederholung, die nach Lehman eigentlich verhindert werden sollte.
Die Behörden gründeten die G20, um Pläne zur Verhinderung einer weiteren Bankenkrise zu koordinieren, doch sie brachten lediglich Bail-ins als Ersatz für Bailouts sowie Stresstests hervor, mit denen Banken mit zusätzlichem Kapitalbedarf ermittelt werden sollen. Beides wird eine weitere Krise nicht verhindern, weil die Ursache nicht angegangen wird. Die Kräfte hinter einer neuen Finanzkatastrophe, ausgelöst dadurch, dass sich die Märkte von extremem Wunschdenken hin zur Realität anpassen, lassen sich nur durch eine Flut neuen Geldes beschwichtigen.
Die Überraschung dürfte umso größer ausfallen, als die Anhänger der falschen Wissenschaft der Makroökonomie, zu denen nahezu alle Vertreter der Zentralbanken zählen, feststellen werden, dass ihre Mathematik, ihre Statistiken und ihre Grafiken sie in die Irre geführt haben. Statt ihren Ansatz auf ein richtiges Verständnis der Geld- und Kredittheorie zu stützen, huldigen die Zentralbanken und die Ökonomen in den Finanzministerien weiterhin ihren falschen Göttern. Weil 2008/09 eine Bankenkrise durch die Verstaatlichung oder Rettung von Banken und anderen Finanzdienstleistern abgewendet wurde, glaubt man, die damit verbundene Ausweitung von Geld und Krediten werde auch beim nächsten Mal wirken. Die erforderliche Menge ist alles, was nötig ist, um wieder Ordnung im Finanzsystem herzustellen.
All dieses zusätzliche Geld wird dafür sorgen, dass das BIP zu wachsen scheint, solange Belege für Preisinflation unterdrückt bleiben. Für Anhänger der Makroökonomie wird dies der Beweis sein, dass die staatliche Geldtheorie funktioniert. Es ist reine Täuschung.
Leider ist das Unsichtbare eine Beschleunigung der Verarmung der breiten Bevölkerung, die nur in einem Zusammenbruch des Systems enden kann. Wenn Sie das nicht glauben, sprechen Sie mit einem Argentinier, einem Venezolaner, oder frischen Sie Ihr Shona auf und sprechen Sie mit einem Simbabwer.
[i] Eine ausführlichere Erklärung finden Sie auf Shadowstats.com: http://www.shadowstats.com/alternate_data/inflation-charts
[ii] Siehe http://www.chapwoodindex.com/
Die in diesem Artikel geäußerten Ansichten und Meinungen sind die des Autors bzw. der Autoren und geben nicht die Ansichten von Goldmoney wieder, sofern dies nicht ausdrücklich angegeben ist. Der Artikel dient ausschließlich allgemeinen Informationszwecken und stellt weder seitens Goldmoney noch seitens des Autors bzw. der Autoren eine Rechts-, Finanz-, Steuer-, Anlage- oder Buchhaltungsberatung dar. Sie sollten sich nicht auf Informationen in diesem Artikel stützen oder auf deren Grundlage handeln, ohne zuvor unabhängigen fachlichen Rat einzuholen. Es wurde Sorgfalt darauf verwendet, dass die Informationen in diesem Artikel verlässlich sind; Goldmoney übernimmt jedoch keine Gewähr dafür, dass sie richtig, vollständig und aktuell sind und/oder als Hinweis auf zukünftige Ergebnisse verstanden werden können, und sie sollten nicht als solcher herangezogen werden. Goldmoney haftet nicht für Ansprüche, Verluste, Schäden oder Unannehmlichkeiten, die sich aus Informationen oder Meinungen in diesem Artikel ergeben. Jede Handlung auf Grundlage der in diesem Artikel enthaltenen Meinungen und Informationen erfolgt auf Ihr eigenes Risiko.