
Globale Politikplaner beabsichtigen, sowohl die Hegemonie des Dollars als auch fossile Brennstoffe zu ersetzen. Die Pläne mögen unkoordiniert und noch in einem frühen Stadium erscheinen, doch diese Themen sind zunehmend miteinander verknüpft.
Ein monetärer Neustart unter Einbeziehung staatlich geförderter Kryptowährungen wird die Einführung von Devisenkontrollen zwischen Staaten ermöglichen, indem grenzüberschreitende Handelszahlungen vom inländischen Geldumlauf getrennt werden. Ziel wird es sein, mehr Kontrolle über das Geld zu erlangen und dessen Anlage in grüne Projekte zu lenken.
Die OECD wird auf den bestehenden steuerlichen Offenlegungspflichten aufbauen, um Einkommen und Vermögen jedes Einzelnen den Regierungen bekannt und damit leicht besteuerbar zu machen, Geld, das dazu bestimmt ist, das Wirtschaftswachstum anzukurbeln. Unter der Anleitung supranationaler Organisationen werden die Regierungen Investitionen in grüne Technologien umlenken. Das Ziel, insbesondere für die Europäer, besteht darin, die zunehmende Dominanz Russlands auf dem globalen Energiemarkt zu neutralisieren, indem bis 2030 Klimaneutralität erreicht wird.
Doch vielleicht gilt, wie Robert Burns es formulierte: „the best-laid schemes o’ mice an’ men gang aft agley“ (sinngemäß: Die bestgeplanten Vorhaben von Mäusen und Menschen gehen oft schief). Sie beruhen auf keynesianischen Trugschlüssen, dürfen aber nicht ignoriert werden.
Einleitung
Es scheint Politikbereiche zu geben, die von staatsinterventionistischen Reaktionen auf Ereignisse getrieben werden und globale Institutionen dazu ermutigen, eine koordinierende Rolle zu übernehmen. Das bedeutet eine tiefere zentrale Planung durch nicht rechenschaftspflichtige Bürokraten. Sollten ihre Pläne weiter an Glaubwürdigkeit gewinnen, könnten wir in einer dystopischen Welt enden, in der supranationale Gremien einzelnen Regierungen Anpassung vorschreiben. Wir befinden uns bereits auf diesem Weg ins Verderben. Die OECD hat Bemühungen von Regierungen koordiniert, die Freiheit ihrer Bürger zur Steuervermeidung einzuschränken, indem sie über hundert Rechtsordnungen dazu zwang, automatisch Informationen über die finanziellen Angelegenheiten jedes Bürgers zu liefern, unabhängig von Staatsangehörigkeit und Wohnsitz.
Dadurch hat sie die Notwendigkeit für Regierungen beseitigt, ihre Steuerforderungen zu mäßigen, aus Furcht, Einzelne könnten ihr Geld außer Reichweite bringen. Informationen über private Angelegenheiten werden nun automatisch von Banken, Anwälten, Finanzberatern und Steuerberatern ausgetauscht, ohne dass der Betroffene davon weiß. Infolge der Einführung des gemeinsamen Meldestandards der OECD hat die Organisation nach eigenen Angaben zusätzliche Steuereinnahmen von über 85 Mrd. US-Dollar erzielt. Die Absicht ist, mehr zu erzielen, sehr viel mehr.
Dies ist seit einiger Zeit die Mission der OECD und weist anderen supranationalen Organisationen den Weg, sich eigene Rollen zu sichern. Zu nennen sind der IWF, der mit einer grünen Agenda beabsichtigt, die Finanzierung von Investitionen in Alternativen zu fossilen Brennstoffen zu priorisieren, sowohl direkt als auch indirekt über die Weltbank und die regionalen Entwicklungsbanken. Nachgeordnete Rollen dürften andere UN-Einrichtungen übernehmen, die nützlich sind, um Schwellenländer an die Pläne zu binden.
Zentralbanken, die gemeinsam handeln, könnten eine neue Rolle bei der Koordinierung eines monetären Neustarts übernehmen, über den, wie wir aus der Rede von Mark Carney in Jackson Hole im August schließen können, bereits gesprochen wird. Wir beginnen mit einer Betrachtung des Zustands der derzeitigen Geldpolitik, ihres Scheiterns und des Bestrebens, sie durch etwas anderes zu ersetzen, bevor wir uns der Energiefrage zuwenden.
Das Geldproblem
Es gibt zwei Gruppen von Menschen, die der Ansicht sind, dass Wirtschaft und Geld kaum Anlass zur Sorge geben: die desinteressierte Öffentlichkeit und die Vermögensverwaltungsbranche. Von dieser Haltung hängt ihr Lebensunterhalt ab. Eine weitere Gruppe, nämlich Libertäre, Vertreter der Österreichischen Schule, Bitcoin-Anhänger, Goldbugs sowie Leser und Autoren von Sammelseiten wie ZeroHedge, vertritt Ansichten, die von skeptisch bis geradezu katastrophisch reichen. Vielen nicht bekannt ist eine weitere, die wichtigste Gruppe, die tatsächlich sehr besorgt ist: die Regierungen und ihre Zentralbanken.
Das sind die Leute, die im Stillen über einen grundlegenden Neustart sprechen, jene, die wissen, dass das Fiat-Dollar-System nach Bretton Woods seinen Zweck nicht mehr erfüllt. Sie sehen eskalierende Schulden, Zinsen, die keine Impulse mehr setzen, und wirtschaftliche Stagnation. Sie sehen ein Missverhältnis zwischen dem internationalen Handel und der Verwendung des Dollars als globalem Zahlungsmittel. Sie sprechen kaum darüber, denn das würde uns, die einfachen Wiederkäuer, erschrecken.
Darüber habe ich kürzlich nachgedacht, nachdem mich Max Keiser vom Keiser Report auf RT gefragt hatte, was ich von Mark Carneys Rede in Jackson Hole im August über ein globales Währungssystem als Ersatz für den Dollar halte. Ich antwortete sinngemäß, Carney stehe kurz vor dem Ruhestand und fühle sich vermutlich etwas freier, jene Bedenken zu äußern, die er mit seinen Freunden bei der Bank für Internationalen Zahlungsausgleich und diversen anderen Währungsgrößen teilen dürfte, die das Offensichtliche erkannt haben: Ihre behagliche Welt des Gelddruckens funktioniert nicht, wird aller Voraussicht nach nie funktionieren und muss reformiert werden, um ihnen mehr Kontrolle zu geben.
Seither haben sich meine Gedanken dem Neustart-Problem in einem weiteren Sinne zugewandt. Man muss davon ausgehen, dass genügend Zeit zur Verfügung steht, um ein solches Ereignis zu planen oder zumindest als Versicherung gegen ein Währungsversagen vorzuplanen. In beiden Fällen setzt man den Karren vor das Pferd, denn eine Kreditkrise trifft die Behörden stets unvorbereitet, und sie rückt zusehends näher. Die Priorität läge dann nicht auf der währungspolitischen Weiterentwicklung, sondern auf wirtschaftlicher und finanzieller Rettung.
Was ist nach dieser Feststellung aus Sicht der Zentralbanker zu tun? Die naheliegende Antwort lautet, das Spiel zu manipulieren, indem man die Regeln ändert. Wie Keynes sagte: Wenn sich die Tatsachen ändern, ändere er seine Meinung. So glauben sie, das scheiternde System loswerden und durch ein aktualisiertes ersetzen zu können, das ihren politischen Zwecken besser dient. Mit etwas Glück wird das schwindende Vertrauen in das alte System durch ein neues Paradigma ersetzt, das es allen, Politikern wie Zentralbankern, erlaubt, sich den Erfolg zuzuschreiben, die westliche Welt vor einer möglichen Währungskrise bewahrt zu haben.
Das Problem ist, dass sie nicht wissen, wie sie das bewerkstelligen sollen, und noch nicht wissen, wie das neue Paradigma aussehen wird. Darüber herrscht keine Einigkeit, denn für die Fed und die US-Regierung bedeutet es einen inakzeptablen Verlust an geldpolitischer und politischer Macht. Die Chinesen wollen gemeinsam mit den Russen den Dollar abschaffen, während die Europäer sich in eine sozialistische Dystopie manövrieren, die im Widerspruch zu Trumps Amerika steht, und zugleich den russischen Bären im Osten fürchten.
Deshalb können Meinungsbildner wie Carney über eine neue Währungsordnung mit einer geringeren Rolle des Dollars nur Hypothesen aufstellen. Zentralbanken erforschen Kryptowährungen. Berichten zufolge untersuchen sieben von zehn von ihnen die Möglichkeiten. Das wird die Fiat-Währungen nicht retten, könnte den Zentralbanken aber mehr Kontrolle darüber geben, wie ihre Fiat-Währungen verwendet werden. Vielleicht glauben sie, eine staatlich ausgegebene Kryptowährung könne das schlichte Fiat-Geld ersetzen. Dann stellen sich jedoch zwei Fragen: Wenn das bestehende Fiat-Geld scheitert, dürfte eine neue staatlich geförderte Kryptowährung von Beginn an ein Glaubwürdigkeitsproblem haben, und selbst wenn die Öffentlichkeit sie akzeptiert, müsste ihre künftige Ausgabe streng begrenzt und der Zyklus der Bankkredite angemessen angegangen werden.
Doch wenn man es richtig macht, so die Logik, ließen sich die Märkte zähmen. Und irgendwie könnte ein globales, auf Kryptowährung basierendes Währungssystem für den internationalen Handel das scheiternde, auf den US-Dollar gestützte Währungssystem nach Bretton Woods ersetzen. Für die politischen Entscheidungsträger wird dies zu einer dringlichen Frage, wie die Lektüre von Carneys Rede in Jackson Hole deutlich macht.[i]
Konkret stellte Carney in seiner Rede eine globale Liquiditätsfalle fest, die die Zinspolitik wirkungslos macht, mit drei Elementen: einem in Dollar gebundenen globalen Sparüberschuss, einem geringeren Umfang tragfähiger grenzüberschreitender Ströme und einer „Verdickung des linken Randes und einer stärkeren Abwärtsschiefe der wahrscheinlichen wirtschaftlichen Ergebnisse“.[ii] Dieses letzte Element an Fachkauderwelsch lässt sich offenbar als Eingeständnis übersetzen, dass die derzeitige Zinspolitik daran scheitert, die wirtschaftliche Erholung anzuregen, was in klarem Deutsch nicht zugegeben werden darf.
Carneys Problem besteht, neben dem verhüllten Eingeständnis des politischen Scheiterns, darin, dass er übersieht, dass Amerika zunehmende ausländische Dollarbestände benötigt, um sein wachsendes Haushaltsdefizit zu finanzieren. Ohne diese scheitert der Dollar, und die langfristigen Zinsen werden steigen. Wenn er und seine Gefolgsleute Maßnahmen vorantreiben, die Mittel umlenken sollen, die sonst in den Dollar und in US-Staatsanleihen fließen würden, stoßen sie auf starken Widerstand des US-Finanzministeriums und, da alles auf dem Dollar beruht, auf den wahrscheinlichen Zusammenbruch des gesamten Fiat-Gebäudes.
Was den Rückgang der grenzüberschreitenden Ströme betrifft, so ist dieser eine Folge des sinkenden grenzüberschreitenden Handels, nicht des Geldes. Der grenzüberschreitende Handel ist wegen des Handelsstreits zwischen den USA und China und dessen Folgewirkungen eingebrochen. Selbst wenn wir das Kauderwelsch seines dritten Punktes übergehen, fällt es einem unabhängigen Beobachter schwer, Carneys Rede nicht als Zeichen von Verzweiflung, wirklichkeitsfremdem ökonomischem Irrtum oder beidem zu werten.
Da sie auf keynesianischen makroökonomischen Überzeugungen beruht, können wir den ökonomischen Irrtum als gegeben voraussetzen, zumal diese Überzeugungen durchweg keine glaubwürdige Lösung geliefert haben. Das Element der Verzweiflung müssen wir näher untersuchen. Wenn Carney Verzweiflung empfindet (und seine Rede atmet sie aus jeder Zeile), dann tun es seine Zentralbankkollegen ebenfalls. Doch statt gescheiterte Politik einfach aufzugeben, bedarf es einer Brücke zu einem neuen Politikansatz, einem Währungsneustart. Und dieser wird fast sicher eine stärkere Zurückdrängung der Rolle der Märkte und eine Ausweitung der staatlichen Kontrolle über das Geld und seine Verwendung mit sich bringen.
Für Zentralbanker besteht die Befürchtung, dass das Aufkommen eines konkurrierenden privaten Krypto-Zahlungssystems, selbst wenn es an einen Korb von Fiat-Währungen gekoppelt ist, die nationalen Währungen herausfordern wird. Sie müssten schon ziemlich begriffsstutzig sein, um nicht zu sehen, dass insbesondere Bitcoin die Massen über den moralischen Betrug hinter der Ausweitung der Fiat-Geldmenge aufklärt. Die Herausforderung wird darin bestehen, eine glaubwürdige Alternative zu entwickeln, die vollständig unter der Kontrolle einiger weniger großer Zentralbanken steht. Zuvor muss jedoch der Zweck einer staatlich gestützten Kryptowährung geklärt werden.
Für jede Nation außer Amerika geht es bei der Weiterentwicklung weg vom scheiternden Währungssystem nach Bretton Woods darum, die Rolle des Dollars bei der Handelsabwicklung zu verringern und Kapital freizusetzen, das unnötig in Dollar gebunden ist. Vor der Erfindung der Kryptowährungen wäre dies vermutlich durch eine Kombination aus einem evolutionären Prozess und dem verstärkten Einsatz von Währungsswaps zur Verbesserung der Liquidität, insbesondere in Euro und Renminbi, erreicht worden, um die Dominanz des Dollars in den Reservebeständen zu ersetzen.
Die Erleichterung des Außenhandels scheint die Aufgabe zu sein, die einer staatlich ausgegebenen Kryptowährung am ehesten zufallen dürfte. Die anfänglichen Swap-Linien staatlich geförderter Kryptowährungen würden dem Handel zwischen den bestehenden Währungsblöcken entsprechen. Anschließend könnte sie zur Handelsabwicklung eingesetzt werden, wofür sie den Geschäftsbanken zur Verfügung gestellt werden müsste. Wir hätten dann zwei Währungsversionen: eine bestehende Fiat-Währung, die im Inland zirkuliert, und eine separate, auf einer Blockchain beruhende Währung, die dem internationalen Gebrauch vorbehalten ist. Mit einer Onshore- und einer Offshore-Version können zwei jeweils für ihren Zweck geeignete Zinssätze festgelegt werden, solange Arbitragewege stark eingeschränkt sind und die Offshore-Version mit einem Aufschlag gehandelt wird.
Alteingesessene in Großbritannien kennen das Grundkonzept noch aus der Zeit, bevor Margaret Thatcher die Devisenkontrollen aufhob. Für Währungsplaner ergeben sich aus einem solchen Modell mehrere vermeintliche Vorteile, insbesondere für die Eurozone. Durch die Trennung von Handelsabwicklung und inländischem Währungsumlauf werden faktisch Kapitalverkehrskontrollen eingeführt: Der Zugang zur staatlichen Kryptowährung wird ausländischen Handelsunternehmen und Banken gewährt, ihre Verwendung in der Binnenwirtschaft hingegen verwehrt. Wichtig ist, dass die Ausweitung der Bankkredite allein der Inlandswährung vorbehalten bliebe und über eine zweistufige Zinspolitik gesteuert würde.
Jede Anlage in Fremdwährungen würde die Zahlung des Aufschlags erfordern, der auf die Kryptoversion der Währung anfällt. Die Aussicht auf einen internationalen Ansturm gegen eine Währung wie den Euro würde schwinden, da die bestehende Liquidität für den internationalen Handel durch eine zentralisierte, stark gesteuerte, handelsbezogene Kryptowährung ersetzt wird.
Für die politischen Entscheidungsträger der EZB muss dies eine verlockende Lösung sein, falls sie sich zum Funktionieren bringen lässt. Sie gäbe ihnen insgesamt mehr geldpolitische Kontrolle, und sie könnten versuchen, die Wirtschaft der Eurozone durch noch tiefere Negativzinsen anzukurbeln, ohne einen fallenden Wechselkurs fürchten zu müssen.
Aus amerikanischer Sicht werden diese Schritte oder ähnliche mit großer Wahrscheinlichkeit auf starken Widerstand stoßen. Amerika braucht Ausländer, die Dollar kaufen, um das Haushaltsdefizit zu finanzieren. Zudem erlebt es nun die Schwächen des US-Isolationismus und der Handelspolitik Trumps, die bereits zu einem Rückgang und einer möglichen Umkehr der ausländischen Zuflüsse in US-Staatsanleihen führen.
China wäre ein interessierter Beobachter dieser Entwicklungen. Das Land plant, eine eigene Kryptowährung auszugeben, die es ihm ermöglichen könnte, eine Kryptoversion des Renminbi rascher zu internationalisieren, als dies mit dem bestehenden Renminbi gelungen ist. Russland hat sich aus geopolitischen Gründen bereits vom Dollar abgewandt und versucht, die Kontrolle über den Energiemarkt von einer dahinsiechenden OPEC zu gewinnen.
Zusammengefasst: Die Unzufriedenheit mit dem Währungssystem nach Bretton Woods und der unverhältnismäßigen Rolle des Dollars dürfte der Grund dafür sein, dass so viele Zentralbanken Lösungen auf Kryptowährungsbasis prüfen. Wie jedoch bereits zu Beginn dieses Artikels erwähnt, setzt dies eine Vorausplanung voraus, und selbst die bestgelegten Pläne von Mäusen und Menschen werden mitunter von den Ereignissen überholt.
Kryptowährungen und Gold
Es kann kaum ein Zweifel daran bestehen, dass sich die Geldpolitik auf eine Krise zubewegt, und ein größeres Bankenversagen könnte sogar in den kommenden Monaten eintreten. Sollten wir erneut vor einem Lehman-Moment stehen, wird die Priorität darin liegen, zunächst die Märkte zu stabilisieren und danach, soweit erforderlich, die Währungen – und das in einer Zeit weit verbreiteter negativer Zinsen und Anleiherenditen.
Als Absicherung gegen ein solches Ereignis halten die meisten Zentralbanken physisches Gold als Teil ihrer Reserven. In Europa verfügen Deutschland, Frankreich und Italien über erhebliche Goldbestände, die die Währungshüter der EZB theoretisch als Deckung für eine gemeinsame Kryptowährung einsetzen könnten. Dies dürfte jedoch kaum die bevorzugte Option sein, denn Zentralbanken behalten ihre Goldreserven stets (vom Verleihen abgesehen) und setzen sie nur als letztes Mittel für geldpolitische Zwecke ein.
Die Wiedereinführung einer Golddeckung würde der neoklassischen makroökonomischen Theorie jede Glaubwürdigkeit nehmen, denn diese beruht darauf, ein Inflationsziel zu erreichen, das mit einer Maximierung der Beschäftigung vereinbar ist. Angesichts der Notwendigkeit einer raschen Ausweitung der globalen Geldmenge als politische Antwort auf die nächste Kreditkrise oder zur Finanzierung der steigenden Staatsverschuldung wird die Kaufkraft staatlich ausgegebener Währungen mit an Sicherheit grenzender Wahrscheinlichkeit sinken, während die des Goldes steigen wird. Eine glaubwürdig an Gold gekoppelte Währung würde daher ebenfalls steigen, vorausgesetzt, sie fungiert als echter Goldersatz. Ein Goldstandard, der beim derzeitigen Kurs von 1.500 US-Dollar festgelegt würde, würde als stark deflationär angesehen, sollte Gold noch weiter steigen.
Es trifft daher wahrscheinlich zu, dass keine westliche Zentralbank unter den gegenwärtigen wirtschaftlichen Bedingungen einen solchen Schritt in Betracht ziehen würde. Sollte hingegen eines Tages eine Kredit- und Systemkrise die Zerstörung ungedeckter Staatswährungen androhen und dieses Ereignis das konventionelle Denken in der Zentralbankgemeinschaft dazu bringen, den Inflationismus zu verwerfen, wäre das eine andere Sache. Davon sind wir jedoch weit entfernt.
In jedem Fall wäre ein erheblich höherer Goldpreis erforderlich, um Papierwährungen nachhaltig an Gold zu binden. Selbst China, das physisches Gold anhäuft und auch seine Bevölkerung dazu ermutigt, ist zu abhängig von der Ausweitung von Geld und Krediten als wichtigstem Antrieb seiner Wirtschaft, um einen solchen Schritt für die eigene Volkswirtschaft in Betracht zu ziehen. Die Anhäufung von Goldreserven durch viele asiatische Handelspartner Chinas deutet jedoch darauf hin, dass stattdessen eine Art Golddeckung für ein grenzüberschreitendes Zahlungsmittel wahrscheinlich ist, ohne dass physisches Gold geliefert wird, und genau darauf könnten Chinas Pläne für eine neue staatlich geförderte Kryptowährung letztlich hinauslaufen.
Der Konflikt um die Energie
Ebenso wie das globale Währungssystem stehen auch die globalen Energiemärkte vor enormen Veränderungen, da sowohl die EU als auch supranationale Organisationen wie die UNCTAD, die Handels- und Entwicklungskonferenz der Vereinten Nationen, eine Politik vorantreiben, fossile Brennstoffe zugunsten grüner Alternativen aufzugeben. Darüber hinaus ist die ursprüngliche Vereinbarung, wonach Saudi-Arabien sein Öl gegen Dollar verkaufte und US-Banken damit die Kontrolle über die Geldüberschüsse aus sämtlichen Ölverkäufen der OPEC erhielten, nicht mehr zeitgemäß, weil sich die Energiewelt seit dem Abschluss dieses Abkommens im Jahr 1973 grundlegend verändert hat.
Diese Vereinbarung war das zentrale Fundament der Rolle des Dollars als Reservewährung. Seit 1973 ist die Sowjetunion zusammengebrochen, und unter Präsident Putin hat sich Russland zum größten Exporteur von Öl und Gas zusammengenommen entwickelt. Da sich Amerikas Siege im Nahen Osten zudem als Pyrrhussiege erweisen, breitet sich der Einfluss Russlands in der Region aus, und es schmiedet Allianzen mit dem Iran, der Türkei und Syrien. China ist der wichtigste Energieabnehmer der Region und baut mit seinen Projekten der Neuen Seidenstraße ebenfalls seinen Einfluss dort aus.
Die Reaktion Amerikas auf diese Entwicklungen ist wenig zielgerichtet. Es hat in der Region inzwischen kaum noch echte Geschäftsinteressen außer Waffenlieferungen, und unter Präsident Trump ist Amerika isolationistisch geworden. Zudem wollte Trump sich militärisch aus der Region zurückziehen, während das Geheimdienst- und Militärestablishment sein Engagement ausweiten wollte. Die Lücken in der US-Politik werden von Russland und China unauffällig und höchst wirkungsvoll ausgenutzt.
Die EU sieht die Führungsrolle der USA schwinden, während das russische Ungeheuer im Osten stärker wird. Die Lehren daraus, dass Russland durch das Abschneiden von Energielieferungen Macht über die Ukraine ausgeübt hat, sind zur Kenntnis genommen worden: Die Energiesicherheit ist eine langfristige Bedrohung für die EU, und Russland steht kurz davor, auch die Versorgung aus dem Nahen Osten zu kontrollieren. Ebenso dürften die Lehren aus Chinas wirtschaftlichen Erfolgen durch nichtdemokratische staatliche Kontrolle als etwas wahrgenommen worden sein, das europäische Etatisten nachahmen könnten.
Die Antwort der EU auf die Energiebedrohung durch Russland bestand darin, eine radikale grüne Agenda ohne Vorbehalte zu übernehmen. Obwohl rund 98 % des Transports und der Logistik mit Diesel und Benzin abgewickelt werden, verbieten einige EU-Mitgliedstaaten bereits ab 2030 den Verkauf von Verbrennungsmotoren als Antrieb. Dieser beschleunigte Weg zu null Emissionen wird massive Investitionen erfordern. Offenkundig wird dies in einer Zeit schwindenden Optimismus hinsichtlich der allgemeinen Konjunkturaussichten als wirtschaftlich belebend angesehen.
Diese Ansichten werden im Trade and Development Report 2019 der UNCTAD mit dem Titel Financing a Global Green Deal[iii] dargelegt. Die Autoren argumentieren, dass international koordiniertes Handeln der Regierungen, die eine reflationäre Geld- und Fiskalpolitik verfolgen und zugleich die internationalen Kapitalströme beschränken, das Wirtschaftswachstum erzeugen und die Ressourcen erschließen werde, um die Investitionen zu finanzieren. Die nachstehenden Diagramme veranschaulichen ihre Denkweise und sind Seite 56 des Berichts entnommen.
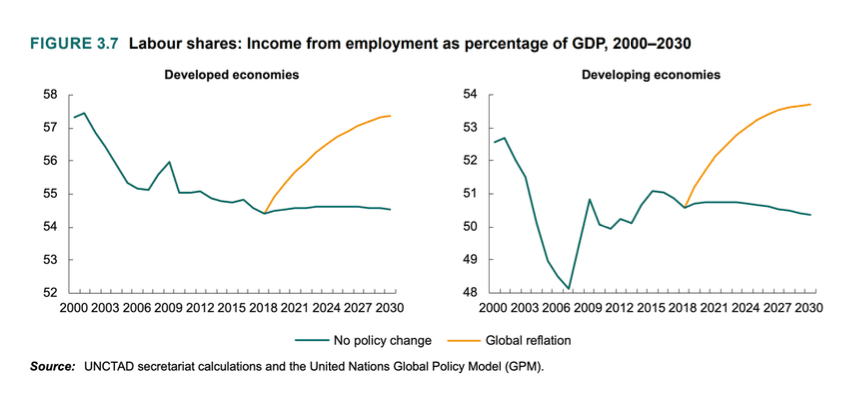
Dies ist eines von mehreren Beispielen im Bericht. Hier wird argumentiert, dass eine Kombination aus höheren Mindestlöhnen und zunehmend progressiven Steuersätzen zur Umverteilung von Vermögen an Geringverdiener zu mehr Wirtschaftswachstum führt, und zwar indem der Konsum der breiten Masse auf Kosten einiger weniger angekurbelt wird. Das ist reiner Keynesianismus.
Ähnliche Argumente werden für höhere Staatsausgaben für Güter und Dienstleistungen sowie für höhere Sozialausgaben angeführt, um den Konsum weiter anzukurbeln. Empfohlen werden außerdem ein umfassenderer Einsatz von Kapitalverkehrskontrollen, um destabilisierende Kapitalströme einzuschränken und sie stattdessen für grüne Investitionen verfügbar zu machen (S. 125-129). Die Zentralbanken sollen dazu angehalten werden, die quantitative Lockerung zugunsten grüner Investitionen zu lenken und durch Regulierung höhere Risikoaufschläge auf Bankengagements in Investitionen und Kredite im Zusammenhang mit fossilen Brennstoffen durchzusetzen (S. 153-156).
Es handelt sich um eine Ausweitung und Verschärfung gescheiterter inflationistischer Politik, doch der eigentliche Punkt ist, dass freie Märkte in einem zuvor nicht gekannten globalen Ausmaß einer staatlich gelenkten Steuerung unterworfen werden. Das Ziel ist, dass einige wenige supranationale Organisationen, die niemandem Rechenschaft schulden, als informelle Weltregierung auftreten. Es steht zudem voll und ganz im Einklang damit, wie die Zentralbanken ihre Währungen voraussichtlich neu ordnen werden.
Willkommen in der Dystopie.
Fazit
Eine scheiternde Geldpolitik und die beschleunigte Abkehr von kohlenstoffbasierter zugunsten kohlenstoffneutraler Energie bilden die Grundlage für eine dystopische Zukunft. Zusammen dienen sie als Vorwand für noch mehr Inflationismus und die rasche Sozialisierung der nationalen Volkswirtschaften und des privaten Kapitals.
Offensichtlich erwarten mehrere supranationale Institutionen, diese Politikbereiche über die Köpfe der einzelnen Regierungen hinweg zu koordinieren. Ein Währungsneustart soll das scheiternde dollarbasierte System ersetzen, und die schwächelnden Volkswirtschaften sollen durch staatlich gelenkte grüne Investitionen gestützt werden.
Da eine erhebliche zyklische Kredit- und Systemkrise überfällig ist, wird ihr Eintreten maßgeblich beeinflussen, wie sich die Dinge tatsächlich entwickeln. Menschen, die individuelle Freiheit und Privatsphäre schätzen und die von Orwells Neunzehnhundertvierundachtzig und Hayeks Der Weg zur Knechtschaft entsetzt sind, könnten sich einen noch radikaleren Ausgang wünschen: die vollständige Zerstörung des Papiergeldsystems und des gesamten staatlichen Befehls- und Kontrollapparats.
[i] https://www.bankofengland.co.uk/-/media/boe/files/speech/2019/the-growing-challenges-for-monetary-policy-speech-by-mark-carney.pdf
[ii] Ebenda, Seite 4
[iii] https://unctad.org/en/PublicationsLibrary/tdr2019_en.pdf
Die in diesem Artikel geäußerten Ansichten und Meinungen sind die des Autors bzw. der Autoren und geben nicht die Ansichten von Goldmoney wieder, sofern dies nicht ausdrücklich angegeben ist. Der Artikel dient ausschließlich allgemeinen Informationszwecken und stellt weder seitens Goldmoney noch seitens des Autors bzw. der Autoren eine Rechts-, Finanz-, Steuer-, Anlage- oder Buchhaltungsberatung dar. Sie sollten sich nicht auf Informationen in diesem Artikel stützen oder auf deren Grundlage handeln, ohne zuvor unabhängigen fachlichen Rat einzuholen. Es wurde Sorgfalt darauf verwendet, dass die Informationen in diesem Artikel verlässlich sind; Goldmoney übernimmt jedoch keine Gewähr dafür, dass sie richtig, vollständig und aktuell sind und/oder als Hinweis auf zukünftige Ergebnisse verstanden werden können, und sie sollten nicht als solcher herangezogen werden. Goldmoney haftet nicht für Ansprüche, Verluste, Schäden oder Unannehmlichkeiten, die sich aus Informationen oder Meinungen in diesem Artikel ergeben. Jede Handlung auf Grundlage der in diesem Artikel enthaltenen Meinungen und Informationen erfolgt auf Ihr eigenes Risiko.