
Dieser Artikel zeigt die Faktoren auf, die die Renditen britischer Staatsanleihen (Gilts) in die Höhe treiben. Sie dürften zu einer Sterling-Krise führen, da ausländische Anleger zunehmend die seit 2018 erworbenen Gilts verkaufen. Bevor die Zinsen zu steigen begannen, hatten ausländische Käufer von höheren Gilt-Kursen profitiert, die die Verluste beim Pfund mehr als ausglichen. Das ist nicht mehr der Fall.
Stattdessen wächst die Unzufriedenheit mit der Leistung der Bank of England, und möglicherweise setzt sich die Erkenntnis durch, dass eine Parlamentswahl in nur 18 Monaten ein politisches Risiko mit sich bringt.
Dieser Artikel erläutert die Folgen der Leugnung des Say’schen Theorems, auch bekannt als das Gesetz der Märkte, sowie einer Zinspolitik, die als Mittel zur Inflationsbekämpfung widerlegt wurde. Darüber hinaus sind es zunehmende Engpässe bei der Bankkreditvergabe, die Zinsen und Anleiherenditen steigen lassen, nicht die Politik der Zentralbanken.
Dies sind Faktoren, die alle an den Dollar gekoppelten Währungen betreffen. Der Unterschied zwischen Dollar und Pfund liegt weniger in grundlegenden politischen Abweichungen als im geringeren Vertrauen ausländischer Anleger in das Pfund als Währung in unsicheren Zeiten.
Einleitung
Von den vier wichtigsten Währungen der westlichen Allianz teilt nur eine ihre grundlegenden wirtschaftlichen Merkmale mit einer anderen. In dieser Hinsicht ist das Pfund der Dollar des kleinen Mannes. Während sich die Finanzschlagzeilen auf den Dollar konzentrierten, wurde das Pfund an den Rand gedrängt. Das ändert sich nun.
Nach einer Phase, in der die Rendite der zehnjährigen britischen Gilts deutlich unter der der vergleichbaren US-Staatsanleihe lag, zieht die britische Rendite nun davon, wie die folgende Grafik zeigt.
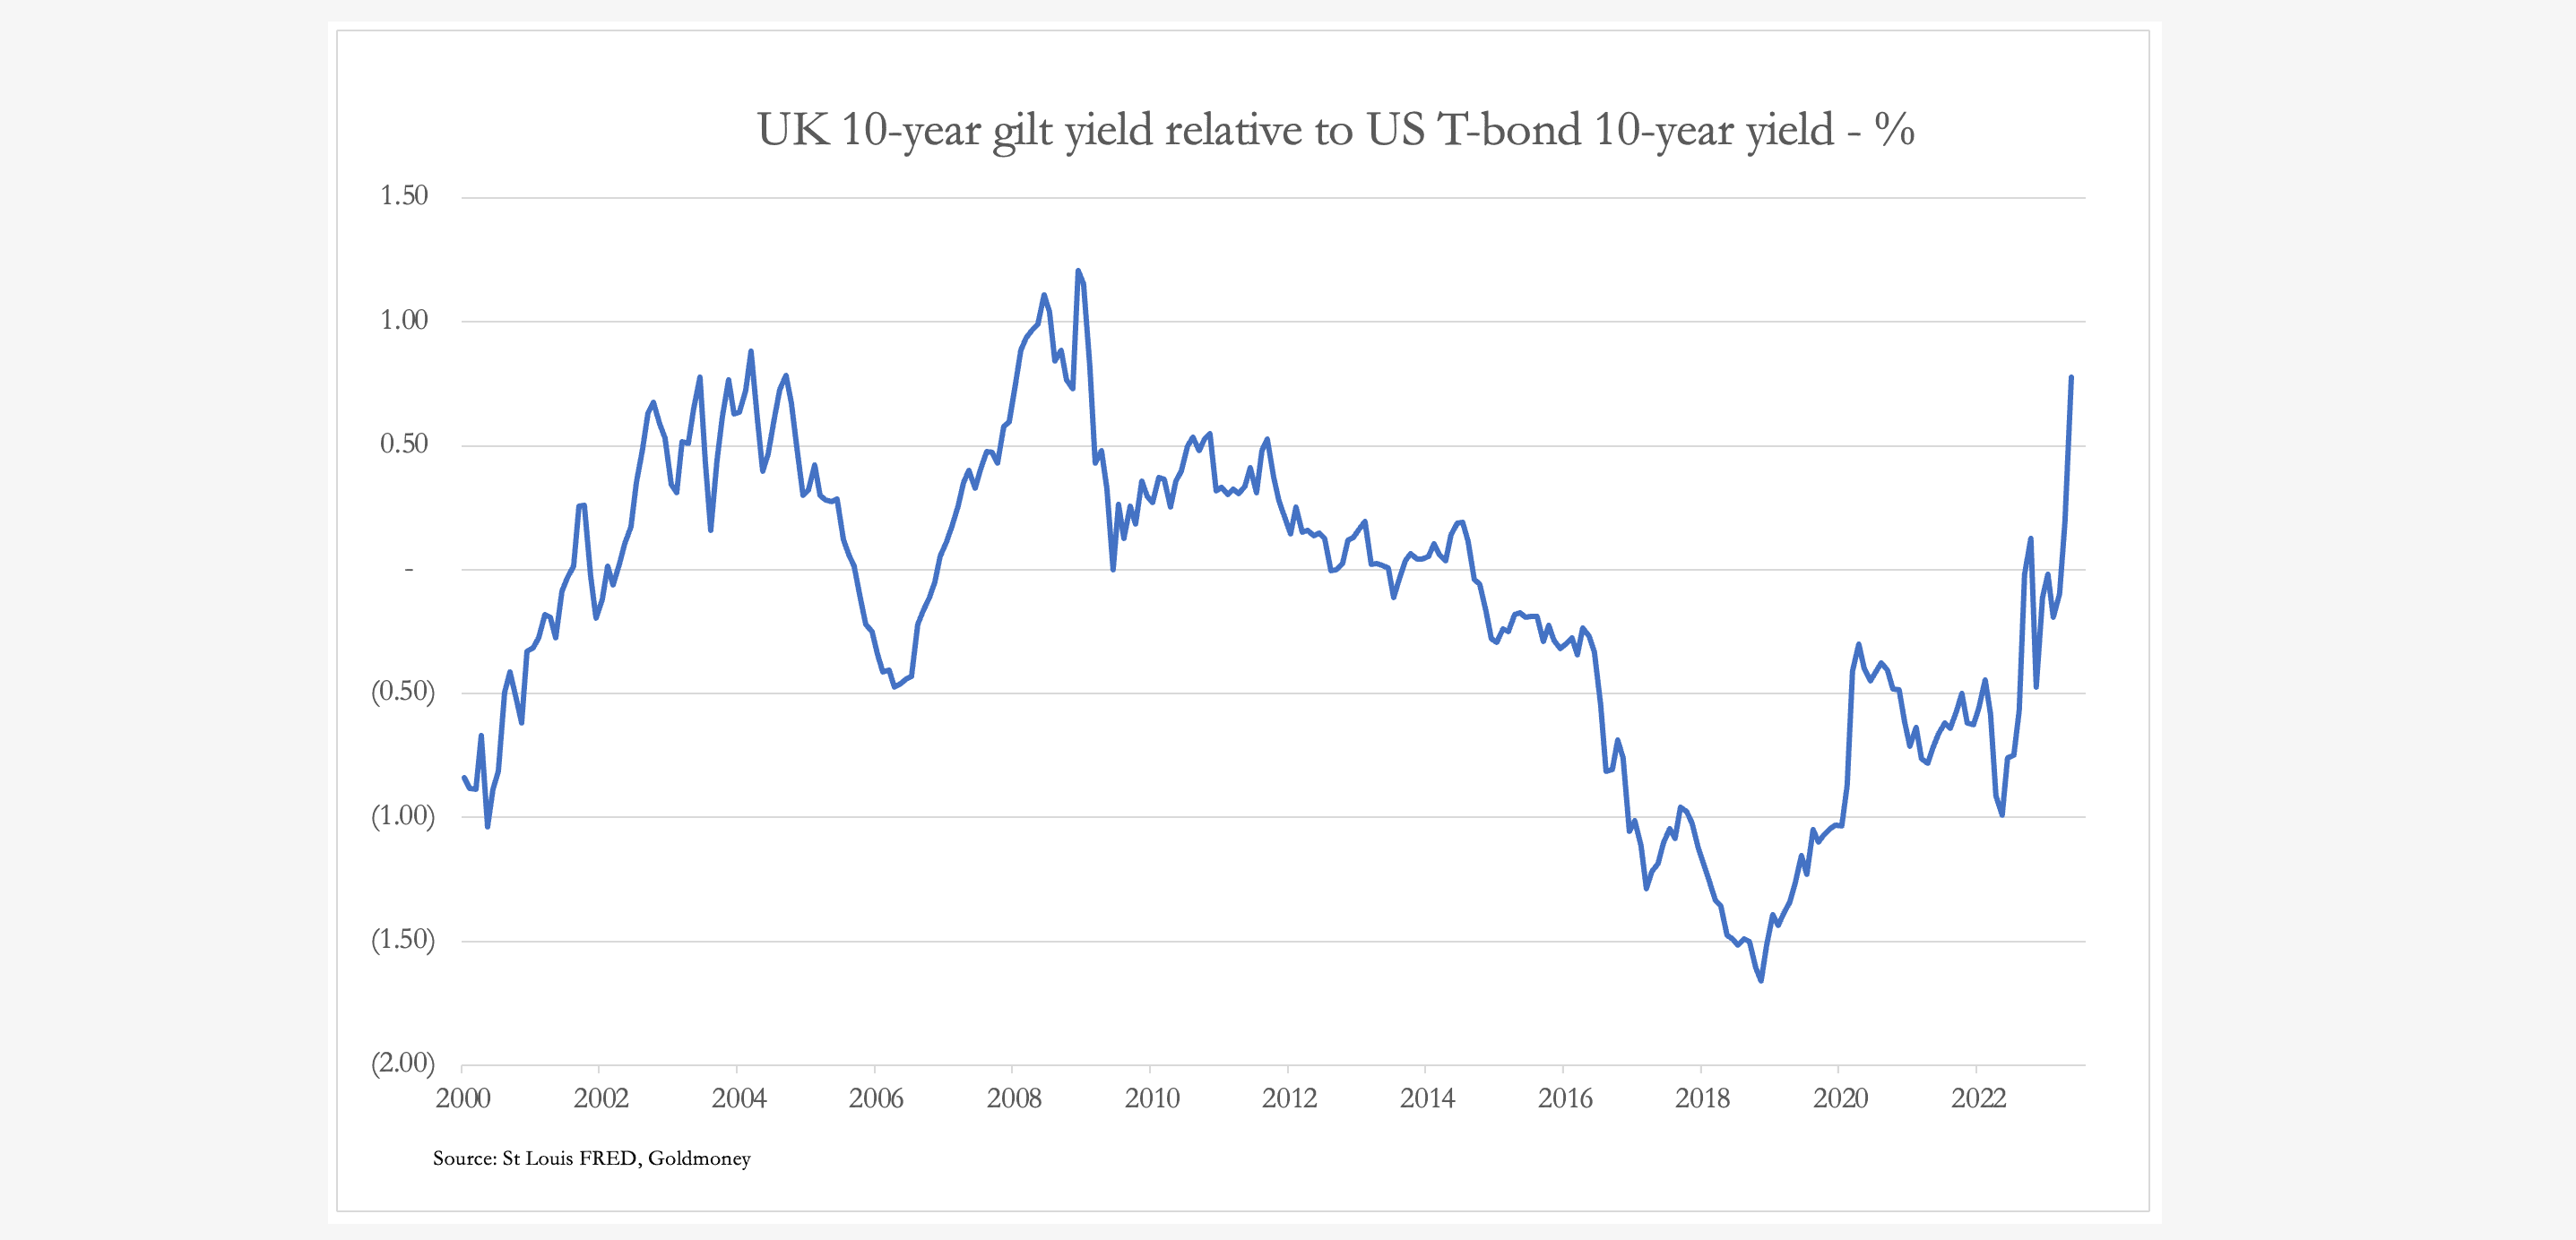
Bemerkenswert ist, dass der plötzliche Anstieg der Gilt-Rendite diese auf ein ähnliches Niveau zurückführt wie damals, als der Markt auf den Haushalt der Regierung Truss schlecht reagierte. Diese Reaktion löste eine Krise bei den Pensionsfonds aus, die gezwungen waren, Gilts um jeden Preis zu verkaufen, um Nachschussforderungen zu erfüllen. Die Rückkehr der Gilt-Renditen auf dieses Niveau ist daher eine Warnung, die nicht ignoriert werden darf. Doch statt der britischen Pensionsfonds in der Krise müssen wir unsere Aufmerksamkeit auf internationale Anleger richten, die seit 2018 schätzungsweise rund 200 Mrd. £ in Gilts investiert haben, nun aber – nach dem Renditeanstieg zu urteilen – bereits zu Nettoverkäufern werden.
Dieser Rückgang der ausländischen Nachfrage nach Gilts spiegelt sich derzeit auch bei US-Staatsanleihen wider. Üblicherweise betrachten globale Anleger US-Staatsanleihen als risikofreie Anlage, an der alle anderen anhand von Renditeaufschlägen gemessen werden. Das gilt jedoch eigentlich nur in Krisenzeiten, wenn die Kombination aus Rendite und Währung relativ zum Dollar eine Flucht in die Sicherheit widerspiegelt. In anderen Zeiten kann die Zinspolitik der einzelnen Zentralbanken die Anleihekurse dominieren.
Um den Vergleich der Anleiherenditen in Großbritannien und den USA zu vervollständigen, müssen wir daher auch die Veränderungen des Wechselkurses von Pfund zu Dollar betrachten. Dies zeigt unsere nächste Grafik.

Vor der letzten kombinierten Bank- und Finanzkrise im Jahr 2008 hatte das Pfund gegenüber dem Dollar stark zugelegt. Als die Krise ausbrach, verlor das Pfund alle seit dem Jahr 2000 erzielten Gewinne, als es bei über 2,000 $ seinen Höchststand erreichte, und fiel auf 1,4000 $ zurück. Da wir uns nun offenbar in der Frühphase einer weiteren US-Bank- und Finanzkrise befinden, stellt sich unter möglicherweise ähnlichen Bedingungen die Frage nach dem künftigen Kurs des Pfunds.
Bis zum Ausbruch von Covid im Jahr 2020 hatten internationale Inhaber von Pfund und auf Pfund lautenden Wertpapieren geduldig eine Kombination aus niedrigeren Anleiherenditen und leicht sinkenden Währungswerten gegenüber der „risikofreien“ US-Alternative hingenommen. Seitdem ist das Pfund weiter gefallen, der Renditeabschlag von Gilts gegenüber US-Staatsanleihen begann sich zu verringern und hat sich seit Januar dieses Jahres in einen sprunghaft steigenden Aufschlag verwandelt. Das Mindeste, was sich zu dieser Entwicklung sagen lässt, ist, dass die Gründe, aus denen ausländische Gilt-Inhaber in den vergangenen Jahren die Beschwichtigungen der britischen Behörden akzeptierten, nun verschwunden sind.
Um die grafische Beweisführung abzuschließen, müssen wir nun den bedrohlichen Zustand der Finanzen der US-Regierung betrachten, indem wir untersuchen, wie ihre Kreditkosten inzwischen außer Kontrolle geraten.

Offensichtlich steckt die US-Regierung in einer Schuldenfalle: Selbst wenn sich das Tempo der Staatsausgaben verlangsamt, wie es die aktuellen Verhandlungen über die Schuldenobergrenze zu erreichen versuchen, wird der Zinsaufwand die US-Regierung tiefer in die Zahlungsunfähigkeit treiben. Es ist nicht die Frage, ob dies geschehen wird, sondern nur, wann – es sei denn, es lässt sich ein schlüssiges Argument für deutlich niedrigere Zinsen vorbringen.
Diese Schuldenfalle hat weitere Elemente, die beachtet werden müssen. Die Kreditvergabe der Geschäftsbanken befindet sich in der Anfangsphase einer Kontraktion. Ohne eine massive Ausweitung der Geldmenge durch die Fed kann dies mathematisch nur zu einem schrumpfenden BIP führen. Die gesetzlich vorgeschriebenen Sozialausgaben der US-Regierung werden entsprechend steigen, und die Steuereinnahmen werden sinken. Darüber hinaus wird die schrumpfende Bankkreditvergabe durch die Verknappung verfügbarer Liquidität die Kreditkosten für amerikanische Unternehmen und Verbraucher erhöhen, da die Banken höhere Kreditmargen verlangen werden. Und darauf hat die Fed keinen Einfluss. Da die Aussichten auf noch höhere Zinsen deuten, werden daher auch die Kreditkosten der US-Regierung entsprechend steigen.
Die Schuldenfalle des Vereinigten Königreichs unterscheidet sich in ihrer Zusammensetzung von jener der USA, ist aber nicht weniger gefährlich. Da die durchschnittliche Laufzeit länger ist, stellt das Problem der Schuldzinsen für die britische Regierung möglicherweise nicht ganz so dringlich dar, und im Verhältnis zum BIP ist die gesamte Staatsverschuldung niedriger als in den USA. Diesen positiven Aspekten steht jedoch das höhere Niveau der gesamten Zinsstrukturkurve gegenüber, das berücksichtigt werden muss.
Die nächste Grafik zeigt, wie sich die gesamte Staatsverschuldung des Vereinigten Königreichs in den vergangenen Jahrzehnten zusammen mit dem nominalen BIP erhöht hat.

Der Wert für das Kalenderjahr 2022 entspricht inzwischen etwa dem BIP. Das BIP schließt jedoch auch die Staatsausgaben ein, die mit 44,6 % des Gesamtwerts nur eine private Basis von 55,4 % des BIP übrig lassen, um die Staatsausgaben zu finanzieren. Darüber hinaus hat die durch Ausgaben bedingte Zunahme der Staatsverschuldung zweifellos wesentlich zum Anstieg des BIP beigetragen und eine stagnierende Wirtschaft im privaten Sektor verdeckt.
Was die Marktstimmung betrifft, so scheinen sowohl das Pfund Sterling als auch die Renditen von Gilts, als schwächerer Verwandter des Dollars, bei anhaltend hohen Zinsen äußerst verwundbar zu sein. Das ist die Botschaft, die uns der plötzliche Anstieg der Gilt-Renditen jetzt übermittelt: nicht nur, dass die Bekämpfung der Inflation etwas mehr Zeit in Anspruch nimmt, sondern dass sich die öffentlichen Finanzen Großbritanniens in einem ernsthaften Niedergang befinden.
Warum die Verbraucherpreisinflation in einer Rezession oder Depression weiter steigt
Unter Ökonomen herrscht heute weithin die Auffassung, eine Rezession sei ein Nachfrageeinbruch, und ein sich entwickelnder Überhang unverkaufter Produktion führe zu fallenden Preisen. Fallende Preise wiederum halten die Verbraucher noch stärker vom Konsum ab, indem sie ihre Käufe aufschieben. Zudem befürchten sie, dass eine Rezession leicht in einen katastrophalen Vertrauensverlust der Verbraucher münden könnte. Dies führte die Neukeynesianer zum Glauben an ein Sparparadoxon: Sparen anstelle von Konsum, der das BIP stützt, gilt als unerwünscht. Unter diesen Umständen ist es daher zu einer Aufgabe des Staates geworden, den Konsum durch Defizitausgaben anzuregen und aufrechtzuerhalten.
Diese verfehlten und letztlich zerstörerischen wirtschaftlichen Überzeugungen gehen auf Keynes’ Zurückweisung des Sayschen Theorems zurück, das lediglich die harten Tatsachen hinter der Arbeitsteilung erklärt. Jean-Baptiste Say erkannte, dass wir produzieren, um zu konsumieren, und dass Geld oder Kredit das Mittel ist, mit dem wir unsere spezialisierte Produktion in unseren breiteren Konsum umwandeln. Keynes’ Zurückweisung des Sayschen Theorems mit der Begründung, dass es bei seiner Gültigkeit kein Hindernis für Vollbeschäftigung gäbe, war lediglich ein Ablenkungsmanöver, eine sprachliche Täuschung. Ebenso wie seine Zurückweisung des Gibson-Paradoxons (dazu weiter unten mehr) hat sie zu grundlegenden Fehlern in der öffentlichen Zinspolitik geführt. Fakten mussten durch Fantasie ersetzt werden, damit das gesamte Kartenhaus der keynesianischen Makroökonomie errichtet werden konnte. Und das britische Finanzministerium und die Bank of England stützen ihre gesamte Politik auf kaum mehr als dieses Märchen.
Die Bedeutung von Says Beschreibung der Arbeitsteilung, einer unbestreitbaren Tatsache, liegt darin, dass Bedingungen, die zu höherer Arbeitslosigkeit führen, woran die politischen Entscheidungsträger bei einem Konjunktureinbruch stets zuerst denken, sowohl zu sinkender Produktion als auch zu sinkendem Konsum führen. Denn die Arbeitslosen produzieren nicht mehr. Im weiteren Sinne trifft dies offensichtlich zu, auch wenn manche Waren und Dienstleistungen weniger betroffen sein werden als andere. Entscheidend ist, dass ein allgemeiner Überhang, den die politischen Entscheidungsträger befürchten, schlicht nicht eintreten kann.
Die in offiziellen Kreisen verbreitete Überzeugung, die der Schatzkanzler vergangene Woche äußerte, eine Rezession „werde die Inflation senken und sei daher zu begrüßen“, wird sich als folgenschwerer Irrtum erweisen. Produktion und Konsum werden, wie das Saysche Theorem zeigt, tendenziell gemeinsam zurückgehen, und daher wird die Verbraucherpreisinflation nicht, wie vom Schatzkanzler dargelegt, aufgrund sinkenden Konsums nachlassen. Als empirischen Beleg müssen wir uns nur fragen, wie die tatsächlichen wirtschaftlichen Bedingungen in jeder Hyperinflation aussahen und warum die Bank of England in den schwierigen 1970er-Jahren die Zinsen auf 15 % anheben musste. Warum stieg die Verbraucherpreisinflation auf 25 %, und warum musste Paul Volcker bei der Fed den Leitzins 1980 auf nahezu 20 % anheben?
Folglich haben Rezessionen wenig bis gar nichts mit dem allgemeinen Preisniveau zu tun. Sie werden von anderen Faktoren bestimmt, die eher mit Veränderungen der Kaufkraft von Krediten zusammenhängen, wenn diese vom soliden Geld, das international schlicht Gold ist, abgekoppelt sind. Die anscheinend vorsätzliche Ignoranz der britischen Behörden gegenüber den Faktoren, die die Kaufkraft einer Fiat-Währung bestimmen, sendet ausländischen Haltern von Pfund Sterling schließlich Signale, dass sie es verkaufen sollten, wodurch seine Kaufkraft sowohl gegenüber Rohstoffen als auch an den Devisenmärkten weiter sinkt. Die sogenannte Inflation hat weniger mit der Ausweitung der Kreditverbindlichkeiten der Bank of England zu tun, obwohl dies zweifellos eine Rolle spielt, sondern vielmehr mit dem Vertrauensverlust der Nutzer in die Währung.
Wir können daher mit zunehmender Gewissheit sagen, dass diese Faktoren beginnen werden, das Pfund Sterling zu untergraben, und dass seine Kaufkraft weiter sinken wird, voraussichtlich in beschleunigtem Tempo. Ein Trend zu höheren Zinsen bleibt die Aussicht, und seine wirtschaftlichen Folgen sind für die Kaufkraft des Pfunds durchweg negativ.
Angetrieben von ähnlichen neukeynesianischen makroökonomischen Politiken, folgen die USA, Europa und Japan demselben Trend, wenn auch anfangs vielleicht nicht so heftig. Im Glauben, das Saysche Theorem sei längst endgültig widerlegt, haben die Mainstream-Investoren noch nicht vollständig begriffen, dass das gesamte Fiat-Währungssystem am Rande des Scheiterns stehen könnte. Bisher räumen sie lediglich ein, dass die Verbraucherpreisinflation im Vereinigten Königreich hartnäckiger ist als erwartet und dass sie von Arbeitskräftemangel, Streiks im öffentlichen Dienst und unerklärten Fehlschlägen der Fiskal- und Geldpolitik getrieben wird. Das könnte sich jedoch ändern.
Die Bruchlinien der Fiskalpolitik
Die Wirtschaftspolitik der britischen Regierung steht vollständig im Einklang mit dem globalen Gruppendenken unter ihresgleichen. Politiker suchen die Bestätigung, dass ihre Politik richtig ist, in globalen Foren wie G7 und G20 sowie bei supranationalen Institutionen wie dem IWF und der OECD. Und das Beamtentum im Finanzministerium sieht den Privatsektor lediglich als Quelle von Steuereinnahmen und nicht als Treiber des wirtschaftlichen Fortschritts. Wo es wirtschaftlichen Fortschritt gibt, wird er den Staatsausgaben zugeschrieben, oft durch öffentlich-private Partnerschaften, die bevorzugte Aktivitäten und Technologien fördern.
Für den wahren Wert der Laissez-faire-Ökonomie gibt es kaum oder gar kein Verständnis, und die Mandarine des Finanzministeriums sind hartnäckig keynesianisch in ihren Überzeugungen. Das ist nichts Ungewöhnliches, wie die weltweite Debatte über die staatliche Wirtschaftssteuerung zeigt. Mit öffentlicher Unterstützung des IWF besteht der Ansatz stets darin, Steuern zu erhöhen, niemals die Staatsausgaben zu senken und diese sogar zu steigern, um Produktion und Nachfrage im Privatsektor anzuregen.
Als Liz Truss und ihr Schatzkanzler im vergangenen Herbst versuchten, eine marktwirtschaftliche Politik zu betonen, wurden sie umgehend zurechtgewiesen, nicht nur von den Establishments in Westminster und Whitehall, sondern auch von der staatlich ausgebildeten und regulierten Investmentgemeinde. Doch selbst damals zielte die Politik nicht darauf ab, die Staatsausgaben einzudämmen oder zu senken, sondern nur darauf, den Privatsektor zu einem Wachstum der Steuereinnahmen anzuregen. Es war jedoch das vorläufige Haushaltsdefizit, das die Erbsenzähler erschreckte, denn das Versprechen künftiger Mehreinnahmen für die Staatskasse überzeugte sie nicht.
Der Premierminister ermuntert nun Supermärkte, die Preise für wichtige Lebensmittel zu deckeln. Wenn eine Regierung „ermuntern“ sagt, verbirgt sich darin meist die Drohung „sonst regulieren wir“. Und nun lautet laut einer Schlagzeile des Daily Telegraph von heute Morgen: „Minister planen einen Lebensmittelpreisplan“.
Es ist derselbe Fehler, den jede Regierung gemacht hat, die mit einer Währungsentwertung konfrontiert war, vom römischen Kaiser Diokletian vor zweitausend Jahren bis heute. Wo mit dem Verkauf eines Gutes kein Gewinn zu erzielen ist, wird es jedoch nicht verkauft. Wichtige Lebensmittel werden knapp werden.
Die ersten Schritte einer Regierung hin zu Preiskontrollen werden ausländische Investoren und Einleger, die Pfund-Guthaben halten, nicht beruhigen. Die wachsende Unzufriedenheit der Wähler und die höchstens noch achtzehn Monate bis zur nächsten Parlamentswahl, die zu einer Labour-Regierung führen könnte, welche an einer gescheiterten Wirtschaftspolitik noch verstärkt festhält, sind ein weiterer Anlass zur Sorge um den künftigen Wert des Pfunds.
Geldpolitik — die empirischen Belege für ihr Scheitern
Die Bank of England steht wegen ihres Versagens bei der Kontrolle der Inflation und der Steuerung der Zinsen erheblich in der Kritik. Doch obwohl ihre Kritiker ein leichtes Ziel haben, liegen sie in ihrer Analyse größtenteils falsch.
Der größte Irrtum, den alle offiziellen Mitglieder der geldpolitischen Ausschüsse und nahezu alle Anleger gleichermaßen teilen, betrifft die Rolle der Zinsen. Man geht davon aus, der Zins sei der „Preis“ des Geldes, er lasse sich zur Steuerung der Kreditnachfrage einsetzen und liege vollständig in der Hand einer Zentralbank. Damit diese Annahme auch nur zur Hälfte zutrifft, müsste es eine klare Korrelation zwischen Zinsänderungen und Änderungen des allgemeinen Preisniveaus geben. Das war jedoch nie der Fall, wie schon Keynes selbst feststellte, als er das scheinbare Phänomen als Gibsons Paradoxon bezeichnete. Es war deshalb ein Paradoxon, weil Keynes es nicht erklären konnte, und da er es nicht erklärte, entschied er sich, es zu ignorieren. Beide Zweige der Makroökonomie, der keynesianische wie der monetaristische, haben seither die Evidenz ignoriert, dass zwischen den Zinsen und der Inflationsrate keine Korrelation besteht.
Die Erklärung ist einfach. Zinsen bilden sich aus einem Gleichgewicht zwischen dem, was Unternehmen, die Kapital für profitable Projekte suchen, zu zahlen bereit sind, und den Sparern, die einen Anreiz benötigen, ihren Konsum aufzuschieben. Keynes ging davon aus, es verhalte sich umgekehrt: Wucherische Rentiers (Sparer) forderten hohe Zinsen und übervorteilten damit den redlichen Produzenten.
In den Zeiten solider Währungen, als ein Sparer darauf vertrauen konnte, dass eine Währung über die Laufzeit eines Kredits ihre Kaufkraft behielt, verlangte er lediglich eine Entschädigung dafür, dass er vorübergehend nicht über Erträge oder Gewinne aus Beschäftigung oder Handel verfügen konnte. Hinzu kam das Risiko, dass die Mittel möglicherweise nicht zurückgezahlt würden, das sogenannte Kreditrisiko. Mit anderen Worten: Der künftige Wert von Geld und Kredit wurde stets mit einem Abschlag gegenüber dem heutigen Wert bemessen.
Unter dem britischen Goldstandard des neunzehnten Jahrhunderts wurden die Zinsen bemerkenswert stabil, obwohl die Kreditvergabe der Geschäftsbanken im Zuge des Wirtschaftsbooms in Großbritannien im Laufe der Zeit massiv ausgeweitet wurde. Solange die Banknoten der Bank of England gegen Goldmünzen eingetauscht werden konnten, blieb ihr Wert unabhängig von der umlaufenden Menge erhalten. Früher im Jahrhundert gingen die Schwankungen des allgemeinen Preisniveaus auf eine Kombination zurück: zum einen auf die Folgen des Bankkreditzyklus, der zu Bankenzusammenbrüchen führte, zum anderen auf das Fehlen eines funktionierenden Clearingsystems außerhalb der Londoner Banken, dem die Bank of England erst ab 1864 angehörte. Nach der Vervollkommnung des Clearings und der Entwicklung effizienter Kreditmärkte insgesamt wurden die Preise trotz der Bankenkrisen in der zweiten Jahrhunderthälfte bemerkenswert stabil.
Heute jedoch leben wir in einer Welt von Fiat-Währungen. Wo Alternativen bestehen, scheuen Sparer verständlicherweise davor zurück, eine sich entwertende Währung über den sofortigen Zugriff hinaus zu verleihen, ohne zusätzliche Entschädigung für den möglichen Verlust ihrer Kaufkraft während der Laufzeit eines Kredits.
Für ein kapitalsuchendes Unternehmen stellt sich die Lage anders dar. Bei der Berechnung seiner Rendite auf das eingesetzte Kapital berücksichtigt ein Unternehmer alle Kosten einschließlich der Zinsen, die Zeit von der ersten Investition bis zur Produktion sowie den endgültigen Verkaufserlös. Er muss sich dabei auf aktuelle Werte für seine späteren Verkäufe und Kosten stützen, was unter einem Goldstandard der richtige Ansatz wäre. Ob er heute einen Faktor für den sinkenden Wert einer Fiat-Währung einpreist, ist fraglich. Falls ja, dürfte dieser auf offiziellen Prognosen sowohl für seine Kosten als auch für den endgültigen Verkaufswert beruhen. Doch genau dies bestimmt einen Zinssatz, der für seine Investition wirtschaftlich tragbar ist, und er mag bereit sein, den Zins entsprechend zu überbieten, um fortzufahren.
Aus dem Vorstehenden sollte deutlich werden, dass die Festsetzung von Zinsen keine Aufgabe einer staatlichen Behörde ist. Sie kann so viel in den Wind pfeifen, wie sie will: Wenn Sparer keine Entschädigung für den Verlust an Kaufkraft, den Verzicht auf den Besitz und das Kontrahentenrisiko erhalten, werden sie ausgeben, statt zu sparen. Dies ist der fundierte theoretische Hintergrund für das Verständnis der wahren Funktion der Zinsen heute: Sie bilden den abgezinsten künftigen Wert einer ungedeckten Währung ab.
In der Praxis fungiert das Geschäftsbankensystem als Vermittler zwischen Sparern und Kreditnehmern. Banken sind Händler von Krediten und schaffen sowohl Kredit als auch entsprechende Verbindlichkeiten. Zunächst treten sie an die Stelle der Sparer, die sich zum Sparen entschließen. Um jedoch Einlagenverbindlichkeiten zu halten, müssen sie auf Verpflichtungen mit einer zeitlichen Komponente Einlagenzinsen zahlen. Es ist daher eine Tatsache, dass die Zinsen von der Politik der Geschäftsbanken beeinflusst werden, die sich im Zeitverlauf verändert hat und zyklischen Charakter angenommen hat. Zeitweise konkurrieren die Banken um das Kreditgeschäft und drücken die Zinsen unter das Niveau, das sich andernfalls einstellen würde; zu anderen Zeiten sind sie zurückhaltend bei der Kreditvergabe und tun dies nur zu höheren Zinsen.
Wieder zeigt sich, dass die Zinsen nicht von Natur aus unter offizieller Kontrolle stehen, sondern durch kommerzielle Erwägungen zwischen den Banken, ihren Kreditnehmern und ihren Einlegern bestimmt werden. Es ist diese Realität, die nun den Ausblick für die Zinsen bestimmt, nicht die offiziellen Erwartungen zum Inflationsausblick.
Die Geschäftsbanken waren von der offiziellen Zinspolitik, die ihre Zinsmargen im Kreditgeschäft unter Druck setzte, negativ betroffen und erhöhten daraufhin die Hebelwirkung ihrer Bilanzen auf ungewohnte Niveaus. Da die Zinsen nun steigen, haben sich ihre Gewinnmargen zunächst erhöht. Gestiegen sind jedoch auch die Kreditrisiken, da die geschäftlichen Kalkulationen der Kreditnehmer stark beeinträchtigt werden. Folglich versuchen die Banken nun, die Kreditrisiken durch eine Verringerung ihres Bilanzengagements zu begrenzen, was zu einer Kreditknappheit führt.
Insbesondere wenn Kreditnehmer davon unerwartet getroffen werden, führen Kreditengpässe bei ihnen stets zu einer gewissen Notlage. Um zu überleben, sind sie gezwungen, ihre Kreditnachfrage zu verringern. Das lässt sich selten sofort umsetzen, und die Gruppe der Kreditnehmer wird mehr Bankkredit nachfragen, sobald die Folgen einer Kreditverknappung spürbar werden. In der Realwirtschaft sammeln sich unverkaufte Lagerbestände an, die finanziert werden müssen. Im Finanzsektor tragen steigende Anleiherenditen und fallende Wertpapierkurse nicht nur zu Verlusten in der Bilanz bei, sondern untergraben auch die Werte der Sicherheiten. Die Verringerung des Bankkredits in dieser Richtung führt zu einem Rückgang spekulativer Aktivitäten.
Die Folge ist absehbar: Wenn Kredit erhältlich ist, dann nur zu höheren Zinsen. Und das Risiko, dessen sich Wirtschaftshistoriker sehr wohl bewusst sind, besteht darin, dass sich die Schrumpfung des Bankkredits beschleunigen könnte und, während Sicherheiten verwertet werden, alles in einer Abwärtsspirale der Werte mit sich reißt.
Die frühe Entwicklung hin zu dieser Gefahr ist inzwischen in mehreren Rechtsräumen zu beobachten, da die Statistiken zur breiten Geldmenge schrumpfen – M2 und M3 bestehen überwiegend aus Bankeinlagen, die die andere Seite der Bankkredite widerspiegeln. Doch die Probleme für überdehnte Banken beginnen gerade erst. Neben dem Eigenkapital der Aktionäre sind Bankeinlagen nur eine Quelle der Bilanzfinanzierung von Banken. Eine weitere sind Kredite an die Banken, die kurzfristig zunehmen, um einen Teil der durch schrumpfende Einlagen entstandenen Lücke zu füllen. In Großbritannien besteht der Unterschied darin, dass Kredite eine Bank mehr als 5 % kosten, während Kundeneinlagen derzeit 2 % oder weniger kosten. Mit anderen Worten: Die Finanzierungskosten einer Bank steigen nun und drücken entsprechend auf ihre eigenen Kreditmargen. Dies ist ein weiterer Faktor, der die Kreditzinsen noch weiter nach oben treibt.
Zuletzt erlebten wir solche Bedingungen im Spätjahr 1973, als der Druck auf die Bankmargen zu einer ausgewachsenen Bankenkrise bei der Finanzierung von Gewerbeimmobilien führte. Eine Reihe von Sekundärbanken, die auf diesen Bereich spezialisiert waren, brach zusammen, und die Aktienkurse von Immobiliengesellschaften stürzten dramatisch ab.
Diesmal dürfte die Finanzierung von Wohnbauhypotheken zu den Opfern zählen und die Building Societies schwächen. Doch das führt uns von unserem derzeitigen Schwerpunkt weg. Die Krise der Regierung, die im Hinblick auf das Scheitern der Geldpolitik unser Hauptanliegen ist, bestand in ihrer wachsenden Unfähigkeit, sich Geld zu leihen, und gipfelte drei Jahre später in einer Krise.
Es gibt einige auffallende Ähnlichkeiten mit den Entwicklungen von heute. Die Regierung wies ein hohes Haushaltsdefizit bei wachsender Staatsverschuldung auf und schien sich der möglichen Folgen nicht bewusst zu sein. Obwohl es sich damals um eine linksgerichtete Labour-Regierung handelte, ähneln ihre anhaltenden Haushaltsdefizite denen der heutigen Regierung. Es kam zu einer Sterling-Krise, die sich in einem fallenden Pfund und einem zunehmenden Mangel an ausländischem Vertrauen in die Staatsfinanzen zeigte. Selbst inländische Institutionen verloren das Vertrauen in den Gilt-Markt. Die Bank of England war gezwungen, die Zinsen im Oktober 1976 auf 15 % anzuheben, was jedoch weiterhin nicht ausreichte, um Pensionsfonds und Versicherungsgesellschaften zum Kauf von Gilts zu bewegen.
Diese Probleme wurden erst durch ein Eingreifen von außen gelöst, in Form einer IWF-Rettung über 3,8 Mrd. US-Dollar, für damalige Verhältnisse eine enorme Summe, die mit Auflagen zu den Ausgaben verbunden war. In der Folge kamen die Entdeckung und Erschließung der Ölfelder in der Nordsee zu einer Zeit steigender Ölpreise dem Pfund zu Hilfe. Heute ist das Pfund noch nicht so tief gesunken, dass eine Art internationaler Rettungsaktion nötig wäre, doch da sich andere wichtige Währungen in einer ähnlichen Lage befinden, ist ein Rettungspaket wie das von 1976 möglicherweise nicht verfügbar. Und das Nordseeöl ist nicht nur erschöpft, sondern aufgrund der Klimapolitik auch kein Thema mehr.
Die Finanzierungskrisen der 1970er Jahre trieben die Kreditkosten der Regierung in die Höhe, sodass drei Gilts mit Kupons von 15 %, 15 ¼ % und 15 ½ % ausgegeben wurden. Es ist nicht absehbar, wie hoch die Kupons steigen müssen, sofern die Regierung ihre Ausgaben nicht ernsthaft angeht, und selbst das könnte nicht ausreichen. Um eine sich verschlechternde Lage zu stabilisieren, müsste das gesamte keynesianische Glaubenssystem verworfen werden, es müssten Gesetze verabschiedet werden, damit gesetzlich vorgeschriebene Ausgaben erheblich gesenkt werden können, man müsste zu freien Märkten ohne unnötige Regulierung zurückkehren und letztlich das Pfund-Sterling-Kreditwesen glaubwürdig an einen Goldmünzen-Wechselkursstandard binden.
Diese Ereignisse werden nicht eintreten, ohne dass eine schwere Krise sie erzwingt. Bis dahin steht das Vereinigte Königreich vor einer sich rasch verschlechternden Lage, sowohl global als auch im Inland. Am empfindlichsten auf diese sich entwickelnden Bedingungen reagieren ausländische Inhaber von Pfund Sterling. Der einzige potenziell positive Faktor für sie ist, dass inländische Institutionen große Bestände an Fremdwährungen halten und, sofern sie dazu geneigt sind, erhebliche Mengen an Pfund-Liquidationen aus dem Ausland aufnehmen können – doch eine Bereitschaft dazu ist bislang nicht erkennbar. Stattdessen dürften die Banken und Schattenbanken in London in einer Zeit ausländischer Liquidation kaum Interesse an Pfund Sterling und auf Pfund lautenden Anleihen haben.
Die Folgen für das Vermögen britischer Privatpersonen
Es wird zunehmend offensichtlich, dass die langfristige Geldpolitik, den Wert des Währungskredits vom gesetzlichen Geld in Form von physischem Gold zu trennen, nun zu einer ernsten Krise der Währungen des westlichen Bündnisses führt. Die Geschäftsbankensysteme sind in erschreckendem Maße überschuldet und stehen vor einem zunehmenden Gedränge, für ihre Aktionäre zu retten, was zu retten ist. Und aufgrund der quantitativen Lockerung sind die Zentralbanken, auf die wir uns als Rückhalt der Geschäftsbanken verlassen, allesamt technisch bankrott, da ihre Anleihebestände auf Marktwertbasis ihr nominelles Eigenkapital um ein Vielfaches vernichten.
Die Vormachtstellung des Fiat-Dollars befindet sich nun auf abschüssigem Terrain, ebenso wie alle Währungen der monetären Verbündeten Amerikas. Ihre Zentralbanken sind in ein gemeinsames Gruppendenken eingebunden, in die Furcht, irgendetwas anders zu machen. In diesem Artikel habe ich lediglich zwei Irrtümer aufgezeigt. Der erste ist die Aufgabe des Sayschen Theorems, die fast alle zu der Annahme verleitet, dass infolge schrumpfender Bankbilanzen ein allgemeines Überangebot entstehen werde. Ein allgemeines Überangebot ist jedoch unmöglich, weshalb das allgemeine Preisniveau infolge sinkender Produktion nicht fallen wird und weshalb die Zinsen nicht wie amtlich prognostiziert sinken werden.
Der zweite Irrtum liegt in der weit verbreiteten Überzeugung, Zinsen seien der „Preis“ des Kredits und ließen sich zur Steuerung der Preisinflation einsetzen. Tatsächlich spiegeln sie den Zeitwert des Verlusts des Besitzes an sofort verfügbarem Kredit, das Kontrahentenrisiko und, bei Fiat-Währungen, die Erwartung eines Verlusts an Kaufkraft wider. Zusammengenommen werden diese Irrtümer dazu führen, dass die Zinsen weit höher steigen, als es derzeit an den Märkten eingepreist ist, mit gravierenden Folgen für alle Vermögenswerte.
Das Problem ist für Inhaber von Pfund Sterling und auf Pfund lautenden Vermögenswerten besonders gravierend. Es ist zu erwarten, dass ausländische Inhaber als Erste spüren, dass die Währung und die Gilts unter diesen sich entwickelnden Bedingungen deutlich überbewertet sind. Beide sind einem Vertrauensverlust stärker ausgesetzt als der Dollar und US-Staatsanleihen, was sich bereits in den stark steigenden Gilt-Renditen im Vergleich zu denen vergleichbarer US-Staatsanleihen zeigt.
Es kann kaum Zweifel daran geben, dass britische Anleger in Finanzanlagen durch steigende Zinsen erheblich geschädigt werden. Diese sich abzeichnenden Bedingungen sind für die Werte britischer Finanzanlagen äußerst negativ. Und die Werte von Wohnimmobilien, dem Rückgrat der Mittelschicht, befinden sich derzeit in einem Stillstand und dürften sinken, da die Hypothekenfinanzierung schrittweise vom Markt abgezogen wird, die Zinsen für bestehende Hypotheken steigen und überschuldete Eigentümer mit ihren Zahlungen in Rückstand geraten.
Für die Briten steht das System des Sterling-Kredits am Rand einer Krise, die voraussichtlich noch schlimmer ausfallen wird als die der stagflationären 1970er Jahre. Trotz des steigenden Zinsniveaus und der Opportunitätskosten entgangener Zinsen stieg Gold von 15 £ je Unze im Jahr 1970 auf 288 £ im Januar 1980. Der Präzedenzfall für heute ist eindeutig: Um den Folgen eines zusammenbrechenden Kredits zu entgehen, sollte dieser gegen physisches Gold verkauft werden.
Physisches Gold ist weiterhin gesetzliches Geld, und Goldsovereigns sind gesetzliches Zahlungsmittel, ungeachtet aller gegenteiligen keynesianischen Propaganda. Sollte das Pfund gegenüber dem Dollar in einem ähnlichen Tempo wie während der Lehman-Krise an Wert verlieren, würde es um 12,3 % fallen. Und wenn Gold gegenüber dem Dollar sein aktuelles Niveau hielte, würde dies den Preis in Pfund von 1.580 £ auf 1.800 £ anheben.
Es ist tragisch, dass Großbritannien den Großteil seines Goldes um die Jahrhundertwende verkauft hat und nur 310 Tonnen in den Reserven verblieben sind. Um den Notenumlauf von 81 Mrd. £ vollständig zu decken, wären 1.571 Tonnen erforderlich. Bei einer Deckung von nur 20 % reichen die Goldreserven der britischen Regierung nicht aus, um einen Goldmünz-Standard für Banknoten wieder einzuführen. Neben der oben genannten Reform der Wirtschaftspolitik müsste entweder das Pfund fallen, sodass es zu mindestens 40 % gedeckt ist, oder der in Pfund ausgedrückte Goldwert müsste auf mehr als das Doppelte des aktuellen Niveaus steigen. Und dann müsste jede weitere Notenausgabe eins zu eins durch Gold gedeckt sein.
Doch zuvor müsste sich eine Kreditkrise von solcher Schwere ereignen, dass sie die Makroökonomie und den staatlichen Interventionismus vollständig diskreditiert. Erst dann wird die politische Klasse ein öffentliches Mandat erhalten, die Grundsätze des modernen Regierungshandelns insgesamt abzubauen. Und schließlich bräuchte es eine kleine Gruppe von Staatsmännern, die die Fehler der fortgesetzten Währungsentwertung erkennen und die notwendigen Reformen umsetzen. Bis zu diesem Tag sollte der gewöhnliche Brite einen Kriegsschatz aus solidem Geld aufbauen, und das sind ausschließlich physisches Gold und Goldmünzen, denn die Wiederherstellung solider Währungen liegt noch in weiter, weiter Ferne.