
Dieser Artikel beurteilt die Wahrscheinlichkeit, dass das Pfund dem Dollar in die monetäre Hyperinflation folgt. Zwischen März und September finanzierte die US-Regierung doppelt so viele ihrer Ausgaben durch den Verkauf von Anleihen – überwiegend durch inflationäres QE – wie durch Steuereinnahmen. Und es steht noch deutlich mehr monetäre Inflation bevor.
Ein hyperinflationärer Dollar bildet nun den internationalen Hintergrund für alle Währungen, einschließlich des Pfund Sterling.
Bislang ist die britische Haushaltsarithmetik weniger besorgniserregend als die der USA. Theoretisch verfügt die britische Regierung über einen praktikablen Plan, nämlich Großbritannien zu einem globalen Umschlagplatz (Entrepôt) zu machen. Sollte der Dollar jedoch, wie es zunehmend sicher wird, in den kommenden Monaten an den Devisenmärkten stark fallen, werden die Dollar-Zinsen steigen, und mit ihnen die Zinsen für das Pfund – katastrophal für die Staatsfinanzen und für die Zukunft der hoch verschuldeten Zombie-Unternehmen. Hinzu kommt: Angesichts ihres Kontrahentenrisikos gegenüber insolventen Banken der Eurozone und der zunehmenden covid-bedingten Insolvenzen sind die britischen Banken nicht stark genug, um der allgemeinen Kreditverknappung standzuhalten, die ein Anstieg der Dollar-Zinsen auslösen würde.
Als Angelegenheit höchster Dringlichkeit sollte das britische Finanzministerium die Goldreserven des Landes wieder aufbauen, nötigenfalls im Geheimen, damit die Regierung das Pfund zum geeigneten Zeitpunkt durch eine Golddeckung stabilisieren kann. Es gibt also einen Ausweg aus dieser Misere – doch wird die britische Regierung ihn nehmen?
Einleitung
Wer in Großbritannien lebt, nimmt den sichtbaren Schaden, den die Lockdowns dem Wirtschaftsleben zufügen, nur allzu deutlich wahr. Hotels, Pubs und Restaurants sind an den Rand des Bankrotts gedrängt worden, und nur diejenigen, deren Eigentümer über genügend Vermögen verfügen, um die Rechnungen bei geringen oder fehlenden Einnahmen zu bezahlen, werden überleben. Viele Einzelhändler, deren Margen nach Abzug von Miete, kommunalen Gewerbesteuern und Verkaufssteuern ohnehin knapp waren, haben für immer geschlossen. Bis zu einem gewissen Grad wurden diese Probleme durch Zahlungsaufschübe und Kurzarbeitsprogramme (Furlough) vertagt. Es bleibt jedoch dabei, dass den Hauptstraßen der Marktstädte im ganzen Land das Herz herausgerissen wurde.
Große Einzelhandelsketten gehen nun in Konkurs. Hätte die Regierung dies nur erkannt: Die Veränderungen, die wir heute sehen, wären ohnehin eingetreten. Doch statt eines evolutionären Prozesses wurden sie plötzlich durch die Covid-Krise und deren Wegbereiterin, eine wahrscheinlich folgende Bankenkrise, herbeigeführt. Schumpeters Prozess der schöpferischen Zerstörung wurde zehn Jahre lang aufgestaut, bevor er freigesetzt wurde.
Sofern man es zulässt, besteht die neue Welt, die Großbritannien erwartet, aus Hauptstraßen, die Wohnraum, Geschäfte und alle weiteren Einrichtungen vereinen, die die Menschen untereinander als notwendig und wünschenswert bestimmen, und nicht jene, die durch Planungsrecht und Kommunalverwaltung vorgeschrieben werden. Die Reisebranche hat einen massiven Schlag erlitten, und spontane Flugreisen kommen wahrscheinlich aus der Mode: Warum nicht neun von zehn Malen zu Hause bleiben und Dokumentationen über die Orte ansehen, die man sonst besucht hätte? Urlaub in Großbritannien, gemacht von Briten, die früher ins Ausland reisten, könnte künftig zu einer Wachstumsbranche werden.
Man könnte fortfahren, doch der entscheidende Punkt ist: Großbritannien wird nicht zur alten Normalität zurückkehren. Und die Haupthindernisse für den Wandel sind die Zentralregierung und die Kommunalbehörden. Durch massive Wellen monetärer Inflation stützt die Zentralregierung die Welt von gestern, die Welt der Zombie-Unternehmen. Und weil den Kommunalbehörden Einnahmen aus den Gewerbesteuern (Business Rates) entgehen, sperren sie sich gegen die Umnutzung von Einzelhandels- zu Wohnflächen. Würden sie diese Entwicklung in den Städten tatsächlich annehmen, würde sich ein Großteil der viel beschworenen „Wohnungskrise“ auflösen, ohne dass weite Teile des ländlichen Englands zubetoniert werden müssten.
Fairerweise muss man den Politikern zugutehalten, dass sie weniger aufgrund eines Programms gewählt werden als vielmehr, um den Status quo ante zu bewahren. Niemand stimmt für Evolution. Man stimmt für neue Unternehmen, grüne Energie und dergleichen, jedoch unter der Bedingung, dass die bestehenden Unternehmen und Arbeitsplätze vom Wandel unberührt bleiben. Und in einer keynesianischen Welt, in der monetäres Kapital scheinbar aus dem Nichts geschaffen werden kann, erscheint das jedem als durchaus machbar. Wie in nahezu allen fortgeschrittenen Volkswirtschaften hat auch in Großbritannien eine durch monetäre Inflation gestützte Regierungspolitik den Wandel behindert und Vetternwirtschaft, regulatorischen Protektionismus und Zombie-Unternehmen gefördert.
Die gegenwärtige britische Regierung und ihre Kabinettsminister müssen über die Lage, in der sie sich befinden, äußerst frustriert sein. Als gewählte Politiker traten sie an und waren vielleicht marktwirtschaftlicher orientiert als jede Regierung der Nachkriegszeit. All diese Absichten ruhen nun, und sie sehen sich gezwungen, sich in dieselbe alte, verfehlte Politik zurückzuziehen, die die Unternehmen von gestern am Leben erhält und die Misserfolge von heute stützt.
Dieser Artikel untersucht die spezifische wirtschaftliche und monetäre Lage des Vereinigten Königreichs. Es gibt einen möglichen Ausweg aus der Covid-Falle, doch er lässt sich nicht erreichen, wenn man sich auf bürokratische Eingriffe verlässt und die monetären und wirtschaftlichen Entwicklungen anderswo ignoriert.
Das Problem der Staatsausgaben
Der folgende Screenshot stammt aus dem im November veröffentlichten Economic and Fiscal Outlook des britischen Office for Budget Responsibility.[i]
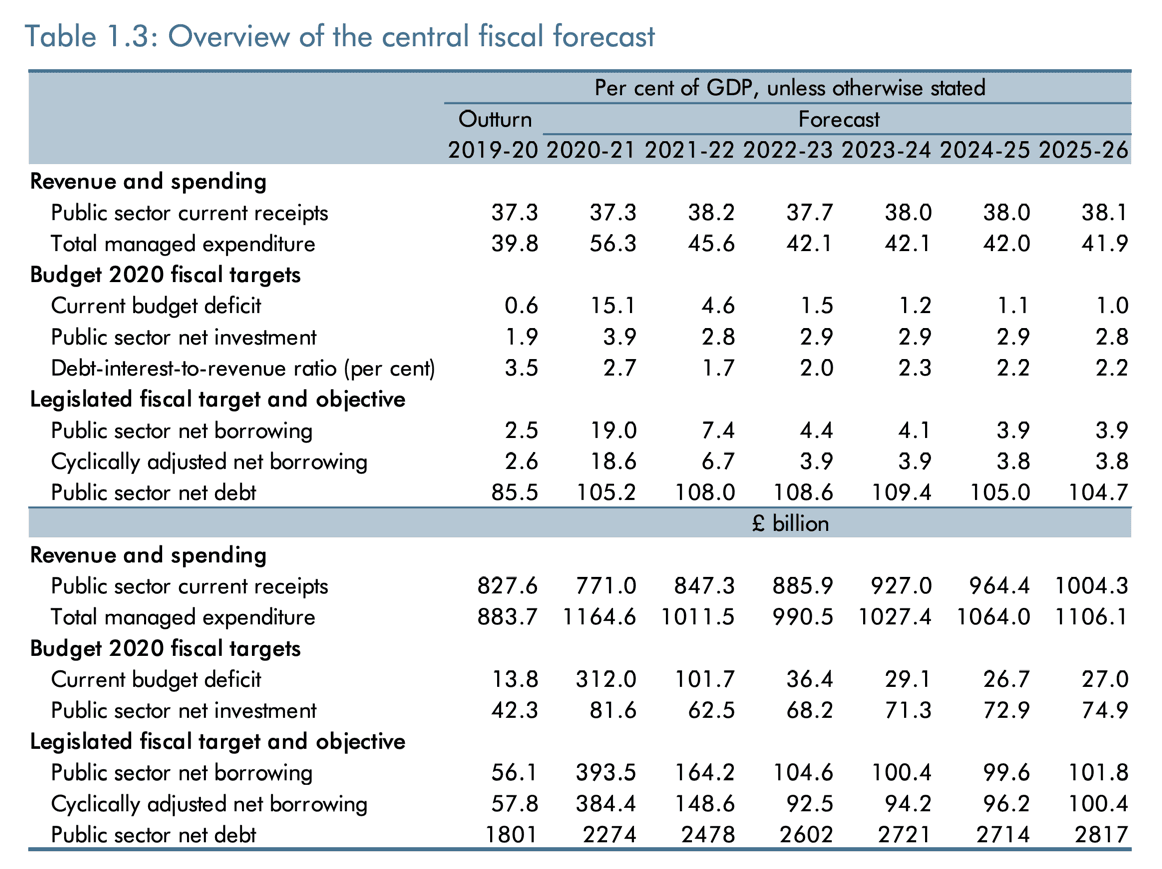
Es dürfte zutreffen, dass diese zentrale Prognose in den wenigen Wochen seit ihrer Veröffentlichung etwas in Richtung eines ungünstigsten Szenarios gerutscht ist, zumal es inzwischen unwahrscheinlich ist, dass die Covid-Beschränkungen vor Ende des ersten Quartals 2021 enden. Da noch fast vier Monate verbleiben, dürfte die Schätzung der Netto-Neuverschuldung des öffentlichen Sektors für das laufende Haushaltsjahr bis zum 5. April 2021 von 393,5 Mrd. £ auf deutlich über 400 Mrd. £ nach oben korrigiert werden. Und die Schätzung, dass sie 2021/22 dann auf 164,2 Mrd. £ sinkt, erscheint zunehmend optimistisch. An anderer Stelle des Dokuments räumt das OBR ein, sich am World Economic Outlook des IWF zu orientieren, der im Oktober veröffentlicht wurde und „dessen Projektionen jedoch erstellt wurden, bevor die Stärke der zweiten Welle in Europa und den USA erkennbar wurde“.
Wie bei allen Regierungsbehörden üblich, scheint das OBR nicht zu begreifen, was das BIP tatsächlich darstellt. Seine Analyse geht davon aus, dass das BIP wirtschaftliche Aktivität sei, obwohl es in Wahrheit lediglich den Geldwert der erfassten und aufgezeichneten Transaktionen abbildet, einen Wert, der nur die Ausweitung von Zentralbankgeld und Bankkrediten im betrachteten Zeitraum widerspiegelt. Der einfachste Weg, eine nominale BIP-Zahl gezielt zu erreichen, ist das Gelddrucken, und genau das tut die Bank of England seit dem Zusammenbruch von Lehman. Die quantitative Lockerung (QE) zwischen 2008 und 2019 schuf zusätzliche 645 Mrd. £ an umlaufender Währung; in dieser Zeit stieg das nominale BIP um 625 Mrd. £, ein Unterschied von nur 3,2 %, der sich leicht auf andere Faktoren zurückführen ließe. Im Jahr 2020 beläuft sich die zusätzliche QE zur Bewältigung des Virus auf 250 Mrd. £, ein Zuwachs von 13,8 % bei der Geldmenge M1, noch bevor ergänzende Kreditprogramme der Bank über Geschäftsbanken berücksichtigt werden.
Der Anschein, inflationäre Finanzierung sei vorteilhaft, entsteht allein aus dem, was man sieht: dem Zauber staatlichen Geldes, das zum Wohl der Allgemeinheit verteilt wird. Was man nicht sieht, ist die Verwässerung der Ersparnisse, Vermögenswerte, Einkommen und Renten aller zugunsten der Staatsfinanzen. Die Vermögensübertragung lässt alle schlechter dastehen, sobald die Wirtschaft das zusätzliche Fiat-Geld aufgenommen hat. Der Nutzen ist sichtbar, während die Kosten verborgen sind und sich nicht leicht beziffern lassen. Und jedes Mal, wenn die Bank QE einsetzt, überträgt sie noch mehr Vermögen von der produktiven Wirtschaft auf den Staat. Es ist eine Politik, die am Ende die Nation in den Bankrott treibt und die Währung zerstört.
Wie andere Zentralbanken bestreitet die Bank of England, dass Vermögen übertragen wird, oder zumindest, dass dies über das Inflationsziel von 2 % hinausgeht, das irgendwie „stimulierend“ sein soll. Doch infolge des statistischen Zwangs, die Kosten der Indexierung für den Staat zu senken, sind Veränderungen des Verbraucherpreisindex (CPI) als Maß für das allgemeine Preisniveau irreführend und bedeutungslos geworden. Es gibt keine unabhängige Schätzung des Anstiegs des allgemeinen Preisniveaus im Vereinigten Königreich, doch aus den USA wissen wir, dass unabhängige Berechnungen die Preisinflation dort in den letzten zehn Jahren bei näherungsweise zehn Prozent pro Jahr sehen[ii], während der offizielle CPI kaum von seinem Ziel von 2 % abgewichen ist, ebenso wie bei der Bank of England.
Es spricht vieles dafür, dass die Regierungsstatistiken so eigennützig geworden sind, dass sie in jeder ernsthaften Analyse außer Acht gelassen werden müssen. Die Ausweitung der Geldmenge ist die maßgebliche Entwicklung, die es zu verfolgen gilt. Seit dem Zusammenbruch von Lehman ist die weit gefasste Geldmenge M4 des Vereinigten Königreichs um etwa 50 % gewachsen, wodurch der Geldwert des BIP entsprechend verwässert wurde, ein Prozess, der sich infolge von Covid künftig voraussichtlich noch schneller beschleunigen wird.
Statt die Annahmen des OBR zum künftigen BIP anzufechten, sollten wir daher akzeptieren, dass es sich um eine bedeutungslose Zahl handelt, die sich nicht dazu eignet, den wirtschaftlichen Fortschritt und seinen künftigen Verlauf zu beurteilen. Und da es die Grundlage sämtlicher Wirtschaftsmodelle der Regierungsstellen ist, sollten auch deren Modelle verworfen werden. Zudem ähneln die Vorausschätzungen des OBR auf unheimliche Weise den Mutmaßungen des Congressional Budget Office der USA.
Keine der beiden Behörden kann eine Ahnung von der künftigen Wirtschaftstätigkeit haben. Sie ist nicht vorhersehbar. Wie Ludwig von Mises es formulierte, liegt die Annahme einer gleichmäßig rotierenden Wirtschaft zugrunde, in der das menschliche Handeln, das den wirtschaftlichen Fortschritt antreibt, ignoriert wird. Wer jedoch den Unterschied zwischen Fortschritt und einer buchhalterischen Gesamtgröße nicht versteht, gelangt zwangsläufig zu einem Fehler: der Stützung von Unternehmen von gestern, die für die Zukunft weniger relevant sind und Kapital verzehren, statt den von den Verbrauchern nachgefragten Wert zu schaffen. Belege für die politische Unterstützung dieser Zombies finden sich im Term Funding Scheme (TFS) der Bank und in den Anreizen für Geschäftsbanken, kleineren Unternehmen Kredite zu gewähren, wodurch seit März Kredite in Höhe von 56 Mrd. £ im Rahmen dieser Programme vergeben wurden.
Im engen Kontext der Verschuldung des öffentlichen Sektors ist die Lage von einer Katastrophe weit entfernt, wie der nächste Screenshot zur Staatsverschuldung des Zentralstaats im Verhältnis zum BIP zeigt.

Das Ausmaß der Staatsverschuldung ist derzeit nicht das eigentliche Problem. Großbritannien hat in der Vergangenheit weitaus höhere relative Staatsschulden toleriert und es geschafft, sie im Laufe der Zeit abzubauen. Zudem lässt sich durch die Ausgabe unbefristeter Gilts (Staatsanleihen ohne Laufzeitende) die Staatsausgaben finanzieren, ohne dass der Nennbetrag jemals zurückgezahlt werden muss. Man könnte argumentieren, dass die gegenwärtige Lage eine solche Gelegenheit bieten könnte.
Die wirtschaftlichen Probleme des Vereinigten Königreichs ähneln der Situation Mitte der 1970er-Jahre, als die Staatsverschuldung im Verhältnis zum BIP halb so hoch war wie heute. Doch angesichts einer sozialistischen Regierung, die darauf aus war, das Vermögen des Privatsektors zu zerstören, einer von verstaatlichten Industrien dominierten Wirtschaft und Gewerkschaften, die Unternehmen aller Art entmachteten, sah sich der damalige Schatzkanzler Denis Healey 1976 gezwungen, den IWF um einen Rettungskredit zu bitten.
Die heutige Situation hat einen anderen Inhalt, weist aber in der Gesamtwirkung Ähnlichkeiten auf. Einkommen- und Unternehmensteuern sind für die Wertschöpfer niedriger, doch statt von einem ausufernden Gewerkschaftswesen werden Unternehmen seit der Zeit vor der Lehman-Krise von unproduktiven Schulden belastet. Zusammen mit zunehmend belastender Regulierung gleicht die britische Wirtschaft einem überladenen Flugzeug, das sich mühsam von der Startbahn zu lösen versucht. Die Verschuldung des Privatsektors wird für Ende 2019 auf 3,429 Billionen £[iii] geschätzt, etwa das 1,6-Fache des BIP. Sie ist von 2,965 Billionen £ Ende 2008 gestiegen, als das Verhältnis zum BIP nahezu gleich hoch war. Der Anstieg der Verschuldung des Privatsektors im Verhältnis zum BIP erfolgte vor der Finanzkrise, ausgehend von 94 % im Jahr 2000, während die Wirtschaft in keynesianischer Betrachtung seither lediglich stagniert hat.
Für Großbritannien war die Finanzkrise von 2008 die Rückabwicklung übermäßiger Bankkredite, und seither zielte die Politik aufeinanderfolgender britischer Regierungen darauf ab, Unternehmensinsolvenzen zu verhindern. Folglich ist die britische Wirtschaft zunehmend von fortgesetzter Unterstützung durch eine inflationäre Geldpolitik und die Ausweitung dieser Schulden abhängig geworden. Regierung und Bank von England stehen damit vor dem Problem, einen Privatsektor zu stützen, der mindestens ebenso anfällig bleibt wie 2008 und unter Denis Healey im Jahr 1976.
Tatsächlich tut der amtierende Schatzkanzler, was er kann, um die heutigen Zombie-Unternehmen zu stützen. Und es zeichnet sich ab, dass er weitere Hilfen benötigen wird, um den Privatsektor durch die gesamte Covid-Pandemie zu finanzieren. Abgesehen von Randbereichen sind Steuererhöhungen ebenso auszuschließen wie Kürzungen der öffentlichen Ausgaben, sodass der gesamte Schwerpunkt auf dem sprichwörtlichen Geldbaum liegt. Und noch spricht niemand über eine Welt nach der Pandemie; man unterstellt lediglich eine Rückkehr zu der Normalität, die die Wirtschaftsmodelle der Regierung nahelegen, in der Verbraucher voll beschäftigt sind, ihre Steuern zahlen und ihr Geld wie früher für dieselben Dinge ausgeben.
Zu diesen Unsicherheiten kommt der Brexit hinzu. Zum Zeitpunkt der Abfassung sind die Handelsbedingungen mit der EU noch nicht vereinbart. Kommt jedoch keine Einigung zustande, wird die Regierung zweifellos neue Maßnahmen ankündigen, um die Industrie durch die notwendigen Veränderungen zu begleiten, natürlich finanziert durch weitere Geldmengenausweitung. Danach wird Großbritannien jedoch stärker zu einem Umschlagplatz werden müssen, und dies ist mit einer Reihe von Freihäfen tatsächlich geplant. Damit die Politik erfolgreich ist, muss die Regierung jedoch zulassen, dass alle Kapitalressourcen in neue Unternehmen gelenkt werden, was nur möglich ist, wenn die Zombie-Unternehmen ihrem Schicksal überlassen werden.
Das Pfund Sterling und die Herausforderungen nach dem Brexit
Die oben beschriebenen Fehler der Geld- und Regierungspolitik berücksichtigen drei Probleme nicht, die sie aller Voraussicht nach zum Scheitern bringen werden. Das erste sind steigende Zinsen, auf die ich später eingehen werde. Das zweite ist eine nahezu sichere Bankenkrise, von der auch Großbritanniens Banken betroffen sein werden und die ebenfalls später behandelt wird. Das dritte, das wir nun erörtern wollen, ist das Potenzial, dass ausländischer Besitz an Pfund Sterling die Währung untergräbt.
Aufgrund anhaltender Handelsbilanzdefizite hat die britische Zahlungsbilanz zu einem Auf und Ab des ausländischen Besitzes an britischen Finanzanlagen, einschließlich Staatsanleihen, geführt. Das liquide Element ist der Besitz von Bankeinlagen, der Verpflichtungen an den Großhandelsgeldmärkten und Salden aus dem Korrespondenzbankgeschäft widerspiegelt. Der ausländische Besitz an Nicht-Finanzvermögen und börsennotierten Aktien wird auf rund 4 Billionen Pfund geschätzt, was nicht weit vom Doppelten des BIP entfernt ist.[iv]
Wenn die Regierung der Wirtschaft ihre eigene Entwicklung erlaubt, sollte Großbritannien als Umschlagplatz diese Beteiligung aufrechterhalten und zu seinem Vorteil nutzen können. Zudem führen die Haushaltsdefizite, insbesondere die der USA, als positiver Nebeneffekt von Covid zu steigenden Handelsdefiziten. Während die heimischen Märkte einbrechen mögen, dürfte das Exportgeschäft mit den USA und anderen konsumgetriebenen Volkswirtschaften im nächsten Jahr boomen und britischen Unternehmen, von denen sich viele in internationalem Besitz befinden, erhebliche Chancen bieten. Damit dies wirksam funktioniert, muss sich die gesamte Struktur der Wirtschaft weiterentwickeln, wobei der Staat seine Last für die Wirtschaft verringert. Das kann jedoch erst nach der gegenwärtigen Krise geschehen, auf die ich am Ende dieses Artikels eingehen werde. Zunächst müssen wir die Lage der liquideren ausländischen Anlagen in Pfund Sterling beurteilen.
Die ausländischen Investitionen in Gilts werden auf 560 Mrd. Pfund geschätzt, doch das Pfund Sterling macht nach wie vor einen erheblichen Teil der Devisenreserven von Zentralbanken aus, und auch Offshore-Captive-Versicherer halten ihre Pfund-Liquidität in Gilts. Diese Bestände werden voraussichtlich weitgehend erhalten bleiben. Falls Druck auf das Pfund Sterling entsteht, dürfte er von Pfund-Einlagen Gebietsfremder bei britischen Banken ausgehen, die sich laut der Datenbank der Bank of England Ende Oktober auf 537 Mrd. Pfund beliefen. Sollte es in den kommenden Tagen kein Handelsabkommen mit der EU geben, ist es vernünftig anzunehmen, dass ein Teil dieses Bestands verkauft wird und das Pfund Sterling von seinen jüngsten Höchstständen gegenüber dem US-Dollar fällt. Das allein dürfte jedoch nicht ausreichen, um das Pfund Sterling über die übliche Volatilität hinaus zu destabilisieren.
Britische Banken
Das Systemrisiko fehlt auf dem Radar nahezu aller Beteiligten auf unheimliche Weise, doch wie Tabelle 1 unten zeigt, sind die fünf großen britischen Banken stark verschuldet, insbesondere unter Berücksichtigung des Marktabschlags auf den Buchwert.
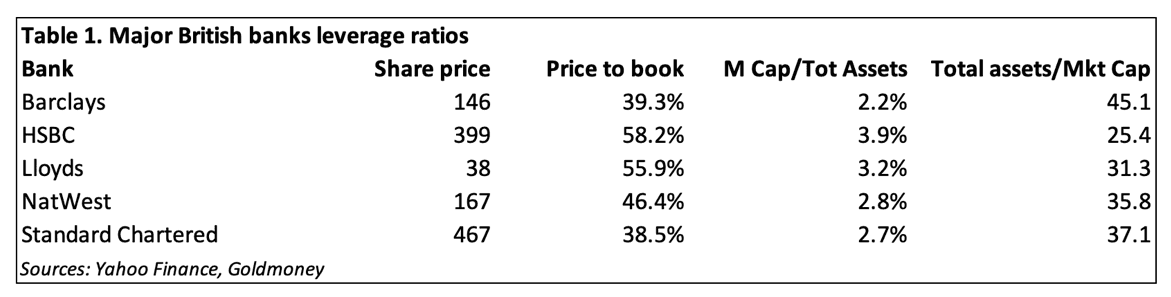
Gemeinsam mit den Aktienkursen der Banken in der EU haben die britischen Banken seit Mitte September kräftig zugelegt, doch in den meisten Fällen liegt ihre Marktkapitalisierung noch immer unter der Hälfte ihres bilanziellen Eigenkapitals. Die Lage vieler Banken der Eurozone, mit denen London erhebliche Gegenparteirisiken verbinden, ist besorgniserregender. Darüber hinaus sind sowohl HSBC als auch Standard Chartered stark in China und Hongkong engagiert, was bedeutet, dass auch aus dieser Region geopolitische Risiken und Gegenparteirisiken bestehen. Das britische Bankensystem ist offensichtlich unzureichend kapitalisiert für einen Konjunkturschock, etwa die Anhäufung notleidender Kredite infolge der Covid-Pandemie, oder auch für eine Bankenkrise in einem anderen Rechtsraum.
Wir sollten festhalten, dass der globale Zyklus der Bankkredite im September 2019 von einer zehnjährigen Expansion in eine scharfe Kontraktion überging, als der US-Repo-Markt anzeigte, dass dem dollarbasierten Bankensystem die Bilanzkapazität ausgegangen war. Das war etwa ein Jahr, nachdem deutlich geworden war, dass der Handelszollkrieg zwischen den USA und China den internationalen Handel destabilisiert hatte, und etwa zehn Jahre nach Beginn der Expansionsphase. Es gibt genügend Belege, selbst aus dem neunzehnten Jahrhundert, dass die Expansionsphase der Bankkredite, in der Banker von Vorsicht zu wachsendem Vertrauen bei der Kreditvergabe übergehen, in der Regel etwa zehn Jahre dauert.
Wie die Lehman-Krise gezeigt hat, hatte die Ausweitung der Bankkredite zu Spekulation, Fehlinvestitionen und steigenden Zinsen geführt, ein Rezept für eine bevorstehende Krise, die mit Bankenpleiten endet. Da sich die Banken der Eurozone heute in einem weit fragileren Zustand befinden als jene in den USA, wo die Liquiditätskrise im September 2019 auftrat, ist es höchst wahrscheinlich, dass dort der schwächste Punkt des globalen Bankwesens liegt. Und da TARGET2-Ungleichgewichte angehäufte notleidende Kredite verbergen, werden Covid-bedingte Insolvenzen und eine globale Kreditkontraktion mit nahezu völliger Sicherheit zum Zusammenbruch des Bankensystems der Eurozone führen, möglicherweise schon in wenigen Monaten oder sogar Wochen.
Das britische Finanzministerium wird dann vor der Wahl stehen, entweder das gesamte britische Bankensystem zu verstaatlichen oder zumindest deren gesamte Bilanzen abzusichern, die sich auf rund 5,4 Billionen Pfund belaufen, mehr als das Doppelte des britischen BIP. An diesem Punkt wird die Bank of England wie andere große Zentralbanken mit einem Einbruch der Wirtschaft konfrontiert sein, und ihre keynesianische Antwort wird mit nahezu völliger Sicherheit darin bestehen, das System mit aufgeblähtem Geld zu fluten, um es zu stabilisieren. Ihr anderes geldpolitisches Instrument, die Zinsen, war schon immer nutzlos, und damit befasst sich unser nächstes Thema.
Der Trugschluss hinter der Zinsunterdrückung
Die Bank of England glaubt, dass Zinsen die Kosten des Geldes sind und dass sich die Wirtschaftstätigkeit durch deren Senkung anregen lässt. Dass ihre Strategieplaner angesichts fortgesetzten Scheiterns bei der Erreichung ihrer politischen Ziele noch immer daran glauben, ist ein Triumph der Hoffnung über die Erfahrung und wird auch von der Theorie keineswegs bestätigt.
Im neunzehnten Jahrhundert stellte Thomas Tooke fest, dass der Zinssatz und das allgemeine Preisniveau positiv korreliert sind, eine Beobachtung, die Arthur Gibson 1923 in einem Artikel für das Banker’s Magazine wiederholte. Keynes nannte sie in seiner Veröffentlichung von 1930, A Treatise on Money, das Gibson-Paradoxon. Keynes bemerkte, es sei „eine der am vollständigsten belegten empirischen Tatsachen im gesamten Bereich der quantitativen Wirtschaftswissenschaft“. Später entschied er sich, es zu ignorieren.
Entscheidend ist, dass die Korrelation zwischen steigenden Zinsen und steigenden Preisen besteht und nicht zwischen fallenden Zinsen und steigenden Preisen. Mit anderen Worten: Die Preisinflationsrate lässt sich nicht durch Zinserhöhungen steuern.[v]
Die wirtschaftlichen und empirischen Tatsachen hinter dem Zusammenhang zwischen Zinsen und Preisen gewinnen neue Bedeutung, weil die Bank of England den Weg für negative Zinsen ebnet. Auch hier setzt sich die Bank über die Erfahrung hinweg, denn negative Zinsen in der Eurozone und in Japan haben die Preise nicht angeregt; der Grund für dieses Scheitern wird durch das Gibson-Paradoxon erklärt. Doch fehlgeleitete Zinsexperimente können nur so lange Bestand haben, wie die Kaufkraft der Fiat-Währungen nicht zusammenbricht.
Das Risiko eines solchen Zusammenbruchs ist inzwischen akut. Auch wenn dies für das Pfund noch nicht gilt, besteht kein Zweifel, dass der Dollar auf eine monetäre Hyperinflation zusteuert. Zwischen März und September (der zweiten Hälfte des US-Haushaltsjahres) wurde ein Drittel der Ausgaben der US-Regierung durch Steuern finanziert und zwei Drittel durch den Verkauf von US-Staatsanleihen, überwiegend über QE, was einer monetären Inflation gleichkommt. Und damit ist es nicht vorbei. Sobald die Präsidentschaftswahl endgültig entschieden ist, wird es eine zweite Runde geben, und die US-Regierung wird ihre Ausgaben erneut eher durch monetäre Inflation als durch Steuereinnahmen finanzieren müssen. Kurz: Ohne erhebliche Kürzungen der Haushaltsausgaben steuert die Kaufkraft des Dollars auf einen Zusammenbruch zu.
Der erste Schlag gegen den Dollar entwickelt sich derzeit aus dem Abbau übermäßigen ausländischen Besitzes. Der ausländische Besitz an US-Finanzanlagen beläuft sich insgesamt auf 28,5 Billionen Dollar oder etwa 150 % des US-BIP, davon 6 Billionen Dollar in Bankeinlagen und kurzfristigen Schuldtiteln. Es ist nur eine Frage der Zeit, bis Kreditgeber erkennen, dass ihnen sichere Verluste entstehen, wenn sie die künftigen Werte von Dollarkrediten nicht in ihre Zinskalkulation einbeziehen. Die Dollarverkäufe werden zwangsläufig zunehmen, und die langfristigen Zinsen werden dann steigen. Die Staatsfinanzen werden fatal untergraben, und die langfristigen Zinsen, die Grundlage der vergleichenden Bewertung von Aktien, dürften einbrechen.
Der Prozess hat bereits begonnen, erkennbar am Rückgang des handelsgewichteten Dollar-Index und am Anstieg der Rendite zehnjähriger US-Staatsanleihen. Steigende Dollarzinsen werden zum Ende negativer Zinsen in anderen Währungen führen, ebenso zum Ende der Diskussion darüber bei der Bank of England, und die Zinsen für das Pfund werden zu steigen beginnen. Der wandelnde Schatten von Denis Healey wird zurückkehren, doch diesmal steht keine Rettung durch den IWF zur Verfügung. Es werden exogene Ereignisse sein, die dem Pfund den Rest geben, wahrscheinlich ausgehend von einem Zusammenbruch des Bankensystems der Eurozone oder von einem Zusammenbruch des Dollars und dollarnotierter Finanzanlagen.
Eine Strategie für die Zukunft
Gehen wir von zwei Annahmen aus: erstens, dass die derzeitige Regierung ihre volle Amtszeit im Amt bleibt, und zweitens, dass der Premierminister und andere hochrangige Minister an ihrem Glauben an freie Märkte festhalten. Unter diesen Voraussetzungen sollte es möglich sein, die britische Wirtschaft auf besseren Grundlagen neu aufzubauen, und zwar in den folgenden acht Schritten.
1. Der Bestand des Finanzministeriums an Gold-Edelmetall sollte so bald wie möglich wiederhergestellt werden, nun da sich abzeichnet, dass der Dollar in eine Hyperinflation gerät und das Pfund Sterling gefährdet ist.
2. Das Pfund Sterling sollte zusammen mit dem Dollar und anderen Fiat-Währungen abgleiten. Die Zerstörung der Währung ist eine Voraussetzung für Reformen, die nicht gelingen können, ohne dass die Wähler erkennen, dass Wohlfahrtsstaat und staatliche Eingriffe aufgegeben werden müssen. Zudem werden alle Versuche, ungedeckte Fiat-Pfund zu stützen, ohnehin scheitern.
3. Bevor das Pfund völlig wertlos wird, sollte es zum dann geltenden Kurs in Gold konvertierbar gemacht werden. Der Zweck weit verbreiteten Papier- und Digitalgeldes wird dann nicht mehr darin bestehen, das Geld des Staates zu sein, sondern als Mechanismus zu dienen, über den Währungsgold verteilt wird, indem die Währung als Goldersatz fungiert. Goldmünzen wie Sovereigns und Half Sovereigns müssen neben Goldersatz umlaufen dürfen und den Bürgern auf Verlangen zur Verfügung stehen.
4. Die Fähigkeit des Staates, Sozial- und Bildungsleistungen zu finanzieren und zu erbringen, wird zerstört werden, ebenso seine Fähigkeit, den Privatsektor zu regulieren. Der Staat muss sich darauf beschränken, Verteidigung, Polizei und Rechtssystem bereitzustellen. Alles andere muss entfallen. Das wird schmerzhaft sein, doch eine wertlose Währung wird den Wählern deutlich machen, dass es zu erheblichen Kürzungen der Staatsausgaben und einer radikalen Verringerung des staatlichen Tätigkeitsbereichs keine Alternative gibt.
5. Lokale Gemeinschaften sollten ermutigt werden, den Betrieb von Schulen, Krankenhäusern und Gesundheitsdiensten auf gemeinnütziger Grundlage zu übernehmen. Die Einführung stabilen Geldes wird dies kurz nach der anfänglichen Störung möglich machen.
6. Das Bankwesen muss reformiert werden. Die Banken, die überleben, sollten gesetzlich verpflichtet werden, dass Direktoren und Aktionäre unbeschränkt haften, damit der Kreditzyklus gezähmt wird und zugleich eine gewisse Flexibilität für saisonale Finanzierungsfaktoren erhalten bleibt.
7. Während die Wirtschaft wieder aufgebaut wird, muss die Regierung eine zurückhaltende Politik des soliden Geldes verfolgen und dem Privatsektor erlauben, den Volkswohlstand ohne übermäßige Belastung durch den Staat wiederzugewinnen. Die Menschen müssen lernen, für sich selbst zu sorgen und Verantwortung für ihre eigenen Entscheidungen zu übernehmen.
8. Nie wieder sollte die Regierung sich als über dem Volk stehend betrachten.
Nach dem Ende des Fiat-Pfunds dürfte es nicht mehr als ein bis zwei Jahre dauern, bis die wirtschaftliche Stabilität zurückkehrt, der Verbraucher den Wettbewerb antreibt und der Trend zum menschlichen Fortschritt wieder einsetzt.
[i] Siehe http://cdn.obr.uk/CCS1020397650-001_OBR-November2020-EFO-v2-Web-accessible.pdf
[ii] Shadowstats.com und der Chapwood-Index.
[iii] Siehe https://www.statista.com/statistics/1064393/non-consolidated-private-sector-debt-united-kingdom/
[iv] ONS: Foreign-owned UK businesses, experimental insights: July 2020. Enthalten sind börsennotierte und nicht börsennotierte Wertpapiere.
[v] Weitere Informationen zum Gibson-Paradoxon und seiner Auflösung finden Sie in meiner Abhandlung dazu hier: https://www.goldmoney.com/research/goldmoney-insights/gibson-s-paradox
Die in diesem Artikel geäußerten Ansichten und Meinungen sind die des Autors bzw. der Autoren und geben nicht die Ansichten von Goldmoney wieder, sofern dies nicht ausdrücklich angegeben ist. Der Artikel dient ausschließlich allgemeinen Informationszwecken und stellt weder seitens Goldmoney noch seitens des Autors bzw. der Autoren eine Rechts-, Finanz-, Steuer-, Anlage- oder Buchhaltungsberatung dar. Sie sollten sich nicht auf Informationen in diesem Artikel stützen oder auf deren Grundlage handeln, ohne zuvor unabhängigen fachlichen Rat einzuholen. Es wurde Sorgfalt darauf verwendet, dass die Informationen in diesem Artikel verlässlich sind; Goldmoney übernimmt jedoch keine Gewähr dafür, dass sie richtig, vollständig und aktuell sind und/oder als Hinweis auf zukünftige Ergebnisse verstanden werden können, und sie sollten nicht als solcher herangezogen werden. Goldmoney haftet nicht für Ansprüche, Verluste, Schäden oder Unannehmlichkeiten, die sich aus Informationen oder Meinungen in diesem Artikel ergeben. Jede Handlung auf Grundlage der in diesem Artikel enthaltenen Meinungen und Informationen erfolgt auf Ihr eigenes Risiko.