
Die Ölpreise haben im vergangenen Monat stark nachgegeben. Trotz einer Reihe preistreibender Ereignisse – des US-Luftangriffs auf Qasem Soleimani, des Vergeltungsangriffs des Iran auf US-Truppen im Irak, der Stilllegung nahezu der gesamten libyschen Förderung sowie der Verschärfung des US-Drucks auf Venezuela durch Sanktionen gegen Rosneft und die mögliche Nichtverlängerung von Ausnahmegenehmigungen für US-Unternehmen ab April – liegen die Ölpreise heute deutlich unter dem Niveau vor diesen Ereignissen. Die Preise für Brent im Frontmonat erreichten Anfang Januar ihren Höchststand von 72 USD/Barrel und liegen derzeit unter 50 USD/Barrel (siehe Exhibit 1).

Darüber hinaus hatten die geopolitischen Spannungen und die Angebotsausfälle die Brent-Kurve bis Mitte Januar in eine ausgeprägte Backwardation gedrückt. So wurden die Zeitspreads für Juni bis Dezember 2020 vor nur einem Monat mit bis zu 4,50 USD/Barrel gehandelt, was eine anhaltende physische Verknappung widerspiegelte. Diese Zeitspreads befinden sich nun im Contango (siehe Exhibit 2).

Dieser massive Stimmungswandel vollzog sich parallel zur Entwicklung der Coronavirus-Lage in China. Wichtig: Wir erwarten zwar erhebliche Auswirkungen der umfangreichen Reisebeschränkungen in China auf die chinesische Ölnachfrage, doch allein würde dies unseres Erachtens keine derartige Bewegung der Kurve rechtfertigen. Vielmehr spiegeln die jüngsten Ölpreisbewegungen unserer Einschätzung nach die Erwartung einer deutlichen Verlangsamung des globalen Wirtschaftswachstums wider. Tatsächlich preist die Ölpreisbewegung unseres Erachtens inzwischen eine erhebliche Wahrscheinlichkeit für eine globale Rezession im Jahr 2020 ein.
Die Rohstoffmärkte sind derzeit die einzigen Märkte, die diese Sichtweise widerspiegeln. Die Aktienmärkte tun dies trotz der jüngsten Kursverluste nicht. Wichtig: Wir glauben, dass die Rohstoffmärkte die Risiken für die aggregierte Nachfrage weiterhin unterbewerten. Die Frage lautet nicht mehr, ob die wirtschaftlichen Folgen des Coronavirus-Ausbruchs kurzlebig oder ausgeprägter sein werden. Die Frage ist, ob die wirtschaftlichen Folgen ausgeprägt oder katastrophal sein werden. Unseres Erachtens preisen die Energiemärkte derzeit eine ausgeprägte Wirkung mit umfangreichen fiskal- und geldpolitischen Stimulierungsmaßnahmen im weiteren Verlauf ein. Es besteht erhebliches Abwärtsrisiko, falls sich diese Sicht als zu optimistisch erweist.
Dennoch erwarten wir in beiden Fällen, dass die Zentralbanken bald zum Drehbuch von 2008 zurückkehren. Die Nominalzinsen werden von hier aus nur noch sinken, und wir werden wahrscheinlich eine erneute Beschleunigung der quantitativen Lockerung sehen. Im katastrophalen Szenario dürften die Zentralbanken jedoch schnell erkennen, dass die seit 2008 eingesetzten Instrumente diesmal nicht weit führen werden. Daher erwarten wir, dass die Zentralbanken kreativer werden und beispielsweise „Helikoptergeld“ einsetzen. Das ist nicht abwegig. Hongkong hat vor einigen Tagen angekündigt, jedem erwachsenen Bürger 10.000 HK$ (rund 1.300 USD) auszuzahlen, um die wirtschaftlichen Folgen der Coronavirus-Krise abzufedern. Wir glauben, dass dies die Goldpreise mittelfristig deutlich in die Höhe treiben würde.
Wie der Coronavirus-Ausbruch den Ausblick für den Ölmarkt verändert hat
Wie bereits dargelegt, besteht eine starke Korrelation zwischen Lagerbeständen und Zeitspreads (siehe Exhibit 3). Bei niedrigen Lagerbeständen notiert die Ölkurve tendenziell in Backwardation (kurzfristige Preise liegen über den späteren Preisen). Bei hohen Lagerbeständen befindet sich die Kurve im Contango (kurzfristige Preise liegen unter den späteren Preisen). Der Grund dafür ist, dass Verbraucher eines Rohstoffs bei niedrigen Lagerbeständen bereit sind, für eine sofortige Lieferung einen Aufschlag zu zahlen, statt zu einem späteren Zeitpunkt zu beziehen. Wenn Öl (oder ein anderer Rohstoff) ein Einsatzgut im Produktionsprozess ist, ist es deutlich kostspieliger, dass das Einsatzgut ausgeht, als den Aufschlag zu zahlen, da die Alternative eine Produktionseinstellung wäre. Kerosin ist beispielsweise ein Einsatzgut für eine Fluggesellschaft. Wenn das Kerosin ausgeht, ist das sehr teuer; daher sind Fluggesellschaften bei generell niedrigen Lagerbeständen bereit, für sofortige Kerosinlieferungen mehr zu zahlen. Die Kurve gerät in Backwardation. Umgekehrt besteht bei hohen Lagerbeständen keine Gefahr, dass das Öl ausgeht, und die Lagerung von Öl ist teuer (Lagerkosten, Versicherungskosten, Zeitwert des Geldes); daher bevorzugen Verbraucher eine spätere Lieferung, und die Kurve befindet sich im Contango.

Der Ausblick zum Ende des Jahres 2019
Wir sind mit relativ niedrigen globalen Erdöllagerbeständen ins Jahr 2020 gegangen, weshalb die Brent-Kurve in Backwardation notierte. Die niedrigen Lagerbestände traten trotz eines starken Produktionswachstums bei US-Schieferöl und einer schwachen globalen Nachfrage auf. Der Grund dafür ist, dass die OPEC-Förderung im Jahresvergleich um fast 2 Mio. Barrel pro Tag niedriger lag, aufgrund freiwilliger (Kern-OPEC+) und unfreiwilliger (Iran, Venezuela) Förderkürzungen (siehe Exhibit 4).

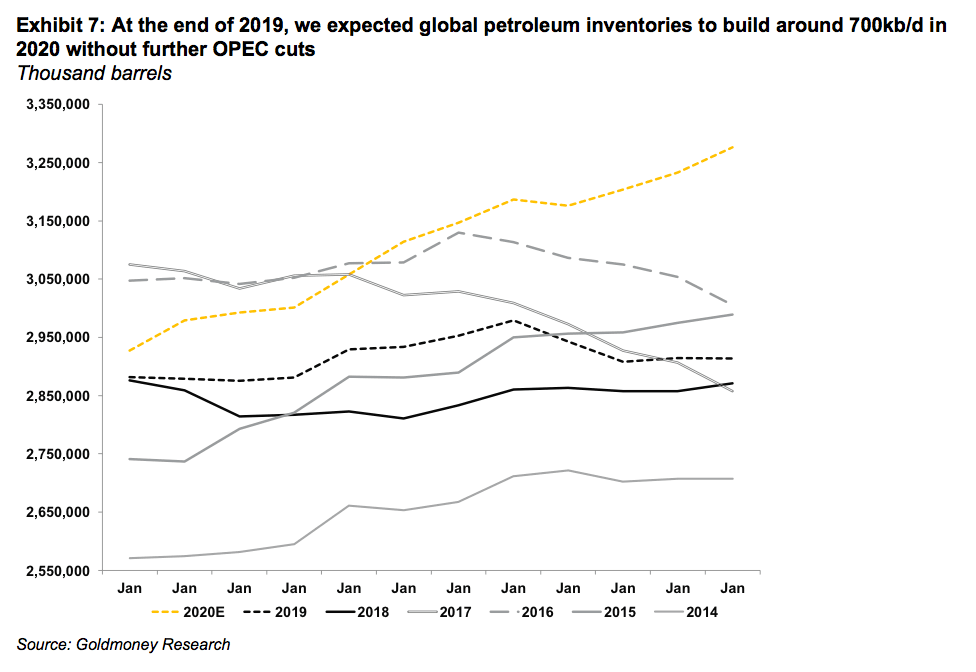
Wir erwarteten jedoch, dass sich die globalen Bilanzen künftig verändern würden. Zum Ende des Jahres 2019 prognostizierten wir für 2020 ein globales Überangebot von rund 0,7 Mio. Barrel pro Tag und für das erste Halbjahr 2020 von etwa 1 Mio. Barrel pro Tag. Folglich erwarteten wir, dass die Kurve weniger stark in Backwardation notieren und schließlich im Contango enden würde, begleitet von niedrigeren Preisen im Frontmonat.
Unsere pessimistische Bilanz für 2020 beruhte vor allem auf starken Produktionsprognosen:
- Die konventionelle Förderung außerhalb der OPEC sollte (und soll weiterhin) im Jahr 2020 um etwa 1 Mio. b/d kräftig wachsen, da mehrere große neue Felder in Betrieb gehen und ihre Produktion hochfahren.
- Die US-Schieferölproduktion wuchs zwar nicht mehr so schnell wie 2019, sollte aber weiterhin um rund 1 Mio. b/d zulegen (einschließlich Flüssiggas, sogenannte NGLs).
- Insgesamt erwarteten wir, dass die Förderung außerhalb der OPEC gegenüber dem Vorjahr um 2 Mio. b/d wächst.
- Dieses starke Wachstum sollte die Rückgänge der OPEC-Förderung von 0,5 Mio. b/d gegenüber dem Vorjahr ausgleichen, die auf die im Dezember 2019 beschlossenen neuen Förderkürzungen sowie auf die geringere Förderung in Libyen zurückgehen (wir gehen davon aus, dass nicht die gesamte libysche Produktion im Jahr 2020 ausfällt). Die freiwilligen und unfreiwilligen Förderkürzungen vom Jahresbeginn 2019 würden hingegen nicht mehr als Rückgänge gegenüber dem Vorjahr auftauchen.
Insgesamt erwarteten wir Ende 2019, dass die weltweite Ölförderung im Jahr 2020 um rund 1,6 Mio. b/d wachsen würde.
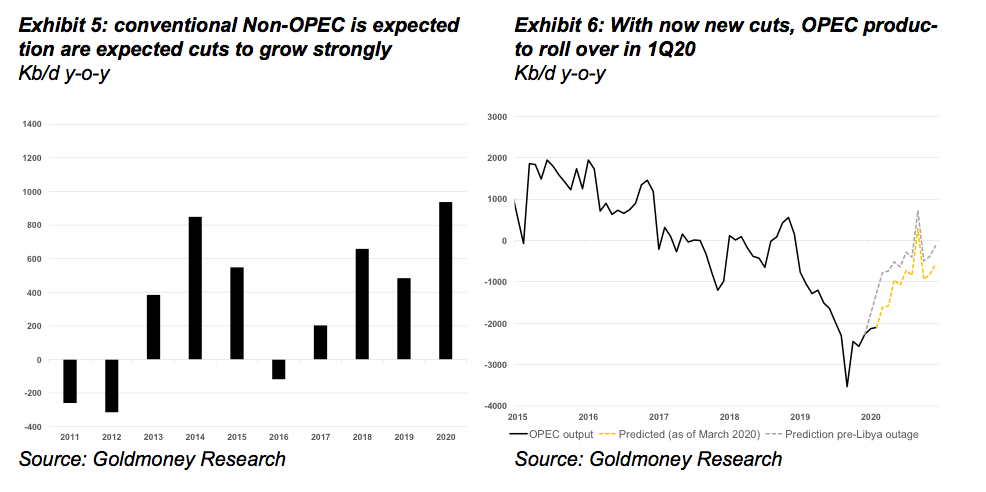
Diese Erwartungen zum Angebotswachstum übertrafen die Erwartungen zum Nachfragewachstum im Jahr 2020. Die meisten Prognostiker, darunter die Internationale Energieagentur (IEA), rechneten mit einem Nachfragewachstum von leicht über 1 Mio. b/d. Dies spiegelte die erwartete Erholung des weltweiten Wirtschaftswachstums von 3 % im Jahr 2019 auf 3,4 % im Jahr 2020 wider. Wir hatten einen pessimistischeren Ausblick auf das Nachfragewachstum von rund 800.000 bis 900.000 b/d, da unsere Berechnungen zeigten, dass sich das Nachfragewachstum in der zweiten Jahreshälfte 2019 stark verlangsamte und eine geringfügige Erholung des Wirtschaftswachstums daher kaum zu den Wachstumsraten führen würde, an die wir uns in den vergangenen Jahren gewöhnt hatten. Doch selbst bei der optimistischeren Einschätzung der IEA war der globale Ölmarkt auf ein Überangebot ausgerichtet.
Insgesamt erwarteten wir, dass die weltweiten Erdölvorräte im Jahr 2020 um knapp 700.000 b/d bzw. rund 230 Millionen Barrel zunehmen. Die rückläufigen Bilanzen fielen überwiegend in das erste Halbjahr 2020 mit einem Überangebot von mehr als 1 Mio. b/d, während sie für den Rest des Jahres neutraler aussahen. Unsere Prognose der Lagerbestände implizierte daher schwächere Zeitspreads und folglich niedrigere Preise im ersten Halbjahr 2020.
Stopp der libyschen Exporte
Dieser bärische Ausblick wurde jedoch Anfang Januar plötzlich infrage gestellt. Zunächst wurde berichtet, dass Qasem Soleimani, ein iranischer General der Revolutionsgarden und Kommandeur der Quds-Einheit, bei einem US-Luftangriff im Irak getötet wurde. Soleimani galt als zweitmächtigster Mann des Iran und war für alle Militäroperationen außerhalb des Landes verantwortlich. Die Nachricht ließ die Ölpreise stark steigen, da der Markt eine Eskalation dieses Konflikts in der Region befürchtete. Der Iran hatte wiederholt gedroht, die Öltransporte durch die Straße von Hormus zu stören, durch die rund ein Drittel des gesamten Öls auf dem Seeweg transportiert wird. Wenige Tage später griff der Iran als Vergeltung mit Raketen einen US-Stützpunkt im Irak an. Die USA gaben rasch bekannt, dass es unter den US-Soldaten keine Opfer gegeben habe. Der Markt deutete die iranische Vergeltung eher als Akt der Gesichtswahrung denn als ersten Schlag in einem lang anhaltenden Konflikt, und die Preise fielen noch am selben Tag deutlich (siehe Abbildung 8). So plötzlich dieser Konflikt aufkam, so schnell war er auch vorbei, ohne tatsächliche Auswirkungen auf das Ölangebot.

Dies änderte sich schnell, als am 17. Januar 2020 Kräfte aus dem Umfeld des libyschen Generals Haftar nahezu alle Exporthäfen Libyens schlossen. Zuvor hatte Libyen rund 1,2 Mio. b/d hochwertiges, leichtes, schwefelarmes Rohöl gefördert (siehe Abbildung 9). Ohne diese Exporte verschwand das erwartete weltweite Überangebot im ersten Halbjahr 2020 nahezu vollständig, und das zweite Halbjahr 2020 sah nun recht bullisch aus. Zu diesem Zeitpunkt war völlig unklar, wie lange die Exporte unterbrochen bleiben würden.
In der Vergangenheit wurden die Exporte wieder aufgenommen, sobald die Forderungen der lokalen Gruppen, die die Exporte blockiert hatten, erfüllt wurden. Diesmal ist die Lage jedoch weitaus komplexer, als nur die finanziellen Forderungen einiger weniger lokaler Interessengruppen zu erfüllen. General Haftar scheint die Exporte als Verhandlungsmasse in den laufenden internationalen Friedensverhandlungen zu nutzen. Zudem scheint er die Unterstützung lokaler Stammesführer zu haben (die die Häfen blockierten), die sich seit Jahren über die ungerechte oder fehlende Verteilung der Öleinnahmen beklagen. Daher erschien die Wahrscheinlichkeit einer raschen Wiederaufnahme der Exporte im Januar gering (Diese Einschätzung hat sich inzwischen bestätigt. Sechs Wochen nach Beginn der Unterbrechung erscheint eine friedliche und rasche Lösung des Konflikts sehr unwahrscheinlich).
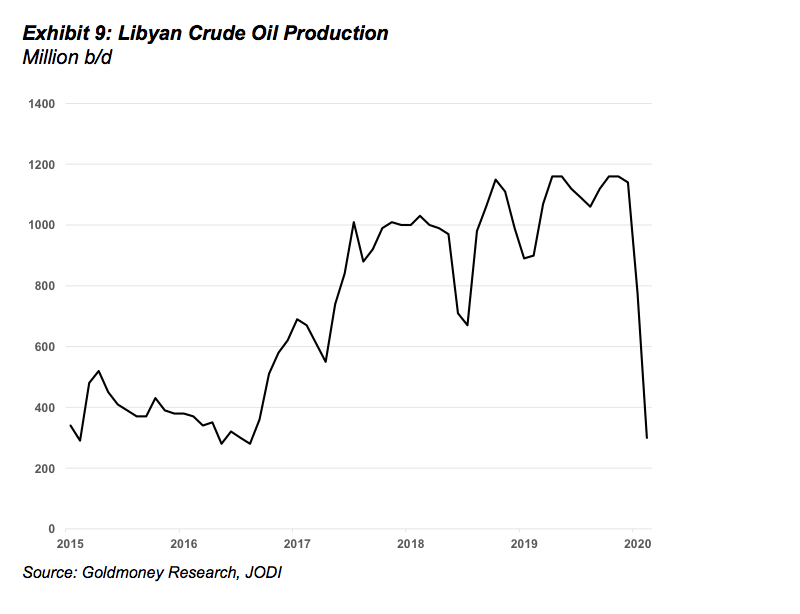
Da die Ölexporte möglicherweise monatelang unterbrochen bleiben könnten, verwandelte die Lage in Libyen ein Überangebot über Nacht in eine Knappheit. Infolgedessen stiegen die Ölpreise aufgrund dieser Nachrichten, und die Zeitspreads wurden stärker backwardiert.
Der Ausbruch des Coronavirus beginnt, die Nachfrage zu beeinträchtigen
Diese Zuversicht hielt nicht lange an. Seit die Ölpreise vor sechs Wochen aufgrund der Nachrichten aus Libyen ihren Höchststand erreicht hatten, sind sie um mehr als 20 USD/Barrel gefallen. Zudem ist die Brent-Terminkurve von einer ausgeprägten Backwardation in einen Contango übergegangen. Dieser Ausverkauf ist ausschließlich auf den Ausbruch des Coronavirus in China zurückzuführen. Zwar wirken sich die drastischen Maßnahmen der chinesischen Regierung zur Eindämmung des Virus unmittelbar spürbar auf die Ölnachfrage aus, wir gehen jedoch davon aus, dass der Markt inzwischen eine breiter angelegte Nachfrageverknappung infolge einer weltweiten Konjunkturabschwächung oder möglicherweise einer weltweiten Rezession einpreist.
Wie stark ist die Ölnachfrage in China betroffen? Die chinesische Nachfrage nach Erdölprodukten beträgt rund 13 Mio. Barrel pro Tag und macht China damit nach den Vereinigten Staaten zum zweitgrößten Verbraucher der Welt (siehe Exhibit 10). Die nachstehende Tabelle zeigt die Aufteilung des Verbrauchs nach Produkten:

Aus China liegen uns nicht viele Informationen vor, anhand derer sich direkt berechnen ließe, wie stark die Ölnachfrage betroffen ist. Die vorhandenen Informationen deuten darauf hin, dass der Flug- und Bahnverkehr und sogar der Autoverkehr stark zurückgegangen sind; in einigen Städten herrscht auf den Straßen kaum noch Verkehr. Allein der Einbruch der Nachfrage im Verkehrssektor beläuft sich daher höchstwahrscheinlich auf 2 Mio. Barrel pro Tag oder sogar mehr, da zahlreiche internationale Flüge von und nach China ausgesetzt wurden.
Hinzu kommt, dass die Produktion in etwa 70 % des Landes nahezu zum Stillstand gekommen ist. In der vergangenen Woche haben einige Unternehmen den Betrieb wieder aufgenommen, jedoch nur in einer Minderheit der Werke in einigen Regionen. Viele Arbeitnehmer, die über das Neujahrsfest nach Hause gereist sind, müssen weiterhin zu Hause bleiben. Wir schätzen die derzeitige Gesamtauswirkung auf die Nachfrage auf rund 3 Mio. Barrel pro Tag. Das erscheint zwar viel, erklärt nach unserer Einschätzung für sich genommen jedoch nicht den drastischen Wechsel von der Backwardation in den Contango und den Preisrückgang von 20 USD/Barrel in weniger als vier Wochen. Wir glauben, dass der Ölmarkt eine anhaltende Belastung des weltweiten Wirtschaftswachstums einpreist, und zwar in einem Ausmaß, das eine erhebliche Wahrscheinlichkeit einer weltweiten Rezession widerspiegelt.
Wie groß muss der Rückgang der Ölnachfrage sein, um eine solche Verschiebung der Kurve zu rechtfertigen?
Mit unserem Modell, das Lagerbestände und Zeitspreads verknüpft, können wir ableiten, welchen Lageraufbau der Markt einpreist. Vor dem Ausbruch des Coronavirus lagen die Preise für kurzfristige Lieferung 20 % über den Preisen für länger laufende Kontrakte (5-Jahres-Terminpreis). Derzeit liegen die Preise für kurzfristige Lieferung 7 % unter dem Terminpreis. In unserem Modell zu Zeitspreads und Lagerbeständen entspricht eine solche Bewegung einem Aufbau der weltweiten Lagerbestände um 280 Millionen Barrel. Bei einem Nachfrageausfall von 3 Mio. Barrel pro Tag würde es selbst bei einem vollständigen Lockdown in China mehr als drei volle Monate dauern, bis diese Zahl erreicht ist; dabei wird zudem unterstellt, dass chinesische Unternehmen nach der Eindämmung des Virus keinen Teil der ausgefallenen Produktion (und damit der Ölnachfrage) nachholen. Nach unserer Einschätzung spiegelt die Verschiebung der Brent-Terminstruktur daher nicht allein die ausgefallene chinesische Nachfrage wider, sondern eine deutliche Verschlechterung des weltweiten Wirtschaftswachstums[1].
Geht man davon aus, dass die ausgefallene chinesische Nachfrage eher bei 100 Millionen Barrel liegt, müssten 160 Millionen Barrel des Lageraufbaus (450 kb/d) aus einem geringeren Wirtschaftswachstum außerhalb Chinas resultieren. Unser Modell zur weltweiten Nachfrage zeigt, dass eine Veränderung des weltweiten BIP um 1 % einer Ölnachfrage von 1 Mio. Barrel pro Tag entspricht. Der Markt preist damit zusätzlich zur Abschwächung in China eine Verlangsamung des weltweiten BIP um 0,5 % ein. Mit anderen Worten: Der Ölmarkt preist ein weltweites Wirtschaftswachstum von deutlich unter 3 % ein. Laut dem IWF war dies zuletzt während der Finanzkrise im Jahr 2009 der Fall. Davor muss man bis zum Platzen der Dotcom-Blase im Jahr 2002 zurückgehen, um ähnliche Zahlen zu finden.

Interessanterweise sind die Rohstoffmärkte – Öl und Kupfer, aber auch LNG und Frachtraten – die einzigen Märkte, die diese Sichtweise zu spiegeln scheinen. Die Aktienmärkte hingegen erreichten sogar während der Ausbreitung des Virus in China neue Höchststände. Zwar korrigierten die Aktien in der vergangenen Woche deutlich, doch sind die Aktienmärkte weitaus weniger stark gefallen als die Rohstoffe.
Möglicherweise befanden wir uns bereits vor dem Ausbruch des Coronavirus in einer Rezession
Es mag überraschen, aber niemand hat die weltweite Ölnachfrage wirklich gut im Griff. Man sollte meinen, dass es angesichts der Bedeutung von Öl für die Weltwirtschaft detaillierte Echtzeitdaten zur Ölnachfrage rund um den Globus gäbe. In Wirklichkeit sind alle Nachfragedaten von sehr schlechter Qualität, werden mit einer Verzögerung von zwei bis drei Monaten gemeldet und sind im Umfang sehr begrenzt (wir verfügen nur über Daten für die OECD-Länder, auf die weniger als die Hälfte der weltweiten Nachfrage entfällt). Hinzu kommt, dass die gemeldeten Daten nicht die tatsächliche Nachfrage abbilden, sondern die sogenannte implizite Nachfrage.
Das heißt: Die OECD-Mitgliedsländer sind verpflichtet, die Produktion von Öl und Mineralölprodukten, die Bestandsveränderungen sowie Importe und Exporte zu melden. Aus diesen Datenpunkten wird die implizite Nachfrage berechnet. Wie viel tatsächlich von Autos, Lastwagen, Flugzeugen und Heizkesseln verbraucht wird, ist unbekannt. Für die meisten Regionen wissen wir nicht einmal, wie viel Benzin an den Tankstellen verkauft wird. Einige OECD-Länder melden zwar wöchentlich die implizite Nachfrage, doch wird diese oft einige Monate später stark revidiert, sodass der Ölmarkt die wöchentlichen Nachfrageberichte außer Acht lässt (der Markt konzentriert sich fast ausschließlich auf die Lagerbestandsberichte, da diese als am wenigsten verzerrt gelten). Die beste verfügbare Schätzung für die OECD-Nachfrage ist daher in der Regel einige Monate alt, und selbst diese Daten werden oft noch Jahre später revidiert.
Für Länder außerhalb der OECD sind Nachfragedaten noch schwieriger zu beschaffen. Die meisten Nicht-OECD-Länder melden überhaupt keine Daten. Einige, etwa China, melden zwar Daten, doch ergeben sich teilweise so seltsame Resultate, dass die Berechnung der impliziten Nachfrage zwecklos wird. Daher wird die Nachfrage außerhalb der OECD in der Regel lediglich anhand von Wirtschaftswachstumsprognosen geschätzt. Die üblicherweise gemeldeten und zitierten Daten zur weltweiten Ölnachfrage sind somit schlicht eine Mischung aus notorisch schlechten Daten zur impliziten OECD-Nachfrage und noch weniger verlässlichen Schätzungen auf Basis von BIP-Prognosen.
Zudem veröffentlichen Ölagenturen wie die IEA in der Regel Bilanzen, die nicht aufgehen. Das heißt, Angebot minus Nachfrage entspricht auf globaler Ebene nicht den Bestandsveränderungen. Die IEA berechnet die Nachfrage zwar von unten nach oben als implizite Nachfrage für jedes einzelne Land, doch wenn dieselben Daten für eine Top-down-Berechnung der impliziten Nachfrage für die Welt herangezogen werden, bleibt ein erheblicher Fehlerterm. Als Grund hierfür wird üblicherweise angeführt, dass Bestandsveränderungen außerhalb der OECD nicht in die Bilanz einfließen. Wir verfügen jedoch über einige Bestandsdaten größerer Volkswirtschaften außerhalb der OECD, und ihre Berücksichtigung verbessert diese Bilanzen in der Regel nicht, sondern verschlechtert sie häufig.
Um sich ein Bild vom Stand der weltweiten Nachfrage zu machen, berechnen wir daher die implizite Nachfrage von oben nach unten. Das heißt, wir aggregieren die Veränderungen der weltweiten Lagerbestände, einschließlich des Öls auf See, und addieren das Angebot; die Summe sollte der weltweiten Nachfrage entsprechen. Wichtig: Unsere Zahl zur impliziten Nachfrage für 2019 zeigt mit nur 0,7 Mio. Barrel pro Tag gegenüber dem Vorjahr eine sehr schwache Nachfrage. Das liegt unter dem, was die meisten Prognoseagenturen ausweisen. Außerdem war die implizite Nachfrage im ersten Halbjahr 2019 noch solide, verlangsamte sich im zweiten Halbjahr 2019 jedoch dramatisch.

Die jüngsten Zahlen deuten darauf hin, dass das globale Nachfragewachstum im zweiten Halbjahr 2019 gegenüber dem Vorjahr kaum positiv war. Das wäre mit einem globalen BIP-Wachstum von nur 2 % vereinbar. Zwar dürften die Daten für den jüngsten Monat noch einige Revisionen erfahren, doch haben die letzten Revisionen größere Lageraufbauten gezeigt als zuvor gemeldet. Auch in anderen Bereichen der Mineralölmärkte sehen wir Anzeichen für eine wirtschaftliche Schwäche. So war beispielsweise die Nachfrage der Chemiebranche, oft ein Frühwarnzeichen für eine konjunkturelle Abkühlung, in den vergangenen Monaten sehr schwach.
Ist der Ölmarkt pessimistisch genug?
Der Ölmarkt ist einer der wenigen Märkte, die eine größere globale wirtschaftliche Auswirkung des Virusausbruchs einpreisen. Unserer Einschätzung nach ist das, was in der aktuellen Terminkurve eingepreist ist, jedoch weiterhin zu optimistisch. Die derzeit unterstellten 0,5 % sind das absolute Minimum dessen, was wir als mögliche Folgen für die Weltwirtschaft erwarten. Dafür wäre erforderlich, dass:
- die drastischen Maßnahmen in China in den kommenden Wochen aufgehoben werden und die Geschäftstätigkeit zur Normalität zurückkehrt (mit umfangreichen fiskalischen Impulsen im zweiten Halbjahr 2020),
- andere Regierungen auf vergleichbare Maßnahmen verzichten (keine weitreichenden Reiseverbote und Ausgangssperren),
- Unternehmen außerhalb Chinas darauf verzichten, Werke und Büros zu schließen, und es ihnen gelingt, produktiv zu bleiben,
- die Bevölkerung weitgehend akzeptiert, dass sie sich möglicherweise irgendwann mit dem Virus infiziert, und ihren gewohnten Alltag fortsetzt.
Dieses Szenario erscheint zunehmend unwahrscheinlich. Frankreich meldete vergangene Woche, die touristische Aktivität sei um 30–40 % zurückgegangen. Zum Zeitpunkt dieser Meldung gab es in dem Land erst 12 bestätigte Fälle, sodass Frankreich nicht in besonderem Maße von Reisestornierungen betroffen gewesen sein kann. Wir können daher davon ausgehen, dass die weltweite Reiseaktivität inzwischen stark beeinträchtigt ist. Italien verzeichnet mittlerweile über 2000 Fälle, da sich das Virus im Norden des Landes ausbreitet. Südkorea schließt Werke, und Japan hat angekündigt, alle Schulen bis zu den Frühjahrsferien zu schließen. Globale Lieferketten sind nicht mehr nur deshalb betroffen, weil chinesische Unternehmen nicht liefern können, sondern zunehmend auch, weil Hersteller aus anderen Ländern beeinträchtigt sind. Zwar ist zunächst das Angebot betroffen, wir erwarten jedoch, dass in der Folge auch die Nachfrage leiden wird. Entlassungen bedeuten, dass den Menschen weniger verfügbares Einkommen bleibt. Das Gastgewerbe wird hart getroffen, der Einzelhandel ebenso. Die Autoverkäufe in China sind eingebrochen, und es gibt erste Anzeichen dafür, dass sich der Autoabsatz auch in Europa bereits verlangsamt. Wir sind der Ansicht, dass – trotz des Ausverkaufs – kaum etwas davon derzeit an den Ölmärkten eingepreist ist, und noch weniger in anderen Anlageklassen wie Aktien.
Fazit
Die Märkte zeigten sich vor dem Ausbruch des Coronavirus recht euphorisch angesichts etwas besserer Einkaufsmanagerindizes (PMI). Der IWF hatte eine Wiederbeschleunigung des Wachstums von 3 % im Jahr 2019 auf 3,4 % prognostiziert. Aller Wahrscheinlichkeit nach wird das Coronavirus das Wachstum im Jahr 2020 deutlich unter 3 % drücken, selbst im „eingedämmten“ Szenario mit minimalen Folgewirkungen auf andere Volkswirtschaften, sei es über Lieferketteneffekte oder eine geringere Nachfrage Chinas nach Gütern (Rohstoffen).
Sollte die Wirtschaftstätigkeit jedoch bereits im zweiten Halbjahr 2019 deutlich schwächer gewesen sein als allgemein angenommen, könnte das Coronavirus genau der Auslöser sein, der die Weltwirtschaft endgültig in eine tiefere Rezession stürzt.
In einem solchen Szenario würden wir erwarten, dass sich die Aktienkurse in den kommenden Wochen der Realität anpassen.
Zugleich dürfte dies für Gold sehr positiv sein. Trotz der kurzfristigen deflationären Effekte sinkender Rohstoffpreise erwarten wir, dass die Zentralbanken rasch auf das Vorgehen der Finanzkrise zurückgreifen: Sie dürften die Zinsen drastisch senken und eine Form der quantitativen Lockerung (Quantitative Easing, QE) oder eine direktere Form der Stimulierung (Helikoptergeld) einsetzen. Dies würde die Goldpreise mittelfristig deutlich nach oben treiben.
[1] Eine dreimonatige Stilllegung der chinesischen Wirtschaft würde die Weltwirtschaft ebenfalls in eine Rezession stürzen
Die in diesem Artikel geäußerten Ansichten und Meinungen sind die des Autors bzw. der Autoren und geben nicht die Ansichten von Goldmoney wieder, sofern dies nicht ausdrücklich angegeben ist. Der Artikel dient ausschließlich allgemeinen Informationszwecken und stellt weder seitens Goldmoney noch seitens des Autors bzw. der Autoren eine Rechts-, Finanz-, Steuer-, Anlage- oder Buchhaltungsberatung dar. Sie sollten sich nicht auf Informationen in diesem Artikel stützen oder auf deren Grundlage handeln, ohne zuvor unabhängigen fachlichen Rat einzuholen. Es wurde Sorgfalt darauf verwendet, dass die Informationen in diesem Artikel verlässlich sind; Goldmoney übernimmt jedoch keine Gewähr dafür, dass sie richtig, vollständig und aktuell sind und/oder als Hinweis auf zukünftige Ergebnisse verstanden werden können, und sie sollten nicht als solcher herangezogen werden. Goldmoney haftet nicht für Ansprüche, Verluste, Schäden oder Unannehmlichkeiten, die sich aus Informationen oder Meinungen in diesem Artikel ergeben. Jede Handlung auf Grundlage der in diesem Artikel enthaltenen Meinungen und Informationen erfolgt auf Ihr eigenes Risiko.