
Dieser Artikel erläutert die Auswirkungen der monetären Inflation auf das BIP. Das nominale BIP wird durch zusätzliches Geld und zusätzliche Kredite unmittelbar aufgebläht; das BIP-Wachstum spiegelt daher schlicht zusätzliches Geld in der Wirtschaft wider. Es gibt keinen Aufschluss über die zugrunde liegende wirtschaftliche Lage. Ob die Geldplaner es wissen oder nicht: Das BIP-Wachstum durch monetäre Expansion anzustreben, ist eine Tautologie. Es gelingt ihnen lediglich, eine tiefere Rezession zu verdecken, deren Kosten später sichtbar werden, wenn die Kaufkraft der Währung sinkt. Und trotz der Vernichtung von Vermögen durch die Entwertung der Währung werden wir in den kommenden Monaten einen noch aggressiveren Einsatz der monetären Expansion erleben. Eine inflationäre Lösung kann nicht gelingen; doch die künftigen BIP-Zahlen werden künstlich erhöht sein, was die politischen Entscheidungsträger ermutigen wird, einen gewissen Erfolg für sich zu reklamieren. Wir sollten jedoch den einfachen Zusammenhang zwischen größeren Geldmengen und den Zuwächsen verstehen, die sie dem BIP verleihen, denn er wird makroökonomische Analysten zu der irrigen Annahme verleiten, die Wirtschaft sei widerstandsfähiger, als sie tatsächlich ist.
Einleitung
Es ist äußerst selten, Kommentare zum Zusammenhang zwischen monetärer Expansion und BIP zu finden. Dabei hätte dies seit dem vergangenen März, als die Fed ankündigte, unbegrenzte Mengen an Dollar freizusetzen, das wichtigste Thema für Ökonomen und die Finanzpresse werden müssen. Doch es war kein Laut zu hören.
Dieses außergewöhnliche Schweigen lässt sich nur durch Unkenntnis des Themas erklären, vermutlich weil keiner der Makroökonomen, die aus den Universitäten der Welt strömen, es je als Forschungs- oder Diskussionsgegenstand in seiner Abschlussarbeit hatte.
Der Ausgangspunkt dieser Entdeckungsreise müsste ein Tabuthema sein, das Saysche Gesetz, das der große Gott Keynes mit einer Handbewegung abtat, um die Makroökonomie zu erfinden. Warum ist es relevant? Weil wir produzieren, um zu konsumieren. Und wenn wir es nicht tun, muss jemand anderes produzieren und dafür zahlen, dass wir konsumieren. Das ist ein ehernes Gesetz der Arbeitsteilung. Mit anderen Worten: Von geringfügigen Abweichungen abgesehen, entspricht die Produktion der Summe aus Konsum und aufgeschobenem Konsum (Ersparnissen).
Das gilt, solange die Behörden nicht am Tauschmittel, dem Geld, herumpfuschen. Eine gesunde Wirtschaft ist nicht eine, die „wächst“, sondern eine, in deren Produktion und Konsum nicht eingegriffen wird. Wäre das Geld solide und seine Menge unverändert, gäbe es Jahr für Jahr keine Veränderung des BIP. Als Produzenten würden wir weiterhin die Nachfrage und die Wünsche der Konsumenten antizipieren und darauf reagieren. Wir sind zugleich alle Konsumenten. Wer arbeitsunfähig ist, wird von seiner Familie und seinem sozialen Umfeld unterstützt. Wer arbeitslos wird, was stets die Folge einer Fehleinschätzung ist, muss umdenken und eine einträgliche Beschäftigung finden. Das ist Schumpeters schöpferische Zerstörung – ein fortlaufender Prozess, der grundlegend dafür ist, die Nachfrage zu befriedigen, bei der letztlich der Konsument König ist. Er ist grundlegend für eine gesunde Wirtschaft.
Auch wenn dies heute nur noch teilweise geschieht, bleibt es der Basisfall bei der Betrachtung aller wirtschaftlichen Themen. Unter Leugnung dessen hat sich der Staat eine Rolle geschaffen und, dank Keynes, das ökonomische Regelwerk umgeschrieben, indem er die Vorsilbe „Makro“ hinzufügte, das menschliche Handeln herausstrich und durch Aggregate und Durchschnitte ersetzte. Der Zusammenhang zwischen Geld – der vorübergehenden Aufbewahrung unserer Arbeit, damit sie ausgegeben werden kann – und der Wirtschaftstätigkeit ist nun unbestreitbar verzerrt.
Abbildung 1 veranschaulicht den Zusammenhang zwischen BIP und Geldmenge, indem sie den Anstieg des BIP vom Basisniveau 1980 bis Ende 2019 mit dem Anstieg der weit gefassten Geldmenge M2 vergleicht und die Differenz zwischen beiden ableitet. Dabei zeigt sich, dass die Differenz zwischen beiden, die dritte Linie, die um null schwankt, auf lange Sicht unbedeutend ist.
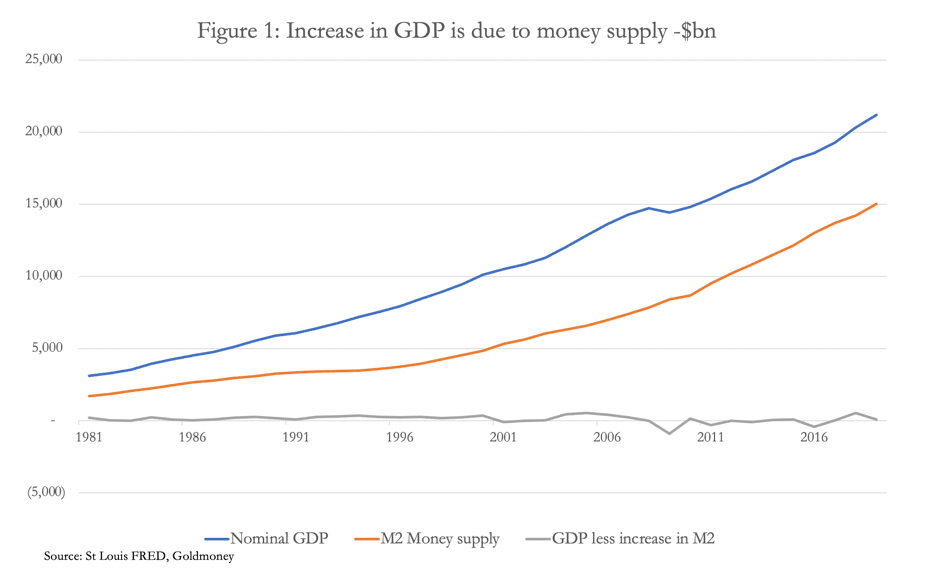
Der Grund ist einfach: „Wachstum“ des nominalen BIP ist lediglich Wachstum der Geldmenge und hat nichts mit wirtschaftlichem Fortschritt zu tun, den freie Märkte hervorbringen. Die geringen Abweichungen zwischen dem BIP und dem Anstieg von M2 sind allein darauf zurückzuführen, dass das BIP nicht alle wirtschaftlichen Aktivitäten erfasst, sondern nur diejenigen, die die Statistiker für zulässig erklärt haben. Würden alle vom BIP ausgeschlossenen Transaktionen berücksichtigt, ergäbe die Differenz schlicht null.
Die Logik sagt uns, dass dies so ist, doch die Neo-Keynesianer verstehen es nicht – Logik ist nicht ihre Stärke. Und es führt zu einem einfachen, aber vernichtenden Schluss: Bereinigt um den Anstieg der Geldmenge ist die US-Wirtschaft, gemessen am BIP, heute etwa so groß wie 1980, selbst unter Berücksichtigung der Bevölkerungsentwicklung. Es ist natürlich eine ganz andere Wirtschaft als damals. Trotz zunehmender staatlicher Eingriffe und Regulierung haben wir enorme Fortschritte bei Technologien, Markttrends und Lebensstandards erlebt – alles Ergebnisse des Privatsektors, und zwar trotz der Last unproduktiver, besteuernder, inflationierender, regulierender und verzerrender Regierungen.
Es beweist, dass sich wirtschaftlicher Fortschritt nicht messen lässt, sondern nur die Geldmenge, die bei Transaktionen verwendet wird. Die Bedeutung für das aktuelle Geschehen liegt darin, dass die Fed die Geldmenge seit März plötzlich erhöht hat, was die zu Beginn dieses Artikels aufgeworfene Frage stellt: Wie werden sich die BIP-Zahlen durch massives Gelddrucken verändern? Aus dem Sayschen Theorem wissen wir, dass diejenigen von uns, die weiterhin ihre Produktion gegen die Güter und Dienstleistungen tauschen, die sie benötigen und wünschen, dies auch künftig tun werden. Doch angesichts der Destabilisierung durch die Covid-19-Lockdowns, der Handelszölle und des Bestrebens der Banken, ihre überhöhten Bilanzhebel abzubauen, befindet sich die Weltwirtschaft in einer tiefen Rezession. Der nachstehende Screenshot von der Website des amerikanischen Bureau of Economic Analysis zeigt die Lage in den USA.

Bevor wir uns dem Kern unseres Themas zuwenden, sei darauf hingewiesen, dass der wahre Deflator des BIP das weit gefasste Geldmengenmaß sein sollte und nicht irgendeine konstruierte, am Verbraucherpreisindex orientierte Zahl, wie oben erörtert. Wenn wir diese Frage beiseitelassen, stellen wir fest, dass das BIP im zweiten Quartal 2020 mit einer annualisierten Rate von über 31 % einbrach, während M2 gleichzeitig um 9,4 % zunahm, was einer annualisierten Rate von 37,6 % entspricht. Da wir gezeigt haben, dass Veränderungen des nominalen BIP auf lange Sicht ausschließlich Veränderungen der weit gefassten Geldmenge widerspiegeln, können wir mit Zuversicht sagen, dass der Rückgang des BIP im letzten Quartal trotz der Zunahme der Geldmenge eingetreten ist, was darauf hindeutet, dass sie von Produzenten und Verbrauchern offenbar nicht ausgegeben wurde. Es stellt sich die Frage, warum.
Eine vorgebrachte Antwort lautet, die Sparquote sei sprunghaft gestiegen, wie die Grafik des FRED-Dienstes der St. Louis Fed zeigt.

Die Grafik spiegelt den Einbruch der Ausgaben wider, als die Menschen sich im Lockdown befanden, sowie die Schecks über 1.200 US-Dollar, die Ende April an die Haushalte verteilt wurden und den Höhepunkt der Grafik markieren. Es wird angenommen, dass es sich um gespartes Geld handelt, das ausgegeben wird, sobald die Normalität zurückkehrt. Seit April gab es eine Abwärtskorrektur, teilweise weil die Ausgaben wieder zugenommen haben. Da die Sparquote als der Prozentsatz des verfügbaren persönlichen Einkommens berechnet wird, der nicht ausgegeben wird, und angesichts der hohen privaten Verschuldung in der Bevölkerung, dürfte ein Großteil dieser sogenannten Ersparnisse bereits in Kreditkarten- und Schuldentilgungen geflossen sein – eine Kreditkontraktion.[i] Ebenso wahrscheinlich ist, dass angesichts steigender Arbeitslosigkeit und der Tatsache, dass vor dem Virus rund 80 % der amerikanischen Angestellten von Gehaltsscheck zu Gehaltsscheck lebten, von einer höheren Sparquote keine Rede sein kann; vielmehr haben sich die persönlichen Finanzen so stark verschlechtert, dass netto Geld von den Sparkonten abgehoben wird, nur um das Lebensnotwendige zu bezahlen.
Wenn wir uns erneut am Sayschen Theorem orientieren, stellen wir fest, dass nicht nur der Konsum, sondern auch die Produktion eingebrochen ist. Hinzuzufügen ist, dass das Saysche Theorem nicht den Anspruch erhebt, eine exakte statistische Übereinstimmung von Konsum und Produktion zu behaupten, da es stets eine Verzögerung zwischen der Ausweitung der Geldmenge und ihrer breiteren Zirkulation in der Wirtschaft gibt. Davon abgesehen sollten wir den annualisierten Rückgang des BIP im zweiten Quartal von 31,4 % um den annualisierten Anstieg der Geldmenge M2 von 36,4 % bereinigen. Das zeigt uns, dass die US-Wirtschaft in konstanten Dollar allein im zweiten Quartal um erstaunliche 56,4 % geschrumpft ist. Auch wenn zeitliche Unterschiede zwischen dem Einsatz zusätzlichen Fiat-Gelds und seiner vollständigen Abbildung im BIP die Genauigkeit dieser Zahl einschränken, ist die zugrunde liegende wirtschaftliche Lage daher weit schlechter, als die Schlagzeilenzahlen zeigen, und höhere Wachstumsraten der Geldmenge werden nur dazu dienen, den Ernst der tatsächlichen Lage weiter zu verschleiern.
Wir wissen, dass Geldplaner schlicht davon ausgehen, zusätzliches Geld müsse das BIP anregen. Für sie lautet die Lösung stets, die Geldmenge noch aggressiver zu erhöhen, vorausgesetzt, sie behalten die Kontrolle über die Preisinflationsstatistiken und die Zinssätze. Doch das gleicht dem Versuch, ein feuchtes Feuer mit dem letzten, ebenfalls feuchten Streichholz zu entzünden. Ob die Geldplaner es wissen oder nicht: Zusätzliches Geld im Umlauf erhöht lediglich die BIP-Zahl und zerstört zugleich das private Vermögen, von dem eine Volkswirtschaft lebt.
Geldentwertung auf den Bruttoproduktionswert anwenden
Das Ausmaß der Aufgabe, die Wirtschaft aus einer sich vertiefenden Rezession zu retten, ist weit größer, als das BIP allein vermuten lässt. Was für das Verhältnis zwischen Veränderungen der Geldmenge und dem BIP-Gesamtwert gilt, gilt auch für die Bruttoproduktion. Die Bruttoproduktion umfasst die Zwischenstufen der Produktion, aus denen sich die von den Verbrauchern gekauften Endprodukte zusammensetzen. [ii]

Wichtige Einschränkungen sind, dass der Anstieg von M2 als vollständig auf die BIP-Bestandteile wirkend angenommen wird, was offensichtlich nicht zutrifft, solange es nicht erfasste Ausgaben gibt, und dass er sich gleichmäßig auf die Sektoren der Bruttoproduktion verteilt, was ebenfalls nicht der Fall ist. Die Anpassung um den Anstieg der Geldmenge M2 verdeutlicht jedoch einen Gesamteffekt, der andernfalls unbeachtet bliebe.
Die Zahlen in der Tabelle sind nicht in der Art der BEA-Berechnung des BIP im früheren Screenshot annualisiert, da einige der Rückgänge so extrem sind, dass sie Einbrüche von nahezu oder über 100 % ausweisen würden. Dennoch ist deutlich zu erkennen, dass 2020 unter Berücksichtigung des Anstiegs von M2 für alle Sektoren der US-Wirtschaft ein desaströses Jahr war, selbst unter Einbeziehung der Unterkategorie Bundesregierung.
Die Ausgaben der Bundesregierung sind nominal gestiegen, doch wenn man die Geldinflation berücksichtigt, können sie nie genug zunehmen, um die Entwertung des Dollars auszugleichen. Erst wenn man die künftigen Auswirkungen der gegenwärtigen Entwertung auf das allgemeine Preisniveau unterstellt, wird der rein statistische Charakter der Erholung des nominalen BIP offenkundig. Dann stellt sich jedoch die Frage, ob eine inflationäre Geldpolitik ohne eine erhebliche Anhebung der Zinsen fortgesetzt werden kann.
Die Unternehmen werden nun ihre internen Prognosen für den Rest des Jahres anpassen, angesichts der bisher veränderten Bedingungen sowie des offenbar erneuten Aufflammens des Coronavirus. Angesichts der damit verbundenen Unsicherheiten werden sie sich durch Kostensenkungen schützen, einschließlich beim Personal. Mit großer Wahrscheinlichkeit wird es eine zweite Welle der Geschäftsschrumpfung geben, die eine neue Runde geldpolitischer Stimulierung auslöst, welche bereits bereitsteht, aber wegen politischer Auseinandersetzungen vor der Präsidentschaftswahl verzögert wird. Hinzu kommt, dass die Banken den Unternehmen signalisieren, dass Bankkredite zunehmend schwerer zu bekommen sind.
Bei den Lieferketten, deren Größenordnung in etwa durch die Bruttoproduktion abgebildet wird, wird die Fed versuchen, private Lieferketten im Umfang von 30.215 Mrd. US-Dollar mittels Inflation aus der Krise zu führen. Da die Geldinflation bislang nicht verhindern konnte, dass die Produktion der privaten Hersteller im ersten Halbjahr nominal um 11,3 % zurückging, scheint es, dass wir uns erst in der Anfangsphase eines beschleunigten Schubs der Gelddruckerei befinden.
Der Kampf gegen die deflationären Kräfte
Die Fed muss nicht nur die Lieferketten stützen, sondern auch jede Schrumpfung der Bankkredite ausgleichen, es geht also nicht allein darum, eine Geldlücke zu füllen. Die Kredite an Unternehmen gehen bereits zurück, wie der nachstehende Screenshot zeigt.

Die Ausweitung der Kredite und Leasingverträge im Bankkredit um 850 Mrd. US-Dollar begann Mitte Februar, kurz nachdem die Rezession als eingetreten galt. Zu diesem Zeitpunkt begannen die Unternehmen, einen wirtschaftlichen Kälteeinbruch zu spüren, und angesichts ihrer hohen Verschuldung hatten die Banken kaum eine Alternative dazu, zusätzliche Mittel für das Umlaufvermögen bereitzustellen, aus Furcht, eine Lawine notleidender Kredite auszulösen. Die Fed war sich der aufziehenden Gefahr offensichtlich bewusst, senkte ihren Leitzins von einem Prozent auf null und gab am 23. März eine Notfallerklärung des FOMC ab, in der sie unbegrenzte Geldinflation versprach.
Der Großteil des Anstiegs der Kredite und Leasingverträge erfolgte nach den Maßnahmen der Fed Ende März. Vermutlich wurden die Banken von der Fed im Rahmen des umfassenderen Rettungspakets unter Druck gesetzt, und die Banken wussten, dass sie ihre Unterstützung für Kreditnehmer erhöhen mussten. Ihr Anteil am überwiegend mit Ramschanleihen verbundenen Markt für besicherte Kreditverbriefungen reicht allein aus, um das Kapital des Bankensektors zu vernichten. Zweifellos soll die Unterstützung der Fed für den Markt für Unternehmensanleihen durch Käufe von BlackRock die Ängste der Banker dämpfen. Doch ab Mitte Mai setzte ein Rückgang der Unternehmenskredite ein, als die Banken allmählich begannen, ihre Bilanzen zu schützen.
Auch die Verbraucher werden zunehmend unter Druck gesetzt. In Großbritannien haben die Banken die Zinsen für vereinbarte Überziehungskredite auf wucherische 40 % angehoben und, wo immer möglich, die Kreditkartenlimits gesenkt. Geschieht in den USA etwas Ähnliches? Die Antwort lautet offenbar ja, wie die nächste Grafik von FRED zeigt.
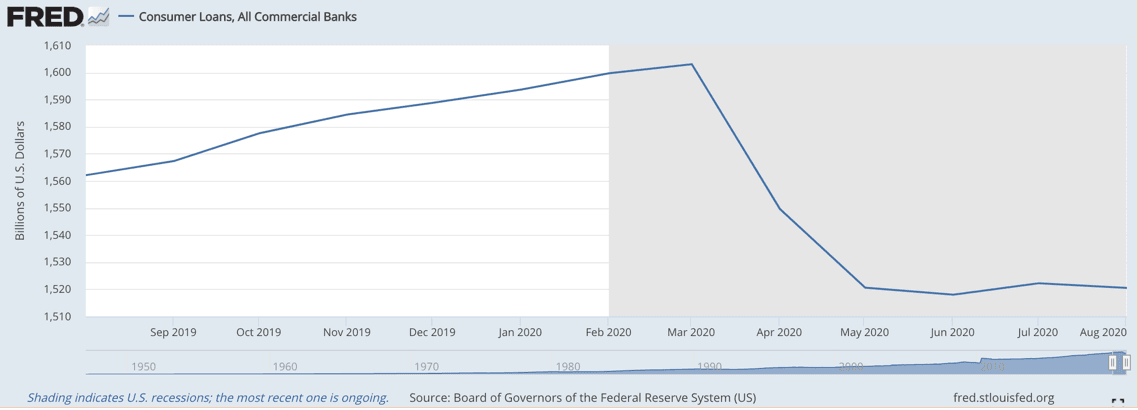
Während die Banken eifrig notleidende Unternehmen finanzierten, kürzten sie die Kredite an Verbraucher. Obwohl das Ausmaß ein anderes ist, erschwert der Rückgang der Verbraucherkredite das Überleben der Unternehmen, insbesondere des Einzelhandels.
Die Finanzierung des Defizits
Nachdem die Bundesregierung sich für ein angebotsorientiertes Konjunkturprogramm entschieden hatte, ging sie mit einem Haushaltsdefizit von einer Billion US-Dollar in die Pandemie. Nach Schätzungen des CBO belief sich dieses im vergangenen Haushaltsjahr auf 3,3 Billionen US-Dollar. In den Monaten von März bis Ende September lag es, aufs Jahr hochgerechnet, bei 4,6 Billionen US-Dollar. Das neue Haushaltsjahr, das Anfang Oktober begann, dürfte mindestens ebenso schlecht ausfallen. Man hatte auf eine rasche V-förmige Erholung gehofft, doch diese kann nun ausgeschlossen werden, und wie oben erwähnt, haben die Unternehmen ihre Kostensenkungen noch nicht abgeschlossen.
Staatsausgaben sind sowohl im BIP als auch in der Bruttoproduktion enthalten. Kürzungen der Staatsausgaben sind daher ein Gegenwind für die Aufrechterhaltung der BIP-Trugbilder. Aus diesem Grund wird das US-Finanzministerium Ausgabenkürzungen als kontraproduktiv ansehen. Die Staatsausgaben werden daher wahrscheinlich im Rahmen eines Maßnahmenpakets noch deutlich erhöht werden, um weiterhin immer größere Geldmengen in die Wirtschaft zu pumpen.
Auch Erhöhungen der allgemeinen Steuerlast können ausgeschlossen werden. Statistisch lassen sie sich zwar als Transfers innerhalb der Gesamtwirtschaft betrachten, doch aus Sicht der Regierungsökonomen ergibt es keinen Sinn, Produktion und Konsum zu fördern, indem man dem BIP des privaten Sektors Geld zuführt und es anschließend wieder abschöpft. Stattdessen werden sie sich mit an Sicherheit grenzender Wahrscheinlichkeit einreden, dass an den früheren angebotsorientierten Maßnahmen festgehalten werden muss und diese beschleunigt werden sollten. Und wie wir gesehen haben, ist den Verbrauchern bereits Geld per „Hubschrauber“ auf ihre Bankkonten abgeworfen worden, weitere Abwürfe werden folgen.
Weitere Korrekturen
Es gibt neben der Geldmengenausweitung andere Möglichkeiten, das BIP zu steigern, etwa indem man seinen Umfang erweitert. Sofern sie noch nicht enthalten sind, können Tätigkeiten wie Prostitution, Glücksspiel, Drogenhandel sowie der Schmuggel von Alkohol und Tabak hinzugerechnet und geschätzt und damit zur Stützung des BIP herangezogen werden. Im Vereinigten Königreich schätzte das Office for National Statistics im Jahr 2014, dass diese Kategorien zusammen mit weiteren Änderungen an den BIP-Bestandteilen das BIP, gemessen in Preisen von 2009, um vier bis fünf Prozent erhöhen würden.[iii]
Ein weiterer Zuwachs des BIP würde sich aus der Abschaffung des Bargeldes ergeben, einem Prozess, der bereits weit fortgeschritten ist und durch das Coronavirus beschleunigt wurde. Achten Sie auf medizinische Regierungspropaganda darüber, wie lange das Virus auf Banknoten und Münzen überlebt.
Zusammenfassung und Schlussfolgerung
Die Verfälschung der BIP-Zahlen durch beschleunigte Geldmengenausweitung wird unterschätzt und muss verstanden werden. Berücksichtigt man die heutige unvermeidliche und anhaltende Entwertung der Papierwährung, ist die daraus entstandene wirtschaftliche Zerstörung nicht nur weitaus größer, als die BIP-Schlagzeilenzahlen vermuten lassen. Die Fortsetzung der inflationären Politik stützt zudem lediglich die Statistik, während sich die zugrunde liegende wirtschaftliche Lage erheblich verschlechtert.
Dies wird die politischen Planer nicht davon abhalten, an der Inflationspolitik festzuhalten. Ihnen ist es vielleicht nicht bewusst, doch angesichts des dramatischen Einbruchs ihrer Volkswirtschaften in diesem Jahr kann die Politik, das nominale BIP durch die Ausgabe unbegrenzter Währungsmengen robust erscheinen zu lassen, letztlich nicht erfolgreich sein. Eine zweite Coronawelle macht die Hoffnungen auf eine rasche wirtschaftliche Erholung zunichte. Das bedeutet, dass Unternehmen sich der Realität stellen müssen, in einem schrumpfenden Geschäftsumfeld überdehnt zu sein, während ihre Einkaufspreise infolge der Geldentwertung steigen.
Die Fed hat sich faktisch verpflichtet, sämtliche wirtschaftlichen und finanziellen Aktivitäten mit neu geschaffenem Geld zu stützen. Dazu gehören die Finanzierung rekordhoher Haushaltsdefizite, die Absicherung von Lieferketten, der Ersatz schrumpfender Bankkredite und die Stützung insolventer Banken. Darüber hinaus muss sie dafür sorgen, dass die Finanzmärkte, insbesondere für Staatsschulden, stabil bleiben, damit die Zinskosten der Schulden des US-Finanzministeriums nahe der Nullgrenze gehalten werden.
Und schließlich besteht das einzige wirkliche Instrument der Fed in der Ausweitung der Geldmenge M1, die derzeit 5,577 Billionen US-Dollar beträgt. Wie viele Vielfache dieses Betrags werden erforderlich sein? Das Fünf- oder Zehnfache oder sogar noch mehr?
[i] Siehe https://www.zerohedge.com/markets/us-consumer-credit-unexpectedly-tumbles-americans-paid-down-credit-cards-after-stimulus
[ii] Die Tabelle in Abbildung 2 ist eine gekürzte Fassung der vom BEA veröffentlichten Tabelle, ergänzt um die beiden letzten Spalten. Siehe https://apps.bea.gov/iTable/iTable.cfm?reqid=150&step=2&isuri=1&categories=gdpxind
[iii] Siehe https://webarchive.nationalarchives.gov.uk/20160108141658/http://www.ons.gov.uk/ons/dcp171766_365274.pdf
Die in diesem Artikel geäußerten Ansichten und Meinungen sind die des Autors bzw. der Autoren und geben nicht die Ansichten von Goldmoney wieder, sofern dies nicht ausdrücklich angegeben ist. Der Artikel dient ausschließlich allgemeinen Informationszwecken und stellt weder seitens Goldmoney noch seitens des Autors bzw. der Autoren eine Rechts-, Finanz-, Steuer-, Anlage- oder Buchhaltungsberatung dar. Sie sollten sich nicht auf Informationen in diesem Artikel stützen oder auf deren Grundlage handeln, ohne zuvor unabhängigen fachlichen Rat einzuholen. Es wurde Sorgfalt darauf verwendet, dass die Informationen in diesem Artikel verlässlich sind; Goldmoney übernimmt jedoch keine Gewähr dafür, dass sie richtig, vollständig und aktuell sind und/oder als Hinweis auf zukünftige Ergebnisse verstanden werden können, und sie sollten nicht als solcher herangezogen werden. Goldmoney haftet nicht für Ansprüche, Verluste, Schäden oder Unannehmlichkeiten, die sich aus Informationen oder Meinungen in diesem Artikel ergeben. Jede Handlung auf Grundlage der in diesem Artikel enthaltenen Meinungen und Informationen erfolgt auf Ihr eigenes Risiko.