
Trotz der Nachfrage nach Anlagegold im Gefolge der globalen Finanzkrise befindet sich die westliche Nachfrage nach Goldschmuck seit mehreren Jahrzehnten im Rückgang. Dies ist vor allem das Ergebnis einer Branche, die dazu neigte, Wegwerf-Modeartikel statt wertbeständigen Schmuck herzustellen. Bislang war das Sparen in Gold in den westlichen Volkswirtschaften nur in Form von Münzen, Barren oder ETFs möglich. Das Sparen in Gold über Schmuck war schlicht keine Option. Da Menē dies ändern wird, könnte dies zu einem grundlegenden Wandel in der Sichtweise auf Gold im Westen führen und schließlich eine Trendumkehr bei der westlichen Nachfrage nach Goldschmuck einleiten. Als Nebeneffekt könnte es auch tiefgreifende Auswirkungen darauf haben, wie die weltweite Nachfrage nach Goldschmuck und die Nachfrage nach Anlagegold zusammenwirken.
Die gesamte Analyse als PDF hier ansehen.
Medien, Branchenexperten und Analysten berichten häufig über die sich verändernde Nachfrage der Goldschmuckindustrie. In diesen Berichten wird meist unterstellt, dass eine geringere Schmucknachfrage ein Zeichen der Schwäche des Goldmarkts sei und umgekehrt. Dies offenbart jedoch ein grundlegendes Missverständnis von Gold.
Die „Nachfrage“ nach Gold lässt sich nicht mit der Nachfrage nach Einsatzrohstoffen wie Öl, Stahl oder Getreide vergleichen. Rohstoffe werden produziert, transportiert, gelagert, verbraucht und verschwinden dann (oder verursachen im Verhältnis zu ihren Nutzungskosten erhebliche Recycling- bzw. Wiederverwendungskosten). Gold wird produziert und immer wieder verwendet (in der ökonomischen Betrachtung, weil es Geld ist), mit nahezu keinen Grenzkosten der Nutzung, geringen Instandhaltungs- oder Haltekosten, und es verschwindet nie. Gold wird daher wegen seiner Nützlichkeit als Geld eher angesammelt als verbraucht (als Wertspeicher im Verhältnis zu anderen Rohstoffen, die zunächst produziert, dann verwendet werden und anschließend verschwinden).
Der Großteil des Goldes, das in Form von Schmuck gekauft wird, wird dennoch gekauft, weil es als Wertspeicher dient. Dieser Schmuck ist somit ein Ersatz für eine Goldmünze oder einen Goldbarren. Daher ist es wenig sinnvoll, die „Nachfrage“ nach Gold in Form von Schmuck zu betrachten und dabei die „Nachfrage“ in Form von Barren und Münzen (gewöhnlich als Investitionsnachfrage bezeichnet) zu ignorieren. Tatsächlich zeigt sich, dass die „Nachfrage“ nach Goldschmuck nahezu perfekt umgekehrt mit der Investitionsnachfrage korreliert (siehe Abbildung 1). Doch wenn die Nachfrage nach Goldschmuck nur eine weitere Form der Investitionsnachfrage ist, wie kommt es dann, dass beide so stark schwanken und dadurch diese stark inverse Korrelation offenbaren? Um das zu beantworten, müssen wir den weltweiten Goldschmuckmarkt genauer betrachten.
DER WELTWEITE GOLDSCHMUCKMARKT
Laut Daten des World Gold Council (WGC) haben Goldproduzenten in den vergangenen fünf Jahren durchschnittlich rund 3.100 Tonnen neues Gold pro Jahr gefördert. Weitere 1.300 Tonnen stammten aus recyceltem Gold, sodass das gesamte Goldangebot bei etwa 4.400 Tonnen pro Jahr lag. Davon wurden etwa 2.400 Tonnen zu Schmuck verarbeitet. Diese Schmucknachfrage ist jedoch weltweit sehr ungleich verteilt. Auf die aufstrebenden Märkte – insbesondere in Asien – entfielen rund 89 % der gesamten Schmucknachfrage, während die westlichen Länder nur die verbleibenden 11 % ausmachten. China, der größte Markt für Goldschmuck, kam allein auf 32 %, Indien, der zweitgrößte Markt, auf weitere 25 %. Üblicherweise wird dies mit historischen und kulturellen Gründen erklärt. In Indien beispielsweise wird Gold normalerweise Frischvermählten oder zur Geburt geschenkt. Wir sind jedoch der Ansicht, dass Tradition allein nicht erklären kann, warum westliche Verbraucher im Vergleich zu ihren östlichen Pendants so wenig Gold in Form von Schmuck ansammeln.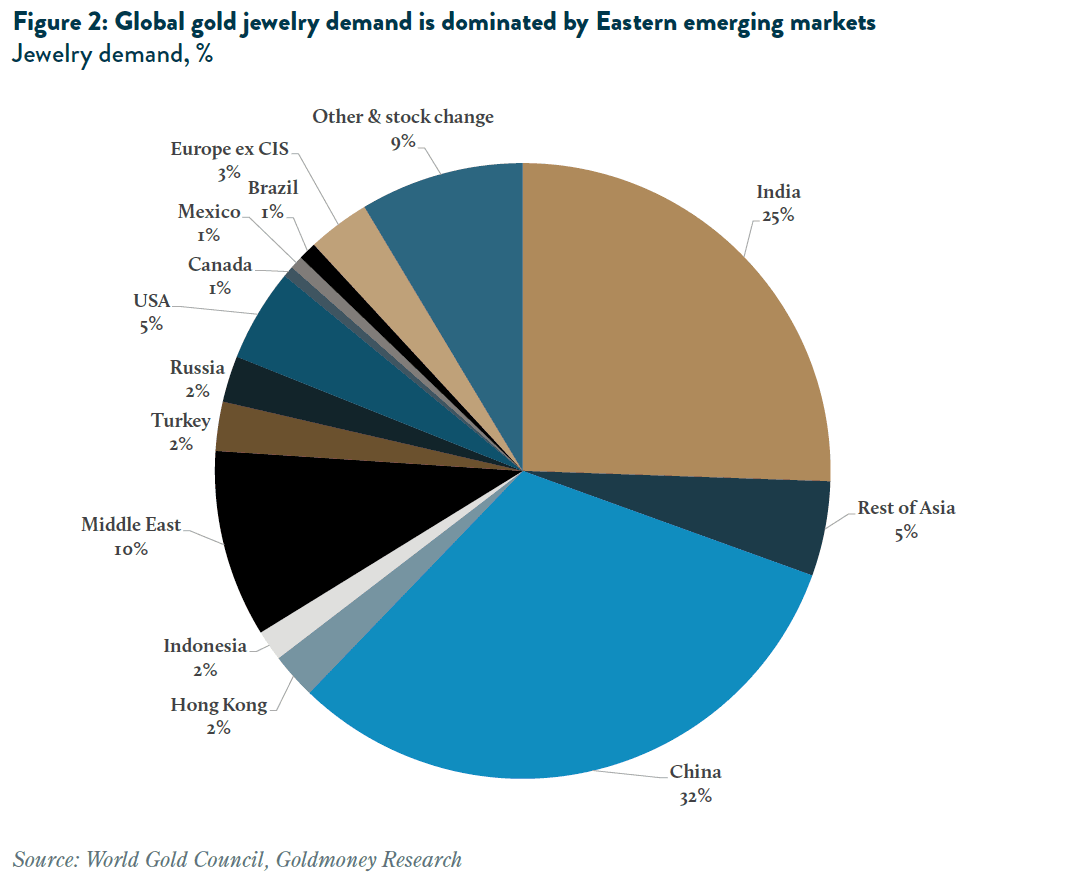
Um besser zu verstehen, warum die westliche Nachfrage nach Goldschmuck so schwach ist, treten wir zunächst einen Schritt zurück und analysieren ein Land mit einem lebendigen und funktionierenden Markt für Goldschmuck: Indien.
DER INDISCHE MARKT FÜR GOLDSCHMUCK
Laut dem World Gold Council hat Indien in den vergangenen fünf Jahren durchschnittlich rund 600 Tonnen Gold zu Schmuck verarbeitet. Darüber hinaus erwarb Indien jährlich etwa 250 Tonnen in Form von Münzen und Barren. Zunächst fällt auf, dass in Indien verkaufter Goldschmuck einen sehr hohen Goldgehalt aufweist. In einem Interview aus dem Jahr 20141 erklärte Rajesh Khosla, damals Geschäftsführer von MMTC-PAMP2: „Das Altgold, das wir zur Raffination erhalten, hat einen [Goldgehalt] zwischen 80 % und 85 %.“ Das bedeutet, dass die durchschnittliche Feinheit von recyceltem Goldschmuck in Indien bei etwa 20 Karat liegt. Die durchschnittliche Feinheit des verkauften Goldschmucks dürfte sogar noch höher liegen, da Bräute bei ihrer Hochzeit traditionell 24-karätiges Gold tragen. Recyceltes Gold erfasst zudem nicht den gesamten Goldschmuck, der in seiner ursprünglichen Form weiterverkauft wird, statt recycelt (eingeschmolzen und in einer Raffinerie neu gegossen) zu werden. Beim Recycling gibt es außerdem einen erheblichen Anreiz, Gold höherer Reinheit zu kaufen. Laut WGC erhalten Verkäufer von Goldschmuck zum Recycling in der Regel 100 % des Goldwerts bei Gold ab 22 Karat, 85 % bei 21-karätigem Gold und nur 75 % bei 18-karätigem Gold.3
Warum also ist Goldschmuck ein so fester Bestandteil der indischen Gesellschaft? In unserem Bericht aus dem Jahr 2016 „Indian gold jewelry demand reacts to prices, not vice versa“ haben wir erläutert, dass es wichtig ist, indischen Goldschmuck im Portfoliokontext zu verstehen.
„Gold ist in diesen Portfolios schlicht ein Geldbestand – weder ein Luxusgut noch eine Rohware –, ein Vorrat, der Wert speichert und mühelos die Kaufkraft gegenüber Rohstoffen angesichts exogenen Inflationsdrucks erhält.“
In dem Bericht haben wir den Begriff „dauerhafte Sparnachfrage“ („perpetual savings demand“) geprägt, um die Bedeutung von Gold als Sparinstrument in der indischen Gesellschaft hervorzuheben.
„Entscheidend ist zu verstehen, dass einige Quellen der „Nachfrage“ in der Goldbilanz Preissetzer und andere Preisnehmer sind. Wenn wir an Goldschmuck denken, denken wir typischerweise an teure Uhren und Designer-Halsketten. Der meiste Schmuck wird jedoch mit einem geringen Aufschlag auf den Goldpreis hergestellt und in Schwellenländern wie Indien als Ersparnis gekauft. Das unterscheidet sich stark von Goldschmuck im Westen, wo die Herstellungs- und Markenkosten den Wert des Goldes oft übersteigen. Ein großer Teil der indischen Bevölkerung hat keine andere Möglichkeit, Geld zu sparen, als in Gold. Es fehlt oft der Zugang zu Bankkonten, und die Inflation führt zu einem stetigen Verlust an Kaufkraft. Daher legen indische Landwirte und andere Arbeitskräfte ihre Gewinne oder Löhne schlicht in Gold an. Das meiste davon liegt in Form von Schmuck vor, es gibt es aber auch als Münzen (Medaillons) und kleine Barren. Unseres Wissens gibt es in der Goldbranche keine Standardbezeichnung für diese Nachfragequelle. Der Einfachheit halber nennen wir sie im weiteren Verlauf dieses Berichts „dauerhafte Sparnachfrage“. Sie ist eine permanente Quelle der Goldnachfrage. Wichtig ist: Wenn die indische Rupie (INR) abwertet, ziehen die Löhne und Gewinne der Landwirte nicht sofort nach. Steigen die Goldpreise in INR, können indische Käufer von Goldschmuck daher schlicht weniger Gold kaufen (bei gleichem Betrag in INR).“
Wichtig ist, dass in Indien die „dauerhafte Sparnachfrage“ umgekehrt mit der (überwiegend westlichen) „Investmentnachfrage“ in Form von ETFs, Barren und Münzen korreliert. Wenn die westliche „Investmentnachfrage“ steigt, sinkt die „dauerhafte Sparnachfrage“ in Indien4. Mit anderen Worten: Wenn die Realzinsen fallen und die „Investmentnachfrage“ – vor allem aus den Industrieländern – steigt, verzichten Schmuckkäufer in den Entwicklungsländern auf einen Teil ihrer Nachfrage. Der Mechanismus, durch den Schmuckkäufer dazu gedrängt werden, ihre Goldkäufe zu reduzieren, ist schlicht der Preis.
Es war (und ist) vernünftig, in Goldschmuck statt in Indischen Rupien zu sparen. Die Indische Rupie hat seit 1973 im Vergleich zu Gold 99,4 % ihres Wertes verloren, und es gab kein risikoarmes, verzinstes Instrument in Rupien, das dies hätte ausgleichen können, wie mein Kollege Alasdair Macleod in einem früheren Bericht dargelegt hat. Hinzu kommt, dass ein großer Teil der indischen Bevölkerung von vornherein keinen Zugang zu einem Bankkonto hat. Es liegt auf der Hand, dass indische Käufer von Goldschmuck schlicht fleißige Sparer und keine Modebewussten sind. Das heißt nicht, dass indischer Goldschmuck nicht modisch oder schön wäre. Jeder, der je das Vergnügen hatte, eine indische Hochzeit zu besuchen, kann das Gegenteil bezeugen. Der Goldschmuck, den indische Bräute tragen, ist von höchster Schönheit und strahlt eine Farbe aus, die nur 24-karätiges Gold hervorbringen kann. Indische Schmuckkäufer haben einfach erkannt, dass das Sparen in 24-karätigem Gold weitaus bessere Erträge liefert als das Halten einer Staatsanleihe, kein Gegenparteirisiko birgt und auf einer Feier sicherlich besser aussieht.
DER US-MARKT FÜR GOLDSCHMUCK
Damit kommen wir zum westlichen Goldschmuckmarkt. Wir verwenden den US-Markt für Goldschmuck als Stellvertreter für den westlichen Markt, da die Datenlage etwas besser ist als bei anderen Märkten, auch wenn sie angesichts der Größe der Branche immer noch überraschend schlecht ist. Man kann nur annehmen, dass der Datenmangel beabsichtigt ist, um Schmuckkäufer zu täuschen.
Das US Bureau of Economic Analysis berichtet, dass die Amerikaner 2016 über 85 Mrd. USD für Schmuck und Uhren ausgegeben haben, davon schätzungsweise 90 % für Schmuck. Den Daten des United States Geological Survey (USGS) zufolge enthielt dieser Schmuck jedoch weniger als 5 Mrd. USD an tatsächlichem Gold. Wie viel der 85 Mrd. USD wurde für Goldschmuck ausgegeben? Diese Frage lässt sich nicht leicht beantworten. Der World Gold Council schätzt, dass der Umsatz mit „Feingold“ 2016 in der Größenordnung von 14,6 Mrd. lag, wobei er sich auf Daten der US-Handelskammer5 aus dem Jahr 2013 stützt. Wäre somit das gesamte als Schmuck verkaufte Gold in der Kategorie „Feingoldschmuck“ erfasst, würde dies bedeuten, dass er mit einem Aufschlag von knapp über 200 % auf den Wert des enthaltenen Goldes verkauft wird. Mit anderen Worten: Der Goldwert (und damit der Wiederverkaufswert) eines durchschnittlichen in den USA verkauften Goldschmuckstücks würde nur etwa 30 % seines Verkaufspreises betragen.
Die verbleibenden 61,5 Mrd. USD an Schmuckumsätzen (die nicht als Feingold kategorisiert sind) enthalten jedoch höchstwahrscheinlich ebenfalls erhebliche Mengen an Gold. In den USA entfällt der Löwenanteil der Schmuckumsätze auf Diamantschmuck. Laut De Beers gaben die Amerikaner 2016 39 Mrd. USD für Diamantschmuck aus. De Beers legt jedoch nicht offen, wie viel davon auf die Steine selbst und wie viel auf die Anhänger und Ringe entfällt. Daher dürfte ein erheblicher Teil des in den USA als Schmuck verkauften Goldes ebenfalls in Diamantschmuck (und anderem Schmuck) enden. Das bedeutet, dass die Ausgaben des durchschnittlichen US-Verbrauchers für Goldschmuck wahrscheinlich deutlich höher lagen als die 14,6 Mrd. USD für Feingoldschmuck, was wiederum bedeutet, dass der durchschnittliche Aufschlag auf den Goldwert bei US-Schmuck deutlich über 200 % liegt. Mit anderen Worten: Der Wert des Goldes in den in den USA verkauften Goldschmuckstücken liegt wahrscheinlich deutlich unter 30 % dessen, was die Kunden zahlen. Wir schätzen, dass er eher bei 10-20 % liegt. Im Vergleich dazu liegt er in einem Markt wie Indien bei 80-90 %.
Für US-Käufer ist Goldschmuck daher kein effizientes Wertaufbewahrungsmittel. In dem Moment, in dem sie das Geschäft verlassen, hat ihr Schmuck 80-90 % an Wert verloren. Die Goldpreise müssen deshalb um 500-1000 % steigen, um diesen Verlust auszugleichen. Mit anderen Worten: Das durchschnittliche Stück Goldschmuck, das vor 1979 gekauft wurde, ist heute immer noch nicht seinen Preis in Gold wert! Für einen indischen Käufer sieht das ganz anders aus. Ein Goldring, der vor 1979 in Indien gekauft wurde, liegt in Indischen Rupien über 5200 % über dem damals gezahlten Preis. Wichtig ist: Auch in USD liegt er 470 % im Plus, einfach weil indische Schmuckkäufer für ihr Geld deutlich mehr Gold erhalten als Amerikaner.
Daher kaufen Amerikaner Goldschmuck heute hauptsächlich als Modeartikel und nicht als Geldanlage. Entsprechend scheinen sie zurückhaltend dabei zu sein, zu viel für Goldschmuck auszugeben. Im Durchschnitt haben Amerikaner pro Kopf in den vergangenen fünf Jahren nur 0,35 Gramm Gold pro Jahr in Form von Schmuck gekauft. Das entspricht einem Wert von etwa 15 USD, und wir schätzen, dass die Käufer rund 75 USD für diesen Schmuck bezahlt haben, was immer noch nur einen kleinen Teil der gesamten Schmuckausgaben von 250 USD pro Person ausmacht.
Wichtig ist, dass Amerikaner deutlich weniger Gold in Form von Schmuck kaufen als noch vor 20 Jahren. Daten des World Gold Council zufolge ist die Nachfrage des US-Schmucksektors seit 1997 um 42 % zurückgegangen. In anderen westlichen Märkten ist das Bild sogar noch düsterer: In Japan ist die Nachfrage des Schmucksektors um 63 % gesunken, in Deutschland um 72 % und in Italien um satte 78 %, und das ohne Bereinigung um Wirtschafts- und Bevölkerungswachstum. Gleichzeitig ist die Nachfrage des Schmucksektors sowohl in Indien als auch in China stabil bis steigend (siehe Abbildung 5).
Es ist auch nicht so, dass Amerikaner kein Interesse an Gold hätten. Während die Goldnachfrage des Schmucksektors kontinuierlich zurückgegangen ist, hat die Nachfrage in Form von ETFs, Barren und Münzen im Westen deutlich zugenommen. In den vergangenen 20 Jahren haben Amerikaner rund 1100 Tonnen Gold in Form von Barren und Münzen angesammelt. Anleger haben im gleichen Zeitraum weltweit weitere 2200 Tonnen in ETFs aufgebaut, wobei ein erheblicher Teil davon vermutlich von US-Bürgern gehalten wird. Auch Dienstleistungen wie unsere, die Menschen einen einfachen und effizienten Zugang zu physischem Metall im Eigentum bieten, voll versichert, geprüft und ohne jedes Kontrahentenrisiko, verzeichnen große Mittelzuflüsse. Doch anders als in Indien war das Ansammeln von Gold in Form von Schmuck im Westen schlicht keine leicht zugängliche Möglichkeit.
Bis heute. Am 15. Juni 2017 gab Goldmoney eine strategische Investition in ein neues Unternehmen namens Menē Inc. bekannt. Das neue Unternehmen ist ein Direct-to-Consumer-Feinschmuckunternehmen, das 24-karätigen Goldschmuck herstellen und online mit einem transparenten Preismodell verkaufen will. Genauer gesagt wird Goldschmuck auf der Menē-Website mit dem genauen Gewicht jedes Stücks und dem aktuellen Wert des enthaltenen Goldes angeboten. Menē schlägt dann eine Gebühr in der Größenordnung von 10-20 % für Design, Herstellung und Verpackung auf. Das Preismodell von Menē ist somit für den westlichen Schmuckmarkt sehr untypisch und ermöglicht es erstmals jedem, mit dem Sparen in Gold zu beginnen und zugleich täglich die Schönheit von 24-karätigem Goldschmuck zu genießen. Bei Goldmoney setzen wir uns für solides Geld ein. In ähnlicher Weise lässt sich sagen, dass Menē soliden Schmuck herstellt.
Zurück zur ursprünglichen Frage: Wenn die Nachfrage nach Goldschmuck nur eine weitere Form der Investitionsnachfrage ist, warum schwanken die beiden dann so stark und zeigen eine derart ausgeprägte inverse Korrelation? Die Antwort lautet, dass sich die westliche Goldnachfrage deutlich von der dauerhaften Spar-Nachfrage unterscheidet, die wir im Osten beobachten. Die westliche Goldnachfrage kommt in Wellen, meist dann, wenn Großanleger, besorgt über makroökonomische und geldpolitische Ereignisse, Zuflucht im Gold suchen, was dann wiederum zu einer geringeren Nachfrage nach Goldschmuck führen muss. Würde der Goldschmuckmarkt im Westen eine so wichtige Rolle spielen wie im Osten, sähe diese Dynamik höchstwahrscheinlich völlig anders aus. Wenn zum Beispiel geldpolitische Ereignisse wie die globale Finanzkrise von 2008 und die darauffolgende außergewöhnliche Geldpolitik der Zentralbanken in den betroffenen Volkswirtschaften zu einer gestiegenen Goldnachfrage führen, gibt es keinen wirtschaftlichen Grund, warum diese Nachfrage ausschließlich in Form von Barren und Münzen aufgetreten ist. Wäre Goldschmuck ein ebenso guter Wertspeicher wie eine Goldmünze, ist es vernünftig anzunehmen, dass die Nachfrage nach Goldschmuck in dieser Region genauso betroffen wäre.
Es wird sehr spannend zu sehen, wie Menē die Art und Weise verändern wird, wie wir im Westen Goldschmuck betrachten. Das große geldpolitische Experiment der Zentralbanken, das 2008 begann, hat eindeutig zur Suche nach einer Alternative zu Fiat-Währungen geführt. Mein Kollege John Butler hat in einem aktuellen Bericht ausführlich darüber geschrieben. Dies wurde durch die Sorgen um das globale Bankensystem noch verstärkt. Die jüngste Kursentwicklung bei Kryptowährungen ist nun der sichtbarste Indikator dafür, obwohl der allgemeine Anstieg der Preise liquider Vermögenswerte weitere, traditionellere Belege liefert. Aus diesem Grund wurde Goldmoney gegründet: um Menschen das Sparen außerhalb des Fiat-Währungssystems und außerhalb des Bankensystems zu ermöglichen.
Für viele Menschen ist der Kauf von physischem Gold und dessen unabhängige Aufbewahrung die bevorzugte Methode. Bis vor Kurzem waren Münzen und Barren die einzige Möglichkeit dazu. Doch nicht jeder möchte Goldmünzen besitzen. Schmuck zu besitzen, ist ein weitaus intuitiverer (und attraktiverer) Weg, in Gold zu sparen. Mit Menē ergibt dies endlich aus wirtschaftlicher Sicht Sinn und ist zugleich sehr bequem. Wir glauben, dass die Philosophie von Menē letztlich zu einer Trendumkehr bei der westlichen Nachfrage nach Goldschmuck führen könnte. Dies hätte tiefgreifende Auswirkungen darauf, wie die weltweite Nachfrage nach Goldschmuck und die Goldinvestitionsnachfrage zusammenwirken. Irgendwann könnten beide ununterscheidbar werden, wie es wahrscheinlich über weite Teile der Geschichte der Fall war.
1„How to Know the Gold You Buy in India Is Real“, WSJ, 2014
2Die Anlage von MMTC-PAMP wurde von der London Bullion Market Association als „Good Delivery“-Raffinerie für Gold und Silber akkreditiert und ist damit Indiens erste und einzige von der LBMA akkreditierte Gold- und Silberraffinerie.
3„India’s gold market: evolution and innovation“, World Gold Council, 2017, S. 64
4Dies gilt auch im globalen Maßstab.
5„US gold jewelry - an evolving industry“, WGC, 2017
Die in diesem Artikel geäußerten Ansichten und Meinungen sind die des Autors bzw. der Autoren und geben nicht die Ansichten von Goldmoney wieder, sofern dies nicht ausdrücklich angegeben ist. Der Artikel dient ausschließlich allgemeinen Informationszwecken und stellt weder seitens Goldmoney noch seitens des Autors bzw. der Autoren eine Rechts-, Finanz-, Steuer-, Anlage- oder Buchhaltungsberatung dar. Sie sollten sich nicht auf Informationen in diesem Artikel stützen oder auf deren Grundlage handeln, ohne zuvor unabhängigen fachlichen Rat einzuholen. Es wurde Sorgfalt darauf verwendet, dass die Informationen in diesem Artikel verlässlich sind; Goldmoney übernimmt jedoch keine Gewähr dafür, dass sie richtig, vollständig und aktuell sind und/oder als Hinweis auf zukünftige Ergebnisse verstanden werden können, und sie sollten nicht als solcher herangezogen werden. Goldmoney haftet nicht für Ansprüche, Verluste, Schäden oder Unannehmlichkeiten, die sich aus Informationen oder Meinungen in diesem Artikel ergeben. Jede Handlung auf Grundlage der in diesem Artikel enthaltenen Meinungen und Informationen erfolgt auf Ihr eigenes Risiko.