
Zweck dieser Mitteilung ist es, auf die extremen technischen Positionierungen am Markt für Gold und Silber aufmerksam zu machen. Die Informationen stammen aus den wöchentlichen Commitment-of-Traders-Berichten und den monatlichen Bank-Participation-Berichten. Dabei ist zu beachten, dass diese zwar die vollständigsten verfügbaren Marktberichte sind, sie aber im Wesentlichen die Absicherungs- und Spekulationsaktivität abbilden, die nicht mit der physischen Nachfrage gleichzusetzen ist. Sie erfassen auch nicht andere Papiermärkte, von denen einige an Bedeutung gewinnen, etwa die Shanghai Gold Futures Exchange.
Hintergrund dieser Märkte ist ein Mangel an physischem Bestand, spätestens seit Anfang 2013, wenn nicht schon früher, aufgrund der stark steigenden asiatischen Nachfrage. Das Ende der Hausse bei Edelmetallen fiel in das Jahr 2011, doch bis zur konzertierten Baisse-Attacke im April 2013 gab es im Westen keine nennenswerte Liquidation von physischem Gold. Seither hat die physische Liquidation von ETFs nicht ausgereicht, um die wachsende asiatische Nachfrage nach physischem Gold zu decken; diese wurde durch Verkäufe von Zentralbanken bedient. Die Lage bei Silber ist wegen der industriellen Nachfragekomponente komplexer, doch die Nachfragemuster für Silberinvestments scheinen weitgehend mit denen bei Gold übereinzustimmen.
Seit April 2013 gab es an der Comex drei Baisse-Attacken im Abstand von jeweils sechs Monaten: die erste vor genau einem Jahr, die zweite im Dezember, und die dritte läuft gerade. Die Baissiers scheinen ihre Attacken zeitlich auf die Rechnungsperioden zum Quartalsende abzustimmen, was auf koordinierte Manipulation hindeutet. Es stellt sich die Frage, ob die aktuelle Attacke Erfolg haben wird.
Gold
Die wichtigste Grafik zeigt die Short-Positionen in der Kategorie Managed Money. Dabei handelt es sich um große spekulative Händler, überwiegend Hedgefonds, Hochfrequenzhändler und algorithmusgesteuerte Fonds. Im Kern sind sie Trendfolger, die in steigenden Märkten kaufen und in fallenden Märkten verkaufen.
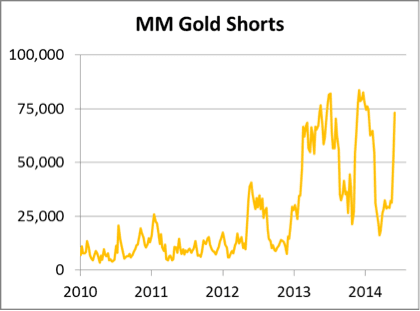
Man beachte, wie volatil diese Kennzahl geworden ist, seit die Hedgefonds überzeugt sind, dass sich Gold in einem Bärenmarkt befindet. Anfang 2013 wurde Insidern bewusst, dass eine große Baisse-Attacke geplant war, und die Shorts überstiegen erstmals 50.000 Kontrakte. Die erste große Spitze von über 75.000 Kontrakten trat im Juni 2013 auf, als Gold unter 1.200 US-Dollar fiel. Die Baissiers wurden anschließend ausgequetscht, bevor sie Anfang Dezember einen weiteren Angriff starteten, der Gold erneut unter 1.200 US-Dollar drückte. Diesmal hat sich Gold über 1.240 US-Dollar gehalten, und die Voraussetzungen für einen dritten Short-Squeeze sind gegeben, da sich die Shorts der Marke von 75.000 Kontrakten nähern.
Diese Grafik zeigt, dass die Kategorie Managed Money zum Ende des zweiten Quartals Short-Positionen aufbaut, in der Erwartung eines weiteren Preisrückgangs zum Quartalsende und neuer Tiefststände unter 1.200 US-Dollar.
Die Gegenseite dieser spekulativen Aktivität übernehmen die Banken und die kommerzielle Absicherung. Die nächste Grafik zeigt die Netto-Positionen US-amerikanischer und ausländischer Banken.

In den vergangenen dreieinhalb Jahren haben Banken außerhalb der USA eine konstante Netto-Short-Position von 40.000 Kontrakten gehalten. Das ist zu erwarten, denn Market Maker, und diese Rolle übernehmen die Edelmetallbanken faktisch, führen normalerweise ein Short-Buch. Vor dem Marktgipfel im September 2011 gerieten US-Banken (in der Regel drei oder vier) durch den Aufwärtstrend stark unter Druck, was sich in der raschen Ausweitung der Nachfrage nach synthetischen Gold-ETFs zeigte, bis der Preistrend 2012 ins Negative drehte.
Der Preiseinbruch im April 2013 ermöglichte es den US-Banken, tatsächlich Long-Positionen in Futures aufzubauen, und sie sind bis heute (knapp) netto long. Dies deutet darauf hin, dass die US-Banken dem Marktausgang gegenüber relativ neutral eingestellt sind, während Banken außerhalb der USA wie üblich auf der Baisse-Seite handeln und 32.818 Kontrakte short sind, was etwa 100 Tonnen Gold entspricht.
Die nächste Grafik zeigt die Nichtbank-Kommerziellen. Dazu gehören Minen und Schrotthändler, die ihre Produktion absichern, sowie Raffinerien und andere gewerbliche Käufer, die ihre geschätzte künftige Nachfrage absichern.
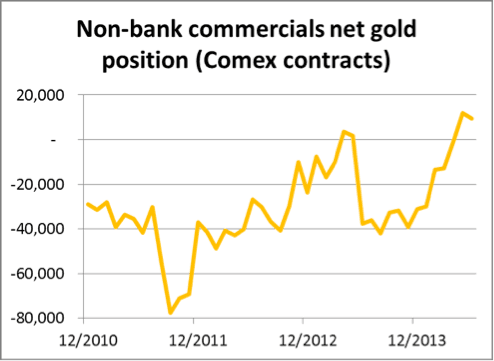
Die ausgeprägte Short-Position in der Zeit vor Ende 2011 spiegelte Absicherungsgeschäfte der Minen wider. Erwartungsgemäß nutzten sie die sich verbessernden Margen gegenüber den Förderkosten, um Gewinne zu sichern. Die Minen gerieten unter den Druck der Aktionäre, die Absicherung zu reduzieren, was sie bis April 2013 taten, als diese Grafik kurzzeitig ins Positive drehte. Der Preissturz in jenem Monat veränderte die Anlegerstimmung an den westlichen Kapitalmärkten, und die Minen begannen erneut abzusichern, während die Verarbeiter Käufe aufschoben. Als sich die Preise jedoch den Produktionskosten annäherten, ging die kommerzielle Absicherung so weit zurück, dass die Handelsunternehmen außerhalb des Bankensektors nun netto etwa 30 Tonnen long sind.
Dies ist eine ungewöhnliche Position am Terminmarkt. Sie zeigt uns, dass es bei diesen Preisen kein primäres Nettoangebot gibt, was erklärt, warum die US-Banken ein ausgeglichenes bis positives Buch halten. Nicht-US-Banken sehen ein Minenangebot der freien Welt von durchschnittlich etwa 8 Tonnen pro Tag, sodass ihre Short-Positionen etwa zwei bis drei Wochen dieses Angebots entsprechen.
Fazit
Wir steuern auf einen weiteren Bear Squeeze zu, der möglicherweise heftiger ausfallen wird als die beiden vorherigen, da es an ausgleichender Liquidität aus kommerziellen Absicherungen fehlt. Alles hängt von den US-Banken ab und davon, ob sie bei diesen Kursen erneut Short-Positionen eingehen wollen. Ihnen ist die Zunahme der asiatischen Nachfrage nicht verborgen, und sie werden ihre Short-Positionen voraussichtlich nicht wesentlich ausweiten. Zudem steht der Londoner Markt unter intensiver regulatorischer Beobachtung, und die Zukunft des täglichen Fixings ist ungewiss; daher dürften die Edelmetallbanken beim Eingehen aggressiver Positionen vorsichtiger sein.
Silber
Betrachten wir nun Silber anhand derselben Marktdaten. Die Überraschung zeigt sich in unserer ersten Grafik, die die Short-Positionen von Managed Money darstellt.

Diese Trendfolger sind möglicherweise in eine Falle geraten: Ihre Short-Positionen belaufen sich auf insgesamt 214.020.000 Unzen, was 25 % der weltweiten jährlichen Minenproduktion entspricht. Ob sie sich aus dieser Position befreien können, hängt davon ab, ob die Banken und die kommerziellen Absicherer die dafür nötige Liquidität bereitstellen.
Diese extreme Bären-Position wurde in gewissem Maße durch einen Anstieg der Long-Positionen von Managed Money ausgeglichen. Dazu gehören synthetische ETFs, sodass die Nettoposition fast immer long ist: bis zur aktuellen Bären-Attacke, die diese Anlegerkategorie netto auf 7.638 Kontrakte short gedreht hat. Der bevorstehende Auslauf des Juli-Kontrakts wird sich in den nächsten zwei Wochen erheblich auswirken, da etwa 97.000 Kontrakte geschlossen oder verlängert werden müssen.
Als Nächstes betrachten wir die Nettoposition der Banken aus dem Bank Participation Report.
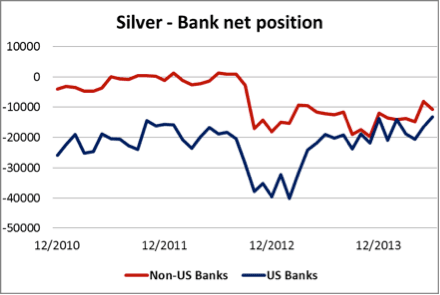
Das Interessante an dieser Grafik ist, dass die zwei oder drei US-Banken in diesem Markt ihre Netto-Short-Position auf den niedrigsten Stand der letzten vier Jahre reduziert haben. Außerdem haben Nicht-US-Banken ihre Netto-Short-Positionen auf etwa 10.000 Kontrakte verringert. Dies deutet darauf hin, dass die Banken als Gruppe der Ansicht sind, dass Silber mittelfristig kaum noch wesentlich fallen dürfte.
Die nächste Grafik zeigt die kommerziellen Marktteilnehmer außerhalb des Bankensektors.

Ohne die Banken halten Minenbetreiber, Raffinerien und industrielle Nutzer seit Oktober 2012 eine Netto-Long-Position, als laut CFTC ein kommerzieller Händler mit einer großen Short-Position als Bank neu klassifiziert wurde. Nach Berücksichtigung dieser Anpassung weisen kommerzielle Nicht-Banken tendenziell eine ausgeglichene Position auf, wobei industrielle Nutzer derzeit in größerem Umfang Terminkäufe tätigen, als Minen direkt im Markt absichern.
Fazit
Die Managed-Money-Silber-Shorts sind im Verhältnis zur ausgleichenden Liquidität der Banken und der kommerziellen Marktnutzer viel zu groß. Per Definition sind sie spekulativer als die Managed-Money-Longs, die in geringerem Maße zugenommen haben. Wenn wir die vernünftige Annahme treffen, dass die Banken die Gelegenheit nutzen werden, die spekulativen Managed-Money-Anleger auszuquetschen, hat Silber das Potenzial, sehr schnell kräftig zu steigen. In diesem Fall könnte ein Bear Squeeze in diesem relativ illiquiden Markt einen entsprechenden Bear Squeeze bei Gold beschleunigen. Der Verfall des Juli-Kontrakts könnte den genauen Zeitpunkt jedoch unvorhersehbar machen.
In der ersten Juliwoche, wenn nicht schon früher, dürfte es auf Grundlage der technischen Marktlage an der Comex zu einer deutlichen Erholung der Gold- und Silberpreise kommen. Angesichts der extrem negativen Stimmung in den Managed-Money-Kategorien könnte dies durchaus der Punkt sein, ab dem die Preise erheblich steigen.