
Die Korrektur des Goldpreises setzte sich in dieser Woche fort: Er fiel gestern um weitere 40 US-Dollar auf einen Tiefstand von 1.290 US-Dollar. Insgesamt hat Gold nahezu die Hälfte seines Anstiegs in diesem Jahr wieder abgegeben, und Silber hat den größten Teil seines Anstiegs seit Ende Januar eingebüßt; das Gold-Silber-Verhältnis stieg auf über 65. Diese enttäuschende Entwicklung bei den Edelmetallen verdeckt jedoch einige starke Unterströmungen bei Gold.
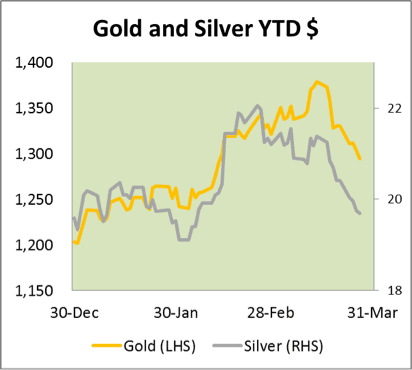
Betrachten wir zunächst die Argumente der Bären. Zunehmende Anzeichen für einen sich entwickelnden Kreditkollaps in China dürften zu einer sinkenden Nachfrage nach Industrierohstoffen führen, wobei Importeure voraussichtlich Lieferverträge nicht mehr erfüllen werden. Dies hat Industriemetalle wie Eisenerz und Kupfer besonders hart getroffen und dürfte voraussichtlich eine breitere Palette von Rohstoffpreisen belasten. Kupfer soll insbesondere im Zentrum mehrfacher Verpfändungen stehen, mit denen Geld für Investitionen in hochverzinsliche chinesische Anleihen beschafft wird. Ich habe diese Geschichte in meinem Artikel vom Wochenende eingeordnet, doch es besteht kein Zweifel, dass die zunehmenden Anzeichen finanzieller Belastung in China die Rohstoffbären ermutigt und die Bullen verunsichert haben.
Ein weiterer negativer Faktor ist die Unsicherheit vor der Volcker-Regel im Dodd-Frank-Gesetz, die nächsten Dienstag in Kraft tritt. Dies ist die Frist, bis zu der Banken den Eigenhandel einstellen müssen. Sie stehen daher unter Druck, sämtliche Rohstoffhandelspositionen zu schließen, außer wenn sie als Market Maker agieren; in diesem Fall müssen sie ihre Positionen so begrenzen, dass sie „den vernünftigerweise erwarteten kurzfristigen Bedarf des Marktes und der Kunden nicht übersteigen“. Mit anderen Worten: Langfristige Hausse- und Baisse-Positionen, etwa in Gold und Silber, müssen offenbar begründet oder abgebaut werden.
Die Auswirkungen der Volcker-Regel werden die Märkte wahrscheinlich über die nächste Woche hinaus verzerren, denn die sogenannte endgültige Regelung ist äußerst komplex: Sie umfasst 71 Seiten eigentlicher Vorschriften und 900 zusätzliche Seiten mit über 2.800 Fußnoten. Einige Banken dürften weiterhin handeln, während die Juristen ein Fest feiern.
Die oben genannten negativen Faktoren betreffen ausschließlich den Papiermarkt. Sie verdecken jedoch einige neue positive Impulse für die physische Nachfrage. Laut der gestrigen Ausgabe der Financial Times kaufen mittlerweile sogar die Japaner physisches Gold, teils um einer Erhöhung der Verbrauchsteuer zuvorzukommen, vor allem aber, weil die Zweifel an der Abenomics offenbar zunehmen. Die Zentralbanken Russlands, der Türkei und des Irak haben die Gelegenheit der aktuellen Preise genutzt, um ihre Goldreserven aufzustocken, und in den vergangenen Wochen zusammen 52,53 Tonnen gekauft. Deutschland hat zudem erklärt, seine Bemühungen zu verdoppeln, sein Gold aus den USA zurückzuholen, und schließlich halten Indien-Beobachter es für durchaus möglich, dass die Goldimportregeln schon nächste Woche gelockert werden.
Zusammengefasst scheinen die aktuellen Preise neue Quellen physischer Nachfrage in einem stark überverkauften physischen Markt anzuregen. Irgendwann dürften Gold und Silber kräftig steigen, doch kurzfristig behalten die Papierhändler die Kontrolle.
Nächste Woche
Hier sind die Termine für die kommende Woche.
Montag.
Japan: Bauaufträge, Wohnungsbaubeginne, Tankan-Bericht.
Großbritannien: Hypothekengenehmigungen, Nettoverbraucherkredite, Geldmenge M4. Eurozone: HVPI (Schnellschätzung).
USA: Chicago-PMI
Dienstag.
Japan: Fahrzeugabsätze.
Großbritannien: Halifax-Hauspreisindex, Markit-Einkaufsmanagerindex für das verarbeitende Gewerbe.
Eurozone: Einkaufsmanagerindex für das verarbeitende Gewerbe, Arbeitslosigkeit.
USA: Einkaufsmanagerindex für das verarbeitende Gewerbe, Bauausgaben, IBD-Verbrauchervertrauen, ISM-Index für das verarbeitende Gewerbe, Fahrzeugabsätze.
Mittwoch.
Großbritannien: Nationwide-Hauspreisindex.
Eurozone: Erzeugerpreise.
USA: ADP-Beschäftigungsbericht, Auftragseingang der Industrie.
Donnerstag.
Eurozone: Einkaufsmanagerindex (Composite), Einzelhandelsumsatz, EZB-Einlagensatz.
USA: Erstanträge auf Arbeitslosenunterstützung, Handelsbilanz, ISM-Index für das nicht verarbeitende Gewerbe.
Freitag.
USA: Beschäftigung außerhalb der Landwirtschaft, Beschäftigung im Privatsektor, Arbeitslosigkeit.