
Ersetzt man im Titel von Samuel Becketts Stück Godot durch die Fed, erhält man eine treffende Beschreibung des zähen Marktes für Edelmetalle in dieser Woche.
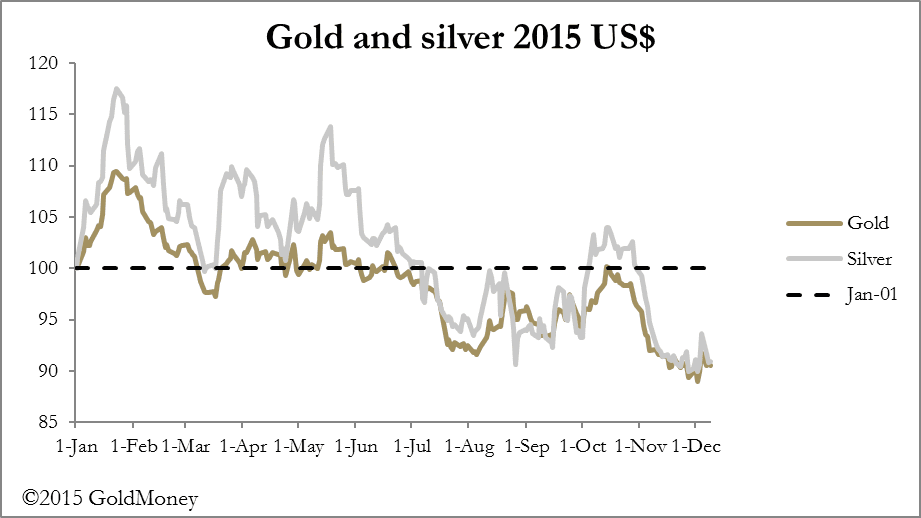
Nach dem Anstieg am vergangenen Freitag infolge von Eindeckungen der Bären haben die Gold- und Silberpreise die ganze Woche über nur nach unten oder seitwärts tendiert. Dennoch vermittelt der Markt den Eindruck einer festen Grundstimmung, mit Backwardation an den physischen Märkten und ausbleibenden Verkäufen bei den Futures, und nicht etwa mit einer ernsthaften Nachfrage, die die Preise treibt.
Die Fed wird sich am Mittwoch äußern. Der FOMC hat so gut wie angekündigt, den Zielsatz für die Fed Funds Rate um 0,25 % anzuheben, und dass diese Erhöhung die erste eines allmählichen Aufwärtstrends sein wird. Der Terminmarkt hat diese Ankündigung bereits eingepreist: Die Kategorie Managed Money (d. h. Hedgefonds) ist erst zum zweiten Mal netto short. Die Swap-Händler (hauptsächlich Edelmetallbanken) sind dagegen tatsächlich long. Sollte sich diese extreme Positionierung nicht normalisieren, was den Goldpreis wahrscheinlich wieder über 1.100 $ führen würde, bleibt eine offensichtliche Handelsmöglichkeit auf der Haussesseite offen.
Da diese Aussicht so offensichtlich ist, ist zu erwarten, dass der Goldpreis vor der FOMC-Ankündigung moderat steigt. Darüber hinaus spricht ein weiterer Faktor für Edelmetalle, der noch nicht auf dem Radar der Händler ist und der das derzeitige Gerangel um Dollar erklären könnte. Im weiteren Rohstoffsektor braut sich großer Ärger zusammen, der die Abwicklung fauler Kredite auslösen könnte, und zwar nicht nur bei Produzenten, deren Cashflow nun negativ ist, sondern auch bei ganzen Ländern, die inzwischen in ernste finanzielle Schwierigkeiten geraten. Am stärksten betroffen ist der Ölpreis, der diese Woche um weitere 7½ % auf ein Mehrjahrestief fiel, nachdem bekannt wurde, dass OPEC-Mitglieder ihre Förderung weiter ausweiten.
Alle Produzenten, staatliche wie private, reagieren auf niedrigere Ölpreise mit dem Versuch, durch eine Ausweitung der Förderung denselben Bruttoumsatz zu sichern. Das Problem des Überangebots betrifft auch andere Rohstoffmärkte. Die Bergbauunternehmen stecken in Schwierigkeiten: Anglo American streicht im Zuge einer finanziellen Restrukturierung 85.000 Stellen, und Glencore sieht sich mit weiteren Plänen zum Schuldenabbau konfrontiert. Wenn die großen Schwergewichte der Rohstoffwelt in Schwierigkeiten sind, weiß man, dass die faulen Kredite im gesamten Sektor weit verbreitet sind, sowohl bei Produzenten als auch bei ganzen Ländern.
Brasiliens Schulden stehen vor einer Herabstufung auf Ramschniveau, und Kanada erwägt negative Zinsen. Selbst Finnland, das Forstprodukte exportiert und dessen wichtigster Exportmarkt Russland ist, steckt in Schwierigkeiten. Gestern wurde der südafrikanische Finanzminister entlassen, eine Reaktion des Präsidenten auf die sich verschlechternde Wirtschaftslage. Es geht nicht nur um Öl, und es geht nicht nur um die Schwellenländer.
Laut einem Bericht von ZeroHedge brechen die Frachtraten aus China ein, ein Beleg dafür, dass sich die globale Wirtschaft insgesamt dahinter in ernsten und sich vertiefenden Schwierigkeiten befindet. Die faulen Kredite, mit denen das globale Bankensystem konfrontiert ist, breiten sich von den Rohstoffen auf einen umfassenderen Zusammenbruch aus, dessen Ausmaß die Summe des Kernkapitals des Bankensystems zu übersteigen droht.
Vor diesem Hintergrund erwartet Planet Amerika eine Zinserhöhung, weil dort alles in bester Ordnung ist.
Nächste Woche
Montag
Japan: Kapazitätsauslastung, Industrieproduktion.
Eurozone: Industrieproduktion.
Dienstag
Großbritannien: Verbraucherpreisindex (VPI), Einkaufspreise, Verkaufspreise, ONS-Immobilienpreise.
Eurozone: ZEW-Konjunkturerwartungen.
USA: Verbraucherpreisindex (VPI), NAHB-Umfrage unter Bauunternehmern, TICS-Nettokapitalzuflüsse (langfristig).
Mittwoch
Eurozone: Composite-PMI, Einkaufsmanagerindex für das verarbeitende Gewerbe, harmonisierter Verbraucherpreisindex (HVPI), Handelsbilanz.
Großbritannien: Durchschnittsverdienste, Veränderung der Zahl der Leistungsempfänger, ILO-Arbeitslosenquote.
USA: Baugenehmigungen, Empire-State-Umfrage, Baubeginne, Kapazitätsauslastung, Industrieproduktion, endgültiger Einkaufsmanagerindex für das verarbeitende Gewerbe, FOMC-Leitzins (Federal Funds Rate).
Donnerstag
Großbritannien: Einzelhandelsumsätze, CBI-Industrietrends.
Eurozone: Arbeitskostenindex.
USA: Erstanträge auf Arbeitslosenhilfe, Frühindikator.
Freitag
Großbritannien: GfK-Verbrauchervertrauen
Eurozone: Leistungsbilanz.
Die in diesem Artikel geäußerten Ansichten und Meinungen sind die des Autors und spiegeln nicht notwendigerweise die von GoldMoney wider, sofern nicht ausdrücklich anders angegeben. Bitte beachten Sie, dass weder GoldMoney noch einer seiner Vertreter Finanz-, Rechts-, Steuer-, Anlage- oder sonstige Beratung anbietet. Eine solche Beratung sollten Sie bei einer unabhängigen, regulierten und entsprechend qualifizierten Person oder Stelle einholen. Die in diesem Artikel enthaltenen Informationen dienen ausschließlich als allgemeiner Marktkommentar und stellen keine Beratung dar. GoldMoney übernimmt keine Haftung für Verluste oder Schäden, die sich unmittelbar oder mittelbar aus der Nutzung dieser Informationen oder dem Vertrauen auf diese ergeben.