
Edelmetalle leiden in regelmäßigen Abständen unter koordinierten Baisse-Attacken, wenn die kommerziellen Short-Positionen versuchen, ihre Bücher auszugleichen. Dies schien in den vergangenen Wochen der Fall zu sein, als der Goldpreis bis zum vergangenen Freitag von 1.345 $ auf 1.280 $ zurückgedrängt wurde. Auch WTI-Rohöl wurde unter die psychologisch wichtige Marke von 100 $ auf unter 98 $ gedrückt. Die Schwäche der Energiepreise und einiger Industriemetalle war das einzige Fragezeichen vor einem ansonsten positiven Nachrichtenhintergrund für Gold und Silber.
In dieser Woche erholte sich Gold deutlich von der Baisse-Attacke, wie unsere erste Grafik zeigt.
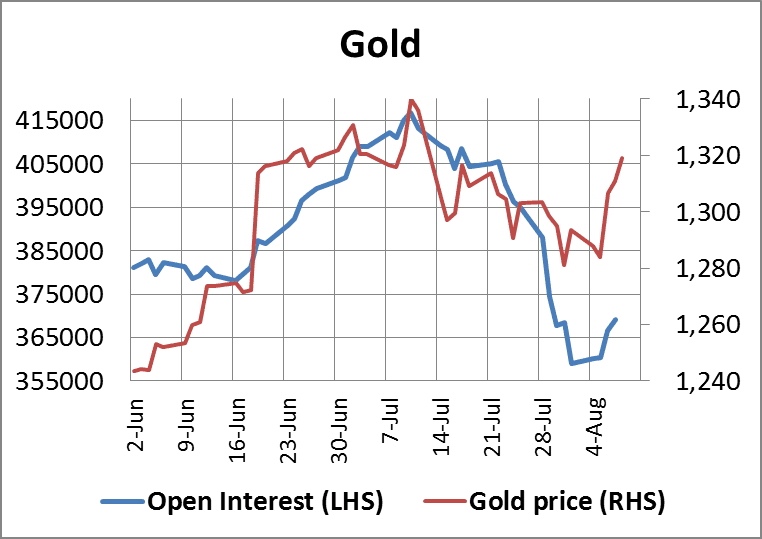
Beim Abschütteln schwacher Anleger brach das Open Interest an der Comex am 1. August spektakulär auf bis zu 358.996 Kontrakte ein, den niedrigsten Stand seit Mai 2009. Wie viele Short-Positionen bestimmte Gruppen kommerzieller Marktteilnehmer zu diesem Zeitpunkt noch hielten, lässt sich erst abschätzen, wenn der Commitment-of-Traders-Bericht für den vergangenen Dienstag später am heutigen Abend veröffentlicht wird; die Anzeichen deuten jedoch darauf hin, dass die Swap-Händler, größtenteils nicht-US-amerikanische Edelmetallbanken, gemeinsam weiterhin recht hohe Short-Positionen halten.
Das ist wichtig, denn die verbleibenden Bullen sind offenkundig entschlossen, wie der starke Anstieg des Open Interest bei einem ebenso kräftigen Kursgewinn auf 1.320 $ heute Morgen zeigt. Auch anderswo sind die Signale für die Short-Verkäufer nicht gut: Die physische Nachfrage in London scheint auch diesen Markt auf dem falschen Fuß erwischt zu haben. Insgesamt dürfte es nicht viel brauchen, um die verbleibenden Short-Positionen unter Druck zu setzen und den Preis deutlich nach oben zu treiben.
Der Silberpreis hat in dieser Woche gelitten. Während Gold im Zuge eines sich entwickelnden Short Squeeze um 2,3 % stieg, fiel Silber tatsächlich um etwa 2 %. Diese unterschiedliche Entwicklung ist äußerst ungewöhnlich, und wie in der nachstehenden Grafik zu sehen ist, ist das Open Interest bei Silber deutlich zurückgegangen, mit nur einer relativ verhaltenen Erholung in den letzten Tagen.

Es gibt deutliche Anzeichen dafür, dass die Baisse-Attacke nun vorüber ist. Erstens nähert sich das Open Interest den Tiefständen von Ende Juni, von denen aus sich, wie in der Grafik dargestellt, ein Kursanstieg von 15 % entwickelte. Dies deutet darauf hin, dass praktisch alle schwachen Bullen verkauft haben oder per Stop-Order ausgestoppt wurden, sodass die weiterhin short positionierten Swap-Händler nun selbst Gefahr laufen, unter Druck zu geraten. Zweitens gab es bei diesem niedrigen Open Interest am Dienstag, als der Preis drehte, ein außergewöhnliches Handelsvolumen und auch am Mittwoch ein sehr gutes Volumen, als die Bären erfolglos versuchten, den Preis noch weiter zu drücken. Insgesamt zeigen diese Marktinformationen deutlich, dass die Chancen nun für eine kräftige Rally beim Silberpreis sprechen.
Die sich entwickelnde Lage zwischen der NATO und Russland in der Ukraine könnte in der nächsten Woche durchaus Short-Squeeze-Bedingungen auslösen oder verschärfen. Die Energiemärkte spiegeln diese Unsicherheiten ebenso wie die sich verschlechternde Lage im Nordirak bislang nicht wider.
Nächste Woche
Montag.
Japan: Verbrauchervertrauen.
Dienstag.
Japan: Kapazitätsauslastung, Industrieproduktion, BIP.
Eurozone: ZEW (Konjunkturerwartungen).
USA: Haushaltsdefizit.
Mittwoch.
Großbritannien: Durchschnittsverdienste, Zahl der Leistungsempfänger (Claimant Count), ILO-Arbeitslosenquote.
Eurozone: Industrieproduktion.
USA: Einzelhandelsumsätze, Lagerbestände der Unternehmen.
Japan: Maschinenaufträge (Key Machinery Orders), Protokoll der Bank of Japan.
Donnerstag.
Eurozone: BIP (1. Schätzung), HVPI.
USA: Importpreisindex, Erstanträge auf Arbeitslosenhilfe.
Freitag.
Großbritannien: BIP (2. Schätzung), Dienstleistungsindex.
USA: Empire-State-Umfrage, Erzeugerpreisindex (PPI), Netto-Kapitalströme langfristiger Wertpapiere (TICS), Kapazitätsauslastung, Industrieproduktion.