

Unsere Titelgrafik zeigt, wie der Silberpreis nach der ersten Woche des neuen Jahres kräftig gestiegen ist, und zwar um fast 10 %. In dieser Woche legte Gold gegenüber dem Schlusskurs vom vergangenen Freitag um 18 $ zu und notierte heute Morgen in Europa bei 1.835 $, Silber stieg im gleichen Zeitraum um 1,50 $ auf 24,45 $. Der Großteil des Anstiegs fand am Mittwoch statt; gestern und heute war eine gewisse Preiskonsolidierung zu beobachten.
Das Open Interest von Gold an der Comex steigt stark an und liegt nach vorläufigen Zahlen für gestern bei 561.759 Kontrakten. Dies zeigt unsere nächste Grafik.

Die Zeiten, in denen die Short-Positionen der Swaps begrenzt wurden, scheinen lange vorbei zu sein; seit Juni vergangenen Jahres hat sich ein steigender Trend etabliert. Das ist von Bedeutung, denn die Handelsabteilungen der Bullion-Banken, die etwa 70 % der Swaps ausmachen, wollen ihre Short-Positionen aus zwei grundlegenden Gründen begrenzen: Erstens verhindert die Einführung der Net Stable Funding Ratio nach Basel 3 unausgeglichene Positionen bei den Banken; und zweitens wird angesichts der stark steigenden Preisinflation auch die Nachfrage nach physischem Metall zunehmen.
Auffällig ist, dass die Zahlen für den Austausch gegen physische Ware (Exchange for Physical) in dieser Woche mit dem Anstieg des Goldpreises sprunghaft gestiegen sind, was darauf hindeutet, dass die Swaps ihre Comex-Shorts von London aus absichern. Diese Zahlen sollten sorgfältig auf Anzeichen jener Notlage beobachtet werden, die 2020 zu einem Zusammenbruch beim ESF führte, als der Edelmetallpreis von 1.450 $ auf 2.075 $ stieg. Sie könnten darauf hinweisen, dass in London Shorts aufgelöst werden, um Positionen an der Comex zu decken, sodass der Anschein ausgleichender Longs entsteht.
Dies sollte uns daran erinnern, dass der Londoner Terminmarkt, der kaum mehr als veraltete Lagerstatistiken liefert, weitaus größer ist als die Comex, und dass wir uns nicht zu sehr auf die Comex-Zahlen fixieren dürfen, da diese von London aus manipuliert werden können.
Während die Swaps bei Gold unter Druck stehen, ist ihre Position bei Silber eine andere, wie unsere nächste Grafik zeigt.
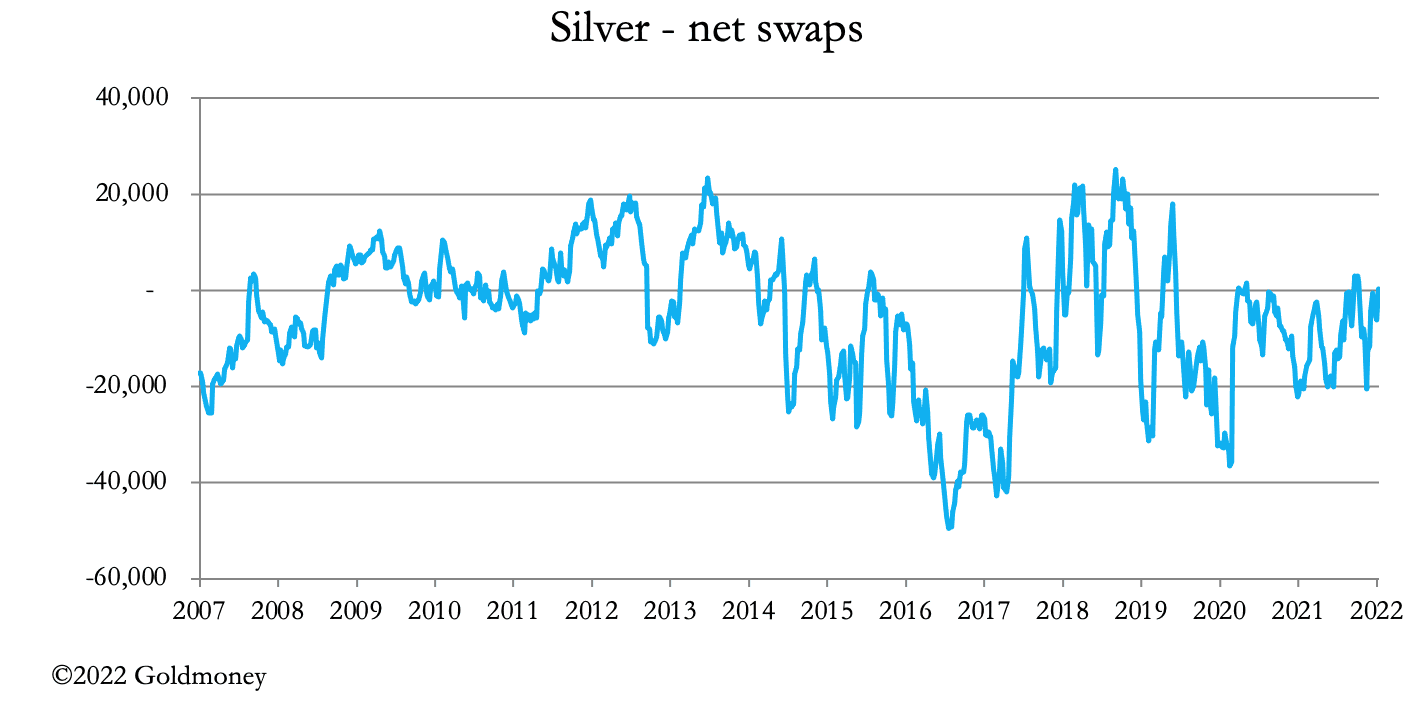
Mit einer Netto-Long-Position von 225 Kontrakten am 11. Januar unterscheidet sich das Verhalten der Swaps deutlich von dem bei Gold, wo sie verzweifelt versuchen, Short-Positionen zu begrenzen, indem sie sowohl den Goldpreis als auch das Open Interest deckeln. Bei Silber besteht das Problem darin, gar nicht erst short zu sein, weshalb die Preise nach oben getrieben werden, um Käufer abzuschrecken. Dies ist die wahrscheinlichste Erklärung für die dramatische Outperformance von Silber in den vergangenen zwei Wochen.
Es ist nur sehr wenig physischer Bestand in angemessenen Mengen verfügbar, was kurze Derivatepositionen doppelt gefährlich macht. Zudem können wir nicht sicher sein, dass ein deutlicher Preisaufschlag diese Lage entschärft, da die industrielle Nachfrage infolge des Ersatzes fossiler Energieträger aus Umweltgründen stark zunimmt. Wenn man bedenkt, dass die Preise für Lithium und Uran im vergangenen Jahr stark stiegen, während Silber um 12 % fiel, ist das Potenzial für einen Anstieg des Silberpreises erheblich, falls die Investmentnachfrage sich lediglich stabilisiert.
Die wirtschaftlichen Rahmenbedingungen zeigen, dass die Verbraucherpreisinflation nicht nur anhaltend ist, sondern weiter steigt. Zu dieser Belastung kommen zunehmende Belege für eine weltweite Konjunkturabschwächung, nachdem die Lockdowns nach Covid zu einer kurzen Erholung geführt hatten. China, das mit einer Immobilienkrise konfrontiert ist, senkte gestern sogar seine Leitzinsen für Kredite (Loan Prime Rates), ein Schritt, den andere Zentralbanken gern nachahmen würden.
Die in diesem Artikel geäußerten Ansichten und Meinungen sind die des Autors bzw. der Autoren und geben nicht die Ansichten von Goldmoney wieder, sofern nicht ausdrücklich anders angegeben. Der Artikel dient ausschließlich der allgemeinen Information und stellt weder von Goldmoney noch vom Autor bzw. von den Autoren erbrachte Rechts-, Finanz-, Steuer-, Anlage- oder Buchhaltungsberatung dar. Sie sollten nicht auf Grundlage der in diesem Artikel enthaltenen Informationen handeln oder sich auf sie verlassen, ohne zuvor unabhängigen fachlichen Rat einzuholen. Es wurde darauf geachtet, dass die Informationen in diesem Artikel zuverlässig sind; Goldmoney übernimmt jedoch keine Gewähr dafür, dass sie richtig, vollständig und aktuell sind und/oder als Hinweis auf zukünftige Ergebnisse verstanden werden können, und sie sollten nicht als solche herangezogen werden. Goldmoney haftet nicht für Ansprüche, Verluste, Schäden oder Unannehmlichkeiten, die sich aus den in diesem Artikel enthaltenen Informationen oder Meinungen ergeben, und jede Handlung aufgrund der in diesem Artikel enthaltenen Meinungen und Informationen erfolgt auf Ihr eigenes Risiko.