
Edelmetalle sahen sich widrigen Bedingungen gegenüber, da sich die Anzeichen mehren, dass große Volkswirtschaften in eine Rezession abgleiten könnten.
Gestern hat die EZB schließlich auf die sich verschlechternde Lage in der Eurozone reagiert und eine diskretionäre Form der quantitativen Lockerung (QE) angekündigt, die bei Bedarf bis zu zwei Jahre dauern soll. Die einzigen Anhaltspunkte sind, dass die EZB in der Eurozone begebene, auf Euro lautende Pfandbriefe und forderungsbesicherte Wertpapiere kaufen wird, mit dem Ziel, ihre Bilanz um rund 1 Billion Euro zu verlängern.
Eine Form der Lockerung war erwartet worden, und zugleich läuft das QE-Programm der Fed in diesem Monat aus. An den Märkten hat dies dazu geführt, dass Euro gegen US-Dollar verkauft wurden, während zugleich auch der fallende Yen die Dollar-Nachfrage gestützt hat.
Die Stärke des Dollars hat eine ganze Reihe von Rohstoffen geschwächt, von Energie über Metalle bis hin zu Milchprodukten. Die Anleiherenditen sind nach einer kurzen Erholung stark gefallen, was auf Deflation hindeutet, und endlich scheinen auch die Aktienmärkte zu bröckeln. Die einzige gute Nachricht waren die gestrigen US-Erstanträge auf Arbeitslosenhilfe, die um etwa 10.000 niedriger ausfielen als erwartet.
Diese Statistik wird jedoch zunehmend infrage gestellt; daher mussten Edelmetalle, die als besonders anfällig für einen starken Dollar gelten, erhebliche negative Stimmung verkraften.
Zudem war Dienstag das Quartalsende, das regelmäßig mit einem allgemeinen Ausverkauf bei Edelmetallen in Verbindung gebracht wird, seit der erste Versuch, die Marke von 1.180–1.200 US-Dollar zu durchbrechen, im Juni letzten Jahres gescheitert ist. Seit drei Wochen weigert sich Gold jedoch, diese Marke von 1.200 US-Dollar erneut zu unterschreiten. An der Comex setzen die Vermögensverwalter alles darauf, dass Gold sie durchbricht, wie die folgende Grafik zeigt.

Es ist durchaus wahrscheinlich, dass die Netto-Short-Positionen der Managed-Money-Kategorie am vergangenen Dienstag sogar noch extremer waren. Die Zahlen des Commitment-of-Traders-Berichts für diesen Tag werden heute Abend veröffentlicht und mit Interesse verfolgt werden.
Edelmetalle mit industrieller Verwendung haben starke Kursverluste erlitten, wobei Platin und Palladium am stärksten betroffen waren. Auch Silber wurde schwer getroffen und fiel auf neue Tiefststände von 17 US-Dollar. Es notiert damit bei einem Drittel des kurzzeitigen Höchststands von fast 50 US-Dollar vom April 2011. Silber ist zudem stark überverkauft, wie die zweite Grafik zu den Short-Positionen der Managed-Money-Kategorie belegt.
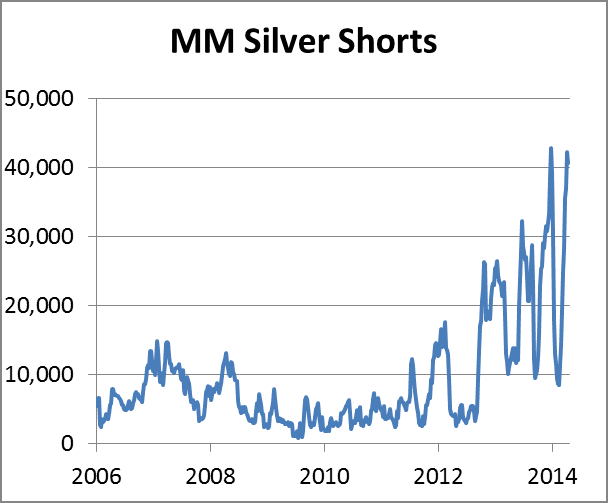
Die Managed-Money-Kategorie ist bei Silber sogar netto short, nachdem ihre Long-Positionen berücksichtigt wurden. Das kommt selten vor: So wie die Market Maker (die US-Bullionbanken) üblicherweise Short-Bücher führen, ist die Managed-Money-Kategorie normalerweise im Durchschnitt mit 20.000 Kontrakten netto long.
Dies ist möglicherweise der stärkste technische Faktor zugunsten der Edelmetalle. Er zeigt uns, dass die pessimistische Einschätzung bereits in den eingegangenen Positionen ihren Niederschlag gefunden hat und dass die Bären ihre Munition mehr oder weniger verschossen haben und wahrscheinlich zu Nettokäufern werden. Dem steht die Sorge gegenüber, dass normalerweise unerschütterliche, langfristig orientierte Bullen das Handtuch werfen könnten, falls Gold die Marke von 1.180 US-Dollar unterschreitet.
Die Nachrichten zur physischen Nachfrage sind besser: Sie nimmt bei den aktuellen Preisen sowohl bei Silber als auch bei Gold zu. Die physischen Goldlieferungen an der Shanghai Gold Exchange beliefen sich in der vergangenen Woche auf insgesamt 46,3 Tonnen, was hochgerechnet auf das Jahr 2.300 Tonnen entspricht. Die zugrunde liegende Liquidität, auf der Papiergold-Shorts beruhen, schrumpft daher weiter.
Die Veröffentlichungen der kommenden Woche
Montag.
Großbritannien: Halifax-Hauspreisindex.
Eurozone: Sentix-Index.
Dienstag.
Großbritannien: Industrieproduktion, Produktion im verarbeitenden Gewerbe, NIESR-BIP-Schätzung.
USA: IBD-Verbrauchervertrauen, Verbraucherkredite.
Japan: Frühindikator, Leistungsbilanz, Tagesgeldsatz der BoJ.
Mittwoch.
USA: Protokoll der Fed-FOMC-Sitzung.
Japan: Maschinenaufträge (Kernaufträge), Umfrage unter Konjunkturbeobachtern.
Donnerstag.
Großbritannien: Zinsentscheid der BoE.
USA: Erstanträge auf Arbeitslosenhilfe, Großhandelslagerbestände.
Freitag.
Großbritannien: Bauproduktion, Handelsbilanz.
USA: Importpreisindex, Haushaltsdefizit.
Japan: Protokoll der BoJ, Daten zur Kreditvergabe der Banken, Verbrauchervertrauen.