
In dieser Woche gab es einen heftigen Kampf, als die Bären versuchten, den Goldpreis unter die Marke von 1.200 US-Dollar zu drücken. Beide Male erholte sich der Preis jedoch anschließend deutlich.
An der Comex sind die Short-Positionen der Managed Funds plötzlich stark angestiegen, was die negative Mehrheitsmeinung widerspiegelt, wie die folgende Grafik zeigt:

Die nächste Grafik zeigt die Netto-Position der vier größten Händler, bei denen wir davon ausgehen können, dass es sich um US-Edelmetallbanken handelt. Sie sind ungewöhnlicherweise mit über 60.000 Kontrakten netto long. Offensichtlich entscheiden sie sich bewusst dafür, eine Long-Position zu halten:

Damit ergibt sich folgendes Bild: Die vier großen Edelmetallbanken haben nahezu rekordhohe Netto-Long-Positionen, und die trendfolgenden Fondsmanager haben Rekord-Short-Positionen. Beide Lager haben extreme Positionen eingenommen. Der gängigen Meinung zufolge ist dies für die Fondsmanager höchst gefährlich.
Zuletzt war dies Mitte 2013 der Fall, und die Bären mussten ihre Positionen eindecken, als der Preis um 21 % von 1.180 auf 1.430 US-Dollar stieg.
Bei Silber sind die Short-Positionen der Fondsmanager in einem weniger liquiden Markt sogar noch extremer:

Wenn Hedgefonds Silber leerverkaufen, tun sie dies in der Regel, um im Vergleich zu Leerverkäufen von Gold einen höheren Hebel zu erzielen. Die vier größten Händler konnten ihr Netto-Short-Engagement jedoch nicht vollständig schließen; es liegt bei netto 15.700 Kontrakten, was die geringe Liquidität dieses Marktes im Verhältnis zur Größe der Wetten der Händler widerspiegelt:
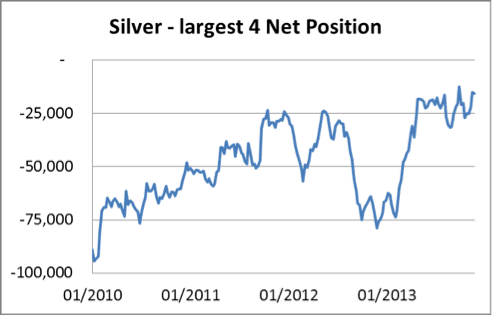
Seit Mitte des Jahres haben die größten Edelmetallbanken darauf geachtet, ihre Netto-Short-Positionen nicht auszuweiten. Der Druck auf die Hedgefonds war daher umso heftiger, und Silber stieg von einem Tief von 18,60 US-Dollar um 33 %.
Beide Papiermärkte, Gold und Silber, sind daher für einen Bear Squeeze äußerst anfällig. Bei Silber kommt für die Short-Verkäufer erschwerend hinzu, dass industrielle Nutzer, die im vergangenen Dezember die Silberkosten für 2013 mit über 30 US-Dollar budgetiert hatten, Terminkontrakte kaufen, um sich unerwartete Gewinne zu sichern. Zugleich haben Minenbetreiber, da der Goldpreis nahe an den Produktionskosten liegt, Gold bei Preisanstiegen auf Termin verkauft, um operative Verluste zu vermeiden.
Mit Blick auf weiterreichende Aspekte gab es diese Woche Anzeichen dafür, dass sich der Zusammenhang zwischen Anleiherenditen und Goldpreisbewegungen verändert. Die Woche war für die Anleihemärkte insgesamt schlecht, die Renditen stiegen; dies war möglicherweise der Anlass für den Preisabschlag am späten Dienstag bzw. frühen Mittwoch, der durch den starken Anstieg des Goldpreises später am selben Tag wieder aufgeholt wurde.
Am Ende schloss Gold höher, und die Anleihekurse lagen deutlich niedriger. Einige weitere Handelssitzungen dieser Art dürften das Vertrauen untergraben, dass Leerverkäufe von Gold ein guter Ersatz für Leerverkäufe von Anleihen sind.
Nächste Woche
Hier sind einige der wichtigeren Veröffentlichungen der kommenden Woche.
Montag
Eurozone: Sentix-Index
Japan: Geldmenge M2, Economy Watchers Survey
Dienstag
Japan: Maschinenaufträge (Kernaufträge)
Großbritannien: Industrieproduktion, Produktion des verarbeitenden Gewerbes, Handelsbilanz
USA: Großhandelslagerbestände
Japan: Verbrauchervertrauen.
Mittwoch
USA: Haushaltsdefizit
Donnerstag
Eurozone: Industrieproduktion
USA: Erstanträge auf Arbeitslosenhilfe, Einzelhandelsumsätze, Unternehmenslagerbestände
Freitag
Japan: Kapazitätsauslastung, Industrieproduktion
USA: Erzeugerpreisindex (PPI)