

Gold und Silber haben in dieser Woche zugelegt. Gold gewann gegenüber dem Schlusskurs vom letzten Freitag 11 $ und notierte heute Morgen im europäischen Handel bei 1.746 $, Silber stieg um 26 Cent auf 25,20 $. Diese moderaten Zuwächse festigten die Gewinne der Vorwoche: Seit dem 30. März sind es bei Gold 60 $ und bei Silber 1,12 $. Die Handelsvolumina an der Comex waren aufgrund des Osterwochenendes moderat, zogen aber gestern etwas an.
In der Woche nach Ostersonntag war der Handel zwangsläufig verhalten, da London und Teile Europas am Montag geschlossen waren. Dennoch brodelte die Gerüchteküche weiter über den Mangel an physischem Silber. Wenn anekdotische Berichte zutreffen, scheint die Nachfrage der Kunden nach physischer Lieferung infolgedessen zuzunehmen.
Dies kommt zu einem schwierigen Zeitpunkt für die Papiermärkte, bei denen die Liquiditätsverknappung des letzten Jahres den Goldpreis in illiquiden Märkten auf 2.070 $ und den Silberpreis auf fast 30 $ trieb. Diese Märkte sind trotz niedrigerer Preise weiterhin illiquide. Doch obwohl Gold und Silber in dieselbe Richtung tendieren, unterscheiden sich die zugrunde liegenden Positionen an der Comex erheblich. Die Gold-Swaps (die Handelsabteilungen der Edelmetallbanken) waren bei der Reduzierung ihrer Netto-Short-Positionen teilweise erfolgreich, wie unsere nächste Grafik zeigt.
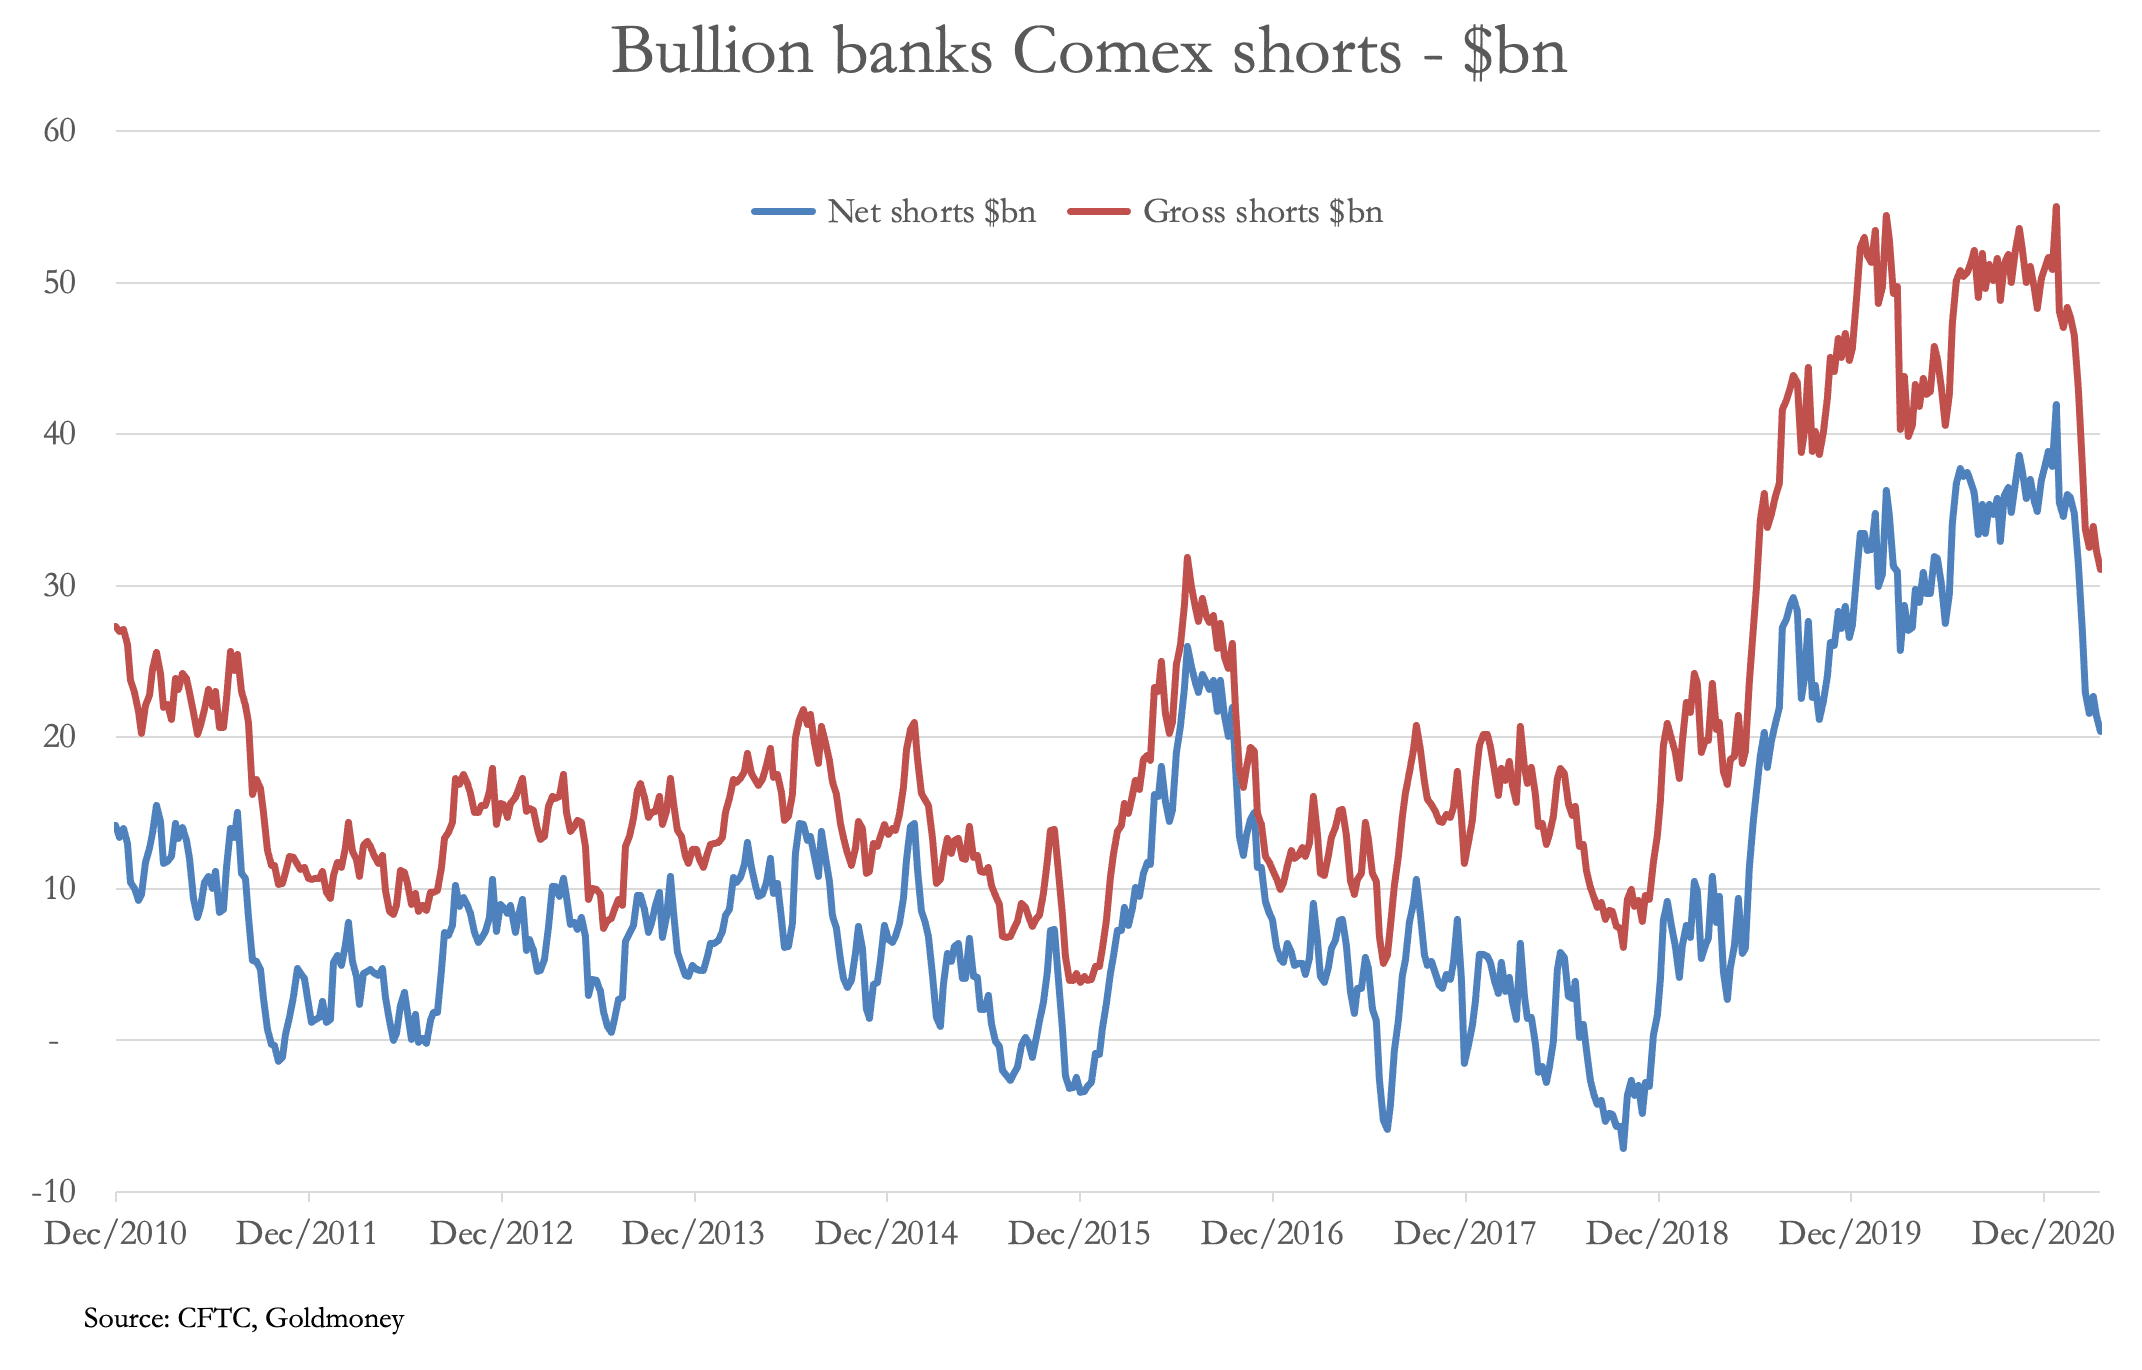
Sie haben erhebliche Fortschritte erzielt, sind aber weiterhin mit netto 20 Mrd. $ short, verteilt auf 19 Long- und 27 Short-Positionen. Angesichts der rasant fortschreitenden monetären Inflation des Dollars ist dies nach wie vor eine unbequeme Position. Sie dürfte jedoch angesichts des Rückgangs des Open Interest kaum noch weiter sinken, wie unsere nächste Grafik zeigt.

Das Open Interest ist in den vergangenen Jahren gesunken, jedoch nicht stark. Zudem müssten dafür Hedgefonds netto short gehen. Eher im Gegenteil: Die Hedgefonds bauen ihre Long-Positionen aus, da sie die Aussichten auf Preisinflation nach der Pandemie im Blick haben.
Bei Silber ist die Lage völlig anders. Die Swaps haben ausgeglichene Bücher, wie unsere nächste Grafik zeigt.

Dem steht die Kategorie Managed Money (Hedgefonds) gegenüber, die mit lediglich 21.869 Kontrakten netto long ist, wie unsere nächste Grafik zeigt.

Die Spekulantenkategorien werden inzwischen vollständig durch die Netto-Terminverkäufe der Produzenten finanziert, die nur teilweise durch die Nachfrage der Verarbeiter ausgeglichen werden. Da sich der Cashflow der Silberminen jedoch verbessert, dürften diese ihre Terminabsicherungen reduzieren. Dadurch würde das Gewicht wieder auf die Swaps verlagert, denen es ohne die Liquidität der Produzenten schwerfallen würde, nicht short zu gehen.
Das macht die jüngsten Hinweise auf extreme Engpässe bei physischem Silber, sowohl im Groß- als auch im Einzelhandelsmarkt, doppelt relevant. Die Lage wurde erstmals offengelegt, als Kleinanleger auf RobinHood den SLV ins Visier nahmen und den Preis am 1. Februar kurzzeitig auf 30 $ trieben. Man kann wohl sagen: Wer noch kein physisches Silber besitzt, hat den Anschluss möglicherweise verpasst, denn bei steigendem Preis, wenn Händler und breite Öffentlichkeit tendenziell kaufen, wird kein physisches Silber verfügbar sein.
Die in diesem Artikel geäußerten Ansichten und Meinungen sind die des Autors bzw. der Autoren und geben nicht die Ansichten von Goldmoney wieder, sofern nicht ausdrücklich angegeben. Der Artikel dient ausschließlich allgemeinen Informationszwecken und stellt keine Rechts-, Finanz-, Steuer-, Anlage- oder Buchhaltungsberatung durch Goldmoney oder den Autor bzw. die Autoren dar. Sie sollten sich nicht auf die in diesem Artikel enthaltenen Informationen stützen oder danach handeln, ohne zuvor unabhängigen fachlichen Rat einzuholen. Es wurde mit Sorgfalt darauf geachtet, dass die Informationen in diesem Artikel zuverlässig sind; Goldmoney übernimmt jedoch keine Gewähr dafür, dass sie richtig, vollständig und aktuell sind und/oder als Hinweis auf zukünftige Ergebnisse verstanden werden können, und sie sollten nicht als solche herangezogen werden. Goldmoney haftet nicht für Ansprüche, Verluste, Schäden oder Unannehmlichkeiten, die sich aus den in diesem Artikel enthaltenen Informationen oder Meinungen ergeben, und jede Handlung aufgrund der in diesem Artikel enthaltenen Meinungen und Informationen erfolgt auf Ihr eigenes Risiko.