
Diese Woche war für langfristige Goldanleger sehr unangenehm. Der Handel an den Derivatemärkten ist dünn geworden, wie anhaltende Phasen mit kaum Preisbewegung im Tagesverlauf und eine Tendenz zu leicht fallenden Kursen zeigen.
Diese relative Ruhe wurde am Donnerstag vor der Veröffentlichung des Protokolls der FOMC-Sitzung der Fed jäh beendet, als der Verkauf von lediglich 1500 Terminkontrakten (4,67 Tonnen) ausreichte, um sämtliche Kaufgebote im Markt zu beseitigen. Der anschließende Rückgang drückte den Goldpreis unter die Oktobertiefs, wie die nachstehende Grafik zeigt.
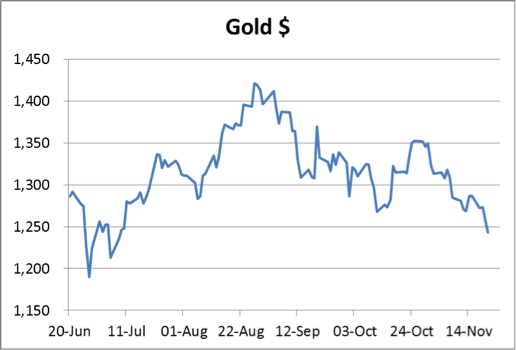
Der Konsens in der Anlegergemeinschaft ist einheitlich pessimistisch. Bei genauerem Nachfragen läuft es darauf hinaus, dass alle aus demselben Grund übereinstimmen: Der Trend zeigt nach unten, die Charts sind schlecht, und deshalb müsse man ein Bär sein. Ein solcher Konsens, der viel Herdentrieb, aber keine solide Begründung enthält, ist jedoch typisch für Extreme der Marktstimmung.
Das Ereignis der Woche, auf das die Bären gehofft hatten, war die Veröffentlichung des FOMC-Protokolls. Es enthielt tatsächlich nichts Neues, abgesehen von der erneuten Bekräftigung sowohl des Wunsches, die Anleihekäufe zu verringern, sobald die Umstände dies zulassen, als auch der widersprüchlichen Verpflichtung auf die derzeit extrem niedrigen Zinsen.
Von größerer Bedeutung ist vielleicht die Gefahr einer „Twist“-Entwicklung, die das Tapering mit sich bringt: Mit anderen Worten, die Renditen von Anleihen könnten im Verhältnis zu den nahe null liegenden Tagesgeldsätzen frei steigen. Und wenn die Anleiherenditen steigen, ist das schlecht für Gold, so argumentieren zumindest die Bären.
Diese einfache Logik übersieht zwei übergeordnete Tatsachen: Bereinigt um die Zunahme der Papiergeldmenge liegt Gold derzeit 34 % unter dem Niveau vor der Lehman-Krise, und seither ist die Lage eher noch weit schlechter geworden (siehe die nachstehende Grafik). Zudem müssen wir uns rasch dem Punkt nähern, an dem im Westen nur noch sehr wenig Gold vorhanden ist, um die gewaltige asiatische Nachfrage zu bedienen. Sowohl die Bewertung als auch die physische Nachfrage werden also völlig ignoriert.

Es gibt viele Parallelen zwischen der heutigen Marktstimmung und der im September 1999, als der Goldpreis innerhalb von nur zwei Wochen um 27 % sprang. Die Edelmetallbanken waren bei einem Goldpreis von 255 US-Dollar pessimistisch. Der damalige Konsens lautete, dass er weiter fallen werde, vielleicht auf 220 US-Dollar; die Aktienmärkte erreichten mit dem Dotcom-Boom neue Höchststände, und die Preisinflation war kein Problem.
Der Bärenschwund im September 1999 wäre dramatischer ausgefallen, hätten die Bank of England und die Fed nicht ihre damals noch beträchtlichen Edelmetallbestände eingesetzt, um einzugreifen und die Edelmetallbanken aus ihren Short-Positionen zu retten. Sollte sich heute ein ähnlicher Short Squeeze entwickeln, ist es unwahrscheinlich, dass die westlichen Zentralbanken über genügend Gold verfügen, um den Markt zu kontrollieren.
Nächste Woche
Die folgende Liste enthält die erwarteten Statistiken für die kommende Woche.
Montag
Vereinigtes Königreich: Nationwide-Hauspreise, BBA-Hypothekenbewilligungen.
USA: Abschlüsse laufender Hausverkäufe.
Japan: Protokoll der BoJ.
Dienstag
USA: Baugenehmigungen, Baubeginne, S&P-Case-Shiller-Hauspreisindex, Verbrauchervertrauen.
Mittwoch
Großbritannien: BIP (2. Schätzung), CBI-Einzelhandelsumsätze.
USA: Auftragseingang langlebiger Güter, Chicago-PMI, Frühindikator.
Japan: Einzelhandelsumsätze.
Donnerstag
Eurozone: Geldmenge M3, Geschäftsklimaindex, Verbrauchervertrauen, Industrievertrauen.
USA: Erstanträge auf Arbeitslosenhilfe.
Japan: Kernverbraucherpreisindex, Industrieproduktion, reale Haushaltsausgaben.
Freitag
Japan: Bauaufträge, Wohnungsbaubeginne.
Großbritannien: Hypothekengenehmigungen, besicherte Kreditvergabe, Netto-Verbraucherkredite, Geldmenge M4.
Eurozone: HVPI (Schnellschätzung), Arbeitslosigkeit.
USA: Geldmenge M3.