
Die Edelmetalle gaben im Wochenverlauf bei ruhigem Handel leicht nach. Die Bären sahen sich bestätigt, da politische Nachrichten aus der Ukraine und aus Gaza keine positive Preisreaktion auslösten und auch die in den USA veröffentlichten Konjunkturumfragen Analysten enttäuschten, die auf Anzeichen für Wirtschaftswachstum gehofft hatten. Selbst der IWF senkte seine Prognosen für die US-Wirtschaft, und die Rendite zehnjähriger US-Staatsanleihen fiel auf 2,46 % zurück, nachdem sie vom Tief im Mai bei 2,41 % auf bis zu 2,65 % gestiegen war. Dies zeigt die nachstehende Grafik.
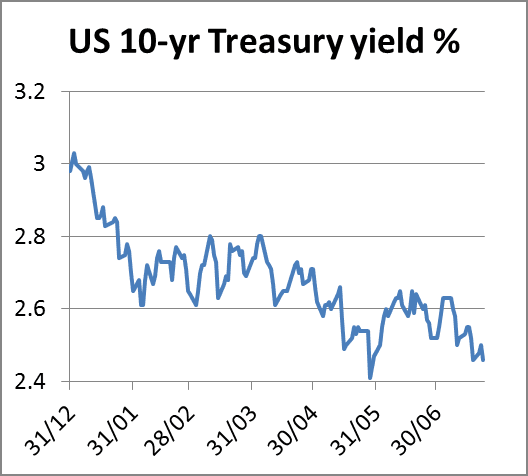
Sollte die Marke von 2,4 % unterschritten werden, werden Händler dies als Zeichen dafür werten, dass die US-Wirtschaft in Schwierigkeiten steckt. Niedrigere Renditen von Staatsanleihen gelten als Beleg dafür, dass der Markt angesichts der schwachen Konjunktur das Inflationsrisiko geringer einschätzt. Dies ist jedoch nicht die ganze Geschichte: Die Spreads zwischen US-Staatsanleihen und Unternehmensanleihen weiten sich aus, was darauf hindeutet, dass als bevorzugter sicherer Hafen eher Staatsanleihen und Schatzwechsel als Gold dienen.
Der Goldpreis geriet dadurch unter Druck. Zusätzlich belastet, dass der August-Future allmählich ausläuft und dadurch einen natürlichen Verkaufsdruck mit sich bringt, den die Nachfrage nach dem Dezember-Kontrakt nicht vollständig ausgleicht. Dies ist in der nächsten Grafik zum Goldpreis und zum Open Interest deutlich zu erkennen; letzteres ist in den vergangenen zwei Wochen um 6.400 Kontrakte zurückgegangen.

Gestern meldete die China Gold Association für die ersten sechs Monate dieses Jahres einen Rückgang der Goldnachfrage um ein Fünftel gegenüber dem ersten Halbjahr 2013. Diese Zahlen erfassen vermutlich nur die ihr gemeldete Nachfrage im Einzelhandel, denn über die Shanghai Gold Exchange wurden tatsächlich 962,46 Tonnen geliefert, verglichen mit 1.103,60 Tonnen im Jahr 2013. Wir wissen, dass die Nachfrage in China gegenüber dem außergewöhnlich hohen Niveau des Vorjahres nachgelassen hat. Berücksichtigt man jedoch den künstlichen Nachfrageschub nach dem Preiseinbruch im April 2013, ist das aktuelle Nachfrageniveau weiterhin solide. Für den Wert, den es hat: Die jüngsten Zahlen zu den Lieferungen der SGE weisen für dieses Jahr bisher 1.029 Tonnen aus, 14,15 % mehr als im Vorjahr.
Der Silberpreis erlitt diese Woche ein ähnliches Schicksal wie der Goldpreis, doch das Handelsvolumen war äußerst gering. Dies deutet darauf hin, dass sich der Preis im Gefolge von Gold bewegt und nicht aufgrund nennenswerter Geschäfte in Silber als solchem. Dies zeigt unsere nächste Grafik, in der zu erkennen ist, dass sich das Open Interest etwas besser hält als bei Gold.

Gestern wurde der Goldpreis zu Beginn des asiatischen Handels unter Druck gesetzt, und eine Stunde nach Handelsbeginn in New York wurde eine Verkaufsorder über rund 6.000 Kontrakte auf den Markt geworfen, die den Preis auf 1.288 US-Dollar drückte. Es war ungeschicktes Handeln, das offenbar darauf angelegt war, den Preis zu senken, und der Effekt wurde durch die ruhigen Marktbedingungen verstärkt.
Im Wesentlichen befinden sich die Edelmetalle bei geringen Handelsvolumina im Korrekturmodus, und Gold ist auf seinen 200-Tage-Durchschnitt zurückgekehrt, wo es erneut Kaufunterstützung finden könnte.
Nächste Woche
Montag.
Vereinigtes Königreich: Nationwide-Hauspreise.
USA: Schwebende Hausverkäufe.
Japan: Reale Haushaltsausgaben, Arbeitslosigkeit, Einzelhandelsumsätze.
Dienstag.
Vereinigtes Königreich: Hypothekengenehmigungen, Netto-Verbraucherkredite, besicherte Kreditvergabe, Geldmenge M4.
USA: S&P-Case-Shiller-Hauspreisindex, Verbrauchervertrauen.
Japan: Industrieproduktion.
Mittwoch.
Eurozone: Geschäftsklimaindex, Verbrauchervertrauen, Industrievertrauen, Industrievertrauen.
USA: ADP-Beschäftigungsbericht, Core-PCE-Preisindex, BIP (annualisiert), BIP-Preisindex.
Donnerstag.
Japan: Baubeginne, Bauaufträge.
Eurozone: HVPI-Schnellschätzung, Arbeitslosigkeit.
USA: Erstanträge auf Arbeitslosenhilfe, Chicago-PMI.
Freitag.
Japan: Fahrzeugverkäufe.
Eurozone: Einkaufsmanagerindex für das verarbeitende Gewerbe.
USA: Core-PCE-Preisindex, Beschäftigung außerhalb der Landwirtschaft, persönliche Einkommen, persönliche Ausgaben, Beschäftigung im privaten Sektor, Arbeitslosigkeit, Bauausgaben, ISM-Index für das verarbeitende Gewerbe.