

Die Woche war geprägt von Gerüchten, die Fed sei entschlossen, den Leitzins (Fed Funds Rate) auf der FOMC-Sitzung im Dezember anzuheben.
Infolgedessen fielen die Gold- und Silberpreise stark und verzeichneten seit Jahresbeginn Verluste von 6,6 % bzw. 3,7 %. Es bestand kaum ein Zweifel, dass dies den Bullion-Banken entgegenkam, die die Gelegenheit nutzten, ihre Short-Positionen gewinnbringend zu schließen. Dies zeigte sich in den deutlichen Rückgängen des Open Interest an der Comex-Terminbörse, die in den beiden folgenden Grafiken für Gold und Silber dargestellt sind.
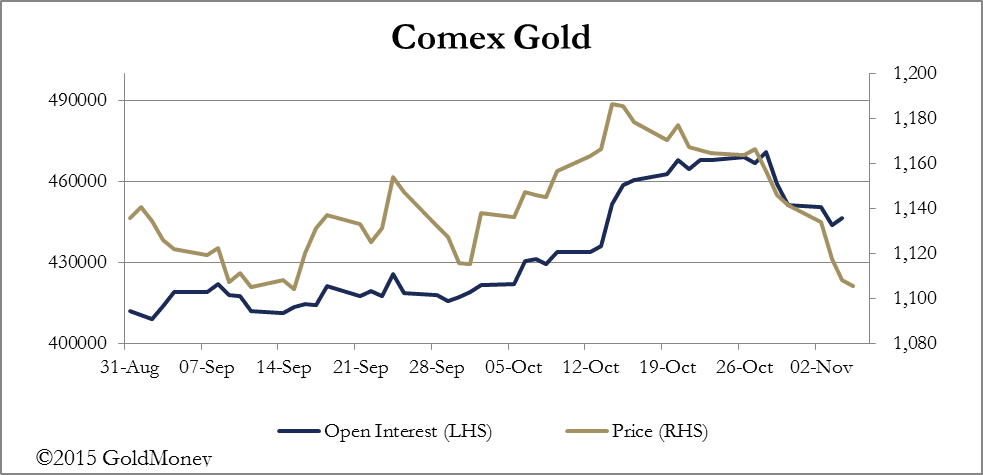

Es herrschte zunehmend Einigkeit darüber, dass die Edelmetallpreise weiter fallen werden, und vor diesem Hintergrund müssen wir das Verhältnis zwischen den Preisen und der Gerüchteküche um die Zinsen betrachten. Tatsächlich waren die Aussagen der FOMC-Mitglieder zu den geplanten Maßnahmen uneindeutig.
Nehmen wir aber an, die Fed erhöht im Dezember tatsächlich die Zinsen: Was dann? Es besteht kaum ein Zweifel, dass die Edelmetallpreise eine Zinserhöhung, möglicherweise auf einen Leitzins (Fed Funds Rate) von 0,25-0,325 %, bereits einpreisen. Abgesehen von einem anfänglichen Preisabschlag bei Gold und Silber wäre zu erwarten, dass eine Anhebung in dieser Größenordnung weitgehend eingepreist ist. Sobald sie vollzogen ist, könnte die Zinserhöhung daher sowohl den Rohstoffpreisen als auch Gold und Silber einen gewissen Erholungsspielraum eröffnen. Entscheidend wäre wie immer, ob die „Forward Guidance“ weitere Erhöhungen in naher Zukunft erwarten ließe.
Das erscheint unwahrscheinlich, und zwar aus dem einfachen Grund, dass der Dollar stark bleibt und sich die Weltwirtschaft offenbar in einer äußerst schwierigen Lage befindet. Da es kaum Anzeichen für mehr als ein moderates, unter dem Trend liegendes Wachstum der US-Wirtschaft gibt, dürften die FOMC-Mitglieder der Fed per saldo weiterhin mehr Sorge vor Preisdeflation als vor Preisinflation haben.
Aufschluss werden die Bankreserven geben, nämlich ob ein höherer Leitzins zu einem Anstieg gegenüber den derzeitigen 2,6 Billionen US-Dollar führt. Die Banken sind beim aktuellen Leitzins nicht geneigt, Geld an die Realwirtschaft zu verleihen, und erst recht nicht, wenn er steigt.
Eine andere Betrachtungsweise des Problems: Seit der Lehman-Krise konzentrieren sich die Banken darauf, dem Staat Kredite zu gewähren und die dabei erhaltenen Sicherheiten zur Spekulation in anderen Vermögenswerten zu verwenden. Eine Zinserhöhung könnte die Banken am Rande davon abhalten, ihre Aktivitäten an den Wertpapiermärkten auszuweiten, es sei denn, die Renditen der Staatsanleihen steigen ausreichend, um die Zinserhöhung auszugleichen. In diesem Fall könnte die gute Stimmung an den Aktienmärkten allmählich verfliegen.
Die Fed bleibt an der Nullzinsgrenze gefangen, selbst wenn der Leitzins im nächsten Monat leicht angehoben wird. Eine Zinserhöhung könnte das Gefühl der Hilflosigkeit im FOMC lindern. Würde die Fed jedoch ohne Anzeichen eines verbesserten Wirtschaftswachstums oder einer Rückkehr der Preisinflation die Zinsen anheben, müsste sie die Erhöhung wahrscheinlich kurzfristig zurücknehmen oder andere Mittel finden, um der Wirtschaft Impulse zu geben.
Nächste Woche
Montag
Eurozone: Sentix-Index.
Japan: Bankkreditdaten, Leistungsbilanz.
Dienstag
USA: Importpreisindex, Großhandelsbestände.
Japan: Economy-Watchers-Umfrage.
Mittwoch
Vereinigtes Königreich: Durchschnittsverdienste, Arbeitslosenantragsquote, ILO-Arbeitslosenquote.
USA: Erzeugerpreisindex (ohne Nahrungsmittel und Energie), Haushalt.
Japan: Maschinenaufträge (Kernaufträge), Erzeugerpreisindex.
Donnerstag
Eurozone: Industrieproduktion.
USA: Erstanträge auf Arbeitslosenunterstützung.
Freitag
Japan: Kapazitätsauslastung, Industrieproduktion, METI-Index der Dienstleistungsaktivität.
Vereinigtes Königreich: Bauproduktion.
Eurozone: BIP, Handelsbilanz.
USA: Erzeugerpreisindex, Einzelhandelsumsätze, Unternehmensbestände.
Die in diesem Artikel geäußerten Ansichten und Meinungen sind die des Autors und spiegeln nicht notwendigerweise die von GoldMoney wider, sofern nicht ausdrücklich anders angegeben. Bitte beachten Sie, dass weder GoldMoney noch seine Vertreter Finanz-, Rechts-, Steuer-, Anlage- oder sonstige Beratung anbieten. Eine solche Beratung sollten Sie bei einer unabhängigen, regulierten und entsprechend qualifizierten Person oder Stelle einholen. Alle in diesem Artikel enthaltenen Informationen dienen ausschließlich als allgemeiner Marktkommentar und stellen keine Beratung dar. GoldMoney übernimmt keine Haftung für Verluste oder Schäden, die sich mittelbar oder unmittelbar aus der Nutzung dieser Informationen oder dem Vertrauen darauf ergeben können.