

Im sehr ruhigen Handel konsolidierten Gold und Silber weiter bei 1.800 US-Dollar bzw. 24 US-Dollar. An zwei Tagen dieser Woche fielen die Goldumsätze an der Comex auf unter 130.000 Kontrakte, verglichen mit einem Durchschnitt von über 250.000 Kontrakten unter normalen Handelsbedingungen. Und der Umsatz im Silberkontrakt sank auf unter 40.000 Kontrakte, bei normalerweise doppelt so hohen Volumina.
Im europäischen Handel am heutigen Morgen lag Gold bei 1.813 US-Dollar, 3 US-Dollar unter dem Schlusskurs vom vorherigen Freitag, und Silber unverändert bei 24,00 US-Dollar. Das Open Interest bei Silber ist sehr niedrig, wie die nächste Grafik zeigt.

Es liegt fast wieder auf dem Niveau nach dem organisierten Kursdrücken bei den Edelmetallen, als das Open Interest von 244.705 Kontrakten Ende Februar 2020 auf 131.830 Anfang Mai fiel. Nachdem die schwächeren Anleger, die auf steigende Kurse gesetzt hatten, aus dem Markt gedrängt worden waren, stieg der Preis im August darauf von 11,80 auf 28,90 US-Dollar. Lässt man den dramatischen Einbruch des Open Interest beiseite, ähneln die Faktoren, die die Preise von hier aus voraussichtlich bestimmen werden, der damaligen Lage. Die Nettoposition der Kategorie Swaps ist ausgeglichen; so war es auch im Mai 2020 nach dem Kursdrücken. Dies ist unsere nächste Grafik.
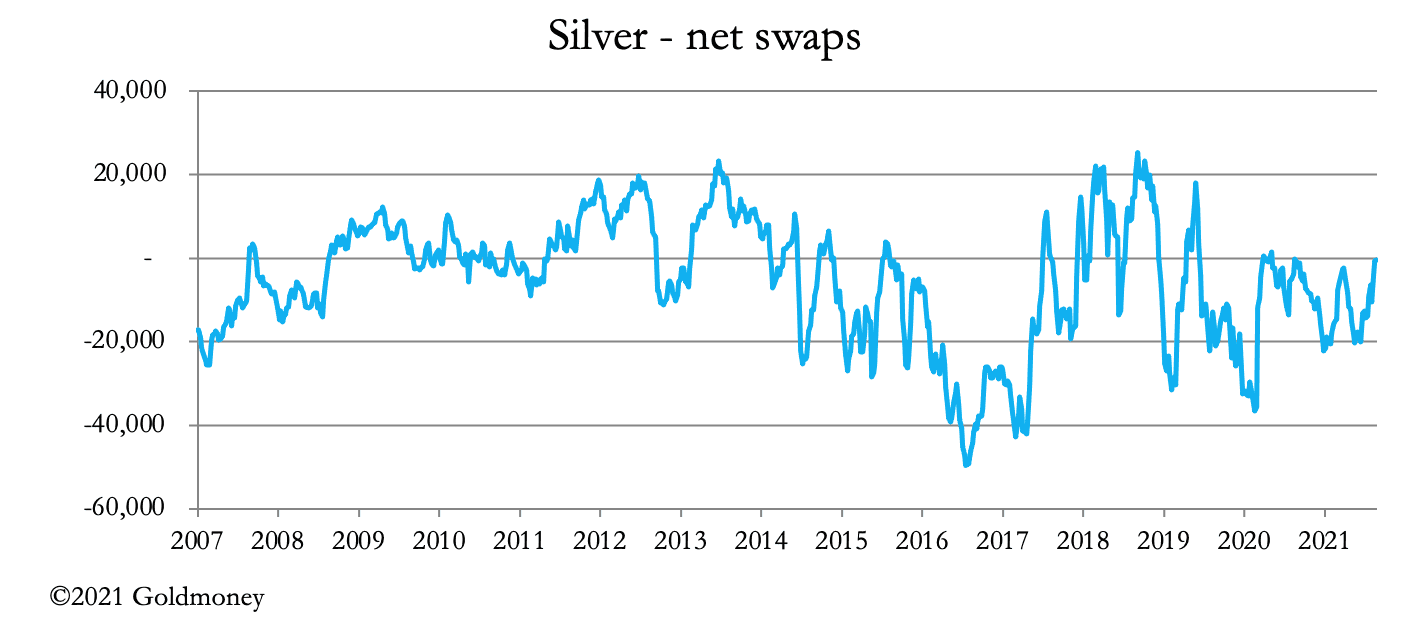
Entscheidend ist, dass das niedrige Open Interest in Verbindung mit dem erkennbaren Interesse der Swaps, ein ausgeglichenes Buch zu halten, für Silber möglicherweise sehr bullisch ist.
Der Handel mit Silber-Futures unterscheidet sich von dem mit Gold, weil die Minengesellschaften, von denen über die Hälfte hauptsächlich andere Metalle fördert, bei Silber tendenziell verhältnismäßig größere Absicherungspositionen unterhalten als bei Gold. Die Lage bei Gold ist daher etwas anders, doch auch dessen Open Interest ist rückläufig, wie unsere nächste Grafik zeigt.

Das Open Interest zeigt eine gewisse Widerstandsfähigkeit gegenüber weiteren Rückgängen und stieg von Tiefständen bei 450.000 auf über 500.000. Anders als bei Silber sitzen die Swaps auf Short-Positionen, die sie nicht schließen können. Unsere nächste Grafik zeigt den Unterschied zur Silberposition: netto short 179.512 Kontrakte, wobei jede Kursänderung um einen Dollar 18 Mio. US-Dollar wert ist. Hier liegt das eigentliche Problem des Establishments.
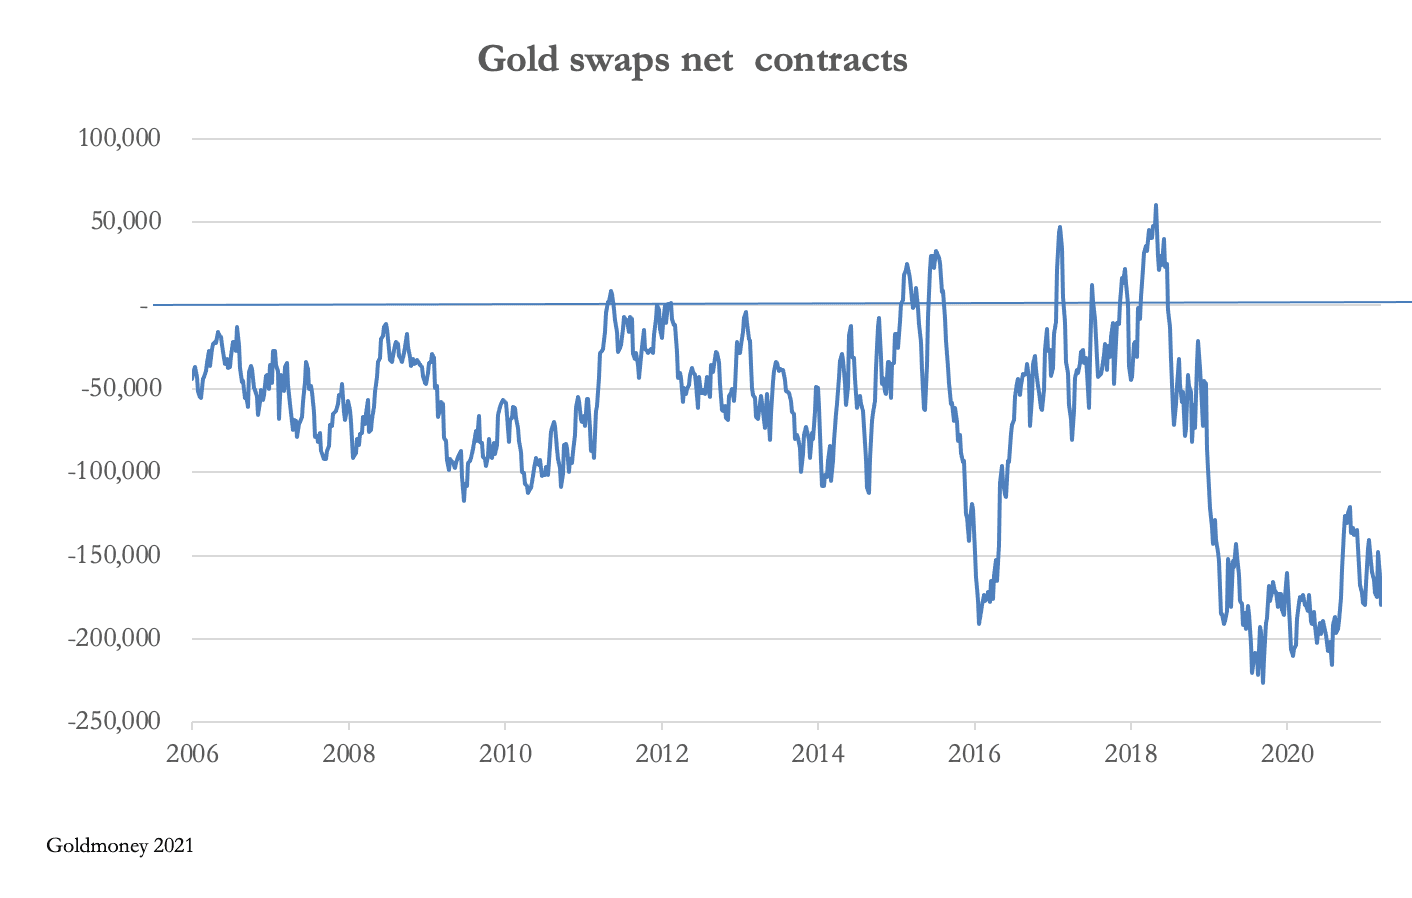 Der Geldwert der Netto-Position der Swaps beträgt 32,6 Mrd. US-Dollar. Sie stehen vor einem gewaltigen Problem. Die mit dem US-CPI(U) gemessene Inflation der Verbraucherpreise liegt bei 5,4 %, was vereinfacht bedeutet, dass die Realzinsen deutlich negativ sind. Und das betrifft nicht nur die US-Dollar-Zinsen: Die HVPI-Inflation in der Eurozone wird mit 3 % und steigend angegeben, während der Einlagensatz der EZB bei minus 0,5 % liegt.
Schiffgold weist darauf hin, dass deutsche Anleger, die traditionell inflationsskeptisch sind, verstärkt Gold kaufen. Und um die weltweite Nachfrage der Öffentlichkeit nach physischem Metall zu bedienen, hat sich die Comex zu einem Lieferungsmarkt entwickelt. In dieser Woche wurden 93.500 Unzen aus dem Goldkontrakt und 24.055.000 Unzen Silber geliefert.
Die Kombination aus steigenden Preisen und stark negativen Zinsen versetzt Gold und Silber faktisch in eine ausgeprägte Backwardation. Dieser Punkt wird im Investment-Establishment kaum verstanden, das fälschlicherweise auf implizite Leihzinsen blickt. Von dieser Erkenntnis ist es nur ein kurzer Sprung zu der Einsicht, dass echtes Geld Gold ist und Silber dessen Dienerin, nicht flüchtiges Fiatgeld.
Der Geldwert der Netto-Position der Swaps beträgt 32,6 Mrd. US-Dollar. Sie stehen vor einem gewaltigen Problem. Die mit dem US-CPI(U) gemessene Inflation der Verbraucherpreise liegt bei 5,4 %, was vereinfacht bedeutet, dass die Realzinsen deutlich negativ sind. Und das betrifft nicht nur die US-Dollar-Zinsen: Die HVPI-Inflation in der Eurozone wird mit 3 % und steigend angegeben, während der Einlagensatz der EZB bei minus 0,5 % liegt.Schiffgold weist darauf hin, dass deutsche Anleger, die traditionell inflationsskeptisch sind, verstärkt Gold kaufen. Und um die weltweite Nachfrage der Öffentlichkeit nach physischem Metall zu bedienen, hat sich die Comex zu einem Lieferungsmarkt entwickelt. In dieser Woche wurden 93.500 Unzen aus dem Goldkontrakt und 24.055.000 Unzen Silber geliefert.
Die Kombination aus steigenden Preisen und stark negativen Zinsen versetzt Gold und Silber faktisch in eine ausgeprägte Backwardation. Dieser Punkt wird im Investment-Establishment kaum verstanden, das fälschlicherweise auf implizite Leihzinsen blickt. Von dieser Erkenntnis ist es nur ein kurzer Sprung zu der Einsicht, dass echtes Geld Gold ist und Silber dessen Dienerin, nicht flüchtiges Fiatgeld.
Die in diesem Artikel geäußerten Ansichten und Meinungen sind die des Autors bzw. der Autoren und geben nicht die Ansichten von Goldmoney wieder, sofern nicht ausdrücklich anders angegeben. Der Artikel dient ausschließlich der allgemeinen Information und stellt weder seitens Goldmoney noch seitens des Autors bzw. der Autoren eine Rechts-, Finanz-, Steuer-, Anlage- oder Buchhaltungsberatung dar. Sie sollten sich nicht auf Informationen in diesem Artikel stützen oder danach handeln, ohne zuvor unabhängigen fachlichen Rat einzuholen. Es wurde Sorgfalt darauf verwendet, die Verlässlichkeit der Informationen in diesem Artikel sicherzustellen; Goldmoney gibt jedoch keine Zusicherung, dass sie richtig, vollständig und aktuell sind und/oder als Hinweis auf künftige Ergebnisse verstanden werden können, und sie sollten nicht als solche herangezogen werden. Goldmoney haftet nicht für Ansprüche, Verluste, Schäden oder Unannehmlichkeiten, die aufgrund von in diesem Artikel enthaltenen Informationen oder Meinungen entstehen, und jede Handlung aufgrund der in diesem Artikel enthaltenen Meinungen und Informationen erfolgt auf Ihr eigenes Risiko.