

Gold und Silber haben sich in dieser Woche kräftig erholt und setzen damit eine Rally fort, die nun zwei Wochen andauert. Gold, in Dollar notiert, stieg im frühen europäischen Handel heute Morgen (Freitag) um weitere 13 $ auf 1.247,50 $ und liegt damit 31 $ über dem Tief vom 7. Juli. Silber hat seit dem Tief des Flash-Crashs vor zwei Wochen 1,75 $ zurückgewonnen und notiert heute Morgen bei 16,40 $.
Das Handelsvolumen bei Comex-Futures war normal, doch es geschieht etwas Ungewöhnliches, das sich am besten am Silber zeigen lässt. Wir wissen, dass die Bullion-Banken die Spekulanten (überwiegend Long-Positionen von Hedgefonds) ausgeschüttelt haben, und der oben erwähnte Flash-Crash dürfte die Stopps der Spekulanten ausgelöst haben, sodass die Banken ihre Short-Positionen gewinnbringend schließen konnten. Dadurch war die Kategorie „Managed Money“ (d. h. Hedgefonds) zum Stand von Dienstag, dem 11. Juli, mit netto 6.361 Kontrakten short, was 31,8 Millionen Unzen entspricht. Wie extrem diese Position ist, zeigt unsere nächste Grafik: Sie wurde nur einmal übertroffen, Mitte 2015.
Noch interessanter ist das Ausmaß der reinen Baisse-Haltung, also der Umfang der Short-Positionen selbst, ohne den Ausgleich durch Long-Positionen. Siehe unsere nächste Grafik zu den Managed-Money-Shorts, die auf Rekordhöhe liegen (62.058 Kontrakte bzw. 310,3 Millionen Unzen, rund 36 % der jährlichen Minenproduktion).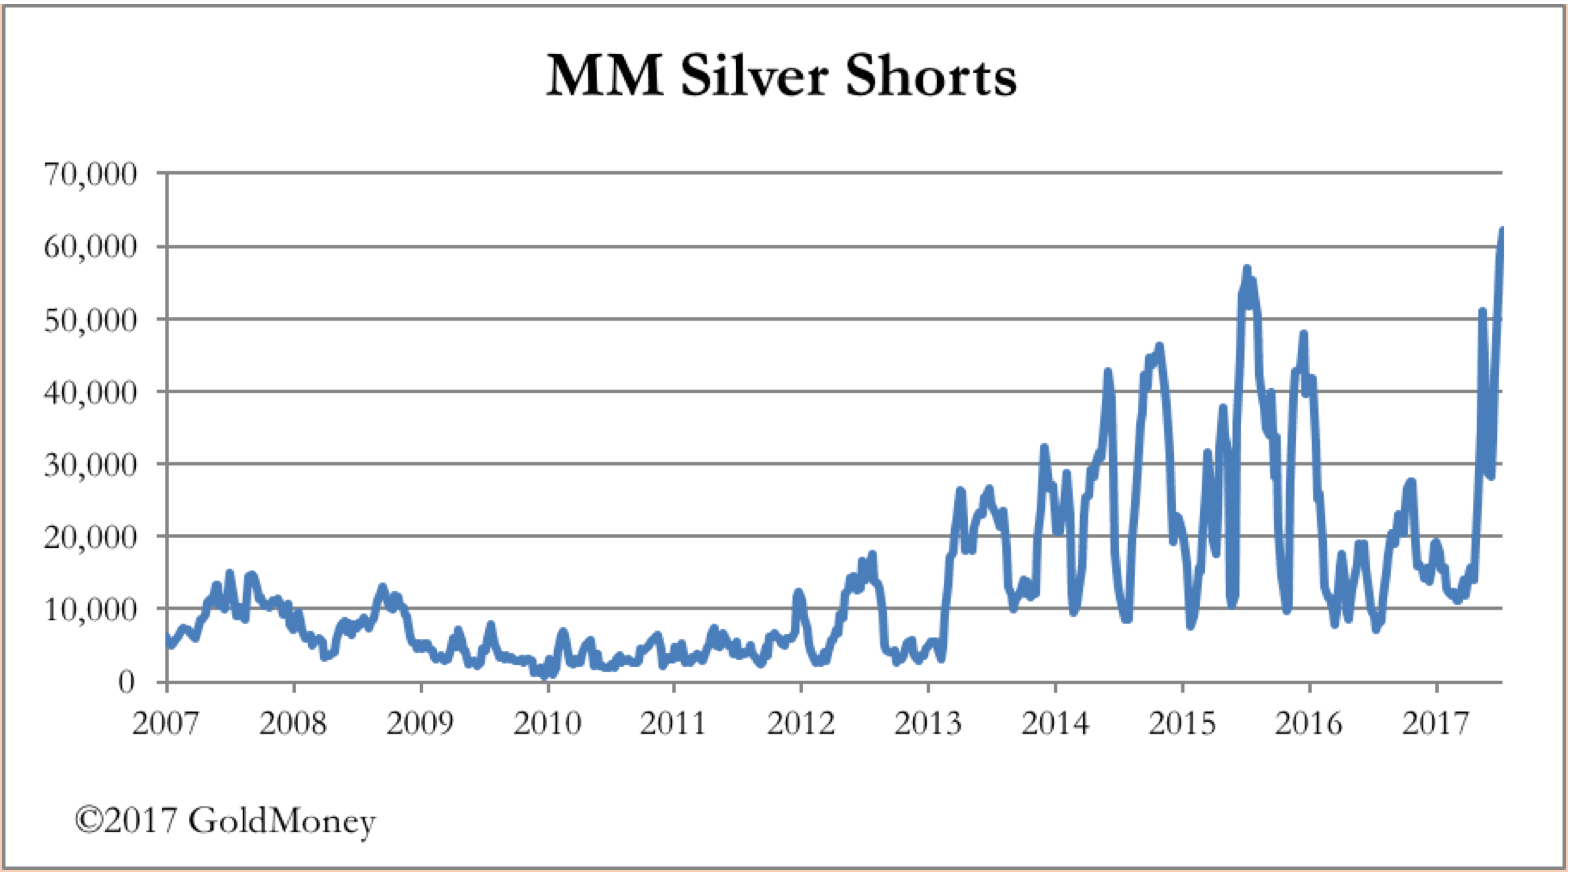
Dies sind außergewöhnliche Positionen.
Inzwischen sollte uns allen bekannt sein, dass der Preis von Silber (und Gold) von den gegensätzlichen Interessen der Bullion-Banken und der Hedgefonds bestimmt wird. Stets, und die einzige mögliche Ausnahme war der Versuch der Bunker-Hunts, in den 1970er-Jahren den Silbermarkt zu manipulieren, setzen sich am Ende die Bullion-Banken durch. Sie geben den Hedgefonds genug Spielraum, sich selbst zu schaden, und überschwemmen sie dann mit künstlichem Angebot aus dem Nichts, sodass diese ihre Long-Positionen mit Verlust schließen müssen.
Dieser Zyklus führt nicht nur zum Anstieg und anschließenden Rückgang des Silberpreises, sondern erklärt auch, warum sich das Open Interest verändert. Wenn die Spekulanten optimistisch sind und kaufen, werden sie mit neuen Kontrakten versorgt, die den von den Bullion-Banken geschaffenen Short-Positionen entsprechen. Wenn sie pessimistisch werden und von den Bullion-Banken dazu gebracht werden, ihre Positionen zu schließen, sinkt das Open Interest. Wir würden daher erwarten, dass sich das Open Interest im Gleichlauf mit dem Preis verändert. Und genau das geschieht normalerweise, wie unsere nächste Grafik zeigt, zumindest bis Anfang dieses Jahres.
Diese Korrelation war eng, bis erste Anzeichen von Instabilität in dieser Beziehung auftraten, als der Preis im vergangenen Februar die Marke von 18 $ überschritt. Seit April haben sich Open Interest und Preis spürbar auseinanderentwickelt. Man beachte, wie beim vorherigen Auf und Ab zwischen Juni und Dezember vergangenen Jahres das Open Interest von über 235.000 Kontrakten auf unter 160.000 fiel (ein Rückgang von 32 %). Man beachte nun, dass das Open Interest bei 207.800 liegt und damit nur 12 % unter seinem Allzeithoch vom 20. April.
Was sagt uns das? Erstens ist festzuhalten, dass in hohem Maße Absicherungsgeschäfte von Produzenten stattfinden: Minenbetreiber, Recycler, Raffinerien und industrielle Abnehmer sichern in unsicheren Zeiten ihre Rohstoffkosten ab. Zweitens ist die Kategorie Managed Money so pessimistisch, dass sie Kontrakte durch Leerverkäufe von Silber-Futures eröffnet (bestätigt durch unsere dritte Grafik). Das ist selten. Und drittens, bisher nicht erwähnt, ist die Zahl der Long-Positionen von Managed Money weniger stark gesunken, als man erwarten würde, und bleibt mit 55.697 Kontrakten hartnäckig hoch. Dieses letzte Merkmal deutet darauf hin, dass längerfristig orientiertes Kapital, das Silber über Futures als kosteneffizientes Anlageinstrument hält, für den Markt zunehmend an Bedeutung gewinnt.
Insgesamt sind die Voraussetzungen für eine kräftige Preisrally aus folgenden Gründen gegeben:
- Die Spekulanten sind so pessimistisch wie nie zuvor.
- Die Bullion-Banken haben in der Summe ausgeglichene Bücher.
- Die eigentlichen kommerziellen Marktteilnehmer sind verunsichert und haben ihre Absicherungen in beide Richtungen erhöht.
- Langfristige Anleger bleiben entschlossen.
Diese Bedingungen gelten im Allgemeinen auch für Gold, wenngleich die Lage dort weniger auffällig ist. Es gab Tage, an denen der Goldpreis stieg und das Open Interest fiel, was bestätigt, dass es sich im Kern um einen Short Squeeze handelt, der noch deutlich weitergehen könnte.
Und ein letzter Punkt: Der Dollar war in den vergangenen Monaten sehr schwach, was sich in den Rohstoffpreisen insgesamt kaum niedergeschlagen hat. Das deutet darauf hin, dass der gesamte Markt für physische Güter von der Währungsseite her falsch bewertet ist. Wie sich dies auflöst, wird die Märkte voraussichtlich für den Rest dieses Jahres bestimmen.
Die in diesem Artikel geäußerten Ansichten und Meinungen sind die des Autors bzw. der Autoren und geben nicht die Ansichten von Goldmoney wieder, sofern dies nicht ausdrücklich angegeben ist. Der Artikel dient ausschließlich allgemeinen Informationszwecken und stellt weder seitens Goldmoney noch seitens des Autors bzw. der Autoren eine Rechts-, Finanz-, Steuer-, Anlage- oder Buchhaltungsberatung dar. Sie sollten sich nicht auf Informationen in diesem Artikel stützen oder auf deren Grundlage handeln, ohne zuvor unabhängigen fachlichen Rat einzuholen. Es wurde Sorgfalt darauf verwendet, dass die Informationen in diesem Artikel verlässlich sind; Goldmoney übernimmt jedoch keine Gewähr dafür, dass sie richtig, vollständig und aktuell sind und/oder als Hinweis auf zukünftige Ergebnisse verstanden werden können, und sie sollten nicht als solcher herangezogen werden. Goldmoney haftet nicht für Ansprüche, Verluste, Schäden oder Unannehmlichkeiten, die sich aus Informationen oder Meinungen in diesem Artikel ergeben. Jede Handlung auf Grundlage der in diesem Artikel enthaltenen Meinungen und Informationen erfolgt auf Ihr eigenes Risiko.