

Diese Woche hat Gold die Gewinne der Vorwoche nach dem dramatischen Ausverkauf vom 6. bis 9. August gefestigt. Im europäischen Handel heute Morgen notierte Gold bei 1.785 US-Dollar, 5 US-Dollar über dem Schlusskurs vom vergangenen Freitag. Silber zeigte sich mit 23,20 US-Dollar vergleichsweise schwach und verlor auf Wochensicht 60 Cent. Dadurch ist das Gold-Silber-Verhältnis auf 77 gestiegen, was unsere nächste Grafik zeigt.

Nachdem es sich gegenüber dem Rekordwert von 125 im März des vergangenen Jahres ungefähr halbiert hatte, war es für Silber eine gewinnbringende Phase. Silber scheint nun, ebenso wie die Basismetalle, in eine Konsolidierung überzugehen. Fundamentale Faktoren wie die steigende „grüne“ Nachfrage und die Beschränkungen beim Wachstum der Minenproduktion sprechen jedoch dafür, dass die Silberpreise von hier aus kaum weiter nachgeben dürften. Entscheidend ist, wie immer, die ETF-Nachfrage der Anleger.
Die Kehrseite des orchestrierten RobinHood-Debakels im Januar, bei dem Silberbullen Kleinspekulanten zum Kauf von ETFs ermutigten und den physischen Markt unter Druck setzten, war die Entstehung schwacher Marktteilnehmer, die ihre gescheiterten Positionen nun auflösen. Das führt uns zur Positionierung der Swaps, die unsere nächste Grafik darstellt.
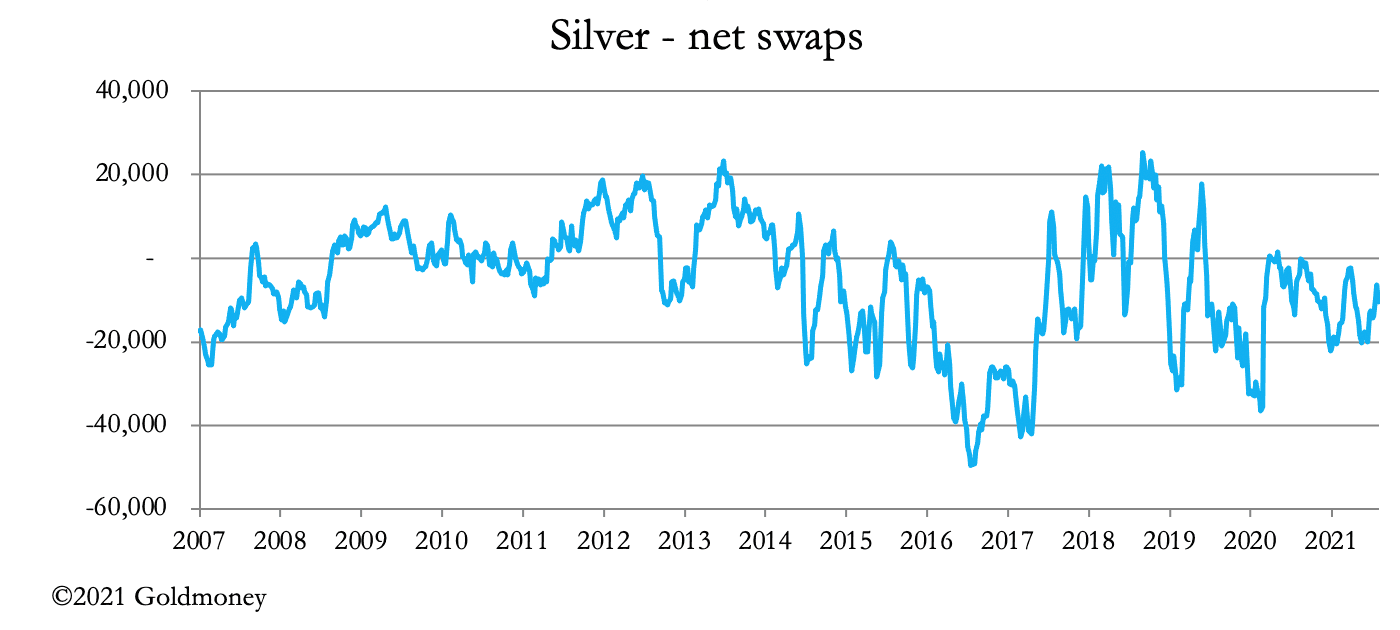 Mit einer moderaten Netto-Short-Position von 10.388 Kontrakten (51,94 Millionen Unzen) können die Swaps es sich leisten, gelassen zu bleiben. Zudem wird die Short-Seite von Produzenten dominiert, überwiegend Minen, von denen mehr als die Hälfte Silber als Nebenprodukt gewinnt. Von allen Netto-Short-Positionen entfallen nur 23 % auf die Swaps und 77 % auf die Produzenten.
Bei Gold ist es anders: Hier beträgt die Aufteilung 78 % Swaps zu 22 % Produzenten. Das erklärt die relative Festigkeit von Gold gegenüber Silber. Zudem erklärt es teilweise, warum Gold sich diese Woche trotz eines festeren Dollars besser gehalten hat. Dessen handelsgewichteter Index folgt als Nächstes.
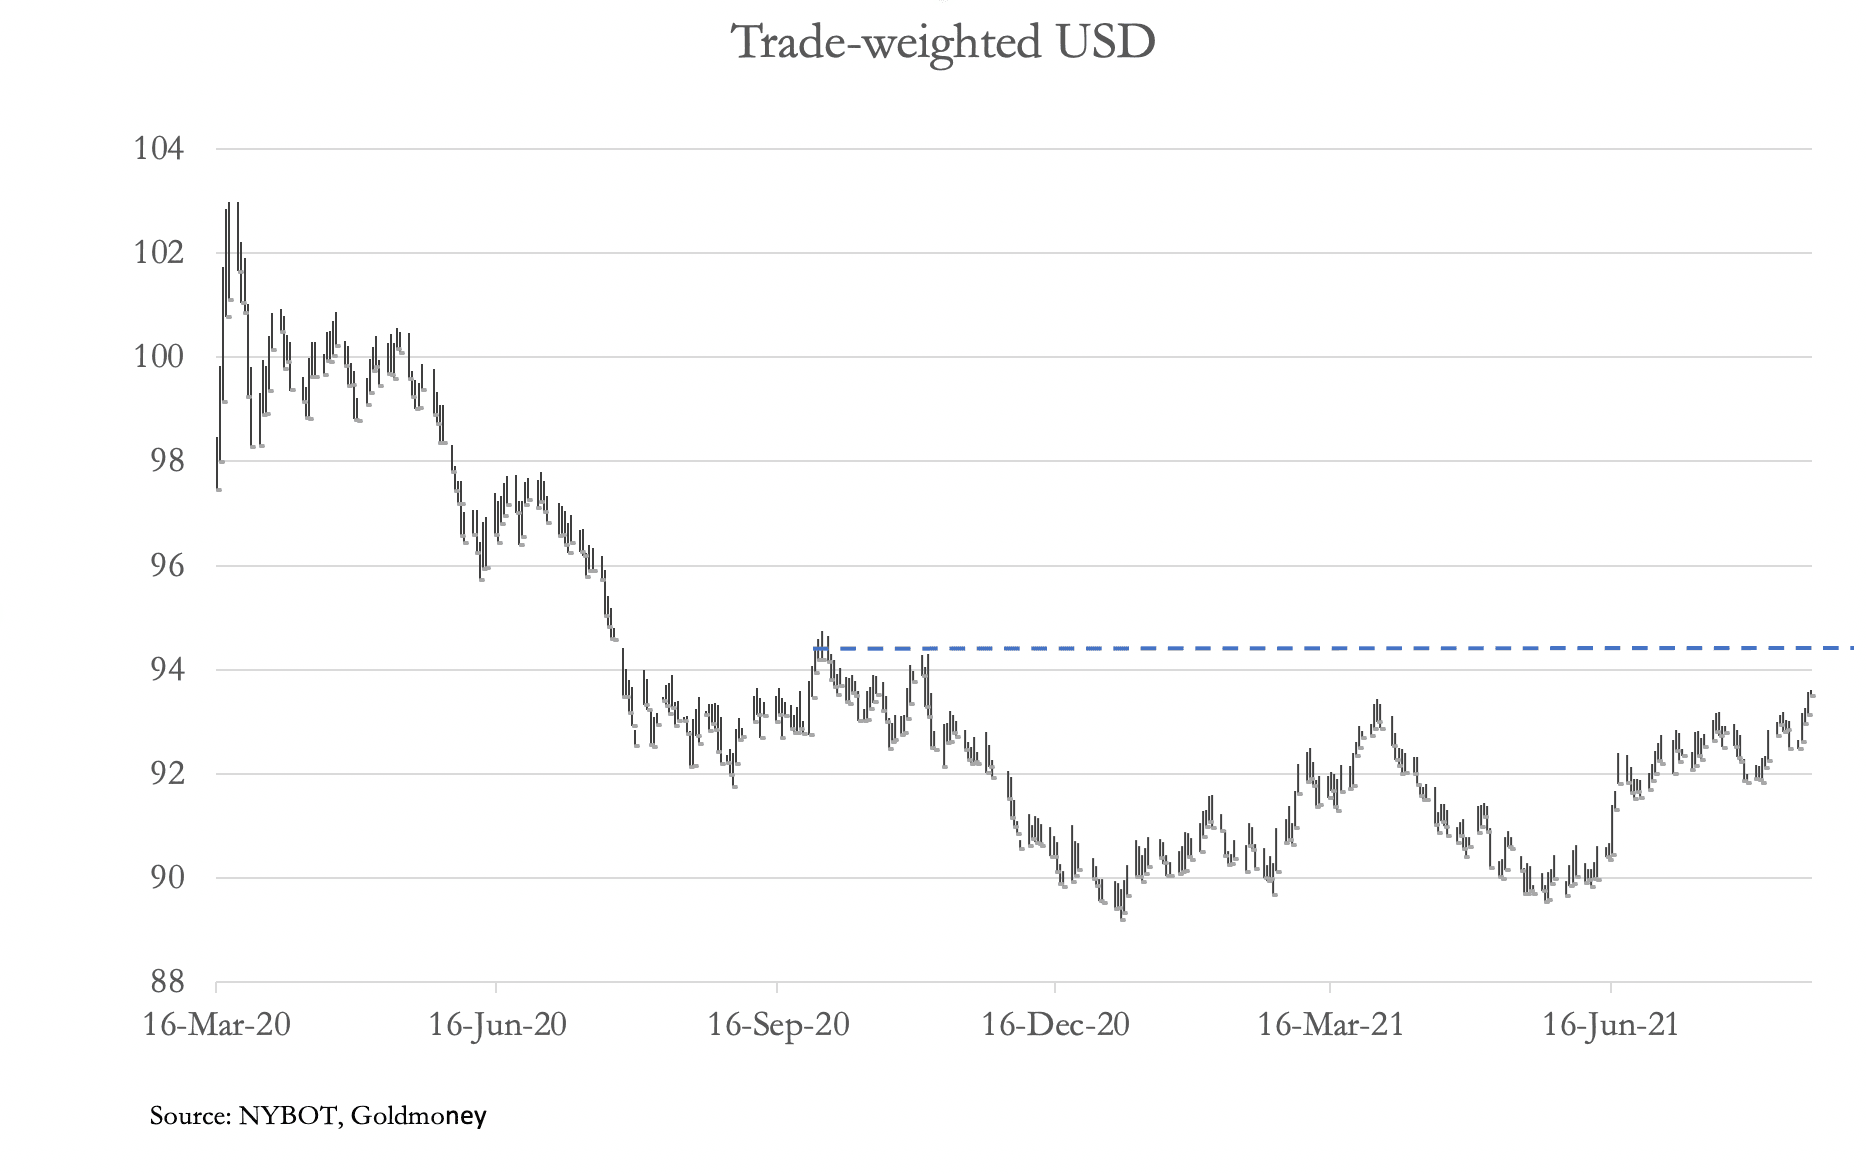 Nachdem der Index das Hoch vom März 2021 knapp überschritten hat, deutet die Grafik darauf hin, dass die nächste größere Hürde bei 94,25 liegt, wie die gestrichelte Linie zeigt. Das Problem des handelsgewichteten Index ist jedoch, dass der Euro darin übergewichtet ist. Und da der Dollar die Reservewährung ist, orientieren sich alle anderen Währungen an seiner relativen Kaufkraft. Ein breiterer Rohstoffindex ist ein besserer Anhaltspunkt, und dieser folgt als Nächstes.

Betrachtet man DBC als Stellvertreter für Rohstoffe, zeigt sich, dass diese sich seit Mai in einer Konsolidierungsphase befinden. Die Marke von 18 scheint eine stabile Unterstützung zu sein, daher erscheint das Abwärtspotenzial von hier aus begrenzt.
Getrieben wird diese Konsolidierung von wachsenden Befürchtungen, dass die US-Wirtschaft und andere Volkswirtschaften nach einer Erholung im Zuge des Post-Covid-Aufschwungs ins Stocken geraten. Dies spiegelt sich an den Anleihemärkten wider, wo die Rendite der zehnjährigen US-Staatsanleihe um mehr als 0,5 % gefallen ist.
Getrieben wird diese Konsolidierung von wachsenden Befürchtungen, dass die US-Wirtschaft und andere Volkswirtschaften nach einer Erholung im Zuge des Post-Covid-Aufschwungs ins Stocken geraten. Dies spiegelt sich an den Anleihemärkten wider, wo die Rendite der zehnjährigen US-Staatsanleihe um mehr als 0,5 % gefallen ist.

Da die Rendite ein Death Cross zeigt und die Rohstoffpreise pausieren, spiegeln die Märkte eher die Furcht vor Deflation als vor Inflation wider. Es ist eine Entweder-oder-Entscheidung, die die neokeynesianische Analyse bestimmt. Sie übersieht jedoch, dass Inflation die treibende Kraft in einer Wirtschaftskrise ist, wie jede Hyperinflation von Fiat-Währungen belegt.
Unterdessen dürften die Edelmetallbanken, die überwiegend von hauseigenen neokeynesianischen Ökonomen beraten werden, die Daumen drücken, dass die wachsenden Anzeichen von Deflation, die zu einem höheren handelsgewichteten Index für den Dollar, fallenden Renditen von US-Staatsanleihen und stockenden Rohstoffpreisen führen, ihre Short-Positionen an den Gold-Derivatemärkten retten werden.
Die in diesem Artikel geäußerten Ansichten und Meinungen sind die des Autors bzw. der Autoren und geben, sofern nicht ausdrücklich anders angegeben, nicht die Ansichten von Goldmoney wieder. Der Artikel dient ausschließlich der allgemeinen Information und stellt weder seitens Goldmoney noch seitens des Autors bzw. der Autoren eine Rechts-, Finanz-, Steuer-, Anlage- oder Buchhaltungsberatung dar. Sie sollten nicht auf Grundlage der in diesem Artikel enthaltenen Informationen handeln oder sich auf diese verlassen, ohne zuvor unabhängigen fachlichen Rat einzuholen. Es wurde Sorgfalt darauf verwendet, dass die Informationen in diesem Artikel verlässlich sind; Goldmoney übernimmt jedoch keine Gewähr dafür, dass sie richtig, vollständig und aktuell sind oder als Hinweis auf zukünftige Ergebnisse verstanden werden können, und sie sollten nicht in diesem Sinne herangezogen werden. Goldmoney haftet nicht für Ansprüche, Verluste, Schäden oder Unannehmlichkeiten, die aus den in diesem Artikel enthaltenen Informationen oder Meinungen entstehen. Jede Handlung, die auf Grundlage der in diesem Artikel enthaltenen Meinungen und Informationen vorgenommen wird, erfolgt auf Ihr eigenes Risiko.