
Nach einem sehr starken Anstieg am vergangenen Freitag tendierten die Edelmetalle im Wochenverlauf überwiegend leicht abwärts bis seitwärts. Hinter diesem unauffälligen Verhalten vollziehen sich jedoch tektonische Verschiebungen.
Die folgende Grafik zeigt den Goldpreis und das Open Interest an der Comex.

Als der Preis am Freitag stieg, nahm das Open Interest um 16.366 Kontrakte zu, ein enormer Anstieg, und auch das Handelsvolumen war außergewöhnlich hoch. Solche Ereignisse markieren häufig einen Wendepunkt an den Märkten, und das Open Interest ist weiter gewachsen, besonders am Mittwoch, als weitere 12.852 Kontrakte hinzukamen. Außerdem ist der Gold-Forward-Satz in London zwischen Kassa und einem Monat deutlich negativ geworden, was auf eine gravierende physische Knappheit hindeutet.
Die außergewöhnliche Entwicklung vom letzten Freitag wurde von technischen Analysten registriert, so sehr, dass MacNeil Curry, der Chef-Charttechniker der Bank of America, sie umgehend als bedeutenden Boden bezeichnete. Da Chartisten alle ähnlichen Methoden folgen, ist es sehr wahrscheinlich, dass die Rekordzahl an Short-Positionen ernsthafte Zweifel hegt.
Die nächste Grafik zeigt Silber.
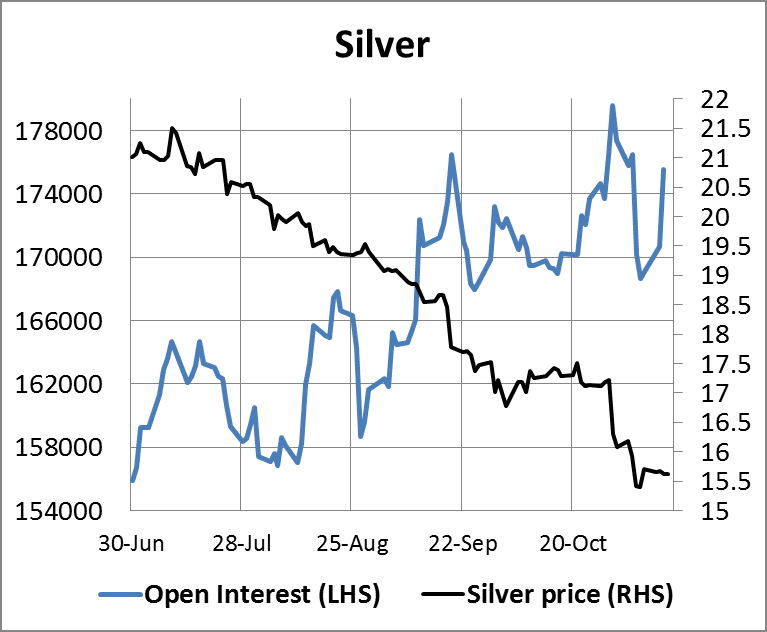
Es besteht kein Zweifel, dass sich das Geschehen eher im Gold als im Silber abspielt. Während das Volumen am Freitag, als Gold stark anstieg, gut war, blieb Silber auffallend verhalten, bis das Open Interest am Mittwoch kräftig zunahm. Sollte sich Silber von hier aus erholen, wird es voraussichtlich von Gold angeführt werden. In beiden Fällen zeigt der Anstieg des Open Interest jedoch, dass neue Käufe und nicht die Glattstellung von Short-Positionen den Markt antreiben, was positiv ist.
In meinem einleitenden Absatz habe ich tektonische Verschiebungen erwähnt. In dieser Woche beliefen sich die gegen fünf große Banken verhängten Bußgelder der Aufsichtsbehörden zusammen auf 4,3 Mrd. US-Dollar, womit sich die Bußgelder für Banken im Jahr 2014 laut Financial Times auf insgesamt erstaunliche 56,5 Mrd. US-Dollar belaufen. Der jüngste Vergleich betraf ausschließlich die Manipulation von Devisenfixings. Doch zu Wochenbeginn berichtete die FT, dass eine der Banken, UBS, zugleich Vorwürfe wegen Fehlverhaltens in ihrem Edelmetallhandel beilegen wolle. In der Mitteilung der FCA wurden Edelmetalle allerdings nicht erwähnt, das dürfte also noch folgen. Gleiches gilt für das Ergebnis der Untersuchung der deutschen Bankenaufsicht (BaFin) zu den Edelmetallgeschäften der Deutschen Bank.
Händler in den großen Banken sind inzwischen zurückhaltend, mit nahezu jedem in anderen Häusern zu sprechen, damit harmlose Bemerkungen nicht missverstanden werden. Die Folge ist, dass Absprachen im Handel mehr oder weniger unmöglich geworden sind. Es ist daher naheliegend anzunehmen, dass die Kontrolle der großen Marktteilnehmer über die Gold- und Silberpreise durch abgestimmtes Handeln künftig deutlich geringer sein wird. Das ist wichtig, denn es scheint einige der in der Vergangenheit routinemäßig eingesetzten Maßnahmen auszuschließen – man denke an den April 2013 –, als gravierende Engpässe bei physischem Metall den Preis erheblich nach oben zu treiben drohten.
Kurz gesagt: Die laufenden regulatorischen Untersuchungen werden sich voraussichtlich auch auf Meldungen zu Edelmetallen erstrecken, und die Händler sind inzwischen so nervös, dass wir künftige Absprachen praktisch ausschließen können. Wahrscheinlich werden wir auf diese Entwicklungen zurückblicken und feststellen, dass sie den Charakter und das Verhalten des Marktes grundlegend verändert haben. Unser Ausgangspunkt, erkennbar an einem nahezu rekordhaft negativen Gold Forward Offered Rate (GOFO), ist eine akute Knappheit an physischem Bestand.
Neueste Meldung: Der World Gold Council gab gestern bekannt, dass die Zentralbanken im dritten Quartal 93 Tonnen Gold gekauft haben, angeführt von Russland mit 55 Tonnen. Allerneueste Meldung: Die Auslieferungen der Shanghai Gold Exchange stiegen in der vergangenen Woche um 20 % auf 54,2 Tonnen.
Nächste Woche
Montag.
Eurozone: Handelsbilanz.
USA: Empire-State-Umfrage, Kapazitätsauslastung, Industrieproduktion.
Dienstag.
Großbritannien: Verbraucherpreisindex, Einkaufspreise, ONS-Hauspreise, Erzeugerpreise.
Eurozone: ZEW-Konjunkturerwartungen.
USA: Erzeugerpreisindex, NAHB-Umfrage unter Bauunternehmern, TIC-Nettokapitalzuflüsse (langfristig).
Japan: Sitzung der BoJ zur Geldpolitik.
Mittwoch.
Japan: Gesamtindex der Wirtschaftsaktivität, Frühindikator (endgültig), Handelsbilanz nach Zollabfertigung.
Eurozone: Leistungsbilanz.
USA: Baugenehmigungen, Baubeginne.
Donnerstag.
Eurozone: Einkaufsmanagerindex Gesamt (Schnellschätzung), Einkaufsmanagerindex verarbeitendes Gewerbe (Schnellschätzung), Einkaufsmanagerindex Dienstleistungen (Schnellschätzung).
Großbritannien: Einzelhandelsumsatz, CBI-Industrietrends.
USA: Verbraucherpreisindex, Erstanträge auf Arbeitslosenhilfe, Einkaufsmanagerindex verarbeitendes Gewerbe (Schnellschätzung), Verkäufe bestehender Häuser, Frühindikator, Philadelphia-Fed-Umfrage.
Freitag.
Keine wesentlichen Meldungen.