
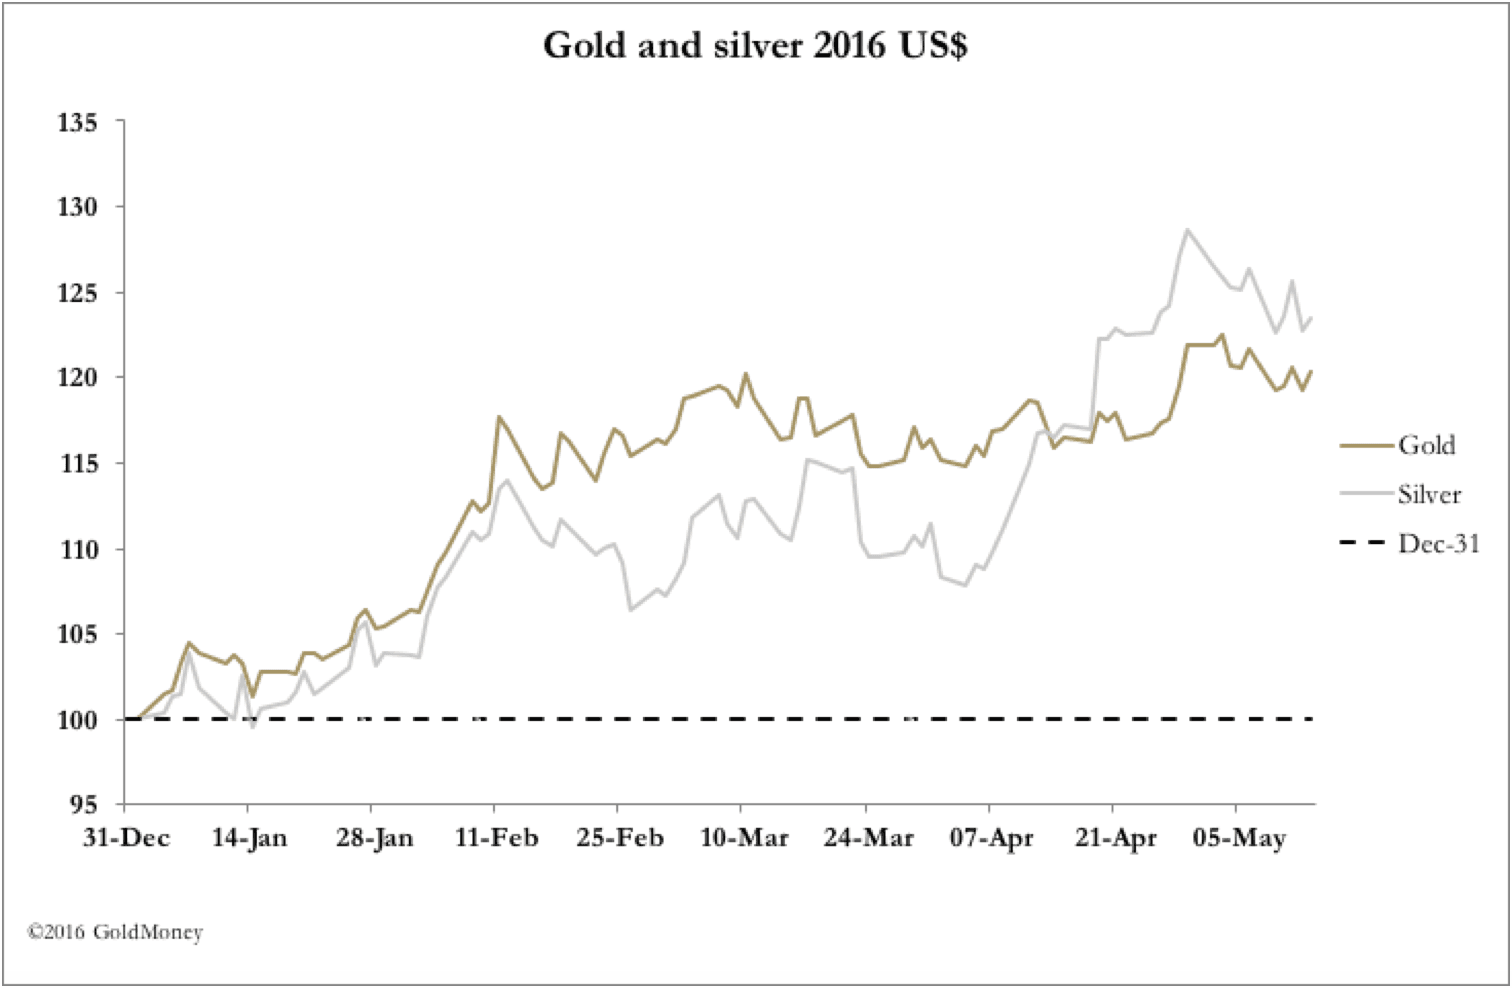
Gestern veröffentlichte der World Gold Council seine Schätzung der Goldnachfrage für das erste Quartal 2016, der ein auf 1.081 Tonnen geschätztes Angebot gegenüberstand.
Der WGC erhebt seine Zahlen zwar sorgfältig, doch erfassen die Nachfragezahlen nur diejenigen Mengen, die von Branchenverbänden, Zentralbanken und ETFs bekannt sind. Betrachtet man die Zahlen im Detail, belief sich die chinesische Nachfrage im Quartal laut WGC auf 241,3 Tonnen, während die Shanghai Gold Exchange nach eigenen Angaben 516 Tonnen aus ihren Tresoren an die Öffentlichkeit auslieferte. Der erhebliche Unterschied lässt sich aus Sicht des WGC nicht zufriedenstellend erklären, doch zeigt er, wie schwierig es ist, genaue Zahlen zu ermitteln.
Eine Kategorie, die sich leicht erfassen lässt, ist die ETF-Nachfrage nach physischem Metall. Sie stieg auf 364 Tonnen, den höchsten Nettozufluss seit 2009. Es kann kaum Zweifel geben, dass dies auf zwei Faktoren zurückzuführen ist: die verbesserte technische Lage mit dem Beginn einer neuen Haussephase sowie die negativen Zinsen im Euroraum und in Japan. Doch obwohl dies die Nachfrage nach verbrieftem Gold angeregt hat, ist bei der Nachfrage nach Barren und Münzen kein entsprechender Anstieg verzeichnet. Das kann nicht stimmen. Die physische Nachfrage muss erheblich höher sein, als es die WGC-Zahlen widerspiegeln.
An den Terminmärkten fiel der Goldpreis am Montag vom Schlusskurs des vergangenen Freitags bei 1.287 US-Dollar und erreichte am Dienstag mit 1.257 US-Dollar seinen Tiefpunkt. Eine Erholung brachte den Preis gestern zeitweise wieder auf 1.280 US-Dollar, bevor er gestern Abend auf 1.263 US-Dollar zurückfiel. Im frühen Handel heute Morgen eröffneten Gold und Silber jedoch im frühen europäischen Handel höher, und zwar bei 1.274 US-Dollar bzw. 17,09 US-Dollar.
Gold war stark überkauft, wobei die Kategorie „Managed Money“ deutlich Long-positioniert war, wie das nächste Diagramm zeigt.
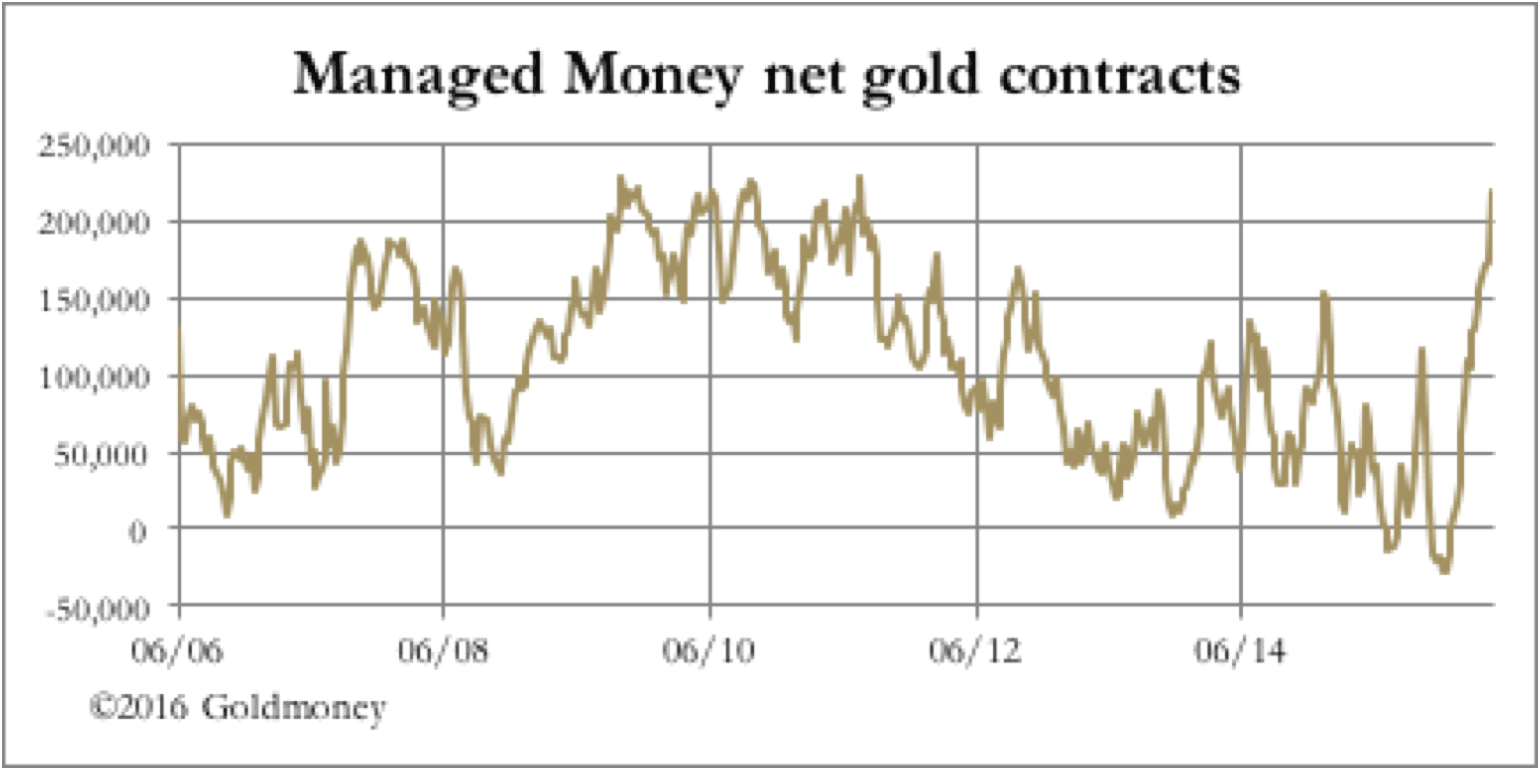
Die Netto-Kontrakte beliefen sich auf positive 218.895 Kontrakte und lagen damit innerhalb von 10.000 Kontrakten des Allzeithochs. Zugleich ist auch das Open Interest mit 585.890 Kontrakten sehr hoch, und die Swaps (überwiegend zweitrangige Edelmetallbanken) sind mit -124.993 so stark short wie nie zuvor. Die Korrelation der Netto-Position der Swaps mit dem Goldpreis war in den letzten zwei Jahren nahezu perfekt. Dies zeigt unser nächstes Diagramm.
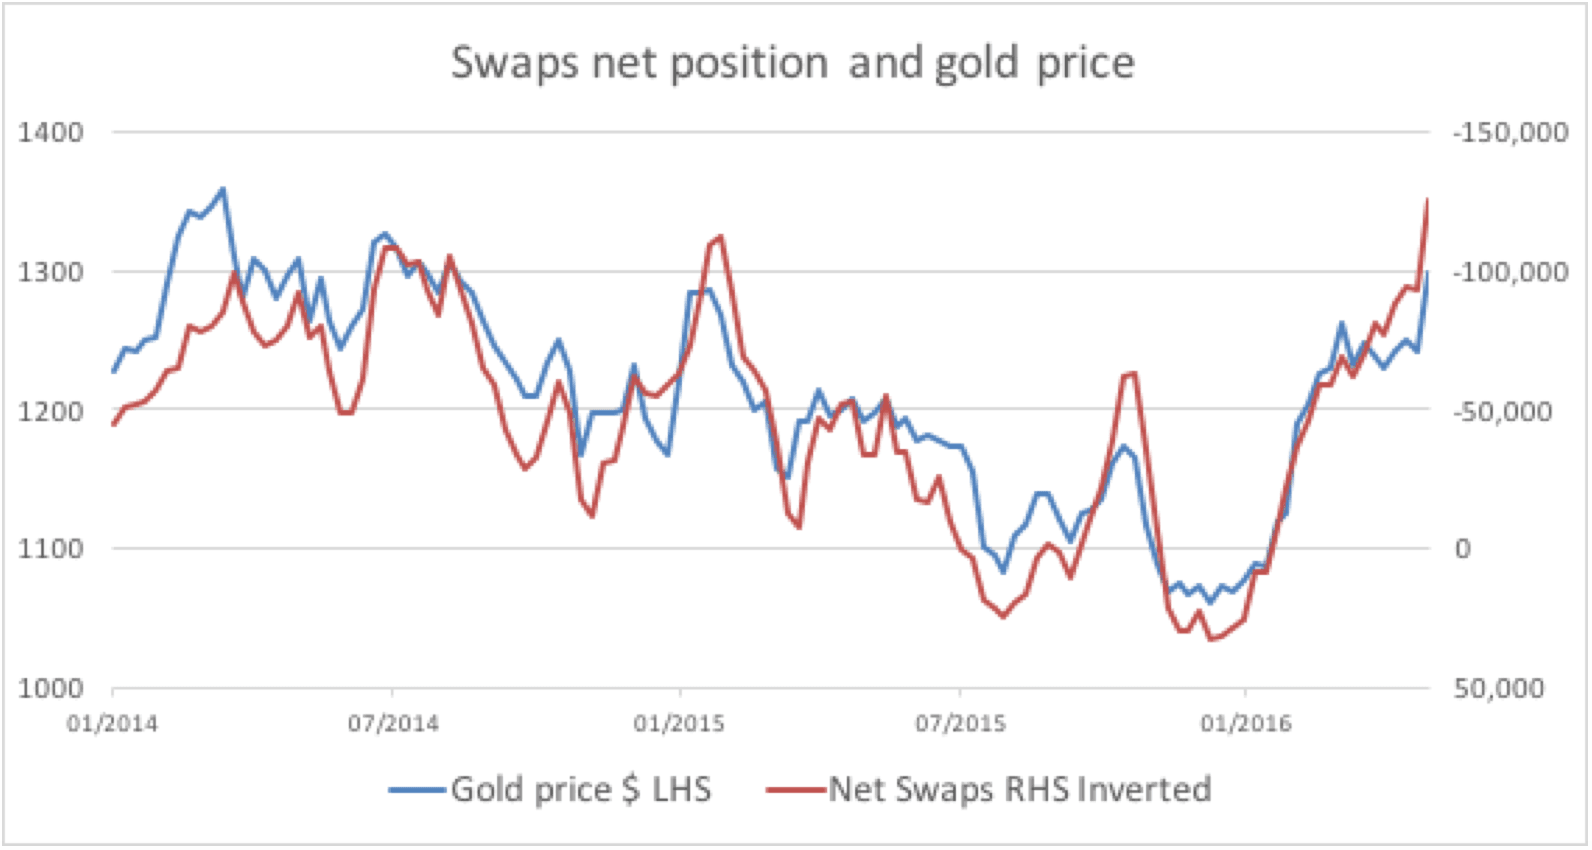
Irgendwann muss diese Korrelation enden. Entweder werden die Swaps gezwungen sein, zu Netto-Käufern zu werden, oder sie werden die Spekulanten (hauptsächlich Hedgefonds) besiegen. Wäre es so einfach, würden die Hedgefonds ausgelöscht. Hedgefonds sehen Gold jedoch in der Regel als eine Seite eines Geschäfts, wobei das Risiko aus dem Goldpreis teilweise oder vollständig abgesichert ist. Deshalb heißen sie Hedgefonds.
Die Beteiligung von Hedgefonds ist daher Teil eines größeren makroökonomischen Bildes und verknüpft Trades mit der übergeordneten Risk-on/Risk-off-Positionierung. Es besteht kaum ein Zweifel, dass die Hedgefonds-Gemeinschaft auf ein höheres Risiko in der Zukunft setzt, wobei namhafte Fondsmanager Anleihen und Aktien leerverkauft haben. Das erinnert an den Film „The Big Short“, in dem große Wetten gegen forderungsbesicherte Wertpapiere und Collateralised Debt Obligations platziert wurden. Es ist zu einer Frage von richtig oder falsch geworden, nicht mehr von überkauft oder überverkauft.
Unterdessen droht in Europa der Vulkan der italienischen Bankenkrise auszubrechen, was der Risk-on-Fraktion in die Hände spielen könnte.
Die in diesem Artikel geäußerten Ansichten und Meinungen sind die des Autors und spiegeln nicht notwendigerweise die von GoldMoney wider, sofern nicht ausdrücklich anders angegeben. Bitte beachten Sie, dass weder GoldMoney noch einer seiner Vertreter Finanz-, Rechts-, Steuer-, Anlage- oder sonstige Beratung anbietet. Eine solche Beratung sollte bei einer unabhängigen, regulierten Person oder Stelle eingeholt werden, die dafür entsprechend qualifiziert ist. Alle in diesem Artikel enthaltenen Informationen werden ausschließlich als allgemeiner Marktkommentar bereitgestellt und stellen keine Beratung dar. GoldMoney übernimmt keine Haftung für Verluste oder Schäden, die sich unmittelbar oder mittelbar aus Ihrer Nutzung dieser Informationen oder Ihrem Vertrauen darauf ergeben können.