
Diese Woche setzten die Edelmetalle ihre Erholung fort: Gold stieg heute Morgen um 35 $ auf 1.220 $ und Silber um rund 1 $ auf 17 $. Damit bauen sie auf dem verbesserten Trend auf, seit Gold am 7. November mit 1.132 $ fast 90 $ tiefer seinen Tiefpunkt erreicht hatte.
Gold scheint an der 50-Tage-Linie (gleitender Durchschnitt, MA) Halt zu finden, die derzeit bei 1.198 $ liegt und nun steigt. Der 200-Tage-MA liegt bei 1.246 $, was darauf hindeutet, dass Angebot auf diesem Niveau den Anstieg vorerst begrenzen könnte; diese Marken sind für technisch orientierte Händler von Bedeutung. An der Comex gibt es Anzeichen für Käufe von Gold-Futures im Gegensatz zu Eindeckungen von Short-Positionen, was sich im Anstieg der Netto-Kontrakte der Kategorie „Managed Money“ in der nachstehenden Grafik widerspiegelt.
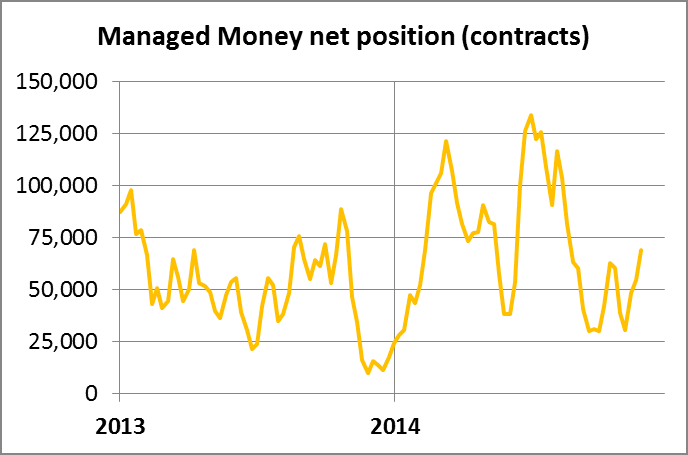
Diese Netto-Long-Position zum 2. Dezember ist im Vergleich zum Durchschnitt von 115.000 Netto-Long-Kontrakten der letzten acht Jahre weiterhin niedrig. Das zeigt uns, dass es trotz eines Anstiegs um 90 $ in fünf Wochen noch Käufer gibt, die noch nicht gekauft haben. Silber erzählt eine ähnliche Geschichte.
Die Aufmerksamkeit des Marktes galt diese Woche weniger den Edelmetallen als den volatilen Märkten nahezu überall sonst: Öl, Währungen, Aktien und Anleihen. Öl ist ein Desaster; Brent fiel auf Wochensicht um mehr als 9 %. Bei den Währungen schwächte sich der japanische Yen auf knapp unter ¥122 je US-Dollar ab, nahe der Marke von ¥123, bei der nach Ansicht einiger großer Händler der Absturz des Yen unaufhaltsam werden könnte. Stattdessen legte er am Mittwoch und Donnerstag, vermutlich aufgrund offizieller Intervention, um über 3,5 % zu, eine große Bewegung für eine wichtige Währung.
China beschloss, die Kreditvergabe zwischen Banken einzudämmen, um zu verhindern, dass Banken die Kreditkontrollen umgehen. Das traf die chinesischen Aktienmärkte hart: Der Shanghai Composite Index fiel am Montag und Dienstag um 8 %, bevor er sich etwas erholte. Und die Athener Börse erlitt ihren größten Einbruch seit 1987 und fiel um 20 %, nachdem eine vorgezogene Präsidentschaftswahl angesetzt wurde, die die Einheit der EU gefährden könnte. Auch an anderen Aktienmärkten war die Volatilität hoch, wobei große Verluste von Montag bis Mittwoch anschließend teilweise wieder aufgeholt wurden.
Diese Bewegungen zu erwähnen lohnt sich, weil die Kapitalmärkte Gold und Silber bis vor Kurzem unter dem Vorwand nach unten gedrückt hätten, Anleihen seien der bevorzugte sichere Hafen. Gold entwickelt sich nun zu einer Zeit außergewöhnlicher Dollarstärke gut, was dem Zusammenhang der letzten geraumen Zeit entgegengesetzt ist und eine Rally bis ins neue Jahr erwarten lässt, solange der Preis nicht für die Jahresendbewertungen gedrückt wird.
Weitere Meldung: Die chinesische Großhandelsnachfrage lag in der vergangenen Woche bei 38,36 Tonnen, nach 53 Tonnen in der Vorwoche. Dies könnte auf die Angebotsknappheit in London zurückzuführen sein, als die Gold-Terminsätze negativ waren.
Nächste Woche
Montag
Großbritannien: CBI-Industrietrends.
USA: Empire-State-Umfrage, Kapazitätsauslastung, Industrieproduktion, NAHB-Umfrage der Bauunternehmer, Netto-TIC-Zuflüsse langfristiger Papiere.
Dienstag
Eurozone: Flash-Composite-PMI, Flash-PMI Verarbeitendes Gewerbe, Handelsbilanz, ZEW-Konjunkturerwartungen.
Großbritannien: Verbraucherpreisindex, Einkaufspreise, ONS-Hauspreise, Erzeugerpreise.
USA: Baugenehmigungen
Mittwoch
Großbritannien: Durchschnittsverdienste, Protokoll des BoE-MPC, Veränderung der Antragstellerzahl, ILO-Arbeitslosenquote.
Eurozone: HVPI, Arbeitskostenindex.
USA: Verbraucherpreisindex, Leistungsbilanz, FOMC-Leitzins (Federal Funds Rate)
Donnerstag
Großbritannien: Einzelhandelsumsätze.
USA: Erstanträge auf Arbeitslosenhilfe, Frühindikator, Philadelphia-Fed-Umfrage.
Freitag
Japan: Gesamtindex der Wirtschaftsaktivität, Frühindikator (endgültig).
Eurozone: Leistungsbilanz.
Großbritannien: Öffentliche Nettokreditaufnahme, CBI-Umfrage zum Groß- und Einzelhandel.