
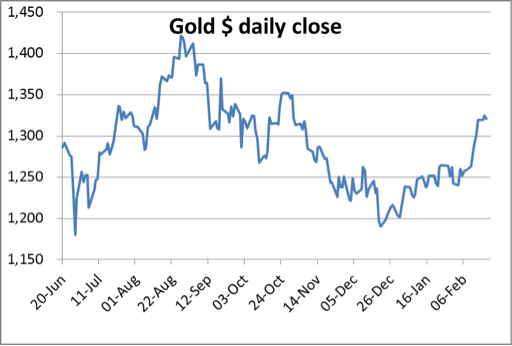
Diese Woche sind die Edelmetallpreise kräftig gestiegen, und die Bären wurden auf dem falschen Fuß erwischt. Die Grafik unten zeigt Gold, das zum Zeitpunkt der Berichterstellung unterhalb eines Angebotsbereichs von 1.330–1.350 $ konsolidiert.
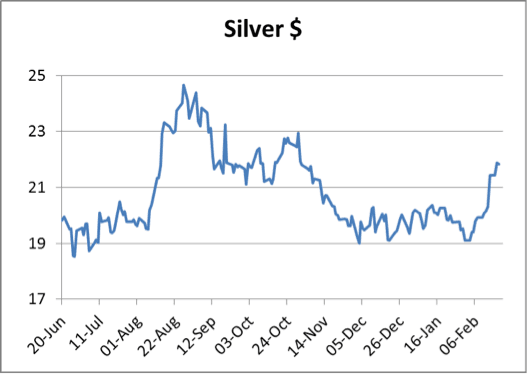
Der Short Squeeze bei Silber war dramatischer: Der Preis ist in diesem Monat bislang um 15 % gestiegen. Auch hier gibt es Anzeichen einer Konsolidierung, bevor Silber das Angebot im Bereich von 22,4–23,0 $ herausfordert.
Wie ich bereits erwähnt habe, ist der Stimmungswandel gegenüber den düsteren Prognosen zum letzten Jahreswechsel bemerkenswert. Immer mehr technische Analysten halten es für wahrscheinlich, dass die Kurse ihren Boden bilden und Gold einen neuen Aufwärtstrend begründen könnte. Das fließt in der Regel in die Meinungen von Anlagestrategen ein, die dann erklären, warum sich Gold im Vergleich zu den breiteren Märkten besser entwickelt und warum dies voraussichtlich so bleiben wird. All dies gehört zum Wandel der Marktpsychologie.
Unvermeidlich neigen diese Strategen dazu, die Märkte in Jahreskategorien einzuordnen. So wird 2013 zum Jahr der Umverteilung von schwachen Anlegern in stärkere Hände. Daraus folgt: Wenn der gegenwärtige Aufwärtstrend anhält, wird 2014 bald als Beginn eines neuen, möglicherweise mehrjährigen Bullenmarkts beschrieben werden, nachdem alle schwachen Anleger aus dem Markt gedrängt wurden.
Das ist wichtig, denn Edelmetalle sind erheblich unterrepräsentiert in den Depots; die einzigen Optimisten sind eingefleischte Anhänger von Gold und solidem Geld. Dieses Extrem wird sich irgendwann korrigieren, wenn die Kurse steigen, weil Anleger auf den neuen Trend aufspringen: So ist es immer.
Die chinesische Nachfrage nach Gold hält unvermindert an, und die endgültigen Auslieferungen für Januar belaufen sich auf 246 Tonnen, der höchste Wert für einen Monat überhaupt. Das entspricht fast dem Doppelten der monatlichen Minenproduktion der übrigen Welt und ist in der folgenden Balkengrafik dargestellt:

Entscheidend ist, dass sich die chinesische Nachfrage weiter beschleunigt, was uns zeigt, dass physisches Gold zu billig ist. Es erscheint erstaunlich, dass diese Nachfrage unbeachtet bleibt. Dabei halten sogar die Jahrbücher der Shanghai Gold Exchange eindeutig fest: AUSLIEFERUNG IST NACHFRAGE. Verzeihen Sie die Großbuchstaben, aber die meisten Analysten haben den Punkt verfehlt und geben üblicherweise an, die chinesische Nachfrage habe im vergangenen Jahr nur 1.100 Tonnen betragen, obwohl allein die Auslieferungen der SGE doppelt so hoch waren. Rechnet man zudem Hongkong hinzu, so wissen wir aus staatlichen Statistiken, dass die gesamte öffentliche Nachfrage in China, einschließlich 50 Tonnen Münzen, mit 2.800 Tonnen eine gewaltige Höhe erreicht.
Warum westliche Analysten daran festhalten, dass die Nachfrage in China weniger als halb so hoch war, ist ihre Sache. Vermutlich haben die Bären diese Information nicht überprüft, doch zumindest sind die Kunden von GoldMoney besser informiert.
Wichtige statistische Veröffentlichungen der kommenden Woche
Montag.
Großbritannien: Nationwide-Hauspreise.
Eurozone: HVPI.
Dienstag.
Großbritannien: BBA-Hypothekengenehmigungen.
USA: FHFA-Hauspreisindex, S&P-Case-Shiller-Immobilienpreise, Verbrauchervertrauen.
Mittwoch.
Großbritannien: BIP (2. Schätzung).
USA: Verkäufe neuer Eigenheime
Donnerstag.
Eurozone: Geldmenge M3, Geschäftsklimaindex, Verbrauchervertrauen, Wirtschaftsstimmung, Industriestimmung.
USA: Auftragseingang langlebiger Güter, Erstanträge auf Arbeitslosenhilfe.
Japan: Verbraucherpreisindex, reale Haushaltsausgaben, Arbeitslosigkeit, Industrieproduktion, Umsätze der Großhändler, Einzelhandelsumsätze.
Freitag.
Japan: Bauaufträge, Wohnungsbaubeginne.
Eurozone: HVPI, Arbeitslosigkeit.
USA: BIP, Chicago-PMI, schwebende Hausverkäufe