

Gold und Silber erlebten gestern einen außergewöhnlichen Tag und brachen bei soliden Käufen aus ihren jüngsten Handelsspannen aus, was sich in deutlich steigendem Open Interest an der Comex für beide Metalle niederschlug. Vorläufigen Zahlen zufolge stieg das Open Interest bei Gold gestern (Donnerstag) um 16.031, während der Preis um 27,40 US-Dollar zunahm; Silber legte um 43 Cent zu, bei einem Anstieg des Open Interest um 3.209 Kontrakte.
Im europäischen Vormittagshandel notierte Gold heute bei 1.766 US-Dollar, netto 22 US-Dollar über dem Wochenstand, und Silber bei 25,94 US-Dollar, ein Plus von 70 Cent.
Der aktive Kontrakt bei Silber ist der Mai-Kontrakt. Von nun an ist zu erwarten, dass auf die inaktiven Long-Positionen in diesem Kontrakt Preisdruck ausgeübt wird, sodass sie ihre Position schließen oder auf Juli verlängern müssen. Erstaunlicherweise stieg das Open Interest in diesem Kontrakt gestern um 1.134 Kontrakte auf 85.922, was darauf hindeutet, dass es zum Monatsende Kontrakte geben wird, die zur Lieferung anstehen. Könnte dies ein Hinweis auf einen neuen Short Squeeze bei Silber sein? Sicher ist, dass sich auf der Privatkundenebene eine Bewegung entwickelt, weg von nicht zugeteilten Konten hin zu zugeteilten Konten oder zur Entgegennahme physischer Lieferung, was die Dienstleister unter Druck setzt.
Der Anstieg des Open Interest bei Gold spiegelt wider, dass die Kategorie Managed Money (Hedgefonds) ihr Engagement in Gold erhöht. Wie wir bereits berichtet haben, waren sie im Vergleich zu ihrem üblichen Engagement untergewichtet; nun erkennen sie, dass die Verbraucherpreise stärker steigen dürften als das durchschnittliche Zwei-Prozent-Ziel der Fed. Dennoch zeigt die Fed keine Anzeichen, ihren Leitzins von der Nullgrenze anzuheben, da sie den Anstieg der Preisinflation weiterhin als vorübergehend ansieht.
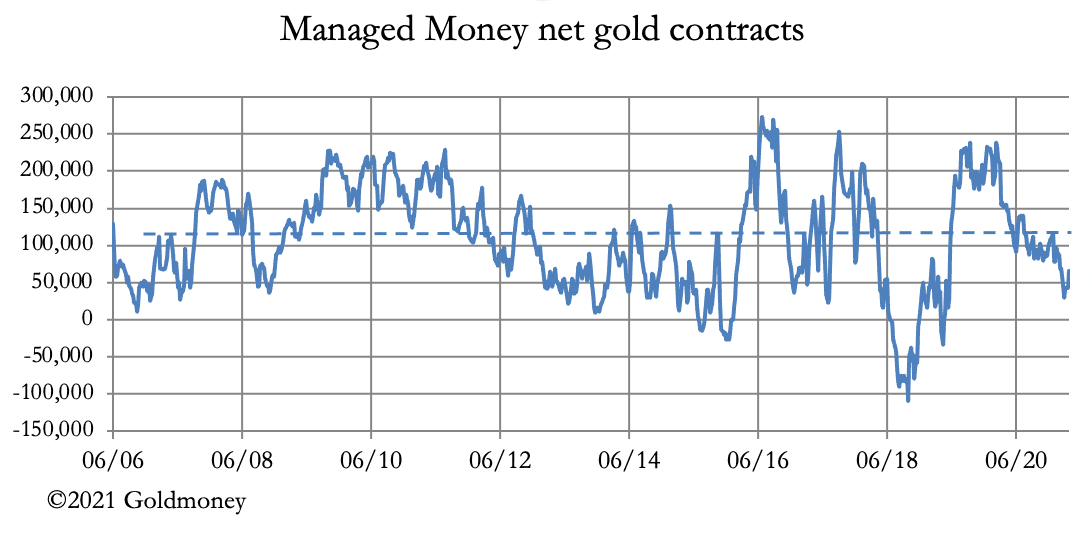
In der obigen Grafik stellt die gestrichelte Linie die durchschnittliche Netto-Long-Position der Hedgefonds dar (rund 110.000 Kontrakte); die zuletzt bekannte Position lag am 4. April bei 66.472. Seitdem dürfte ihre Netto-Long-Position auf etwa 90.000 Kontrakte gestiegen sein, was darauf hindeutet, dass sie weitere 150.000 Kontrakte aufbauen könnten, bevor der überkaufte Bereich erreicht wird. Unter der Annahme, dass sich die Netto-Position der Kategorie der Produzenten nicht ändert, wären die Bullion-Banken damit netto mit knapp 300.000 Kontrakten short, was zu aktuellen Preisen 53 Mrd. US-Dollar entspricht. Die nächste Grafik stellt dies in einen historischen Zusammenhang.

Wir betrachten die blaue Linie, die nie 43 Mrd. US-Dollar überschritten hat; das deutet darauf hin, dass sich der aktuelle Wert von 24 Mrd. US-Dollar mehr als verdoppeln könnte. In diesen inflationären Zeiten sitzt die Gruppe der Bullion-Banken in der Falle. Ihre Position im Londoner Terminmarkt kennen wir nicht, wo sie theoretisch Long-Positionen halten, die durch Comex-Shorts gedeckt sind. Aber aus der Panik im vergangenen April wissen wir, dass die physische Liquidität sehr gering sein muss, sodass die Basis für eine Ausweitung nicht zugeteilter Netto-Long-Terminpositionen in London sehr begrenzt ist.
Vielleicht können wir eine interessante Situation erwarten, in der Händler der Bullion-Banken in Panik geraten und ihre Short-Positionen gleichzeitig schließen. Traditionell wird dies dadurch ausgeglichen, dass die Bank für Internationalen Zahlungsausgleich nicht zugeteilte Kontrakte und Optionen auf ihre Goldreserven ausweitet und die Bank of England im Auftrag anderer Zentralbanken Gold in ausreichender Menge verleiht, um die spekulative Nachfrage zu überwältigen.
Es scheint, dass sich der Goldmarkt auf einen weiteren derartigen Test vorbereitet.
Die in diesem Artikel geäußerten Ansichten und Meinungen sind die des Autors bzw. der Autoren und geben nicht die Ansichten von Goldmoney wieder, sofern nicht ausdrücklich anders angegeben. Der Artikel dient ausschließlich der allgemeinen Information und stellt keine Rechts-, Finanz-, Steuer-, Anlage- oder Buchhaltungsberatung durch Goldmoney oder den Autor bzw. die Autoren dar. Sie sollten ohne vorherige unabhängige fachliche Beratung nicht auf Grundlage der in diesem Artikel enthaltenen Informationen handeln oder sich auf diese verlassen. Es wurde Sorgfalt darauf verwendet, die Verlässlichkeit der Informationen in diesem Artikel sicherzustellen; Goldmoney übernimmt jedoch keine Gewähr dafür, dass sie richtig, vollständig und aktuell sind und/oder als Hinweis auf zukünftige Ergebnisse verstanden werden können, und es sollte nicht in diesem Sinne darauf vertraut werden. Goldmoney haftet nicht für Ansprüche, Verluste, Schäden oder Unannehmlichkeiten, die infolge von Informationen oder Meinungen in diesem Artikel entstehen, und jede Handlung auf Grundlage der in diesem Artikel enthaltenen Meinungen und Informationen erfolgt auf eigenes Risiko.
Wir betrachten die blaue Linie, die nie 43 Mrd. US-Dollar überschritten hat; das deutet darauf hin, dass sich der aktuelle Wert von 24 Mrd. US-Dollar mehr als verdoppeln könnte. In diesen inflationären Zeiten sitzt die Gruppe der Bullion-Banken in der Falle. Ihre Position im Londoner Terminmarkt kennen wir nicht, wo sie theoretisch Long-Positionen halten, die durch Comex-Shorts gedeckt sind. Aber aus der Panik im vergangenen April wissen wir, dass die physische Liquidität sehr gering sein muss, sodass die Basis für eine Ausweitung nicht zugeteilter Netto-Long-Terminpositionen in London sehr begrenzt ist.
Vielleicht können wir eine interessante Situation erwarten, in der Händler der Bullion-Banken in Panik geraten und ihre Short-Positionen gleichzeitig schließen. Traditionell wird dies dadurch ausgeglichen, dass die Bank für Internationalen Zahlungsausgleich nicht zugeteilte Kontrakte und Optionen auf ihre Goldreserven ausweitet und die Bank of England im Auftrag anderer Zentralbanken Gold in ausreichender Menge verleiht, um die spekulative Nachfrage zu überwältigen.
Es scheint, dass sich der Goldmarkt auf einen weiteren derartigen Test vorbereitet.
Die in diesem Artikel geäußerten Ansichten und Meinungen sind die des Autors bzw. der Autoren und geben nicht die Ansichten von Goldmoney wieder, sofern nicht ausdrücklich anders angegeben. Der Artikel dient ausschließlich der allgemeinen Information und stellt keine Rechts-, Finanz-, Steuer-, Anlage- oder Buchhaltungsberatung durch Goldmoney oder den Autor bzw. die Autoren dar. Sie sollten ohne vorherige unabhängige fachliche Beratung nicht auf Grundlage der in diesem Artikel enthaltenen Informationen handeln oder sich auf diese verlassen. Es wurde Sorgfalt darauf verwendet, die Verlässlichkeit der Informationen in diesem Artikel sicherzustellen; Goldmoney übernimmt jedoch keine Gewähr dafür, dass sie richtig, vollständig und aktuell sind und/oder als Hinweis auf zukünftige Ergebnisse verstanden werden können, und es sollte nicht in diesem Sinne darauf vertraut werden. Goldmoney haftet nicht für Ansprüche, Verluste, Schäden oder Unannehmlichkeiten, die infolge von Informationen oder Meinungen in diesem Artikel entstehen, und jede Handlung auf Grundlage der in diesem Artikel enthaltenen Meinungen und Informationen erfolgt auf eigenes Risiko.